

MBS TBA berbanding Pool Khusus: Apa yang Diketahui Sebelum Penyerahan?
Fahami perkara yang belum ditentukan dalam dagangan MBS TBA, aturan 48 jam, dan sebab pool gadai janji khusus boleh diniagakan pada premium
Dalam panduan iniApakah maksud TBA dalam dagangan MBS?
Ringkasan ringkas
Sekuriti bersandarkan gadai janji (MBS) disokong oleh pool pinjaman gadai janji tertentu. Dalam dagangan TBA, pembeli dan penjual bersetuju untuk membeli atau menjual MBS agensi yang layak secara hadapan sebelum penjual menamakan pool atau CUSIP yang akan diserahkan. Mereka tetap menetapkan kategori sekuriti, tempoh, kupon, nilai tara, harga dan tarikh penyelesaian. Dagangan pool khusus menamakan pool sebenar pada masa dagangan. Kedua-dua pasaran dihubungkan melalui peraturan penyerahan, namun pool yang layak masih boleh mempunyai corak prabayaran dan nilai yang berbeza.
Apakah maksud TBA dalam dagangan MBS?
TBA bermaksud “to be announced” atau “akan diumumkan”. Dalam pasaran gadai janji agensi A.S., istilah ini merujuk kepada dagangan hadapan untuk kategori MBS tertentu yang pool gadai janji dan CUSIP tepatnya hanya didedahkan kemudian. Ini tidak bermaksud pembeli bersetuju kepada harga yang belum ditetapkan atau menerima sebarang bon gadai janji yang dipilih penjual. Pihak-pihak menetapkan syarat dagangan terlebih dahulu; maklumat pool menyusul mengikut peraturan pemberitahuan pasaran.
Kontrak dan sekuriti ialah dua perkara berbeza. MBS disokong oleh gadai janji yang telah dihimpunkan menjadi sekuriti. TBA ialah perjanjian untuk menukar sekuriti daripada jenis yang dinyatakan pada tarikh penyelesaian akan datang. SIFMA mentakrifkan kontrak penyerahan tertunda sebagai pembelian atau penjualan MBS pada masa hadapan yang sebahagian maklumat pool belum dikenal pasti kepada pembeli. Persatuan itu menerangkan pasaran ini sebagai cara untuk mendagangkan MBS hadapan terbitan Fannie Mae, Freddie Mac dan Ginnie Mae. Produk dan piawaian penyerahan TBA bergantung pada agensi, tempoh, kupon dan peraturan pasaran yang mengawal. Panduan ini menumpukan pada sekuriti pass-through agensi rumah keluarga tunggal A.S. dan pasaran Uniform Mortgage-Backed Securities (UMBS); sekuriti label persendirian dan tranche collateralized mortgage obligation (CMO) mempunyai struktur berbeza. Lihat istilah umum pasaran MBS dan tadbir urus pasaran TBA serta Uniform Practices Manual SIFMA.
“Untuk diumumkan” menerangkan masa maklumat dagangan diberikan, bukannya janji bahawa gadai janji asas akan diwujudkan dari awal selepas dagangan. Penjual mungkin sudah mempunyai sekuriti yang layak, sedang membentuk pool yang boleh diserahkan, atau menjangka akan menghasilkan sekuriti daripada pinjaman gadai janji. Perkara yang masih terbuka ialah identiti pool dalam set penyerahan yang dibenarkan oleh kontrak.
Apa yang dipersetujui ketika dagangan dan apa yang dikenal pasti kemudian?
Ketika dagangan dibuat, pembeli dan penjual menetapkan kategori produk atau agensi, tempoh gadai janji, kupon, nilai tara, harga dolar dan tarikh penyelesaian. Nombor pool dan CUSIP tertentu biasanya hanya diberitahu kemudian. Bagi UMBS yang layak untuk TBA, Fannie Mae menerangkan bahawa tempoh, kupon, nilai tara, harga dan tarikh penyelesaian ditetapkan terlebih dahulu, manakala nombor pool dan CUSIP tidak didedahkan sehingga hari pemberitahuan 48 jam. Pengesahan dagangan penuh dan konvensyen yang terpakai menentukan butiran tepat.
| Diketahui ketika TBA dipersetujui | Biasanya dikenal pasti kemudian |
|---|---|
| Agensi atau kategori produk yang layak | Nombor pool atau kumpulan tertentu |
| Tempoh gadai janji dan kupon | CUSIP setiap pool yang diserahkan |
| Nilai tara dan harga dipersetujui | Komposisi cagaran peringkat pool |
| Tarikh penyelesaian kontrak | Pembahagian nilai tara yang diserahkan antara pool |
Contoh harga ringkas: pembeli bersetuju menerima nilai tara $1,000,000 pada harga 99.50 bagi setiap $100 nilai tara. Pengiraan $1,000,000 × 0.995 menghasilkan $995,000 sebelum pelarasan penyelesaian dan kos transaksi. Ini hanya menunjukkan konvensyen harga yang dipersetujui; pengiraan itu tidak mengenal pasti pool, meramalkan aliran tunai kemudian, atau mewakili sebut harga semasa.
CUSIP yang belum dinamakan bukan cek kosong. Kontrak TBA terikat pada penerangan produk standard dan syarat penyerahan. Dua tiket yang berbeza dari segi agensi, tempoh, kupon, amaun, harga atau tarikh penyelesaian tidak menjadi setara hanya kerana kedua-duanya dipanggil “TBA”. Semak penerangan penuh dan jangan bergantung pada singkatan meja seperti “30 tahun” atau “kupon semasa”.
Bagaimanakah peraturan penyerahan membolehkan dagangan TBA?
Pasaran boleh mendagangkan kategori pool yang luas sebelum memilih CUSIP akhir kerana hanya sekuriti yang memenuhi piawaian penyerahan tertentu boleh diperuntukkan kepada kontrak. Uniform Practices Manual SIFMA menggariskan panduan pemberitahuan, penyelesaian dan “good delivery”, iaitu penyerahan yang mematuhi syarat. Peraturan tersebut merangkumi produk yang diserahkan, maklumat pool, nilai tara, masa dan proses penyelesaian. Pihak lawan juga boleh merundingkan syarat bagi transaksi tertentu, jadi ringkasan amalan standard tidak menggantikan pengesahan sebenar.
Peraturan ini menyokong andaian keseragaman praktikal: dalam kriteria penyerahan kontrak, pool layak boleh dianggap cukup setanding untuk diniagakan pada satu harga standard. Contohnya, UMBS Fannie Mae dan Freddie Mac diseragamkan supaya UMBS layak daripada kedua-dua perusahaan boleh diserahkan ke pasaran TBA bersatu di bawah syarat berkenaan. Penyeragaman membantu mewujudkan kecairan merentas banyak pinjaman gadai janji asas.
Setanding untuk penyerahan tidak bermaksud pelaburannya serupa. Dua pool yang mempunyai tempoh dan kupon dinyatakan sama boleh berbeza dari segi baki peminjam, geografi, status penghunian, usia pinjaman dan butiran cagaran lain. Perbezaan ini boleh mempengaruhi prabayaran dan aliran tunai unjuran. Penyerahan yang mematuhi syarat menentukan sama ada sekuriti memenuhi peraturan transaksi; ia tidak mengesahkan bahawa risiko kredit, pasaran, kecairan atau prabayarannya sama. Lihat garis panduan penyerahan patuh Bab 8 terkini SIFMA dan penerangan Freddie Mac tentang gadai janji layak TBA dan ciri khas.
“Layak TBA” dan “dagangan TBA” juga berbeza. Kelayakan TBA menerangkan sekuriti yang boleh memenuhi kriteria penyerahan bagi kontrak TBA berkaitan. Dagangan TBA ialah perjanjian antara pihak lawan. Pool khusus mungkin layak diserahkan ke TBA yang sepadan, manakala pool dikenal pasti lain mungkin di luar set layak. Semak sekuriti dan syarat kontrak; jangan anggap setiap MBS agensi boleh diserahkan ke setiap TBA.
Apa yang berlaku pada hari pemberitahuan 48 jam?
“Hari 48 jam” ialah masa berjadual sebelum penyelesaian apabila penjual memberikan maklumat pool atau kumpulan yang diperlukan pembeli untuk mengenal pasti sekuriti. Peraturan 48 Jam SIFMA merujuk kepada hari perniagaan sebelum tarikh penyelesaian yang dipersetujui dan tarikh akhir berkaitan. Ini bukan arahan umum untuk mengira tepat 48 jam pada jam dari sebarang masa. Butiran pemberitahuan dan tarikh akhir bergantung pada amalan pasaran transaksi, saluran komunikasi, pihak lawan serta notis lanjutan atau gangguan semasa.
Selepas pemberitahuan, pembeli boleh membandingkan maklumat pool yang diserahkan dengan penerangan dagangan dan syarat penyerahan. Penjual masih perlu menyerahkan sekuriti dalam keadaan teratur pada tarikh penyelesaian, dan pembeli perlu membiayai dagangan menurut syaratnya. Pemberitahuan lewat atau tidak lengkap boleh menjejaskan ketepatan masa penyerahan; penyelesaian dan masa khusus bergantung pada amalan serta perjanjian yang mengawal. Baca bab SIFMA tentang pemberitahuan pool bersama manual terkini dan pengesahan dagangan.
Tarikh pemberitahuan dan penyelesaian MBS diterbitkan dalam kalendar mengikut kelas. Kelas produk yang berlainan tidak semestinya berkongsi tarikh penyelesaian yang sama setiap bulan, dan hujung minggu serta cuti mempengaruhi jadual. Untuk menyemak “hari 48 jam”, pedagang perlu mengenal pasti kelas kontrak dan tarikh penyelesaian dahulu, kemudian mencari tarikh serta masa tutup pemberitahuan yang berkenaan. SIFMA menyediakan kalendar pemberitahuan dan penyelesaian MBS terkini; jangan gunakan semula tarikh tahun lalu atau kelas lain.
Urutannya mudah difahami sebagai tiga peristiwa: persetujui syarat TBA, terima maklumat pool sebelum tarikh akhir pemberitahuan yang berkenaan, kemudian tukar sekuriti dan dana pada masa penyelesaian. Langkah kedua mengenal pasti apa yang memenuhi kewajipan penyerahan; ia tidak merundingkan semula harga asal setiap kali pasaran bergerak.
Apakah perbezaan dagangan pool khusus?
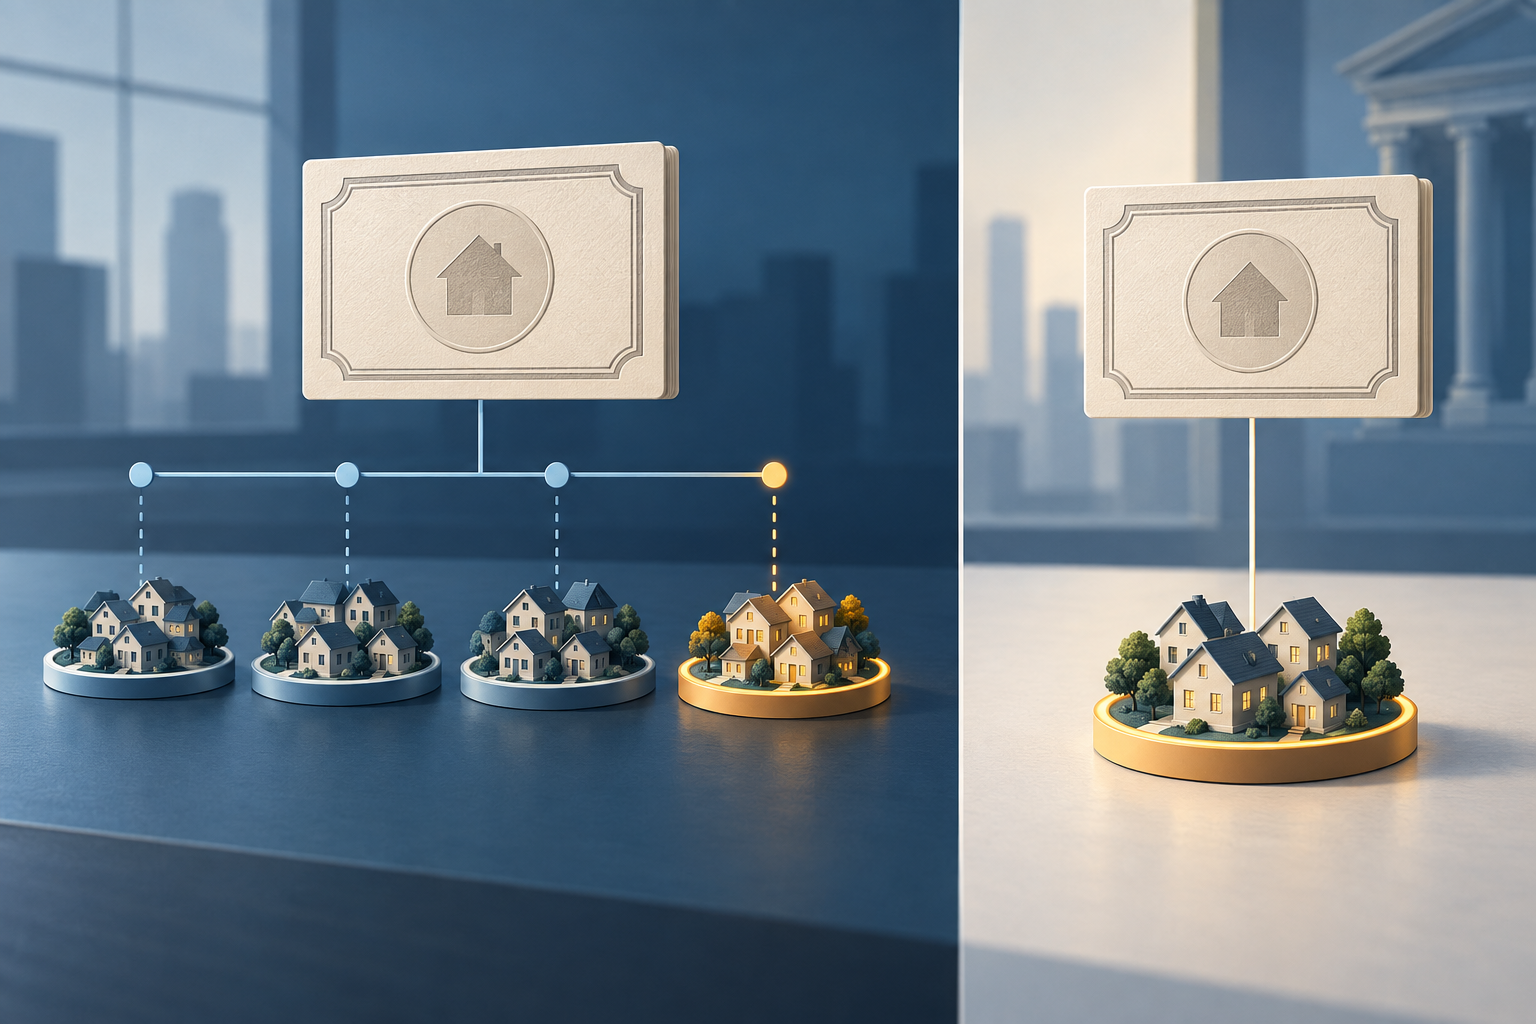
Dalam dagangan pool khusus, nombor pool dan CUSIP diketahui ketika pihak-pihak bersetuju dengan transaksi. Pembeli boleh menilai cagaran yang dikenal pasti sebelum menetapkan harga. Dalam TBA, pembeli menerima kategori sekuriti yang mesti memenuhi peraturan penyerahan kontrak, manakala pool sebenar dinamakan kemudian. Gambaran keseluruhan dagangan MBS Fannie Mae menerangkan perbezaan ini dan menjelaskan bahawa pool khusus dengan nilai cagaran tambahan boleh diniagakan pada harga berbeza daripada TBA setanding.
“Pool khusus” tidak semestinya bermaksud “tidak layak TBA”. Pool dengan CUSIP dikenal pasti mungkin tetap memenuhi kriteria penyerahan bagi TBA yang sepadan. Dalam keadaan itu, penjual boleh menyerahkannya terhadap TBA terbuka, atau pihak-pihak boleh merundingkan dagangan pool khusus yang menetapkan sekuriti tersebut sejak awal. Sesetengah sekuriti dengan ciri cagaran luar biasa mungkin langsung tidak layak untuk penyerahan TBA. Hubungan tepat bergantung pada produk dan peraturan kontrak.
Pilihan ini mengubah perkara yang diketahui pembeli ketika pelaksanaan. TBA memberikan pendedahan kepada kategori penyerahan standard tanpa memilih satu pool. Dagangan khusus memberikan kepastian tentang identiti pool, tetapi kepastian itu mungkin disertai perbezaan harga, kecairan lebih rendah atau keperluan menilai data pada peringkat pool. Label ini tidak menentukan kesesuaian dagangan; ia menerangkan cara sekuriti yang diserahkan dikenal pasti dan dinilai.
Mengapa pool khusus boleh diniagakan pada harga premium?
Sesetengah pelabur menghargai ciri cagaran pool kerana menjangkakan ciri tersebut mengubah corak prabayaran atau kestabilan aliran tunai. Pool yang terdiri daripada kumpulan peminjam atau hartanah tertentu mungkin lebih bernilai kepada pembeli berbanding kategori penyerahan TBA yang luas. Jika demikian, dealer boleh menyebut “pay-up”: harga tambahan berbanding harga dolar TBA setanding. Fannie Mae menyenaraikan pinjaman hartanah pelaburan, baki pinjaman lebih kecil dan kepekatan geografi sebagai contoh ciri pool khusus. Contoh ini bukan kedudukan nilai sejagat, dan nilai pasaran boleh berubah.
Contoh andaian semata-mata: dagangan dengan nilai tara $1,000,000. Jika TBA setanding disebut pada 99.50 dan pool khusus mempunyai pay-up 0.25 mata, harga ilustrasinya ialah 99.75. Perbezaan harga satu perempat peratus daripada nilai tara bersamaan $2,500 sebelum pelarasan penyelesaian dan kos. Contoh ini hanya menerangkan aritmetik; ia bukan sebut harga, ramalan prestasi pool atau bukti sekuriti khusus akan mengatasi yang lain.
Pay-up bukan kupon berasingan atau pulangan tambahan yang dijamin. Ia ialah harga belian lebih tinggi bagi pool yang cirinya dinilai pasaran pada masa itu. Jika prabayaran berbeza daripada jangkaan, kadar gadai janji bergerak atau pool lebih sukar dijual, nilai sebenar mungkin tidak sepadan dengan rasional asal pembeli. Untuk risiko sensitiviti kadar, lihat sebab harga dana bon boleh jatuh apabila kadar meningkat dan panduan tempoh dan konveksiti bon.
Mengapa pemberi pinjaman menggunakan TBA untuk melindung nilai saluran gadai janji?
Pemberi pinjaman boleh bersetuju menjual MBS agensi secara hadapan ketika masih memulakan dan menutup pinjaman gadai janji. Harga TBA membantu pemberi pinjaman mengurus perubahan harga pasaran sekunder sebelum pool pinjaman akhir dibentuk. Fannie Mae menerangkan bahawa pemberi pinjaman menggunakan sekuriti TBA untuk melindung nilai saluran gadai janji; dealer dan pelabur juga menggunakannya untuk tujuan pembiayaan dan portfolio lain. Kontrak standard membolehkan pasaran yang lebih besar berbanding jika setiap dagangan memerlukan CUSIP pool sejak awal.
Lindung nilai masih tidak sempurna kerana pinjaman masa depan dan pool yang diserahkan belum pasti. Sesetengah peminjam mungkin tidak menutup pinjaman, pinjaman mungkin tidak memenuhi syarat pengumpulan yang dirancang, dan ciri pool akhir mungkin berbeza daripada kategori TBA yang luas. Harga TBA dan pool khusus juga boleh bergerak secara berbeza. Maka risiko kegagalan saluran, asas, prabayaran dan penyerahan masih wujud walaupun pemberi pinjaman mempunyai kedudukan TBA yang mengimbangi.
Kontrak TBA juga tidak mengunci kadar gadai janji peminjam dengan sendirinya. Tawaran gadai janji, penguncian kadar, harga pemberi pinjaman, kelayakan pinjaman, fi dan dasar lindung nilai pemberi pinjaman ialah bahagian transaksi yang berasingan. Pasaran MBS boleh mempengaruhi ekonomi gadai janji, tetapi perubahan pada satu sebut harga TBA tidak secara mekanikal menghasilkan perubahan sama pada setiap tawaran pinjaman runcit.
Perbezaan yang sama penting bagi pelabur ketika menilai lindung nilai. Kedudukan TBA mungkin mengimbangi sebahagian pendedahan harga MBS agensi secara umum, tetapi tidak semestinya mengimbangi profil prabayaran atau kecairan pool tertentu. Nisbah lindung nilai yang hanya berdasarkan nilai tara boleh terlepas perbezaan tempoh, kupon, masa penyelesaian dan cagaran. Kontrak mungkin mengurangkan satu pendedahan sambil membiarkan yang lain kekal.
Apa yang perlu diperiksa sebelum membandingkan atau menyelesaikan dagangan MBS?
Mulakan dengan pengesahan dagangan. Semak agensi atau kategori produk, tempoh gadai janji, kupon, nilai tara, harga dolar yang dipersetujui, tarikh penyelesaian, dan sama ada kontrak itu TBA atau khusus kepada pool. Kemudian sahkan pool atau CUSIP jika sudah diperuntukkan, konvensyen nilai tara asal dan semasa, serta sama ada sekuriti memenuhi syarat penyerahan yang terpakai. Label produk dan singkatan meja tidak mencukupi untuk menyelesaikan percanggahan.
Seterusnya, bezakan harga dagangan daripada nilai aliran tunai gadai janji yang akhirnya diterima. Semak faktor pool semasa dan maklumat cagaran yang didedahkan jika tersedia. Bandingkan pay-up pool khusus dengan harga TBA bagi tempoh dan kupon sepadan, kemudian tanya ciri pool mana yang menyokong perbezaan tersebut. Premium harga mungkin mencerminkan jangkaan prabayaran atau kekurangan bekalan, tetapi tidak membuktikan kelebihan pulangan yang direalisasikan.
Akhir sekali, semak tarikh pemberitahuan dan penyelesaian khusus kelas, tarikh akhir pemberitahuan pool, pengaturan pembiayaan dan notis operasi semasa. Jangan anggap semua produk gadai janji menggunakan satu tarikh bulanan atau aturan nominal 48 jam bermaksud tarikh akhir sama bagi setiap dagangan. Untuk soalan operasi, gunakan Uniform Practices Manual SIFMA terkini dan pengesahan pihak-pihak.
Perbezaan utamanya mudah: dagangan TBA menetapkan kategori, harga dan syarat penyelesaian sebelum pool tepat dinamakan; dagangan pool khusus menamakan sekuriti itu ketika pelaksanaan. Peraturan penyerahan menghubungkan kedua-dua pasaran, manakala perbezaan cagaran, tingkah laku prabayaran, kecairan dan mekanik penyelesaian tetap penting. Panduan ini menerangkan konvensyen MBS agensi A.S., bukan syarat setiap kontrak atau saranan untuk berdagang.
Soalan lazim
Q1Adakah saya tahu CUSIP apabila memasuki dagangan TBA?
Biasanya tidak. Pihak-pihak bersetuju dengan produk dan syarat penyelesaian yang ditetapkan; penjual kemudian memberikan maklumat pool sebelum tarikh akhir yang berkenaan. Dagangan pool khusus menamakan CUSIP ketika transaksi dipersetujui.
Q2Adakah setiap pool khusus tidak layak untuk penyerahan TBA?
Tidak. Sesetengah pool khusus memenuhi syarat TBA yang sepadan, manakala pool dengan ciri khas mungkin tidak. Kelayakan bergantung pada sekuriti dan peraturan penyerahan semasa.
Q3Adakah hari pemberitahuan 48 jam sentiasa bermaksud tepat 48 jam pada jam?
Tidak. Aturan ini bergantung pada hari perniagaan, tarikh akhir yang berkenaan dan amalan penyelesaian. Semak kelas kontrak, kalendar SIFMA terkini, kaedah pemberitahuan dan pengesahan dagangan.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apabila dagangan TBA standard dipersetujui, butiran apakah yang biasanya dikenal pasti kemudian?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinciCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinciPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinci