

MBS: bayaran awal, lanjutan dan kecembungan negatif
Fahami cara bayaran awal gadai janji mengubah aliran tunai MBS, pengiraan SMM dan CPR, serta risiko pemendekan dan lanjutan.
Dalam panduan iniApa yang dibayar oleh MBS pass-through
Ringkasan ringkas
MBS pass-through kediaman AS mengagihkan prinsipal berjadual dan prinsipal yang dibayar awal daripada kumpulan pinjaman, serta faedah selepas fi servis dan jaminan yang dinyatakan, kepada pelabur. Ramai peminjam boleh melangsaikan pinjaman lebih awal, jadi kadar faedah yang jatuh boleh mempercepat aliran tunai (pemendekan), manakala kadar yang naik boleh memperlahankannya (lanjutan). SMM dan CPR mengukur kelajuan bayaran awal, WAL merumuskan masa prinsipal dipulangkan, dan duration efektif menganggar kepekaan harga apabila aliran tunai berubah. Tiada ukuran ini ialah tarikh tetap atau ramalan.
Apa yang dibayar oleh MBS pass-through
MBS memberikan hak terhadap aliran tunai daripada kumpulan pinjaman gadai janji. Pass-through asas mengagihkan prinsipal dan faedah yang diterima secara berkadar selepas potongan yang dinyatakan dalam dokumen sekuriti. Prinsipal merangkumi pelunasan berjadual dan bayaran awal; apabila baki turun, faedah masa depan turut berkurang. Panduan ini tertumpu pada MBS pass-through kediaman kadar tetap daripada agensi AS. Ginnie Mae mempunyai jaminan pembayaran tepat pada masa yang disokong kepercayaan dan kredit penuh kerajaan AS; jaminan Fannie Mae dan Freddie Mac berstruktur berbeza dan bukan jaminan kerajaan yang sama. CMO membahagikan aliran kepada tranche. Lihat penerangan SEC tentang MBS dan CMO.
Peminjam boleh mengubah masa prinsipal dipulangkan
Peminjam boleh membiayai semula, menjual rumah atau membayar prinsipal tambahan untuk melangsaikan pinjaman lebih awal. Oleh itu jadual prinsipal tidak diketahui sepenuhnya dan pelabur menanggung opsyen bayaran awal peminjam. Kadar lebih rendah mungkin mendorong pembiayaan semula, tetapi kos, baki, kredit, ekuiti rumah, nisbah pinjaman kepada nilai, penggunaan rumah, rancangan berpindah dan kelulusan juga penting. Jualan rumah boleh menghasilkan pelunasan tanpa pembiayaan semula. Umur pinjaman, wilayah, saiz pinjaman dan proses servis menyebabkan kumpulan berkadar kupon sama berbeza. Bezakan pelunasan berjadual, bayaran awal sukarela dan peristiwa tidak sukarela. Laporan bayaran awal harian Freddie Mac menjelaskan skopnya dan memberi amaran bahawa kadar harian tidak semestinya meramal faktor bulanan masa depan bagi sekuriti tertentu.
Mengira SMM dan CPR daripada aliran prinsipal
Single Monthly Mortality (SMM) ialah prinsipal yang dibayar awal dibahagi baki selepas prinsipal berjadual bulan itu ditolak. Jika baki awal $100 juta, prinsipal berjadual $0.4 juta dan bayaran awal $0.6 juta, baki selepas bayaran berjadual ialah $99.6 juta. SMM = 0.6 ÷ 99.6 = 0.006024, kira-kira 0.6024%. Conditional Prepayment Rate (CPR) menganualkan: 1 − (1 − SMM)^12, kira-kira 6.99%. Ia bukan SMM didarab 12; formula mengandaikan kelajuan bulanan bersyarat yang sama berterusan selama 12 bulan dan tidak menjamin jumlah sebenar. Modul pengurusan portfolio FHFA menunjukkan pengiraan ini.
Siri kelajuan bayaran awal yang diterbitkan tidak semestinya merangkumi setiap perubahan baki kumpulan. Laporan Bayaran Awal Harian Freddie Mac mentakrifkan SMM dan CPR sebagai bayaran awal sukarela, serta mengecualikan pelunasan berjadual, bayaran prinsipal separa tambahan dan penyelesaian tidak sukarela. Selaraskan skop sebelum membandingkannya dengan siri faktor lain. Bacaan harian juga bukan ramalan faktor bulanan seterusnya bagi sekuriti tertentu; ia hanya menerangkan komponen menurut takrif laporan.
Apabila kadar jatuh, aliran tunai boleh memendek
Jika kadar gadai janji semasa berada di bawah kadar pinjaman sedia ada, sesetengah peminjam mungkin membiayai semula dan memulangkan prinsipal lebih awal. Baki dan faedah masa depan berkurang, lalu timbul risiko pemendekan. Pelabur mungkin perlu melabur semula wang pada pulangan lebih rendah. Bagi MBS yang dibeli pada premium melebihi par, prinsipal yang dipulangkan cepat pada par mungkin diterima sebelum kupon memulihkan premium, lalu mengurangkan hasil berbanding senario bayaran perlahan. Pembelian diskaun mungkin memulihkan diskaun lebih awal tetapi tidak menjamin pulangan keseluruhan lebih tinggi. Contoh latihan FHFA bagi kumpulan hipotek baharu 30 tahun pada 6.5% menunjukkan baki tahun ketujuh 59% pada CPR 6% dan 23% pada CPR 18%; WAL model masing-masing 10.7 dan 4.7 tahun. Ini andaian, bukan ramalan. Lihat dokumen tawaran Freddie Mac 2026.
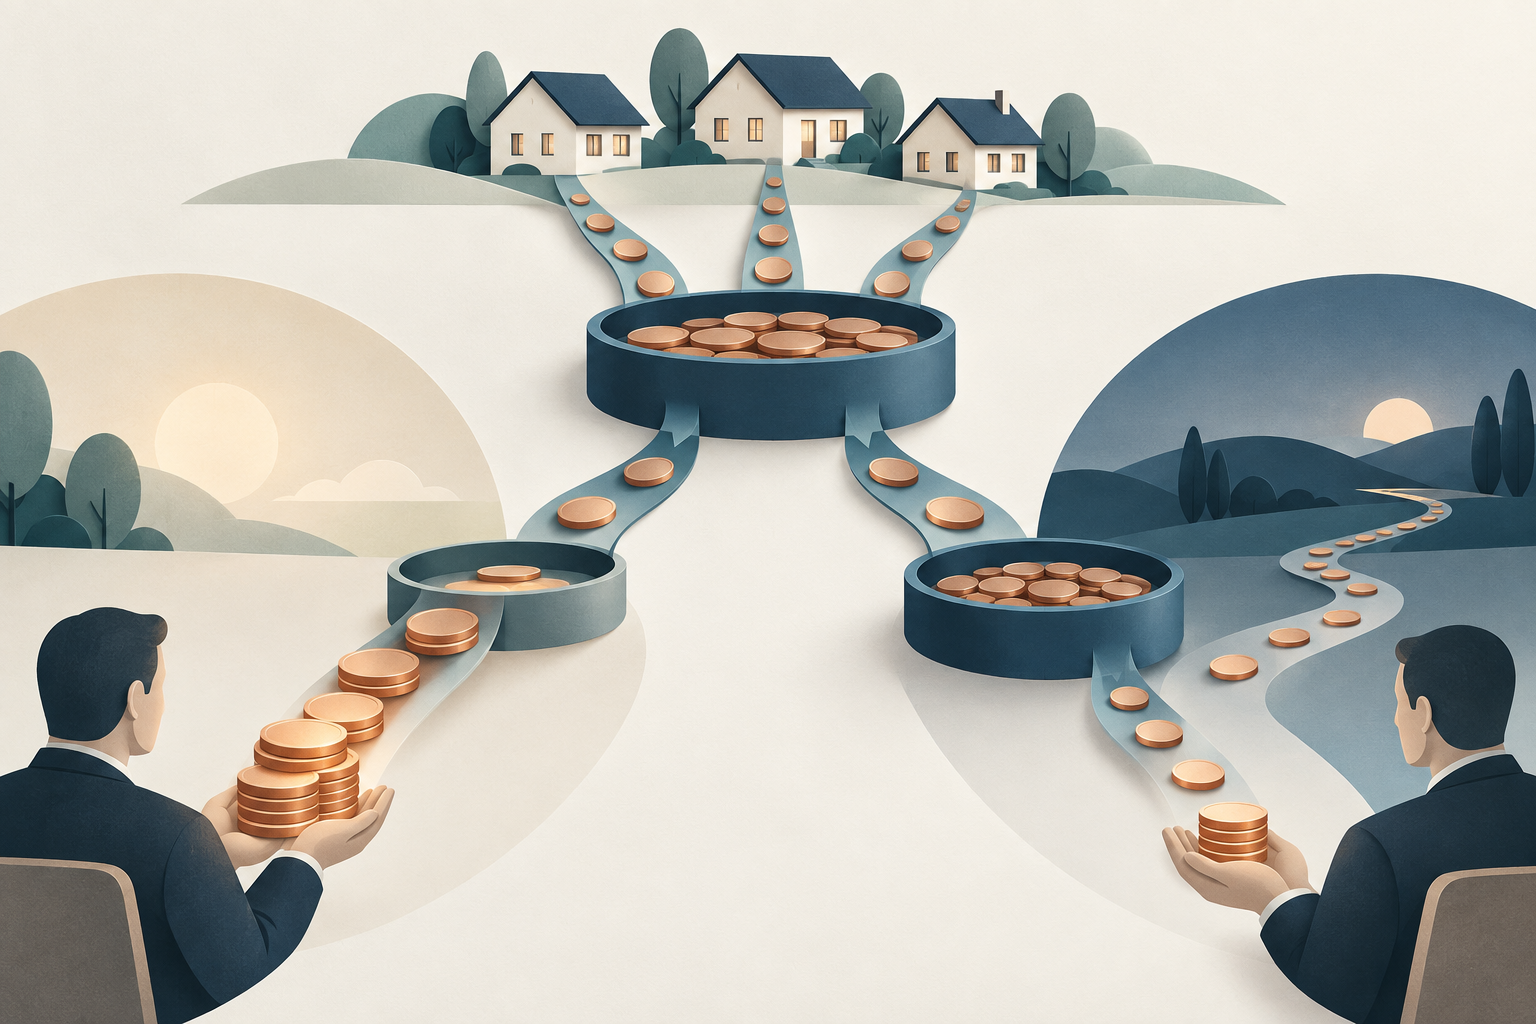
Apabila kadar naik, bayaran perlahan memanjangkan pendedahan
Jika kadar hipotek baharu lebih tinggi daripada pinjaman sedia ada, pembiayaan semula biasanya kurang menarik. Prinsipal pulang lebih perlahan dan hayat MBS yang dijangka memanjang ketika kadar diskaun meningkat. Pelabur lebih lama terdedah kepada aliran kupon lama yang lebih rendah; inilah risiko lanjutan. Duration yang hanya menggunakan satu laluan bayaran awal boleh terlepas maklum balas: kadar mengubah keputusan peminjam, keputusan mengubah aliran tunai, dan aliran baharu mengubah harga serta duration. Kesannya bergantung pada kupon, harga, ciri pinjaman dan model.
Kecembungan negatif menerangkan tindak balas tidak simetri
Bon tanpa opsyen dengan aliran tetap biasanya mempunyai kecembungan positif. Opsyen bayaran awal peminjam boleh membengkokkan tindak balas harga MBS ke arah bertentangan dalam julat kadar tertentu: kadar turun mempercepat bayaran dan mengehadkan kenaikan harga; kadar naik memperlahankan bayaran dan memanjangkan pendedahan kepada kupon lebih rendah. Kecembungan negatif tidak bermaksud kupon negatif atau kerugian pasti. Insentif pembiayaan semula, kupon, harga, umur kumpulan dan andaian turun naik penting. Lihat bahan risiko kadar faedah FHFA dan panduan kecembungan bon.
WAL, duration dan CPR menjawab soalan berbeza
Weighted Average Life (WAL) ialah purata masa prinsipal dipulangkan yang ditimbang mengikut amaun. Jika $25 juta dipulangkan pada tahun 1 dan $75 juta pada tahun 3, WAL = (25×1 + 75×3) ÷ 100 = 2.5 tahun. WAL tidak mendiskaunkan semua faedah dan prinsipal kepada nilai kini. Duration efektif menilai semula harga selepas kejutan kadar dan membenarkan model mengubah aliran tunai dijangka. CPR ialah kelajuan tahunan, SMM asas bulanan, WAL masa pulangan prinsipal purata, duration kepekaan harga dan tarikh matang akhir ialah syarat kontrak. OAS juga bergantung pada model. Kajian FHFA tentang ketidakpastian bayaran awal dan OAS menyebut ralat model dan ramalan serta risiko kredit dan kecairan.
Semak kumpulan pinjaman dan andaian sebelum membandingkan MBS
Semak sama ada sekuriti diterbitkan agensi atau swasta, pass-through atau tranche CMO, kadar tetap atau terapung, skop jaminan, kelewatan bayaran, fi dan ciri khas kumpulan. Kemudian periksa faktor baki, kupon purata, umur pinjaman, tempoh berbaki serta maklumat peminjam dan wilayah yang tersedia. Pastikan CPR untuk hasil, WAL dan duration ialah data sejarah, kadar semasa atau senario; bandingkan kelajuan pantas dan perlahan serta pergerakan kadar selari dan tidak selari. Jaminan tidak menghapuskan risiko harga, kecairan, pelaburan semula, bayaran awal atau model. Artikel ini menerangkan MBS pass-through kediaman agensi AS dan bukan cadangan pelaburan. Lihat juga panduan duration ETF bon.
Soalan lazim
Q1Adakah CPR tinggi bermakna lebih banyak pinjaman gadai janji gagal bayar?
Tidak. CPR menerangkan kelajuan bayaran awal yang diukur atau dimodelkan. Takrif data boleh memisahkan bayaran sukarela, berjadual, tambahan dan tidak sukarela.
Q2Adakah WAL sama dengan duration?
Tidak. WAL mempuratakan masa prinsipal dipulangkan. Duration efektif menganggar kepekaan harga sambil membenarkan model mengubah aliran tunai jangkaan.
Q3Adakah jaminan agensi menghapuskan risiko MBS?
Tidak. Penerbit dan skop jaminan penting, tetapi risiko harga, kecairan, pelaburan semula, bayaran awal dan model masih ada. CMO dan MBS swasta mungkin menambah risiko.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Kumpulan bermula pada $100 juta, membayar prinsipal berjadual $0.4 juta lalu membayar awal $0.6 juta. Berapakah SMM?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Baca panduan terperinciBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
Baca panduan terperinci