

Perbandingan G-spread, I-spread, Z-spread dan OAS
Bandingkan G-, I- dan Z-spread serta option-adjusted spread melalui formula, contoh dan batas model
Dalam panduan iniMengapa terdapat beberapa ukuran spread bon?
Ringkasan ringkas
Spread bon semuanya menunjukkan perbezaan hasil atau penilaian, tetapi lengkung rujukan dan andaian aliran tunainya tidak sama. G dan I membandingkan bon dengan satu hasil rujukan; Z menggunakan seluruh lengkung spot; OAS menambah pelarasan berasaskan model bagi opsyen terbenam.
Mengapa terdapat beberapa ukuran spread bon?
Spread bon ialah perbezaan antara hasil bon atau kadar diskaun dalam model dengan ukuran rujukan. Pelabur menggunakannya untuk membandingkan bon, menerangkan pampasan bagi risiko dan memisahkan sebahagian pergerakan kadar faedah daripada kesan penerbit atau pasaran. Hasilnya bergantung pada lengkung dan kaedah kiraan, jadi angka yang berbeza tidak semestinya kesilapan aritmetik.
CFA Institute membezakan spread penanda aras, G-spread, I-spread, Z-spread dan option-adjusted spread. Setiap satunya mempunyai kelebihan dan batasan. Soalan yang berguna bukan singkatan mana sentiasa terbaik, tetapi lengkung apa yang menjadi rujukan, sama ada satu hasil atau setiap aliran tunai digunakan, dan sama ada opsyen terbenam dimodelkan.
Spread lazimnya dinyatakan dalam mata asas. Satu mata asas bersamaan 0.01 mata peratusan; perbezaan 1.25 mata peratusan ialah 125 mata asas. Spread bukan kupon, pulangan tambahan yang dijamin atau kebarangkalian mungkir secara langsung. Ia ialah perbandingan pasaran di bawah konvensyen tertentu.
Spread penanda aras ringkas dan G-spread
Spread ringkas atau nominal menolak hasil bon kerajaan pilihan daripada hasil hingga matang bon yang lebih berisiko. Perbandingan yang bermakna sepatutnya menggunakan mata wang yang sama dan tempoh matang yang hampir. Tempoh yang sangat berbeza mencampurkan kesan titik lengkung hasil yang berlainan dengan perbezaan penerbit.
G-spread atau spread kerajaan lazimnya membandingkan hasil hingga matang bon dengan hasil kerajaan yang diinterpolasi untuk tempoh matang serupa. Jika bon korporat tujuh tahun menghasilkan 5.20% dan penanda aras kerajaan sepadan ialah 4.55%, G-spread ialah 0.65 mata peratusan atau 65 mata asas. Interpolasi menganggarkan titik lengkung antara bon kerajaan yang diperhatikan; pemilihan penanda aras dan pembinaan lengkung mengikut amalan pasaran.
Dengan merumuskan dua hasil pada satu titik tempoh matang, G-spread mudah diterangkan. Namun, ia tidak mendiskaunkan setiap kupon menggunakan kadar lengkung pada tarikh bayarannya sendiri dan tidak menyingkirkan kesan kecairan, kredit, cukai atau opsyen daripada perbezaan itu.
I-spread menggunakan kadar swap
I-spread ialah hasil hingga matang bon ditolak kadar swap kadar faedah untuk tempoh yang setanding. Huruf “I” merujuk kepada konvensyen rujukan antara bank atau swap dalam pasaran berkenaan. Dalam amalan, nyatakan mata wang, lengkung swap, tenor, pengkompaunan dan sumber sebut harga kerana konvensyen boleh berbeza mengikut pasaran dan penyedia data.
Jika hasil bon yang sama ialah 5.20% dan kadar swap tujuh tahun yang dipilih ialah 4.70%, I-spread ialah 50 mata asas. Nilainya 15 mata asas di bawah G-spread 65 kerana kadar rujukannya berbeza. Perubahan lengkung rujukan tidak bermakna risiko kredit asas bon berubah.
Lengkung swap ialah rujukan pasaran, bukan lengkung bebas risiko sejagat atau bon kerajaan tunai dalam semua keadaan. Kadar swap dan keadaan pembiayaan boleh bergerak berasingan daripada hasil kerajaan. Pastikan kedua-dua pemerhatian menggunakan konvensyen swap dan masa yang sama apabila membandingkan I-spread.
Z-spread menggunakan semua aliran tunai berjadual
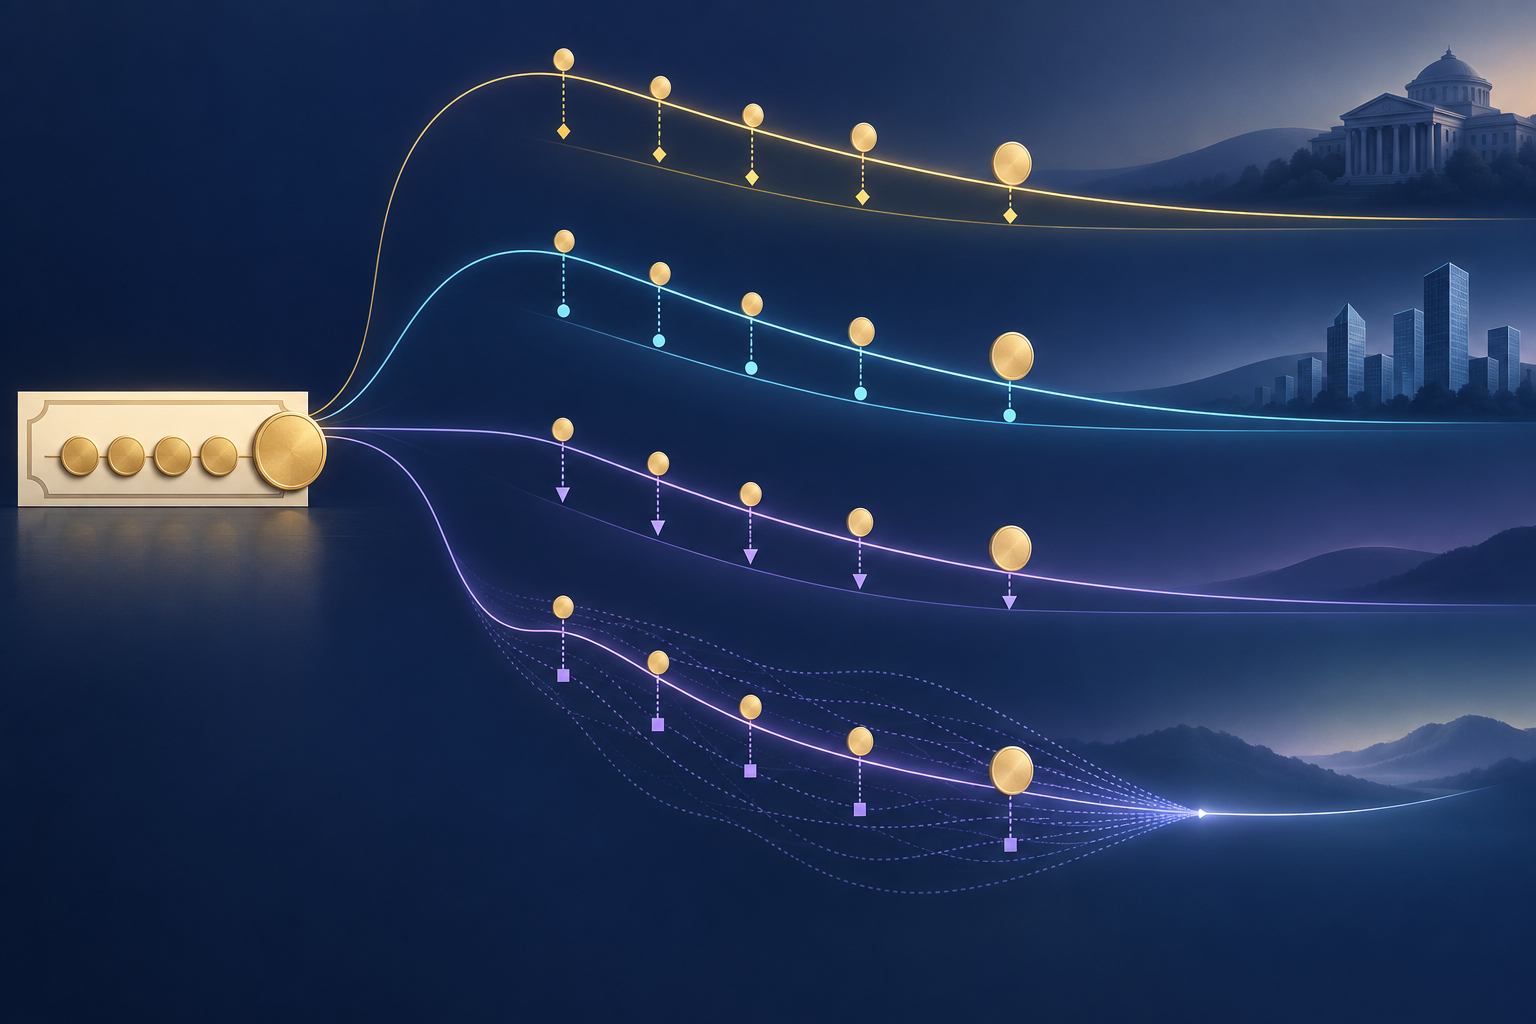
Zero-volatility spread, atau Z-spread, ialah spread tetap yang ditambah pada setiap titik lengkung spot sifar kupon supaya nilai kini aliran tunai berjadual menyamai harga pasaran. Lengkung spot menyediakan kadar bagi setiap tarikh bayaran, bukannya satu hasil untuk tempoh matang akhir sahaja.
Dengan pengkompaunan tahunan dan aliran tunai tahunan tetap, persamaan harga ringkas ialah: harga = jumlah CF(t) dibahagi (1 + kadar spot(t) + Z-spread)^t. Pengiraan sebenar turut perlu menyamakan kalendar bayaran, tarikh penyelesaian, faedah terakru, kaedah kiraan hari, pengkompaunan, pembinaan lengkung dan konvensyen harga.
Menggunakan kadar spot pada setiap tarikh kupon mengambil kira bahawa kupon pertama dan prinsipal terakhir didiskaunkan untuk tempoh berbeza. Itulah perbezaan utama berbanding menolak satu hasil kerajaan seperti dalam G-spread. Z-spread masih menambah nilai yang sama secara selari pada lengkung dan tidak memodelkan pelbagai laluan kadar faedah masa depan.
Pengiraan ini paling mudah bagi bon yang aliran tunainya tetap. Opsyen panggil, jual atau bayaran awal boleh mengubah masa atau jumlah pembayaran. Menganggap semua aliran tunai masa depan sudah diketahui boleh memesongkan perbandingan.
OAS memodelkan opsyen terbenam
Option-adjusted spread atau OAS dikira menggunakan model harga bon yang mengambil kira opsyen terbenam. Penerbit bon callable boleh membayar balik lebih awal mengikut syaratnya; peminjam dalam sekuriti gadai janji boleh membayar prinsipal lebih awal daripada jadual. Oleh itu, aliran tunai masa depan bergantung pada laluan kadar faedah dan keadaan lain.
Model mengunjurkan aliran tunai yang mungkin, mendiskaunkannya sepanjang laluan kadar yang dimodelkan dan menyelesaikan spread yang menyamakan nilai model dengan harga yang diperhatikan. Metodologi indeks ICE yang diterbitkan menerangkan OAS sebagai anjakan pada lengkung spot kerajaan serta menggunakan model kadar jangka pendek bagi sekuriti beropsyen terbenam. Penyedia lain mungkin menggunakan lengkung, model, input turun naik dan andaian aliran tunai yang berbeza.
OAS cuba mengasingkan nilai opsyen yang dimodelkan, tetapi hasilnya bukan bebas model. Perubahan pada turun naik yang diandaikan atau tingkah laku bayaran awal boleh mengubah aliran tunai unjuran dan OAS walaupun harga yang diperhatikan tidak berubah. Perbezaan Z-spread dengan OAS ialah pelarasan opsyen berasaskan model, bukannya yuran yang disebut harga atau hasil terjamin.
Bagi bon tanpa opsyen, OAS dengan lengkung dan konvensyen aliran tunai yang sama lazimnya hampir atau sama dengan Z-spread. Hubungan itu tidak patut dianggap terpakai secara automatik kepada bon callable, sekuriti bersandarkan gadai janji atau kaedah penyedia yang berlainan.
Tiga pengiraan spread untuk bon hipotesis
Anggap bon hipotesis tiga tahun tanpa opsyen, nilai muka $100, kupon tahunan 5% dan harga bersih $98. Bon membayar $5 selepas tahun pertama, $5 selepas tahun kedua dan $105 selepas tahun ketiga. Andaikan pengkompaunan tahunan dan abaikan faedah terakru serta kos transaksi.
Penyelesaian 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 memberikan hasil hingga matang sekitar 5.7447%. Jika hasil kerajaan tiga tahun terinterpolasi ialah 4.30% dan kadar swap terpilih ialah 4.45%, G-spread kira-kira 144.5 mata asas dan I-spread kira-kira 129.5 mata asas.
Sekarang andaikan kadar spot kerajaan hipotetikal 4.00% untuk tahun pertama, 4.20% untuk tahun kedua dan 4.40% untuk tahun ketiga. Dengan kadar bagi setiap tarikh bayaran, Z-spread yang menyamai harga $98 kira-kira 1.3579%, atau 135.8 mata asas. Nilainya berbeza kerana lengkung rujukan dan kaedah kiraan, bukan kerana bon berubah.
Input ini bersifat hipotetikal untuk menunjukkan pengiraan, bukannya sebut harga pasaran. Contoh tanpa opsyen ini tidak menghasilkan OAS model yang berasingan. OAS sebenar memerlukan terma bon, konvensyen harga dan penyelesaian, lengkung pilihan dan, apabila berkaitan, andaian opsyen, turun naik serta aliran tunai.
Perkara yang boleh dan tidak boleh diterangkan oleh spread
Spread yang lebih luas boleh mencerminkan jangkaan kerugian kredit, risiko penurunan penarafan, kecairan, ketidakpastian, cukai, premium risiko pasaran atau bekalan dan permintaan. FINRA menyatakan spread bon boleh berubah mengikut risiko kredit, bekalan dan permintaan serta keadaan ekonomi. Angka sahaja tidak mengenal pasti puncanya.
Spread bukan kebarangkalian mungkir. Kerugian dijangka bergantung pada kebarangkalian mungkir dan jumlah pemulihan selepas mungkir; spread pasaran juga mungkin mengandungi premium kecairan dan risiko. Spread boleh melebar tanpa perubahan pada keadaan kewangan penerbit yang dilaporkan atau mengecil sementara risiko penting kekal.
OAS indeks ialah agregat bon komponennya dan kaedah pemberat, bukannya spread seragam bagi setiap bon dalam indeks. Perubahan komposisi atau pemberat juga boleh mengubahnya. Panduan hasil bon korporat dan Treasury menerangkan sebab hasil penanda aras dan spread korporat boleh bergerak bertentangan.
Cara membandingkan angka spread dengan adil
Mula-mula kenal pasti bon dan pemerhatian: sekuriti, sisi harga bida atau tawar, masa, tarikh penyelesaian, mata wang, keutamaan, tempoh matang dan opsyen terbenam. Bida peniaga, harga tengah penilaian dan urus niaga terakhir boleh menghasilkan hasil serta spread berlainan sebelum lengkung ditukar.
Kemudian nyatakan ukuran dan lengkung rujukan. Untuk G, semak lengkung kerajaan dan interpolasi; untuk I, lengkung swap dan tenor; untuk Z, lengkung sifar, jadual aliran tunai dan pengkompaunan; untuk OAS, rekodkan model harga, turun naik kadar, andaian bayaran awal atau pelaksanaan serta lengkung rujukan.
Akhir sekali bandingkan bon dengan mata wang, struktur, penarafan, keutamaan dan kecairan serupa. OAS 150 mata asas pada sekuriti callable tidak semestinya “lebih murah” daripada G-spread 140 pada bon bullet. Panduan konveksiti bon menerangkan sensitiviti harga; panduan bayaran awal gadai janji menunjukkan kepentingan aliran tunai model.
Soalan lazim
Q1Adakah OAS yang lebih tinggi sentiasa bermakna peluang pelaburan lebih baik?
Tidak. Nilai lebih tinggi mungkin mencerminkan risiko kredit atau kecairan yang lebih besar, atau penilaian model yang berbeza. Bandingkan ukuran, lengkung, masa dan ciri bon yang sama.
Q2Bolehkah G-spread digunakan untuk sekuriti bersandarkan gadai janji?
Anda boleh mengira perbezaan hasil ringkas dengan label yang jelas, tetapi ia tidak mengambil kira bayaran awal yang berubah mengikut kadar. OAS direka untuk memodelkan aliran tunai berubah, namun tetap sensitif kepada andaian.
Q3Adakah spread bon sama dengan kebarangkalian mungkir?
Tidak. Ia ialah perbezaan hasil atau penetapan harga. Ia mungkin merangkumi jangkaan kerugian kredit dan premium risiko, tetapi bukan kebarangkalian langsung penerbit mungkir.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang lazimnya dibandingkan oleh G-spread?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinciCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinci