

すべてのオプションガイド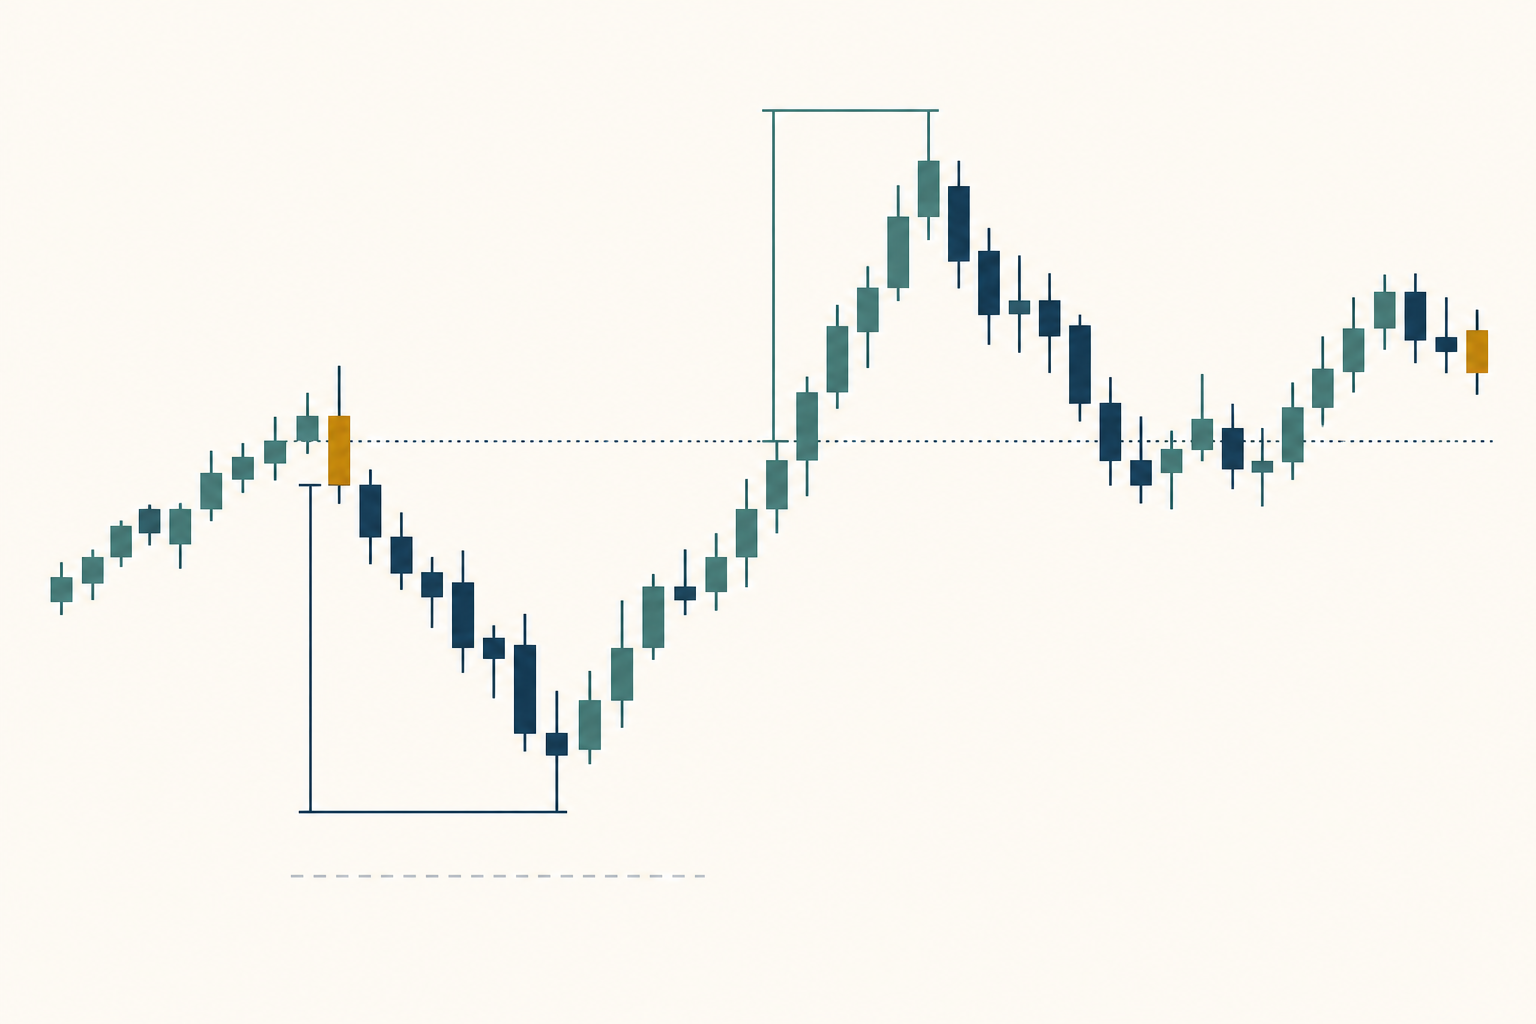
MFEとMAEは取引期間中の最高値と最安値を示しますが、どちらも決済の約定価格ではありません 問題 1 / 3
トレードの振り返り10分で読めます
MFEとMAE:ポジション保有中の値動きを測る
最大有利変動と最大不利変動の計算方法、R単位での比較、ローソク足の高値が約定を保証しない理由を説明します。
このガイドの内容値動きと決済結果を分ける
短い要約
決済損益はトレードの終わり方を示します。MFEとMAEは、ポジション保有中に価格が有利な方向と不利な方向へそれぞれどこまで動いたかを表します。値動きの測定であり、その極値で必ず決済できたという意味ではありません。
値動きと決済結果を分ける
実現損益はポジションを閉じた約定から計算し、レポートに含める費用を差し引いたものです。最大有利変動(MFE)と最大不利変動(MAE)は、定義した保有期間内で価格が最も有利・不利に動いた幅を要約します。ロングでは上昇が有利、下落が不利です。ショートでは逆になります。
たとえば初期リスクの1.6倍の含み益まで進んだあと反落し、+0.75Rで決済することがあります。この例では1.6RがMFE、+0.75Rが定義したリスク基準での決済結果です。MFEは最高値に置いた指値が約定した証明ではなく、MAEもその幅を実際に損失として確定した意味ではありません。NinjaTraderの統計定義はエントリー価格との比較で変動幅を計算し、ローソク足を使うバックテストとリアルタイムの価格追跡を分けています {source:ninjaTraderTradeStatisticsDefinitions}。
最大値を取る前に保有区間を決める
シグナルが出た足の始値や終値ではなく、実際の最初の約定から測ります。実際の決済約定で測定を終えます。足の途中でエントリーした場合、その足の高値や安値の一部は約定前に付けた可能性があります。足が確定する前に決済したなら、その後の値動きは取引区間に含まれません。どちらかを含めると変動幅を過大評価します。
一度のエントリーと一度の決済なら、約定したエントリー価格とその時点から決済までの観測値を使います。部分約定、追加建て、分割決済がある場合は、各エントリー約定で測るか、ポジション全体で測るかを先に決めてください。全体をまとめるなら数量加重平均のエントリー価格と、未決済数量の扱いを定義します。プラットフォームごとに約定のまとめ方が違うため、レポートの「トレード」が同じ意味だとは限りません。
先物では時刻に加えて、実際に取引した限月とセッションも記録します。連続先物シンボルはロール時に契約が切り替わり、過去価格が調整される場合があります。つないだ価格経路が実際に取引した限月の経路とは限りません。約定した限月の価格で計算してください。実際のポジションがロールをまたぐ場合は、通貨損益を合算する前に限月ごとの約定と数量を分けて記録します。
売買方向に合わせて計算する
実際のエントリー価格をEとします。ロングでは MFE = max(0, 保有中の最高値 − E)、MAE = max(0, E − 保有中の最安値)です。ショートでは MFE = max(0, E − 保有中の最安値)、MAE = max(0, 保有中の最高値 − E)です。ポジションが開いていた区間の極値だけを使います。
結果は気配値の価格単位で表されます。最小ティック幅で割ればティック数、ポイント価値を掛ければ1枚当たりの通貨額になります。数量が一定ならさらに数量を掛けます。MFEとMAEを正の幅で示すか、符号付きにするかを統一し、列名に明記してください。MAEを負数で記録し、別の表で損失を正数にすると平均の読み方が曖昧になります。
MESを1枚取引した例を計算する
Micro E-mini S&P 500先物のロングを仮定します。エントリーは5,200.00、初期ストップの参考価格は5,198.00で、距離は2.00ポイントです。1枚を保有している間の4本の足は、高値が5,201.25、5,203.25、5,202.00、5,201.75、安値が5,199.50、5,200.75、5,199.00、5,200.50でした。4本目のバーが5,201.50で引けた時点で決済します。安値はストップの参考価格に達していません。
最高値は5,203.25なので、MFEは3.25ポイント、0.25ポイント刻みで13ティックです。最安値は5,199.00なので、MAEは1.00ポイント、4ティックです。CMEの仕様ではMESの倍率は指数1ポイント当たり5ドル、最小ティックは0.25ポイントで、1ティックは1.25ドルです {source:cmeMicroEMiniSP500ContractSpecifications}。費用前の1枚当たりMFEは16.25ドル、MAEは5ドルです。実際の決済は1.50ポイント上なので、総損益は7.50ドルです。数字は計算説明用の仮定で、実取引や現在の相場、予測ではありません。
価格変動、R、口座損益を別々にする
初期の価格リスクは 2.00ポイント × 5ドル = 1枚当たり10ドルです。この費用前の金額を1Rと定義すると、MFEは 16.25 ÷ 10 = 1.625R、MAEは 5 ÷ 10 = 0.50R、決済結果は 7.50 ÷ 10 = 0.75Rです。Rの分母は初期ストップまでの距離で決め、あとから到達したMFEで変えません。
価格データの限界を踏まえる
足の始値、高値、安値、終値は価格範囲を示しますが、足の中でどの順に付けたかまでは分からないことがあります。同じ足がストップと目標価格の両方に触れた場合、OHLCだけではどちらの注文が先だったか判断できません。エントリーも同じ足なら、高値や安値が約定前に付けた可能性もあります。精密に見えるMFE・MAEが、仮定した値動き順に依存する場合があります。
過去検証のシミュレーターにはそれぞれの規則があります。TradingViewのPine戦略資料は、ブローカーエミュレーターが足内部の価格順をどう仮定するか、より細かい時間足データで過去の約定を精緻化する方法を説明しています {source:tradingViewPineStrategyBrokerEmulator}。別の案内では手数料、スリッページ、約定設定を扱います {source:tradingViewBrokerEmulatorSupport}。これらは各プラットフォームの規則であり、別のブローカーの実際の価格経路を証明するものではありません。順序が重要なら時刻付きの約定や気配値データを使い、そうでなければ足の時間幅と未解決のケースを保守的に記録します。
有利な例だけを選ばず分布を比べる
同じセットアップの版、商品、方向、価格データ、数量のまとめ方、Rの分母を使う取引同士で比較します。負けた取引も含め、件数を記録します。少数の大きな変動は平均を大きく動かすことがあるため、中央値や選んだ分位点も確認します。ルールが異なる場合、ロングとショート、取引セッションを分けるほうが適切です。
MFEが大きい負け取引が、必ず決済失敗を意味するわけではありません。MAEが大きい勝ち取引も、広いストップのほうがよい証拠にはなりません。結果別のグループは観測値の記述であり、反事実を示しません。0.5Rで閉じるストップだったなら、広いルールの下で後に勝ちとなった同じ取引は、すでに保有していなかったかもしれません。Wileyのテクニカルシステム検証の章では、MFEとMAEをリスクや取引のばらつきを見る追加の観点として扱い、単独の評価にしていません {source:wileyTechnicalAnalysisSystemDesignAndTesting}。
パターンを検証可能なルールにする
変動幅を見てからストップや目標を選ぶのではなく、検証する問いを作ります。たとえば「セットアップAで2本目の確定足までに1R以上のMFEへ達した取引は、事前に決めたトレーリング規則を使うと費用後の期待値が変わるか」のように定義します。条件、注文方法、費用、時間制限を分析前に固定してください。決済方法を変えれば、保有継続する取引とその後に観測される経路も変わるので、規則全体を再生します。
同じ標本の中で複数の閾値がよく見える場合は、探索した内容を記録し、選択に使っていない後続データで検証します。そうすれば、すでに見た価格経路に偶然合う規則を選ぶリスクを抑えられます。まず先物取引計画でセットアップとストップを固定し、目標価格の設定と先物ATRストップ距離も確認してください。
よくある質問
Q1MFEはその利益を実際に得られたという意味ですか?
いいえ。定義した区間で観測した価格極値です。その水準に置いた指値は注文順位や数量のため約定しない場合があり、スプレッドと費用も影響します。
Q2MAEだけで次のストップ価格を決められますか?
それだけでは決められません。MAEは特定のエントリー、決済、データ規則のもとでの過去の経路です。別のストップでは保有する取引が変わるため、全体を検証します。
Q3エントリーと同じ足の高値・安値を使えますか?
約定後の価格だけを分けられる場合に限ります。約定前後の動きが混ざるなら、より細かい時刻データを使うか未解決の観測として記録してください。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
ロングMESが5,200.00で約定し、保有中の最安値が5,199.00でした。MAEは何ポイントですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
アイデアを再現可能なルールに変える先物トレードプランの作り方目標、エントリー条件、ポジションサイズ、証拠金バッファ、注文手順、記録、停止条件を含む実行可能な先物プランを作ります。市場仮説を実行可能で検証できる出口へ変える先物の利益確定目標を設定する方法構造、ボラティリティ、ティック価値、流動性、リスク限度から先物の目標価格を作り、指値・ブラケット・分割決済を設計します。テクニカル取引の手法先物ストップのATR:True Rangeを契約リスクに換算するATRが窓をどう含むか、平滑化やチャート設定で値が変わる理由、ATRの距離をティックと契約リスクへ換算する方法を解説します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します許容契約数はリスク予算とは別ですオプションの建玉制限と行使制限の違い上場オプションの建玉制限と行使制限の違い、同一方向での集計や報告が重要な理由、証拠金や買付余力だけでは許容数量を示せない理由を解説します