

すべてのオプションガイド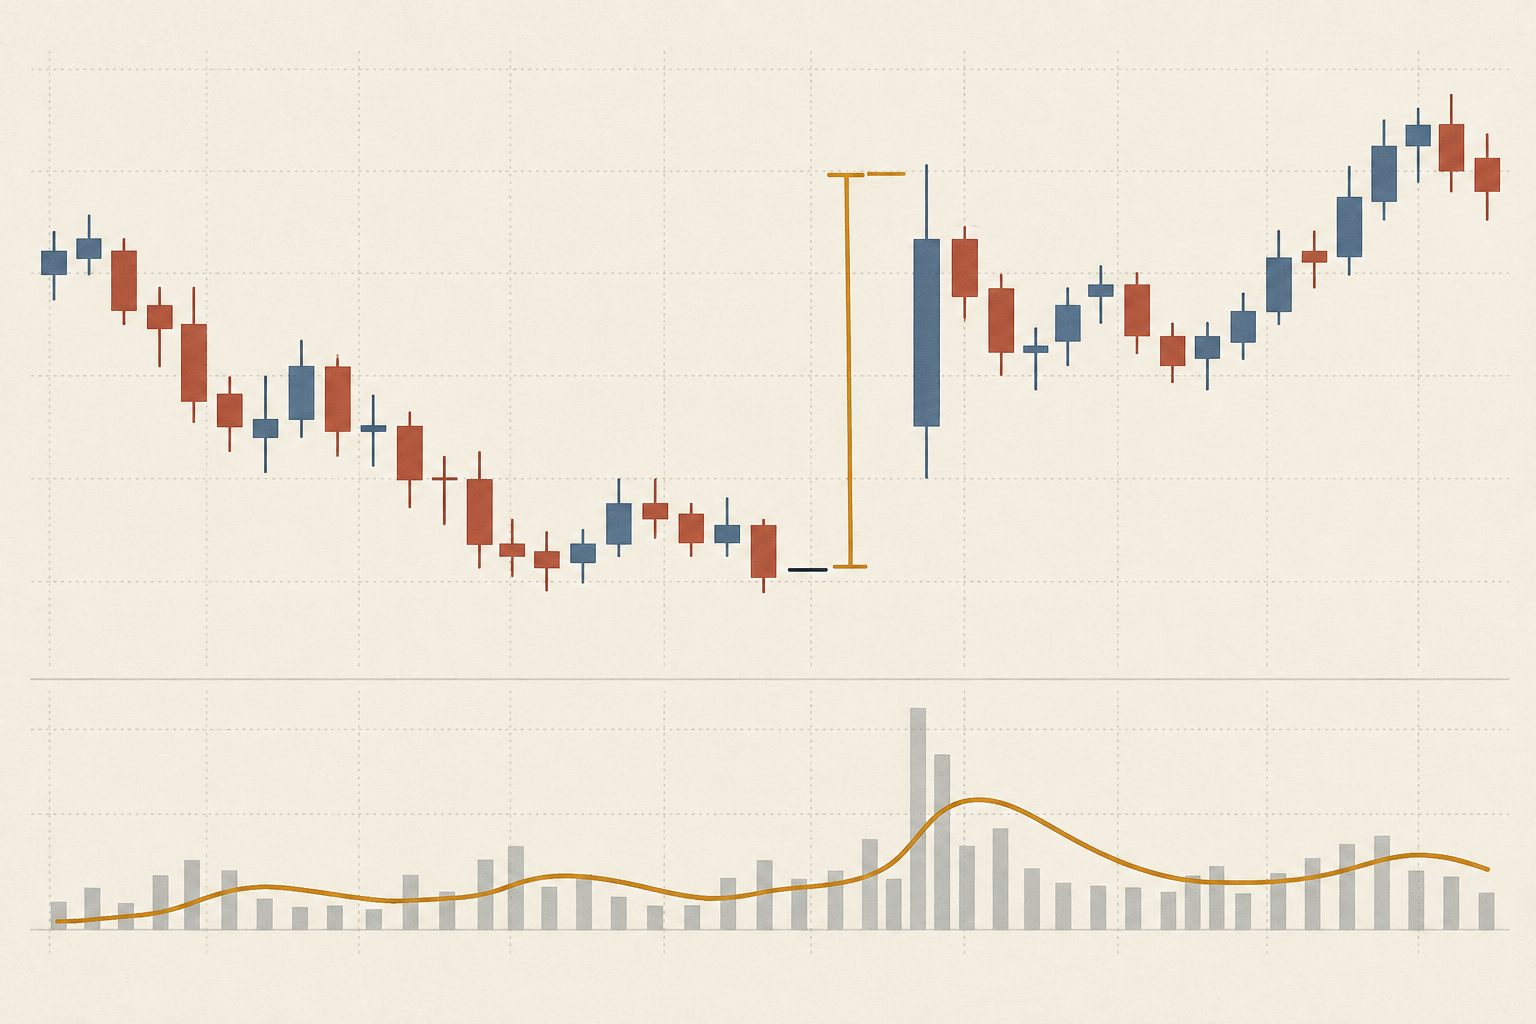
True Rangeが窓をまたぎ、ATR曲線が最近のレンジを要約しています。売買シグナルを示す図ではありません 問題 1 / 3
テクニカル取引の手法読了時間 10分
先物ストップのATR:True Rangeを契約リスクに換算する
ATRが窓をどう含むか、平滑化やチャート設定で値が変わる理由、ATRの距離をティックと契約リスクへ換算する方法を解説します。
このガイドの内容ATRで分かること、分からないこと
短い要約
Average True Range(ATR)は、選択したバー系列におけるTrue Rangeの平均的な大きさを測ります。単位は価格で、方向は示しません。ストップ幅の入力に使う前に、取引する契約、セッション、時間足、平滑化、ティック価値をそろえてください。
ATRで分かること、分からないこと
ATRは直近の価格レンジの大きさを要約します。次の値動きが上か下か、ストップが機能する確率、チャートからの予測を示すものではありません。値が高いのは、選んだバー系列で最近広いTrue Rangeが記録されたという意味に限られます。エントリーシグナルでも安全な損失上限でもありません。TradingViewは、窓や値幅制限の動きを反映し得るボラティリティ指標としてATRを説明しています([ATRガイド]({source:tradingViewAverageTrueRangeSupport}))。
ATRはチャートの価格単位で表示されます。指数ポイント、バレル当たりのドル、ブッシェル当たりのセントなどです。これは口座通貨でのリスクではありません。契約乗数、最小ティック、契約数、執行コストも反映します。
True Rangeはローソク足の高安幅だけではない
バーtについて3つの距離を計算し、最大値を使います。TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|)。HとLは現在バーの高値と安値、C₍t−1₎は前バーの終値です。絶対値を使うため、値は非負で方向を持ちません。
前の終値が100.00で、次のバーの高値が105.20、安値が104.40だとします。高安幅は0.80ですが、前の終値から高値まで5.20、安値まで4.40です。したがってTrue Rangeは5.20となり、バー間の窓を記録します。TradingViewはこの3つの比較を示し、Pineの組み込み関数の説明では、前の終値がない場合にta.tr(true)が高値−安値を使うとしています([組み込み関数ガイド]({source:tradingViewPineBuiltins}))。
平滑化によってATRの反応速度が変わる
初期値を設定した後、n期間ATRのWilder方式の更新式はATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ nです。n = 14、前のATRが1.20ポイント、新しいTrue Rangeが2.60なら、(13 × 1.20 + 2.60) ÷ 14 = 1.30ポイントです。新しいバーを反映しつつ、履歴全体を置き換えません。
TradingViewのATRはRMAが既定で、設定ではSMA、EMA、WMAも選べます。同じバーでも方式によって値は変わります。期間と初期値の決め方も結果に影響します。あるチャートの14本RMAを、別のチャートの14本単純平均と同じだと考えないでください([ATRガイド]({source:tradingViewAverageTrueRangeSupport}))。
取引対象と同じチャート系列を使う
商品と限月、バー間隔、セッション定義、データフィード、前終値のルール、平滑化、期間、ATRに確定バーと形成中バーのどちらを使うかを記録します。通常取引時間だけのチャートと全セッションのチャートでは、夜間の値動きの扱いが異なることがあります。連続先物系列は限月を接続・調整する場合があるため、大きなレンジを基に数量を決める前に、実際に取引できる契約とロール処理を確認してください。連続先物チャートと取引可能な契約も参照してください。
バー形成中にATRを再計算すると、高値・安値・レンジは変化します。過去の判断時点で最終バー値が分かっていたように扱うバックテストは、その時点では得られない情報を使っています。直近の確定バーを使うのか、リアルタイムの推定値を使うのかを決め、アラートや検証でも同じタイミングを保ちます。
ATR倍率を有効なティック幅に換算する
仮にATRが指数1.30ポイント、計画距離が2 ATRだとします。未調整の距離は1.30 × 2 = 2.60ポイントです。CMEのMicro E-mini S&P 500先物は指数1ポイント当たり5ドル、最小ティックは0.25ポイントです。2.60 ÷ 0.25 = 10.4ティックなので、外側に11ティックへ丸めると2.75ポイントになります。1ティック1.25ドルで、コスト前の計画価格リスクは契約当たり13.75ドルです([CME契約仕様]({source:cmeMicroEMiniSP500ContractSpecifications}))。
倍率2は計算例であり、推奨設定ではありません。エントリー方向へ丸めると、指定した距離よりストップが狭くなります。他の商品では正確なティック刻みと価値を再確認してください。ポイントやピップの現金価値は一律ではありません。先物のティック価値と契約乗数も参照してください。
距離を使って数量を計算する
仮の最大計画損失を100ドル、往復コストを契約当たり2ドルとします。契約当たりの分母は13.75 + 2 = 15.75ドルです。floor(100 ÷ 15.75) = 6契約で、トリガーを飛び越えるギャップやスリッページの前のモデルリスクは94.50ドルです。7契約なら110.25ドルとなり予算を超えます。数字は計算例であり、投資助言でも現在の手数料でもありません。CMEの[適正なポジションサイズの解説]({source:cmeProperPositionSize})でも、ストップ距離とリスク予算を別々に扱っています。
ストップのトリガー価格は約定価格や最大損失を保証しません。急変、窓、部分約定、未約定のストップリミット注文によって実損が大きくなることがあります。妥当な無効化水準でリスクが大きすぎるなら、数量を減らす、小さい契約を選ぶ、取引を見送る方法があります。希望する契約数に合わせてストップを近づけないでください。先物のポジションサイジングも参照してください。
ATRを売買仮説やシグナルと分ける
まず取引の考えが崩れる価格水準を決め、その距離が最近のレンジに対してどれくらいかをATRで表します。ATR倍率はボラティリティ調整ルールの比較に使えますが、その水準に構造的な意味があること、そこで反転すること、戦略の期待値が正であることを証明しません。2 ATRのストップは、ある設定では近すぎ、別の設定では広すぎる場合があります。
異なる銘柄の生ATRを比べるときは注意してください。名目価格が高い商品ほど生ATRも大きくなりやすい傾向があります。ATRを価格で割るATR%は規模を正規化できますが、ドルリスクへの換算、流動性の均一化、契約乗数の違いへの対応にはなりません。判断目的に合った指標を選びます。
ルールを決める設定を固定して記録する
結果を見る前に、期間、平滑化、時間足、セッション、入力系列、確定バー基準、倍率、ティックの丸め方向、コスト想定、ストップ注文の執行条件を固定します。多くの期間や倍率を試して最良のチャートを選んだ場合は、検索全体を記録し、その後のデータでルールを評価します。スプレッド、手数料、スリッページ、窓、未約定のストップを含めます。
限月、ATR値と時刻、前終値、True Rangeの各値、式と平滑化、未調整の距離、丸めたティック数、ティック価値、計画数量、コスト、実際の約定を記録します。ATRはレンジの要約にすぎません。リスク見積もりを再現できるかは、記録と執行データで確認します。ストップ位置と注文については先物のストップロス設定方法を参照してください。
よくある質問
Q1ATRは次の価格変動を予測しますか?
いいえ。選んだデータと平滑化設定で最近のTrue Rangeの大きさを測ります。方向は示さず、次も同じ幅になるとは限りません。
Q214期間ATRが常に正しい設定ですか?
いいえ。14はよく使われる初期値で、万能の最適値ではありません。バー間隔、セッション、商品、判断期間で測定対象が変わります。
Q3先物のストップはすべて2 ATR離すべきですか?
いいえ。倍率はルールへの入力で、あらゆる取引で妥当性が確認された距離ではありません。仮説の無効化とリスクを先に決め、現実的なティック丸めと執行コストで検証します。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
前の終値は100.00、次のバーの高値は105.20、安値は104.40です。True Rangeはいくつですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
市場に試される前に出口を決める先物のストップロスを設定する方法論理的なストップ水準を決め、ティック距離を金額リスクに換算し、枚数とストップ注文の種類を選ぶ方法です。取引の考えを契約枚数に変える先物のポジションサイズ:何枚取引すべきか損失に使える金額と一枚当たりの不利なシナリオから先物の枚数を考え、証拠金・現金・相関エクスポージャーを別々に点検する、非推奨型の手順を解説します表示価格の動きを現金エクスポージャーへ先物のティック価値と契約乗数を解説先物の最小値幅、ティック価値、契約乗数が価格変動を損益・エクスポージャー・ヘッジ数量へ換算する仕組みを説明します滑らかな価格履歴でも各時点の正確な契約が必要です連続先物チャートと取引可能な契約連続先物系列が限月をつなぐ方法、ロールギャップが現れたり消えたりする理由、チャートが注文や口座損益の記録ではない理由を説明します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します