

すべてのオプションガイド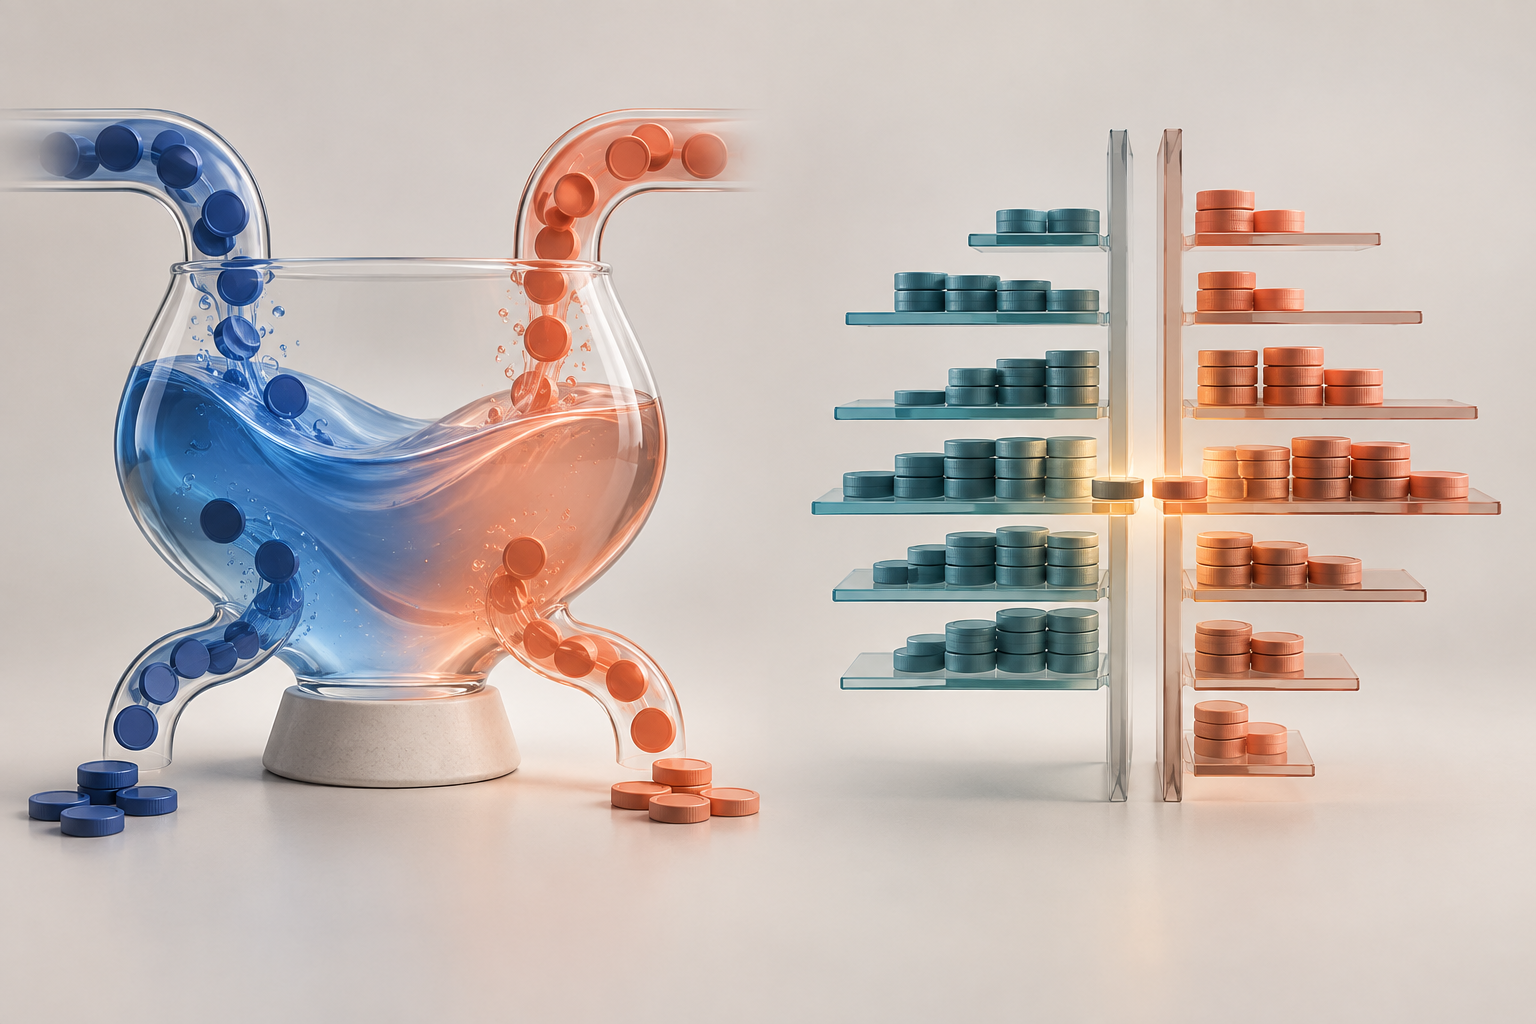
プールによる価格形成と売買注文のマッチングの概念比較です。実際の価格や数量は示していません。 問題 1 / 3
DEXの市場構造12分で読めます
AMMとオーダーブック型DEX:価格と流動性の仕組み
AMMの準備金とオーダーブックの注文がどのように約定可能価格を作るかを、2つの仮定例とLP・メイカーのリスクを通して比較します。
このガイドの内容市場構造を比べると何が分かるか
短い要約
AMMの価格提示はプールの状態と計算式から生まれます。オーダーブック型DEXでは、参加者が提示した価格・数量の注文と、その市場固有のマッチング規則から生まれます。どちらも、希望価格の近くにある流動性が少なければ平均約定価格が悪化しえます。市場構造だけでは、資産の保管者、決済の確定時点、利用者への保護は分かりません。
市場構造を比べると何が分かるか
「DEX」は単一の取引方式を指す言葉ではありません。自動マーケットメーカー(AMM)はトークンの準備金と価格ルールを使い、トレーダーはプールと直接交換します。オーダーブックは買い注文と売り注文を価格・数量ごとに集め、互換性のある注文を市場のルールでマッチングします。
違いは、約定可能な価格がどう形成され、流動性がどう市場に出されるかです。これだけで常に安い、または安全な方式を決めることはできません。手数料、実際の板の厚さ、ルーティング、ネットワーク、カストディ、決済方法は、具体的なアプリや基盤ごとに異なります。
表示価格は取引したい数量と一緒に見る必要があります。最良価格に表示されている数量が少なければ、大きな注文は複数の板の価格を使ったり、AMMプールのトークン比率を大きく変えたりします。
このガイドでは、異なる流動性条件を使った仮定例で仕組みを比べます。同じ市場を比べたテストではなく、AMMとオーダーブックの優劣を示すものでもありません。価格インパクト、スリッページ、最低受取額、MEVの説明はDEXスワップのガイドで詳しく扱っています。
AMMが価格を提示する仕組み
単純化した定積AMMでは、xとyを2種類のトークン準備金とし、その積をkとします。x × y = k。準備金の比率から限界価格を求められ、スワップで準備金が変わると、曲線に沿って価格も変わります。Uniswapの公式解説はプールとスワップの仕組みを説明していますが、すべてのAMMが同じ曲線や会計方式を使うわけではありません。
ETHとUSDCのプールを考えます。ETH準備金が減ってUSDC準備金が増えると、後から取引するETHは先に取引したETHより多くのUSDCを必要とします。そのため、開始時のスポット価格と、プールのかなりの部分を使う注文の平均価格は同じとは限りません。差は注文量と準備金の大きさ、そして採用される曲線によって決まります。
x × y = kは理解のための単純化で、全AMM共通の仕様ではありません。たとえばUniswap v3ではLPが価格範囲を選び、その範囲内で集中流動性を提供します。また、スワップ手数料が準備金に与える影響はプールのバージョンや設定によって異なります。価格を比べる際は、プール、通貨ペア、バージョン、価格範囲、手数料を確認しましょう。
ユーザーには1回のスワップに見えても、ルーティングが影響することがあります。アグリゲーターは複数のプールを比べたり注文を分割したりするため、表示価格は提案された経路とその前提を反映し、AMM一般の固定的な性質ではありません。
オーダーブックが価格を提示する仕組み
オーダーブックには、価格ごとの買い注文・売り注文と数量が並びます。最良bidは最も高い買い価格、最良askは最も低い売り価格です。その差がスプレッドで、両者の平均はミッド価格です。しかし、どちらも任意の数量をその価格で取引できる保証ではありません。
成行注文など板を取る注文は、通常、条件に合う最も有利な注文から約定し、必要なら次の価格水準へ進みます。指値注文は買いなら上限、売りなら下限の価格を指定しますが、板に残る、部分約定する、あるいは約定しない場合があります。注文ルールは市場ごとに違います。例としてHyperCoreの文書は、注文が価格・時間の優先順位でマッチされ、tickとlotの単位に従うことを説明しています。Hyperliquidのオーダーブック文書に記載されるのはその市場固有のルールです。
複数の価格に板が表示されていても、注文時点でアクセスできる深さが重要です。数量は取消し、変更、または先に約定される可能性があります。Hyperliquidの注文タイプにはmarketやlimit、GTCやIOCなどがありますが、別のDEXが同じ規則を使うとは限りません。
どちらの方式でも、希望価格近辺の流動性は重要です。スプレッドが狭い板でもask側の数量が少なければ、大口購入の平均コストは高くなりえます。同様に、厚いAMMプールは薄いプールより大きな注文を小さい価格変化で吸収しやすくなります。
2つの仮定上の取引例
以下は仕組みを切り分けるための例です。手数料とgasを除き、USDCはおおむね1ドル相当と仮定します。流動性の条件が異なるため、常に一方が優れていることを示す比較ではありません。
AMMの例。 単純化したv2プールに1,000 ETHと2,000,000 USDCがあるとします。初期積は k = 1,000 × 2,000,000 = 2,000,000,000、初期スポット価格は 1 ETHあたり2,000 USDCです。買い手が正確に100 ETHの受け取りを指定します。ETH準備金は900になり、手数料なしの積を保つため、USDC準備金は 2,000,000,000 ÷ 900 = 2,222,222.22 USDCになります。
必要な入力は約 222,222.22 USDC。平均約定価格は 1 ETHあたり2,222.22 USDCで、開始時スポットより約 11.11%高くなります。これは100 ETH全体の平均です。取引後の準備金比率から得る限界価格はこれとは異なります。
オーダーブックの例。 仮定上のミッド価格は2,000 USDC、最良bidは1,999、最良askは2,001です。askには20 ETHが2,001、30 ETHが2,010、50 ETHが2,030で並んでいます。100 ETHを買うと3段すべてを使い、費用は 20 × 2,001 + 30 × 2,010 + 50 × 2,030 = 201,820 USDCです。平均価格は 1 ETHあたり2,018.20 USDCで、ミッド価格より約 0.91%高くなります。
約定まで表示数量が残ると仮定し、手数料とgasは含みません。
これは勝敗を決める比較ではありません。準備金、表示数量、初期価格、前提が異なります。AMMの例は連続した曲線上の注文、bookの例は3つの離散した価格水準を使います。実際に選ぶなら、同じ数量と時点で市場を比較し、手数料、ルート、約定可能性、決済費用を含めて考えます。
流動性を出す人と引き受けるエクスポージャー
AMMではLPがプールまたはポジションに資本を預けます。プールの曲線に従ってトークン構成が変わり、流動性が有効な間はLPが手数料の一部を受け取ることがあります。Uniswap v3では選んだ価格範囲によって流動性を提供する価格が限られ、範囲外では片方のトークンだけになり、価格が戻るまで手数料を得られない場合があります。v3ポジションの公式ガイドが範囲選択を説明しています。
手数料は自動的な純利益ではありません。有効な流動性の割合、プール規則、受け取るトークン、価格変動、コストも結果に影響します。UniswapのLP手数料ガイドによれば、手数料は有効なポジションに分配され、v3の範囲外ポジションは手数料を得ません。プロトコルごとに規則や会計が異なります。
オーダーブックでは、makerが提示する価格と数量を決めます。venueの規則に沿って注文を取消し、更新することもできます。部分約定後、残りは注文タイプに応じて板に残るか取消されます。約定されるとmakerの保有資産が変化します。注文が板に残る間に相場が動けば、新しい市場価格に対して不利な注文になる場合があり、これはadverse selectionと呼ばれることがあります。
「受動的なLP」と「リスクのないmaker」の対比ではありません。LPは選んだ範囲や制約内でプールの曲線と資産構成を受け入れます。makerは価格水準を選べますが、注文、在庫、取消しを管理します。どちらも価格変動と費用にさらされ、手数料や戦略が結果を保証するものではありません。
注文タイプ、手数料、ルーティングが約定を変える
指値注文は許容する上限・下限価格を指定できますが、相手がいなければ約定しません。成行注文は即時約定を優先する代わりに、複数の板の価格を使うことがあります。IOCを扱う市場では、すぐに約定しない残りが取り消されます。GTCならvenueの規則に従って注文が残ります。Hyperliquidの文書は具体的な注文オプションの例であり、全DEX共通の標準ではありません。
AMMではアグリゲーターが1つ以上のプールを経由させることがあります。オーダーブックでは画面がvenueに注文を送ったり、追加条件を指定したりします。どちらでも実際に約定できる数量と、取引手数料、スプレッド、ネットワーク費用、通貨変換、待ち時間を確認してください。注文が確定する前に表示価格が変わる場合があります。
価格インパクトとスリッページは関連しますが、同じではありません。価格インパクトは利用可能な流動性に対して注文が価格を動かす推定で、スリッページは予想価格と実際の約定価格の差です。Uniswapのprice impactとprice slippageの説明で違いを確認できます。また、ethereum.orgのMEV解説は、Ethereumブロック内での取引の包含、除外、順序が価値抽出の機会を作る仕組みを扱っています。
こうした動きは各venueの設計に左右され、どの市場でも同じではありません。
市場構造だけではカストディや決済は分からない
「AMM」と「order book」は、価格の提示や注文のマッチング方法を表します。それだけでは秘密鍵の管理者、資産の保管場所、残高を記録する台帳、送金が最終になる時点は分かりません。DEXはスマートコントラクト、オンチェーン決済を伴うbook、その他の基盤を利用できます。入出金、証拠金、障害時の対応も各システムに固有です。
取引前に、どの構成要素が資産を管理するか、注文をどう送信・取消しするか、どのような検査が行われるか、部分約定後に何が起きるかを確認しましょう。オンチェーン取引には費用と確認時間があり、内部台帳を使うシステムには固有の振替・出金手順がある場合があります。価格方式は可逆性、すぐの出金、常時稼働、損失保護を保証しません。
「分散型」という言葉だけでも判断できません。カストディ、settlement、アクセス、手数料、ネットワーク、停止時の扱いについてvenueの最新文書を確認してください。この記事は市場の仕組みを説明するもので、トークン、プロトコル、venue、注文量を推奨しません。
venueや流動性を比較するチェック項目
注文する側は通貨ペア、売買方向、数量、参照価格、価格提示の時刻を記録します。AMMではプールとルート、準備金、曲線、手数料、推定受取量を確認します。bookではスプレッド、注文が通過する各水準の数量、注文タイプ、部分約定リスクを見ます。spot、midpoint、最良askだけでなく、予想平均価格を比べましょう。
次に、取引・プロトコル手数料、gasや他のネットワーク費用、ルーティング、変換、出金にかかる費用を加えます。価格変動、取消注文、流動性の撤去、遅延、決済条件など、提示から確定までに変化する前提も考えます。同じ数量、同じ時間帯で比較すると判断しやすくなります。
流動性を提供する側は、トークン構成、相対価格、有効なシェアと範囲、実際に得られる手数料、入金・管理・出金費用を確認します。AMMポジションと指値注文は同じ道具ではなく、流動性の出し方と在庫の変化が異なります。関連項目として、AMM流動性とimpermanent lossのガイド、DEXスワップとスリッページのガイド、Hyperliquid HIP-3無期限先物のガイドも参照してください。
よくある質問
Q1オーダーブックはAMMより常に安いですか?
いいえ。実行したい数量に対する深さ、スプレッド、手数料、ルーティングなどで変わります。最良askが競争力のある板でも、近い水準の数量が少ない場合があります。AMMも曲線に沿って価格が動きます。この記事の例は異なる流動性条件を使っており、方式を順位づけるものではありません。
Q2指値注文なら価格と約定が保証されますか?
venueの規則に沿って許容価格を指定できますが、相手が見つかることや全量約定は保証されません。一部約定、未約定のまま残る、あるいは失効する場合があります。有効期間と取消条件も確認してください。
Q3AMMの曲線やbookを見れば、資産を誰が管理しているか分かりますか?
いいえ。曲線とbookは、価格提示や注文のマッチング方法を説明します。カストディ、決済、確定、出金、保護はプロトコルやvenueの具体的なアーキテクチャと規則によって決まります。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
単純化した定積AMMの価格提示は何から決まりますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
DeFiの流動性提供DeFi流動性プール:LP手数料、リバランス、インパーマネントロスAMMスワップでトークン残高がどう変わるかを解説し、手数料なしの例を計算して、LP手数料、v3の価格範囲、単純保有のリスクを比較します。DEXスワップの執行DEXスワップの価格インパクトとスリッページ:最小受取量とMEVリスクプールの深さが価格インパクトに与える影響、最小受取量が保留中のスワップを制限する仕組み、許容幅を広げると不利な執行を受け入れやすくなる理由を説明します。Hyperliquid HIP-3市場Hyperliquid HIP-3無期限先物:市場構造・手数料・リスクビルダーが展開するHIP-3無期限先物と標準市場の違いを、オラクル、証拠金、手数料、決済に関するデプロイヤーの権限とともに解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明しますオプションの基礎コール・オプションとは?コールの買い手が持つ権利、売り手の義務、権利行使価格の意味を基礎から説明します