

すべてのオプションガイド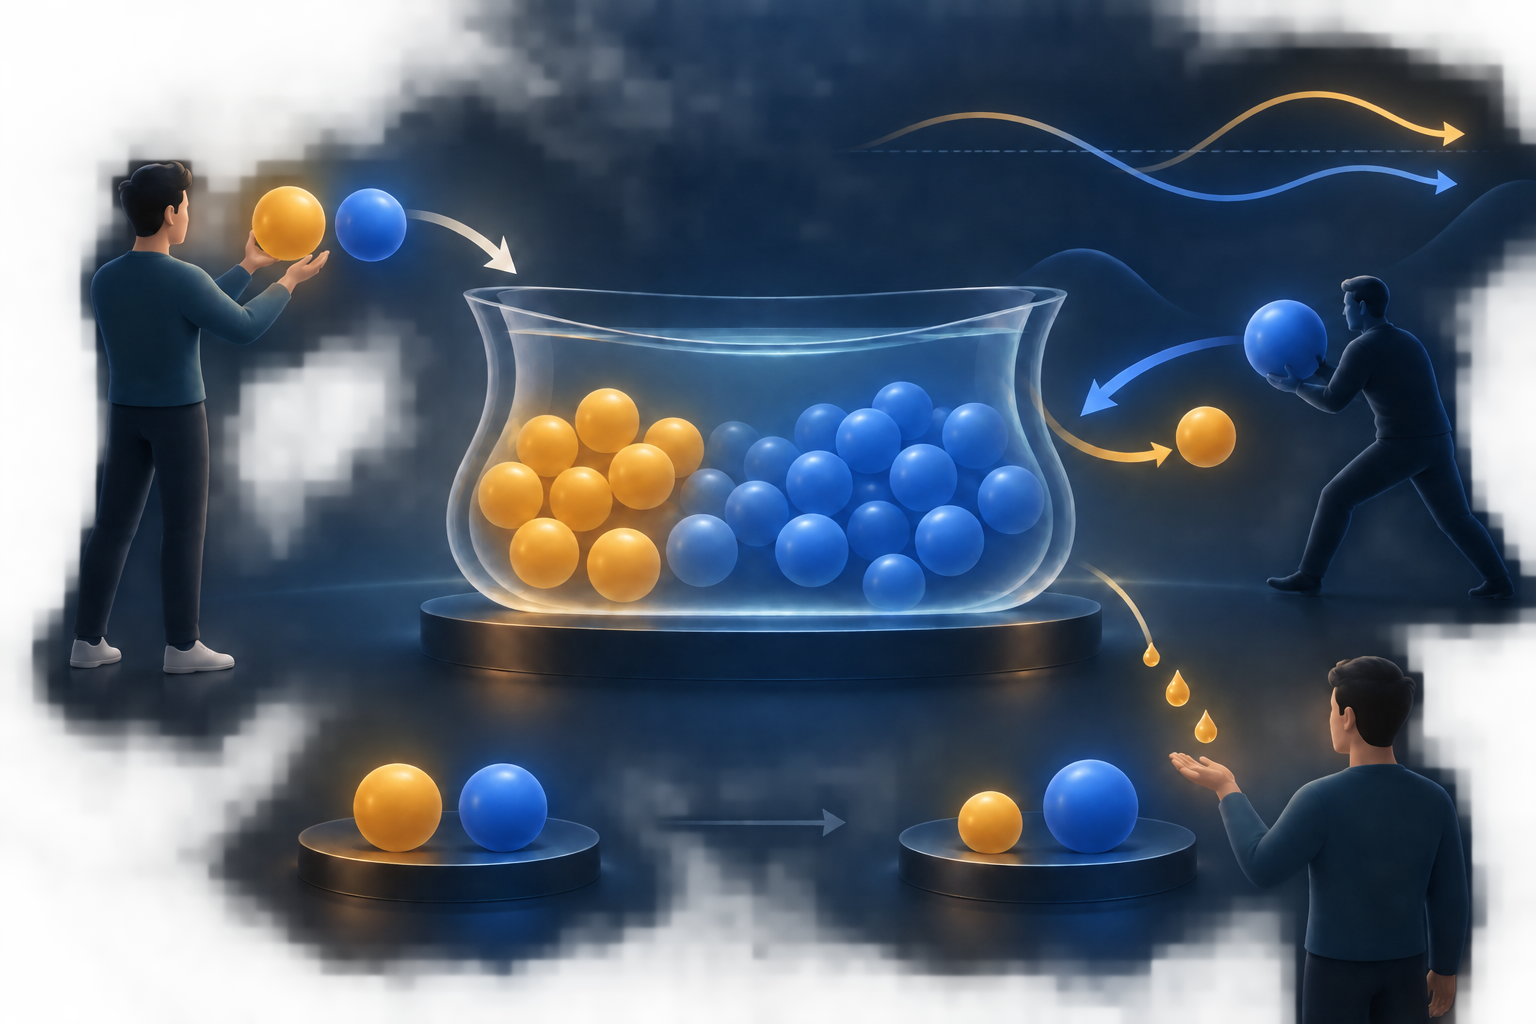
流動性プールでトークン構成が変わる場合と、元の数量を直接保有する場合の概念比較です。実際の価格や数量は示していません。 問題 1 / 3
DeFiの流動性提供12分で読めます
DeFi流動性プール:LP手数料、リバランス、インパーマネントロス
AMMスワップでトークン残高がどう変わるかを解説し、手数料なしの例を計算して、LP手数料、v3の価格範囲、単純保有のリスクを比較します。
このガイドの内容流動性提供者がプールに預けるもの
短い要約
流動性提供者はスワップ手数料を受け取っても、最初のトークンをそのまま保有した場合より価値が低くなることがあります。一定積のプールでは、相対価格が動くとスワップによってトークン構成が変わります。インパーマネントロスは明示した比較条件での相対的な差であり、必ずしもドル建ての絶対損失を意味せず、手数料がその差を埋める保証もありません。
流動性提供者がプールに預けるもの
分散型取引所の自動マーケットメーカー(AMM)は、従来の注文板で注文をマッチさせる代わりに、スマートコントラクトの準備金を使ってトークン交換を行います。流動性提供者(LP)はトークンのペアを預け、プールの持分またはポジションを得ます。これは残高の固定された預金ではありません。スワップにより、その持分を支える各トークンの数量が変わります。
持分の表し方はバージョンごとに異なります。Uniswap v2ではプールトークンが準備金に対する比例持分を表します。v3では各LPが価格範囲を選び、個別のポジションを持ちます。Uniswapの仕組みの概要で違いを確認できます。他のAMMでは曲線、会計方法、手数料、引き出し条件が異なるため、以下の例は簡略化したv2型プールに限ります。
スワップが一定積プールをリバランスする仕組み
xをETH準備金、yをUSDC準備金とすると、単純化したv2型プールでは x × y = k です。手数料を除いた限界価格はおおよそ y ÷ x USDC/ETH になります。スワップで両方の準備金が変わり、手数料の仕組みに応じて積は維持または増加します。
他市場でETHが値上がりし、プールの提示価格が低いままだと、裁定取引者はUSDCを払いプールからETHを買うことがあります。その結果ETHが減りUSDCが増え、取引コストと手数料を考慮したプール価格は外部価格に近づきます。コントラクトが価格を予測するのではなく、取引が準備金比率を変えます。Uniswap v2のホワイトペーパーは準備金の不変条件と裁定の役割を説明しています。
手数料なしでETH価格が2倍になる例
開始時に1 ETHと2,000 USDCを預け、ETHを2,000ドルとします。開始価値は4,000ドル、準備金の積は2,000です。手数料、他のLPの入出金を無視し、裁定取引でプール価格が4,000ドルに達すると仮定します。x × y = 2,000 と y ÷ x = 4,000 を解くと、準備金は約0.7071 ETHと2,828.43 USDCです。
このポジションの価値は約5,656.85ドルです。一方、最初の1 ETHと2,000 USDCを保有し続けると6,000ドルになります。差額343.15ドルは保有比較の約5.72%です。これは343.15ドルの絶対損失ではありません。LPの価値は4,000ドルから約5,656.85ドルへ41.4%上昇しています。数値は仮定上の例で、ガス代、税金、手数料、市場間の価格差を含みません。
「インパーマネント」は相対比較を表す
インパーマネントロス(IL)は、LPポジションと、最初と同じ数量のトークンをプール外で保有した場合の価値を比較します。手数料なし、全価格範囲の一定積モデルでは、ETHの価格比 r = 終了価格 ÷ 開始価格に応じて、相対差は 1 − 2√r ÷ (1 + r) となります。価格が2倍でも半分でも、この仮定では差は約5.72%です。
この式は2トークン、開始時の価値が半々、手数料なし、流動性の増減なし、プール価格が市場価格に達していることを仮定します。すべてのAMMや集中流動性ポジションに使える推定式ではありません。価格比が元に戻り、ポジションを維持していれば単純モデルの差はゼロに近づきますが、別の価格比で引き出す場合、手数料やコスト、範囲変更で結果は変わります。UniswapのIL説明も参照してください。
手数料は差を埋める可能性があるが、保証されない
スワップ手数料がLPに分配される条件は、プールのバージョンや設定、アクティブ流動性、プロトコル規則によって異なります。Uniswap v3では価格範囲外にあるポジションは、その間手数料を得ません。手数料率は年率リターンではなく、過去の取引量も将来の収入を保証しません。UniswapのLP手数料ガイドで仕組みを確認できます。
手数料は準備金の扱いにも影響します。v2では手数料がプール内に残り積を増やすことがありますが、v3では回収した手数料はポジションの流動性とは別に記録されます。Uniswap v3 Coreホワイトペーパーもこの会計方法を説明しています。見出しの手数料率からIL率を単純に差し引くのは適切ではありません。実際に引き出せるトークン、発生済み手数料、プロトコル取り分、入出金費用、同じ期間の保有価値を比べます。
集中流動性はポジションの値動きを変える
Uniswap v3では価格の下限と上限を指定できます。範囲を集中させれば選んだ価格付近の流動性を厚くできますが、対象範囲は狭くなります。価格が範囲外に出ると、ポジションは片方のトークンだけになり、範囲に戻るまで手数料を得られないことがあります。v3ポジションの公式ガイドがこの挙動を説明しています。
ETH/USDCなら、上限を超えるとUSDC中心、下限を下回るとETH中心になる場合があります。狭い範囲が常に有利とは限りません。アクティブな間に取引の大きな割合を獲得できる一方、非アクティブな期間が長くなり、再設定や監視に追加の取引費用が必要になることがあります。
IL率だけでは測れないリスク
保有比較は価格変化の一側面を切り出したもので、他のリスクは測りません。スマートコントラクトの欠陥、悪意あるまたは標準外のトークン、依存先の侵害、設定変更、チェーン停止、誤った署名はポジションに影響します。ステーブルコインがペッグから外れることもあり、表示価格に近い条件で引き出せる流動性が不足する場合もあります。
トークン承認、入金、手数料回収、範囲変更、出金には複数の取引とガス代がかかることがあります。スリッページや税金も結果を下げます。プール価格と市場価格がずれていると、意図しない相対価格で取引が成立する可能性があり、Uniswapの流動性提供に関する警告は価格不一致を明示しています。比較期間、価格、手数料、コスト、基準を記録しましょう。
流動性を提供する前の確認項目
ネットワーク、トークンのコントラクトアドレス、プールのバージョン、通貨ペア、手数料ルールを確認します。プール価格、出来高、流動性が同じ期間を対象としているか、他市場と比べて大きく乖離していないかも見ます。範囲指定型なら上下限と、価格が外れた後に残るトークン構成を把握します。
開始時と同じ数量のトークンを保有した場合と比較し、実際に発生した手数料だけを含めます。入出金や管理の費用、ステーブルコインの乖離も考慮してください。価格、流動性、規則が変われば推定は古くなります。この記事は仕組みを説明するもので、トークン、プール、プロトコル、預ける金額を勧めるものではありません。関連項目:DEXスワップのスリッページ、DeFi担保と清算、ブリッジとラップドトークン。
よくある質問
Q1インパーマネントロスはお金を失ったという意味ですか?
必ずしもそうではありません。明示した条件で、最初と同じトークンを保有した場合とLPを比較します。ドル価値が上がっていても保有比較を下回ることがあります。
Q2スワップ手数料でインパーマネントロスを埋められますか?
特定の期間で差を埋めたり上回ったりすることはありますが、取引、アクティブな持分、手数料規則、価格、費用によります。料率だけで収益は保証されません。
Q3v3ポジションは価格範囲外でも手数料を得ますか?
いいえ。Uniswap v3では範囲外のポジションは片側トークンになり、価格が範囲に戻るまで手数料を得ません。他のプロトコルは異なる仕組みの場合があります。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
例にある343.15ドルの差額は何を表しますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
DEXスワップの執行DEXスワップの価格インパクトとスリッページ:最小受取量とMEVリスクプールの深さが価格インパクトに与える影響、最小受取量が保留中のスワップを制限する仕組み、許容幅を広げると不利な執行を受け入れやすくなる理由を説明します。DeFiの借入DeFiの暗号資産ローンの仕組み:担保、LTV、ヘルスファクター、清算暗号資産の担保がDeFiローンをどう支えるのか、LTVと清算しきい値の違い、Aaveのヘルスファクターの計算方法、清算前にポジションを変化させる要因を解説します。暗号資産インフラ暗号資産ブリッジとは?ラップドトークン、確定性、リスクブリッジがチェーン間の送金を調整する仕組み、ラップドトークンと元資産の違い、出金時間が異なる理由、利用前の確認点を解説します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します許容契約数はリスク予算とは別ですオプションの建玉制限と行使制限の違い上場オプションの建玉制限と行使制限の違い、同一方向での集計や報告が重要な理由、証拠金や買付余力だけでは許容数量を示せない理由を解説します