

すべてのオプションガイド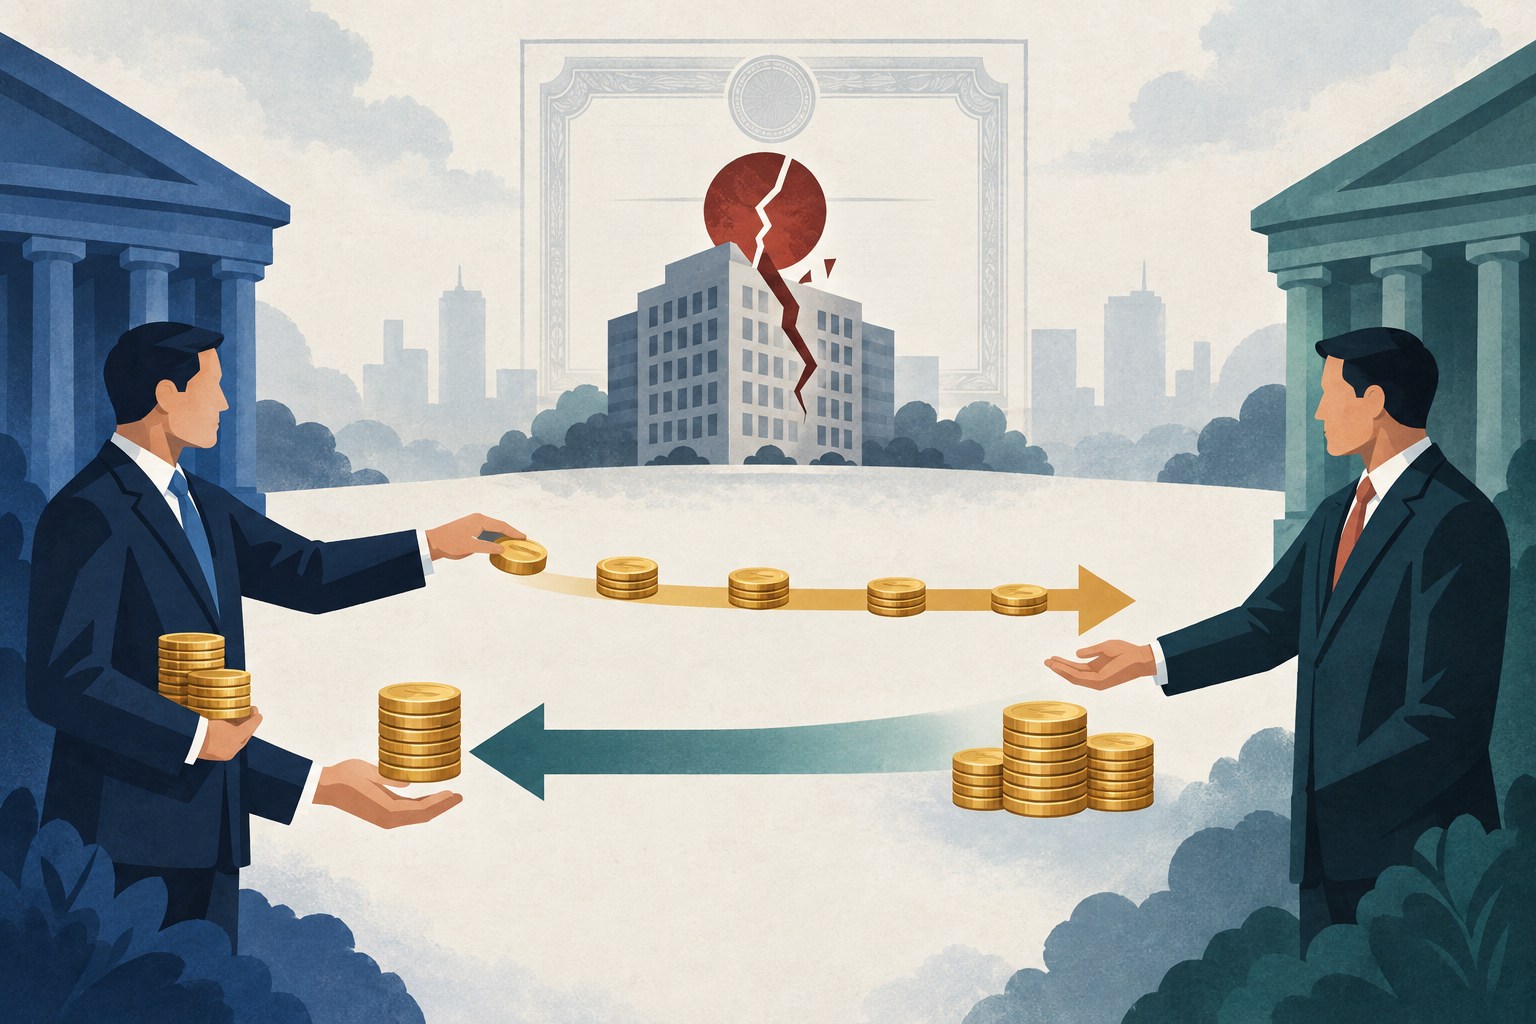
CDSのキャッシュフローを示す概念図です。矢印は気配スプレッドを示すものでも、支払いを保証するものでもありません。契約上の定義と決済条件が適用されます。 問題 1 / 3
クレジット・デリバティブ11分で読めます
CDSスプレッドとデフォルト確率:仕組みと決済
CDSのプレミアムと信用事由後の支払い、回収率が織り込まれた確率の見方、その数値がデフォルト予測ではない理由を解説します。
このガイドの内容CDSが対象にする信用リスク
短い要約
クレジット・デフォルト・スワップ(CDS)は、契約で定めた信用事由が起きた場合に支払いを受ける権利と、定期的なプレミアムを交換する契約です。スプレッドは想定元本に対する年率の保護コストであり、年間のデフォルト確率ではありません。回収率を仮定する簡易式でリスク中立の織り込み値を推定できますが、結果は前提に左右され、将来の予測ではありません。
CDSが対象にする信用リスク
CDSは、プロテクションの買い手と売り手が、第三者である参照企業の信用リスクについて結ぶ契約です。買い手は信用保護の対価としてプレミアムを払い、売り手は契約で定めた信用リスクを引き受けます。CDS契約は参照企業が発行する債券やローンとは別物です。債券保有者はCDSでリスクをヘッジできますが、CDSによって債券の所有権が移るわけでも、資金調達義務がなくなるわけでもありません。
スプレッドは年率プレミアム
CDSスプレッドは通常、想定元本に対する年率のベーシスポイントで表示されます。1ベーシスポイント(bp)は0.01パーセントポイントなので、100bpは年率1%です。単純なランニング・プレミアムの例では、想定元本1,000万ドル、スプレッド100bpの保護を買うと、契約が有効な間は年に約10万ドルを支払います。四半期払いなら、日数計算と経過プレミアムを反映する前で、1回あたり約2万5,000ドルです。
この年率価格はデフォルト確率ではありません。契約と市場の慣行に基づき、プレミアムと保護支払いの現在価値が釣り合うように決まる価格です。標準化されたCDS市場では、契約上の固定クーポンが現在の市場スプレッドと異なり、その差を前払い金で調整することがあります。画面の数値がランニング・スプレッド、固定クーポン、前払い金のどれなのかを確認してください。
どの信用事由が決済を発生させるか
格付けの引き下げや債券価格の下落だけでは、CDSの支払いは自動的に発生しません。事象が契約上の定義を満たす必要があります。ISDAの手続きが文書に組み込まれている場合、該当する決定委員会が、対象となる信用事由が発生したか、オークションを行うか、どの債務を受け渡せるかを判断することがあります。決定委員会の手続きに関するISDAのレビューは、格付け表示だけでなく契約定義と記録された事実が重要な理由を説明しています。
オークション決済では、最終価格を取引条件に従って現金支払い額の計算に使います。想定元本1,000万ドル、最終オークション価格25%という仮定なら、単純な保護支払い額は1,000万 × (1 − 0.25) = 750万ドルです。現物決済では、適格な債務を合意した金額と引き換えに受け渡します。契約ごとに条件が異なり、すべての事由後にオークションが行われるとは限りません。ISDAのオークション決済資料は、標準文書への組み込みについて説明しています。
スプレッドから簡易的な織り込み確率を推定する
基本的な考え方は、CDSプレミアムが支払い時期と割引を考慮した期待信用損失を保護売り手に補うことです。簡易的には スプレッド ≈ デフォルト強度 × デフォルト時損失率 と表せます。回収率をRとすると損失率は1 − Rで、強度が一定なら λ ≈ s ÷ (1 − R) です。BISのCDS価格分析は、期待プレミアムと期待保護支払いの現在価値を等しくする関係を説明しています。
5年CDSの仮想スプレッドを年率100bp(s = 0.01)、回収率を40%(R = 0.40)とします。簡易な年率のリスク中立デフォルト強度は0.01 ÷ 0.60 = 1.67%です。強度が一定なら、5年間の累積確率は 1 − exp(−λ × 5) で、約8.0%です。これはモデルの例であり、気配値からそのまま読み取れる確率ではありません。完全な評価には、スプレッド・カーブ、割引係数、支払日、経過プレミアム、回収率の慣行、前払い金などが必要です。
回収率と期間構造が推定値に与える影響
スプレッドを100bp(s = 0.01)に固定すると、回収率40%では暗黙の強度はλ ≈ 0.01 ÷ 0.60 = 1.67%、回収率20%では0.01 ÷ 0.80 = 1.25%です。回収率が低いほどデフォルト1回あたりの損失は大きくなるため、同じスプレッドを説明するのに必要なデフォルト強度は低くなります。それぞれの強度が5年間一定なら、対応する累積確率は約8.0%と6.1%です。これはモデルの入力値に対する計算の感応度を示すもので、発行体の現実のリスクが低下した証拠ではありません。CDSカーブには複数の満期の情報も含まれます。5年スプレッド一つでは、損失の予想時期や各年の条件付きリスクが同じかどうかは分かりません。
なぜ織り込み確率はデフォルト予測ではないのか
スプレッドから導いた値は、一般にリスク中立確率または市場織り込み確率と呼ばれます。これは条件付きキャッシュフローを評価するための確率測度であり、実際に起きるデフォルトの頻度や予測値ではありません。バーゼル・フレームワークは、市場織り込みのデフォルト確率が現実世界の可能性と一般に異なると明記しています。BISの研究もCDS価格からリスク中立分布を推定しています。予想損失に加え、信用リスクを引き受ける対価として市場が求めるリスクプレミアムが含まれる場合があります。
スプレッドは予想損失だけでなく、リスク選好、流動性、資金調達や担保、契約条件、売買圧力によっても動きます。したがって、気配値が高くなっても現実のデフォルト確率が同じ幅で上昇した証拠にはなりません。スプレッドが低くても、発行体が安全だとは限りません。CDS条項と価格に関するBISの説明によれば、契約条項の違いもスプレッドに反映されることがあります。
CDSスプレッドと債券スプレッドを慎重に比べる
CDSスプレッドと社債の利回りスプレッドは関連しますが、同じ指標ではありません。社債スプレッドには現物市場の流動性、資金調達、税、クーポン、ベンチマークの慣行が反映されることがあります。CDSの気配値は参照企業、文書、満期、債務順位、担保、決済方法に左右されます。この差はCDS・債券ベーシスと呼ばれることがありますが、名称だけで無リスクの裁定機会になるわけではありません。通貨、満期、債務順位、受渡可能性、観測時刻、価格慣行を合わせてから差を解釈します。
債券をCDSでヘッジしても、債券が受渡可能でない場合や、参照企業・順位・通貨・満期が一致しない場合にはベーシスリスクが残ります。保護の買い手は取引相手や担保のリスクも負い、売り手には受け取ったプレミアムに比べて大きな一時支払いが生じることがあります。ヘッジはエクスポージャーを変えますが、資金調達、流動性、決済のリスクを消すものではありません。
CDSの気配値を読むチェックリスト
参照企業と債務、保護の売買方向、想定元本、満期、通貨、債務順位、気配値の時刻を記録します。画面がパー・スプレッドを示すのか、標準クーポンと前払い金を示すのかも確認します。次に、信用事由やリストラクチャリング条項、受渡可能債務、決済方法、担保条件を確認します。スプレッドを確率へ変換する場合は、回収率、強度カーブ、割引、支払い慣行を明記し、リスク中立の値であることを示します。
債券市場の関連事項は、G・I・ZスプレッドとOASのガイドと社債利回りとTreasuryスプレッドのガイドをご覧ください。この記事は市場の仕組みを解説するもので、CDS取引を勧めたり、特定の発行体の現在のデフォルトリスクを推定したりするものではありません。
よくある質問
Q1CDSスプレッドは年間デフォルト確率ですか?
いいえ。保護に対する年率価格です。回収率、時期、割引、スプレッドカーブを仮定してリスク中立強度や累積確率を推定できますが、現実のデフォルト予測ではありません。
Q2CDS保護を買うには債券を保有する必要がありますか?
CDSは企業や債務を参照する別個の契約であり、特定の債券を保有することが契約に必ず含まれるわけではありません。利用方法や条件は契約、市場ルール、法域、当事者の権限によって異なります。
Q3保護対象の信用事由が起きた後はどうなりますか?
信用事由が保護対象かどうかは契約定義と組み込まれた手続きで決まります。取引条件に応じ、オークション最終価格に基づく現金支払いか、適格債務の受渡しが行われます。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
単純なランニング・プレミアムの気配値で、100bpのCDSスプレッドが最も直接示すものは何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
債券スプレッドの指標Gスプレッド・Iスプレッド・Zスプレッド・OASの違い数式と計算例、モデルの限界を通じてG・I・Zスプレッドとオプション調整後スプレッドを比較します社債利回り、米国債ベンチマーク、信用スプレッド米国債利回りが下がるのに、社債利回りが上がることがあるのはなぜ?米国債利回りが下がっても社債利回りが上がる理由と、信用スプレッド拡大だけでは分からないことを解説します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します許容契約数はリスク予算とは別ですオプションの建玉制限と行使制限の違い上場オプションの建玉制限と行使制限の違い、同一方向での集計や報告が重要な理由、証拠金や買付余力だけでは許容数量を示せない理由を解説しますオプション取引オプションの買い気配と売り気配の差とは?買い気配・売り気配が示すもの、その差が約定価格に影響する理由を解説します