

すべてのオプションガイド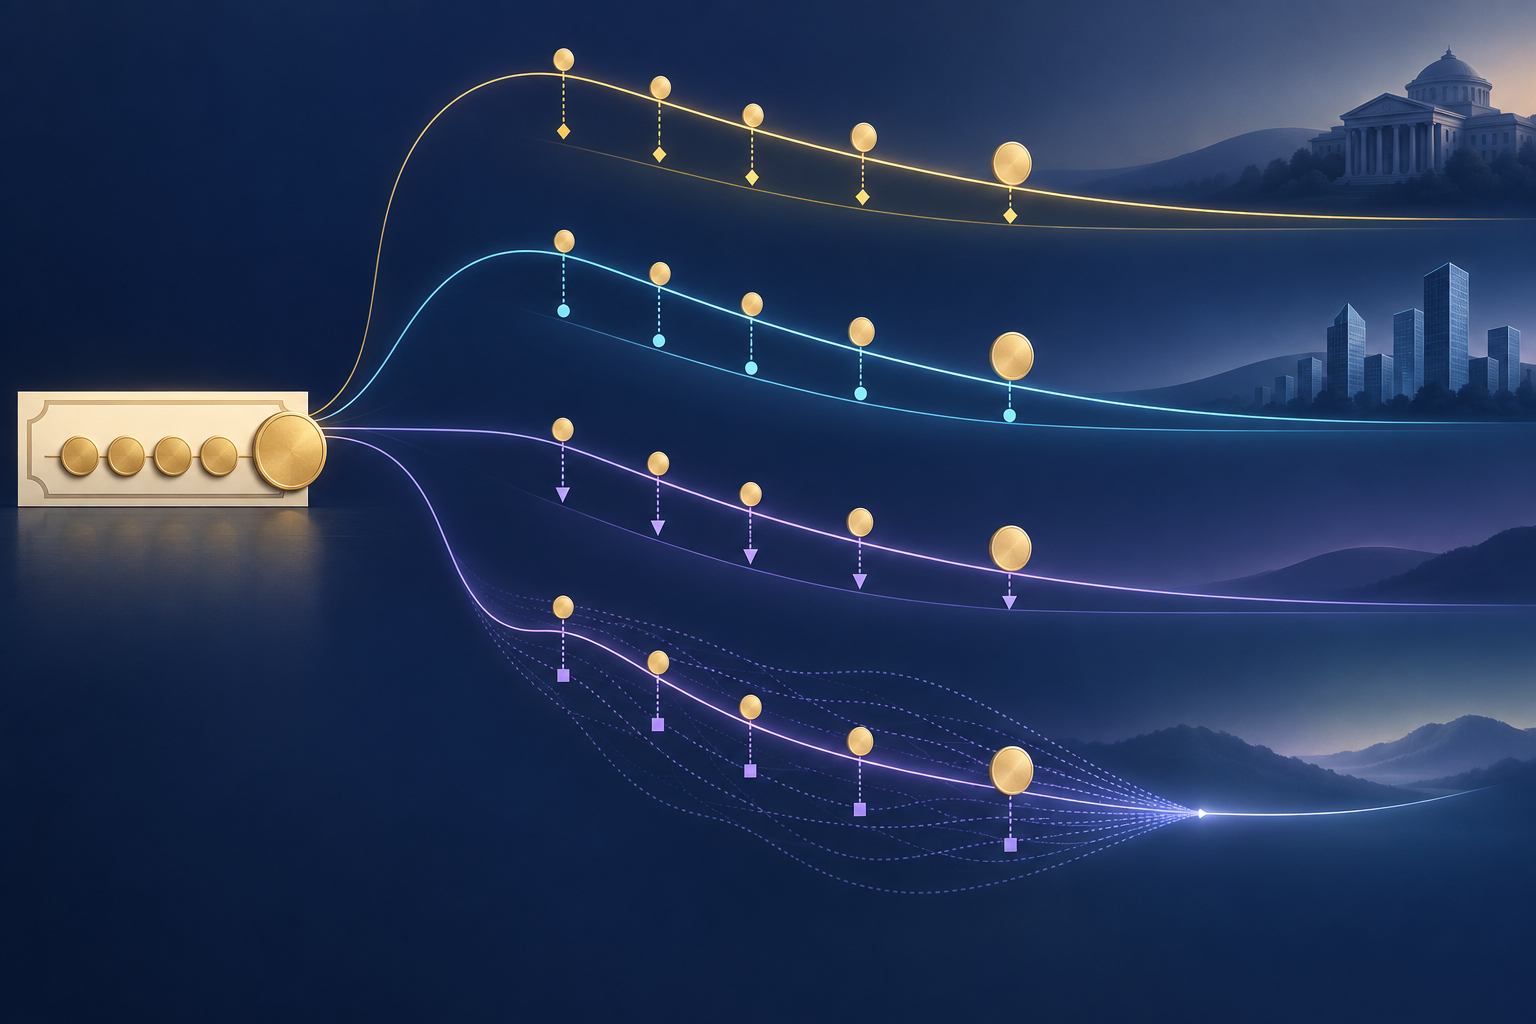
GとIは単一の基準利回り、Zはスポットカーブ、OASはオプションで変わるキャッシュフローを使います。 問題 1 / 3
債券スプレッドの指標約12分
Gスプレッド・Iスプレッド・Zスプレッド・OASの違い
数式と計算例、モデルの限界を通じてG・I・Zスプレッドとオプション調整後スプレッドを比較します
このガイドの内容債券スプレッドに複数の指標がある理由
短い要約
債券スプレッドはいずれも利回りや価格の差を表しますが、基準となるカーブやキャッシュフローの前提は異なります。GとIは単一の基準利回りと比較し、Zはスポットカーブ全体を使い、OASは内包されたオプションをモデルで調整します。
債券スプレッドに複数の指標がある理由
債券スプレッドとは、債券の利回りまたはモデル上の割引率と、基準となる値との差です。債券の比較やリスクへの対価の把握、金利変動の一部と発行体・市場要因の切り分けに使われます。結果は基準カーブと計算方法によって異なるため、数値の差がそのまま計算ミスを意味するわけではありません。
CFA Instituteは、基準スプレッド、Gスプレッド、Iスプレッド、Zスプレッド、オプション調整後スプレッドを別々の指標として説明しています。それぞれに長所と限界があります。どの略称が常に最適かではなく、どのカーブを基準にし、単一利回りと各キャッシュフローのどちらを使い、内包オプションを考慮するかを確認しましょう。
スプレッドは通常ベーシスポイントで表示します。1bpは0.01パーセントポイントなので、1.25パーセントポイントの差は125bpです。スプレッドはクーポンでも保証された追加収益でも、直接的なデフォルト確率でもありません。一定の市場慣行で算出した比較値です。
単純な基準スプレッドとGスプレッド
単純または名目スプレッドは、リスクの高い債券の最終利回りから、選んだ国債利回りを差し引きます。比較するには通貨が同じで、満期も近いことが望まれます。満期が大きく異なると、発行体の差だけでなくイールドカーブ上の別の位置の影響も混ざります。
Gスプレッド(国債スプレッド)は通常、債券の最終利回りと、同程度の満期に補間した国債利回りを比較します。7年社債の利回りが5.20%、対応する国債利回りが4.55%なら、Gスプレッドは0.65パーセントポイント、つまり65bpです。補間は観測された国債の間のカーブ上の点を推定します。国債の選び方やカーブ構築は市場慣行によります。
二つの利回りを一つの満期の数値にまとめるので、Gスプレッドは説明しやすい指標です。ただし各クーポンを支払日ごとのカーブ金利で割り引くわけではなく、流動性・信用・税・オプションの影響も差から取り除きません。
Iスプレッドはスワップ金利を基準にする
Iスプレッドは、債券の最終利回りから同程度の期間の金利スワップレートを差し引いた値です。「I」は市場で用いるインターバンクまたはスワップ基準の慣行を指します。実務では通貨、スワップカーブ、テナー、複利方式、気配値の出所を明確にします。慣行は市場やデータ提供者によって異なる場合があります。
同じ債券の利回りが5.20%、選んだ7年スワップ金利が4.70%なら、Iスプレッドは50bpです。前述のGスプレッド65bpより15bp小さいのは基準金利が異なるためであり、債券固有の信用リスクが変化したことを意味しません。
スワップカーブは市場の基準であり、あらゆる状況で無リスクカーブや現物国債と同じではありません。スワップ金利や資金調達環境は国債利回りと別々に動くことがあります。Iスプレッドを比較するときは、同じスワップ慣行と観測時刻を使っているか確かめてください。
Zスプレッドは予定された全キャッシュフローを使う
ゼロ・ボラティリティ・スプレッド(Zスプレッド)は、ゼロクーポンのスポットカーブの各点に加える一定のスプレッドです。加算後の割引率で予定されたキャッシュフローを現在価値にすると、市場価格と一致します。スポットカーブは最終満期だけでなく各支払日に対応する金利を持ちます。
年1回複利で毎年一定のキャッシュフローがある場合、簡略式は「価格 = CF(t)を(1 + spot rate(t) + Z-spread)^tで割った値の合計」です。実際の計算では支払日程、決済日、経過利息、日数計算、複利、カーブ構築、価格基準も揃える必要があります。
各クーポン日に対応するスポット金利を使うと、最初のクーポンと最後の元本を異なる期間で割り引けます。これが単一の国債利回りを引くGとの主な違いです。ただしZはカーブに一定値を平行に加えるもので、将来の複数の金利経路をモデル化するものではありません。
キャッシュフローが固定された債券なら扱いやすい方法です。コール、プット、期限前返済などのオプションは支払い時期や金額を変える可能性があります。将来の支払いが確定していると仮定すると比較を誤ることがあります。
OASは内包オプションをモデル化する
オプション調整後スプレッド(OAS)は、内包オプションを考慮する債券価格モデルで求めます。コーラブル債は契約条件に従って発行体が期限前に償還でき、住宅ローン担保証券では借り手が予定より早く元本を返済することがあります。そのため将来のキャッシュフローは金利経路などに応じて変わります。
モデルは複数のキャッシュフローを予測し、モデル化した金利経路に沿って割り引き、観測価格とモデル価格を一致させるスプレッドを求めます。ICEの公表指数手法はOASを国債スポットカーブのシフトとして説明し、内包オプションを持つ証券に短期金利モデルを使います。他の提供者は異なるカーブ、モデル、ボラティリティ、キャッシュフロー前提を使う場合があります。
OASはモデル上のオプション価値を切り分けようとしますが、モデルに依存します。仮定するボラティリティや期限前返済行動が変わると、観測価格が同じでも予測キャッシュフローやOASが変わることがあります。ZとOASの差はモデルによるオプション調整であり、提示された手数料や保証利回りではありません。
オプションのない債券では、同じカーブとキャッシュフロー慣行ならOASは通常Zに近いか一致します。この関係をコーラブル債、住宅ローン担保証券、異なる提供者の計算にそのまま当てはめるべきではありません。
仮想の債券で三つのスプレッドを計算する
額面100ドル、年クーポン5%、残存3年、クリーン価格98ドルの仮想的な非コーラブル債を考えます。1年後に5ドル、2年後に5ドル、3年後に105ドルを支払います。年1回複利とし、経過利息と取引費用は無視します。
98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3を解くと、最終利回りは約5.7447%です。3年国債の補間利回りを4.30%、選んだ3年スワップ金利を4.45%とすると、Gスプレッドは約144.5bp、Iスプレッドは約129.5bpです。
次に、国債のスポット金利を1年4.00%、2年4.20%、3年4.40%と仮定します。支払日ごとの金利で計算すると、価格98ドルと一致するZスプレッドは約1.3579%、つまり135.8bpです。三つの値が異なるのは参照カーブと計算方法の違いで、債券そのものが変わったためではありません。
これらは計算を示すための仮定値であり、市場気配ではありません。オプションのない例なので、独立したモデルOASは算出していません。実際のOASには債券条件、価格・決済慣行、カーブ、および必要に応じてオプション・ボラティリティ・キャッシュフローの前提が必要です。
スプレッドが示すこと、示さないこと
スプレッド拡大は、予想信用損失、格下げリスク、流動性、不確実性、税、リスクプレミアム、需給を反映することがあります。FINRAは信用リスク、需給、経済状況に応じて債券スプレッドが変わると説明しています。数字だけでは何が原因か特定できません。
スプレッドはデフォルト確率ではありません。期待損失にはデフォルト確率と発生後の回収額の両方が関係し、市場スプレッドには流動性やリスクプレミアムも含まれる場合があります。発行体の公表財務情報が変わらなくても拡大することがあり、重要なリスクが残る中で縮小することもあります。
指数OASは構成債券とウェイト付け方法を集計した値で、指数内のすべての債券に共通するスプレッドではありません。構成銘柄や比率の変化でも動きます。社債と米国債利回りのガイドでは、基準利回りと社債スプレッドが逆方向に動く理由を説明しています。
スプレッドを適切に比較する方法
まず債券と観測値を特定します。銘柄、買値か売値か、時刻、決済日、通貨、弁済順位、満期、内包オプションを確認してください。ディーラーのビッド、評価ミッド、直近取引は、カーブを変えなくても異なる利回りを示す場合があります。
次に指標と基準カーブを記録します。Gでは国債カーブと補間、Iではスワップカーブとテナー、Zではゼロカーブ・支払日程・複利、OASでは価格モデル・金利ボラティリティ・期限前返済や行使の前提・基準カーブを確認します。
最後に通貨、構造、格付け、弁済順位、流動性の似た債券を比較します。コーラブル債のOASが150bpでも、オプションなしの債券のGスプレッド140bpより自動的に割安とは言えません。債券コンベクシティのガイドは価格感応度を、住宅ローン期限前返済のガイドはモデル上のキャッシュフローの重要性を扱います。
よくある質問
Q1OASが高いほど投資機会が良いのですか?
いいえ。信用・流動性リスクが高い場合や、モデルの評価が異なる場合があります。同じ指標、カーブ、時刻、債券特性を比較してください。
Q2住宅ローン担保証券にGスプレッドを使えますか?
明確に表示すれば単純な利回り差は計算できますが、金利に応じて変わる期限前返済は反映しません。OASは変動するキャッシュフローをモデル化しますが、前提に左右されます。
Q3債券スプレッドはデフォルト確率と同じですか?
いいえ。利回りまたは価格の差です。予想信用損失やリスクプレミアムが含まれる場合はありますが、発行体のデフォルト確率を直接示すものではありません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
Gスプレッドは通常何を比較しますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
社債利回り、米国債ベンチマーク、信用スプレッド米国債利回りが下がるのに、社債利回りが上がることがあるのはなぜ?米国債利回りが下がっても社債利回りが上がる理由と、信用スプレッド拡大だけでは分からないことを解説します。債券価格の金利感応度債券のコンベクシティとは?デュレーションに曲率を加えるコンベクシティがデュレーションによる価格推定をどう補うか、金利が上下する計算例と適用上の注意を解説します。住宅ローン担保証券MBSの期限前返済・延長リスクと負のコンベクシティ住宅ローンの期限前返済がMBSのキャッシュフローを変える仕組み、SMMとCPRの計算、短縮・延長リスクを解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明しますオプションの基礎コール・オプションとは?コールの買い手が持つ権利、売り手の義務、権利行使価格の意味を基礎から説明します