

すべてのオプションガイド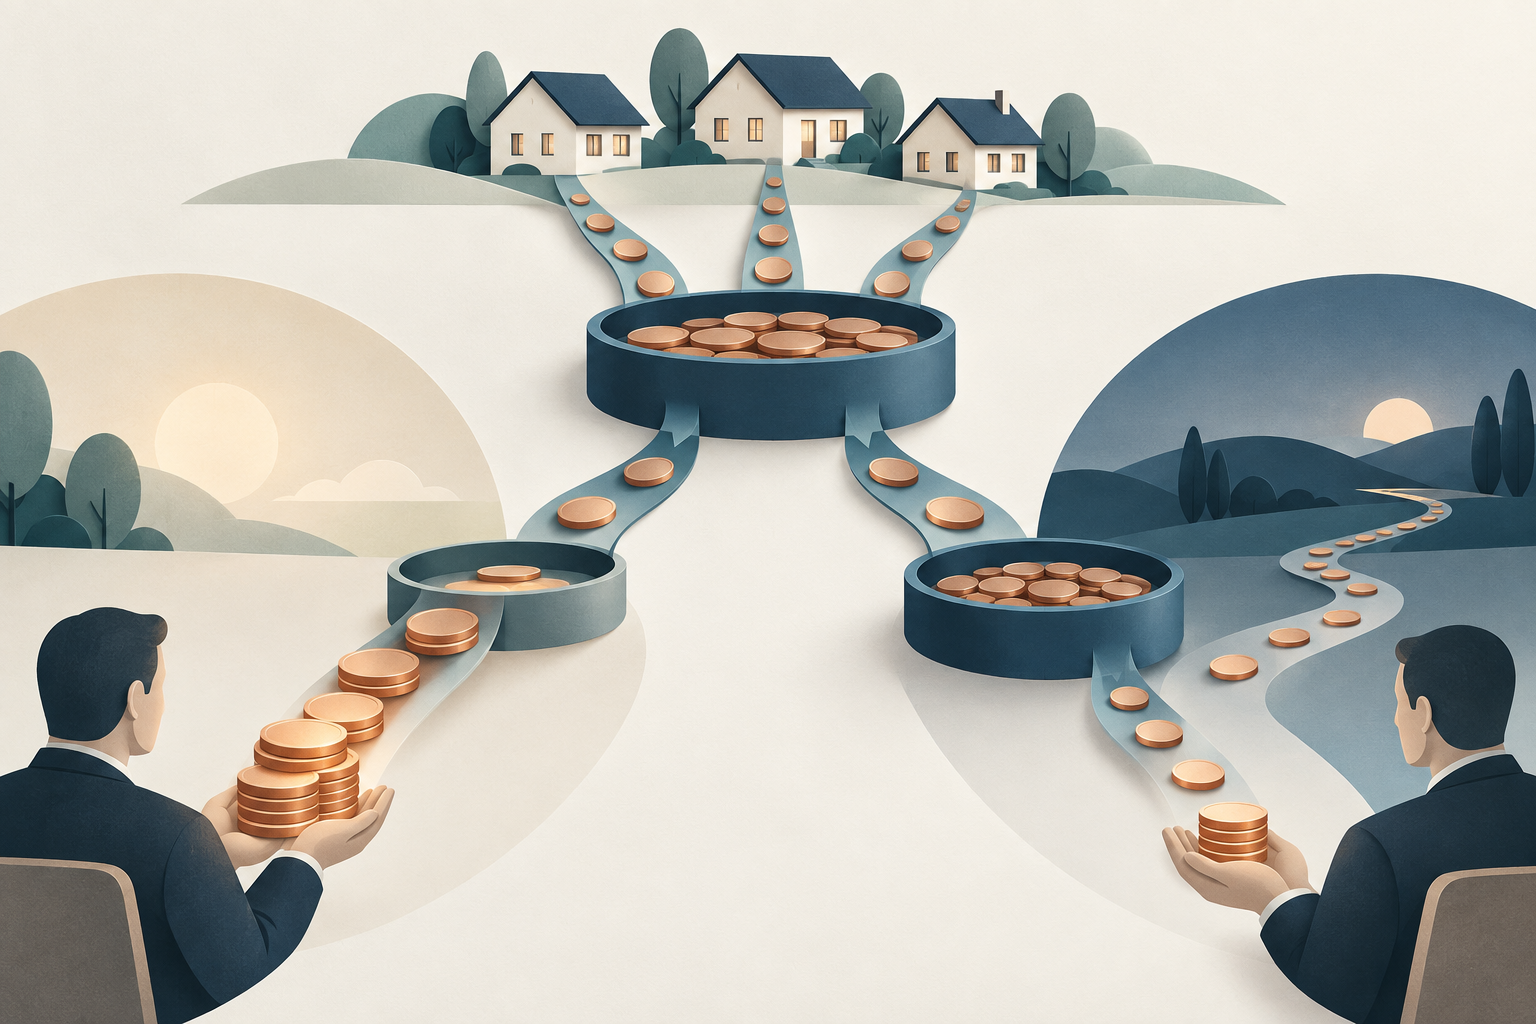
米国住宅ローン・パススルーの概念図。借換えは元本の早期返済につながり、返済減速はキャッシュフロー期間を延ばすことがあります。市場データや予測ではありません。 問題 1 / 3
住宅ローン担保証券12分
MBSの期限前返済・延長リスクと負のコンベクシティ
住宅ローンの期限前返済がMBSのキャッシュフローを変える仕組み、SMMとCPRの計算、短縮・延長リスクを解説します。
このガイドの内容パススルーMBSが支払うもの
短い要約
米国の住宅ローン・パススルーMBSは、ローンプールの予定元本、期限前返済元本、所定のサービシング料や保証料を差し引いた利息を投資家に分配します。多くの借り手は満期前に返済できるため、金利低下でキャッシュフローが早まる短縮リスク、金利上昇で遅くなる延長リスクが生じます。SMMとCPRは返済速度、WALは元本返済時期、実効デュレーションは金利変化時の価格感応度を表します。いずれも確定した支払日や予測ではありません。
パススルーMBSが支払うもの
MBSは住宅ローン・プールのキャッシュフローに対する権利です。基本的なパススルーでは、証券文書に従い費用を差し引いた後、借り手が支払う元本と利息を持分に応じて投資家へ渡します。元本には毎月の予定償還と予定外の期限前返済が含まれ、残高が減れば将来の利息も減ります。本稿は主に米国の固定金利住宅ローンを裏付けとするエージェンシー・パススルーを扱います。ジニーメイは米国政府の完全な信用保証がありますが、ファニーメイとフレディマックの保証は同じ政府保証ではありません。CMOはキャッシュフローをトランシェに分けます。詳しくはSECのMBS・CMO解説を参照してください。
借り手は元本の返済時期を変えられる
借り手は借り換え、住宅売却、追加返済などで満期前にローンを返済することがあります。そのため元本スケジュールは完全には確定せず、投資家は返済時期を短くする借り手の選択権を負います。金利低下は借り換えを促しますが、手数料、ローン残高、信用、住宅持分、LTV、居住予定、審査条件も判断を左右します。転居による返済は借り換えの採算とは別に起こります。ローン年齢、地域、残高、サービサーの違いでも同じクーポンのプールの返済速度は変わります。予定返済、自発的期限前返済、差し押さえなどの非自発的事象を区別してください。フレディマックの日次返済レポートは対象範囲を示し、日次速度が個別証券の将来の月次ファクターを予測するとは限らないと説明しています。
元本フローからSMMとCPRを計算する
単月死亡率(SMM)は、予定元本を差し引いた後の残高に対する予定外返済元本の割合です。月初残高が1億ドル、予定元本が40万ドル、期限前返済が60万ドルなら、予定返済後の残高は9,960万ドルです。SMM = 60万 ÷ 9,960万 = 0.006024、約0.6024%です。条件付期限前返済率(CPR)= 1 − (1 − SMM)^12で、約6.99%です。単純にSMMを12倍したものではなく、同じ条件付き月次速度が12か月続くと仮定する年率です。実際の将来返済を保証しません。FHFA投資ポートフォリオ管理モジュールに計算例があります。
公表される期限前返済速度の系列が、プール残高の変化をすべて含むとは限りません。Freddie Macの日次期限前返済レポートは、掲載するSMMとCPRを任意の期限前返済と定義し、予定元本返済、追加の一部繰上返済、非自発的な返済を除外しています。別のファクター系列と比べる前に定義をそろえてください。日次の値は特定証券の翌月ファクターの予測でもなく、レポートの定義に含まれる部分だけを表します。
金利低下で返済が早まりキャッシュフローが短縮する
新しい住宅ローン金利が既存ローンより低くなると借り換えが有利になる借り手が増え、元本が早く返り、残高縮小により将来の利息も減ることがあります。これが短縮リスクです。投資家は市場利回り低下後に返済金を再投資する可能性があります。額面超で購入したMBSでは、元本が早く額面で戻るとクーポンでプレミアムを回収する前に償還され、遅い返済シナリオより利回りが低下し得ます。FHFAの仮定例では、30年・6.5%ローンの7年後残高はCPR 6%で59%、18%で23%、モデルWALは10.7年と4.7年でした。これは仮定に基づく例で予測ではありません。詳細はフレディマック2026年発行資料。
金利上昇で返済が遅れリスクが延長する
新しい住宅ローン金利が既存ローンより高いと借り換えが不利になり、借り手が低金利ローンを持ち続ける場合があります。元本が遅く返り、市場の割引率が上がったときにMBSの想定期間が延びることを延長リスクと呼びます。投資家は低いクーポンのキャッシュフローにより長くさらされます。単一の返済想定から出したデュレーションでは、金利変化が借り手行動を変え、その行動がキャッシュフロー・価格・デュレーションを変える循環を見落とすことがあります。
負のコンベクシティは非対称な反応を示す
キャッシュフローが固定された債券は通常、正のコンベクシティを持ちます。借り手の期限前返済オプションは、特定の金利帯でMBSの価格曲線を逆向きに曲げる場合があります。金利低下時は返済が速くなり価格上昇が抑えられ、金利上昇時は返済が遅くなり低クーポンへのエクスポージャーが延びます。負のコンベクシティは必ず損失を意味せず、ローンのクーポン、借換え誘因、価格、年齢やボラティリティ想定で程度が変わります。FHFAの金利リスク資料と債券コンベクシティ解説を参照してください。
WAL、デュレーション、CPRは別の指標
WALは元本返済額で加重した返済時期の平均です。仮に1年後に2,500万ドル、3年後に7,500万ドルが返るなら、WAL = (2,500万×1 + 7,500万×3) ÷ 1億 = 2.5年です。実効デュレーションは金利を上下に動かして再評価し、モデルが予想キャッシュフローを変えることを許した価格感応度です。CPRは年率の返済速度、SMMは月次速度、WALは元本回収時期、実効デュレーションは価格感応度、最終満期は契約上の期限です。OASもモデルに依存します。FHFAの返済不確実性とOASの研究は、OASに予測・モデル誤差だけでなく信用・流動性リスクも含まれ得ると述べています。
MBS比較ではプールと想定を確認する
まずエージェンシーか民間発行か、パススルーかCMOか、固定金利か変動金利か、保証範囲、支払遅延、費用、特殊なプール条件を確認します。次に残高ファクター、加重平均クーポン、ローン年齢、残存期間、借り手・地域属性と、利回り・WAL・デュレーションに使ったCPRの定義を確認します。高速・低速返済、平行・非平行な金利変化のシナリオも比較します。保証があっても市場価格、流動性、再投資、期限前返済、モデルのリスクは残ります。本稿は米国住宅エージェンシー・パススルーの仕組みを説明するもので、投資推奨ではありません。債券ETFのデュレーション解説も参照できます。
よくある質問
Q1CPRが高いと住宅ローンのデフォルトが多いという意味ですか?
いいえ。CPRは測定またはモデル化された期限前返済速度です。データによって自発的返済、予定返済、一部返済、非自発的事象の扱いが異なります。
Q2WALはデュレーションと同じですか?
いいえ。WALは元本返済時期を平均します。実効デュレーションはモデルが予想キャッシュフローを変えながら金利変化による価格感応度を推定します。
Q3エージェンシー保証でMBSのリスクはなくなりますか?
いいえ。保証の主体と範囲にかかわらず、市場価格、流動性、再投資、期限前返済やモデルのリスクが残ります。CMOや民間発行証券には別のリスクもあります。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
月初残高1億ドル、予定元本40万ドルの支払後に60万ドルを期限前返済した場合、SMMはいくつですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
債券価格の金利感応度債券のコンベクシティとは?デュレーションに曲率を加えるコンベクシティがデュレーションによる価格推定をどう補うか、金利が上下する計算例と適用上の注意を解説します。債券ETFの金利感応度金利が上がると債券ETFはなぜ下がる?デュレーションを解説市場利回りの上昇が債券ETF価格に与える影響、デュレーションが示すこと、25bpの試算に含まれない要素を説明します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します許容契約数はリスク予算とは別ですオプションの建玉制限と行使制限の違い上場オプションの建玉制限と行使制限の違い、同一方向での集計や報告が重要な理由、証拠金や買付余力だけでは許容数量を示せない理由を解説しますオプション取引オプションの買い気配と売り気配の差とは?買い気配・売り気配が示すもの、その差が約定価格に影響する理由を解説します