Reclamaciones de bonos corporativos de EE. UU.11 min de lectura
Bonos garantizados y no garantizados: cómo influyen el colateral y la prelación en el recobro
Por qué un bono sénior no garantizado carece de colateral y por qué el recobro en una quiebra de EE. UU. no está garantizado.
En esta guíaEl colateral y la prelación responden preguntas distintas
Resumen breve
“Garantizado” y “sénior” describen características distintas de un bono corporativo. La garantía pregunta si un gravamen válido vincula el pago a un colateral identificado. La prelación indica dónde se sitúa una reclamación frente a otras según los documentos del bono y la legislación aplicable. Por eso, un bono sénior no garantizado sigue sin estar garantizado: la palabra “sénior” no crea un gravamen ni promete un recobro concreto. Esta guía es educativa y se limita a conceptos de bonos corporativos de EE. UU.; el resultado real depende de los documentos, las entidades jurídicas, la jurisdicción, el valor del colateral y el proceso de quiebra.
El colateral y la prelación responden preguntas distintas
El colateral es un activo o conjunto de activos que se pignora para garantizar una deuda. Un bono está garantizado solo si los documentos pertinentes y la legislación aplicable establecen los derechos de garantía y el gravamen correspondientes. La prelación es la prioridad relativa de una reclamación dentro de la estructura relevante; no asigna por sí sola activos al bono.
Ambas características pueden interactuar, pero no son sinónimas. Un bono garantizado puede tener un gravamen sobre determinados bienes, mientras que un bono sénior no garantizado puede tener prioridad sobre deuda subordinada no garantizada respecto de los activos generales del emisor. Ninguna etiqueta indica por sí sola cuánto recibirá finalmente el tenedor. El boletín de Investor.gov sobre bonos corporativos distingue los bonos garantizados, los sénior no garantizados y los subordinados no garantizados como ejemplos diferentes de prioridad de reclamación.
Un bono garantizado necesita un gravamen sobre un colateral identificado
Una empresa puede pignorar inmuebles, equipos, cuentas por cobrar u otros activos. El contrato del bono, el contrato de garantía y los registros relacionados determinan qué bienes quedan incluidos y qué derechos tienen los bonistas. La validez, constitución, perfeccionamiento y prioridad del gravamen frente a otros derechos dependen de los documentos y la ley aplicable. Que una empresa tenga activos valiosos no garantiza que todos sus bonos estén garantizados por ellos.
Una garantía personal o corporativa también es distinta de un gravamen. Puede crear, según sus condiciones, una reclamación de pago contra otra entidad jurídica, pero la capacidad de esa entidad para pagar es otra cuestión. La garantía no pignora automáticamente sus activos. Comprueba quién emitió el bono, qué entidades lo garantizan y si algún bien está realmente sujeto a un gravamen.
“Sénior no garantizado” combina rango y falta de colateral específico
Un bono no garantizado no está respaldado por un activo pignorado concreto. Su tenedor puede tener una reclamación contra el emisor, sujeta al contrato, la ley aplicable y el proceso de reclamaciones. La deuda no garantizada también puede tener rangos distintos: la sénior no garantizada puede situarse por delante de la deuda subordinada o júnior no garantizada dentro de la estructura pertinente del emisor.
Investor.gov define un bono sénior como aquel cuya reclamación tiene mayor prioridad que la de otro bono sobre la misma clase de activos en caso de impago o quiebra. Esa prioridad relativa no convierte el bono en garantizado. El término “sénior” también necesita contexto: compara el mismo deudor, las garantías, los grupos de colateral y las condiciones contractuales para determinar qué reclamaciones se están ordenando.
Una insuficiencia del colateral puede dejar una parte de la reclamación sin garantía
El §506(a)(1) del Código de Quiebras de EE. UU. aborda cómo se trata en una quiebra una reclamación admitida garantizada por un gravamen. En términos generales, la reclamación es garantizada hasta el valor de la participación del acreedor en el interés del patrimonio en el colateral, y no garantizada por la parte en que la reclamación admitida supera ese valor. La ley señala que la valoración depende de su propósito y del uso o disposición previstos para el bien. Consulta el texto oficial de la Office of the Law Revision Counsel de 11 U.S.C. §506).
En un ejemplo hipotético simplificado, supongamos una reclamación admitida de 10 millones de dólares con un gravamen válido y que la participación pertinente en el colateral se valora en 7 millones para la cuestión concursal examinada. Conforme al §506(a), la reclamación podría tratarse como garantizada hasta 7 millones y no garantizada por los 3 millones restantes. El ejemplo no predice el precio de venta ni describe un caso real; importan la valoración, la validez del gravamen, otros derechos y el proceso aplicable.
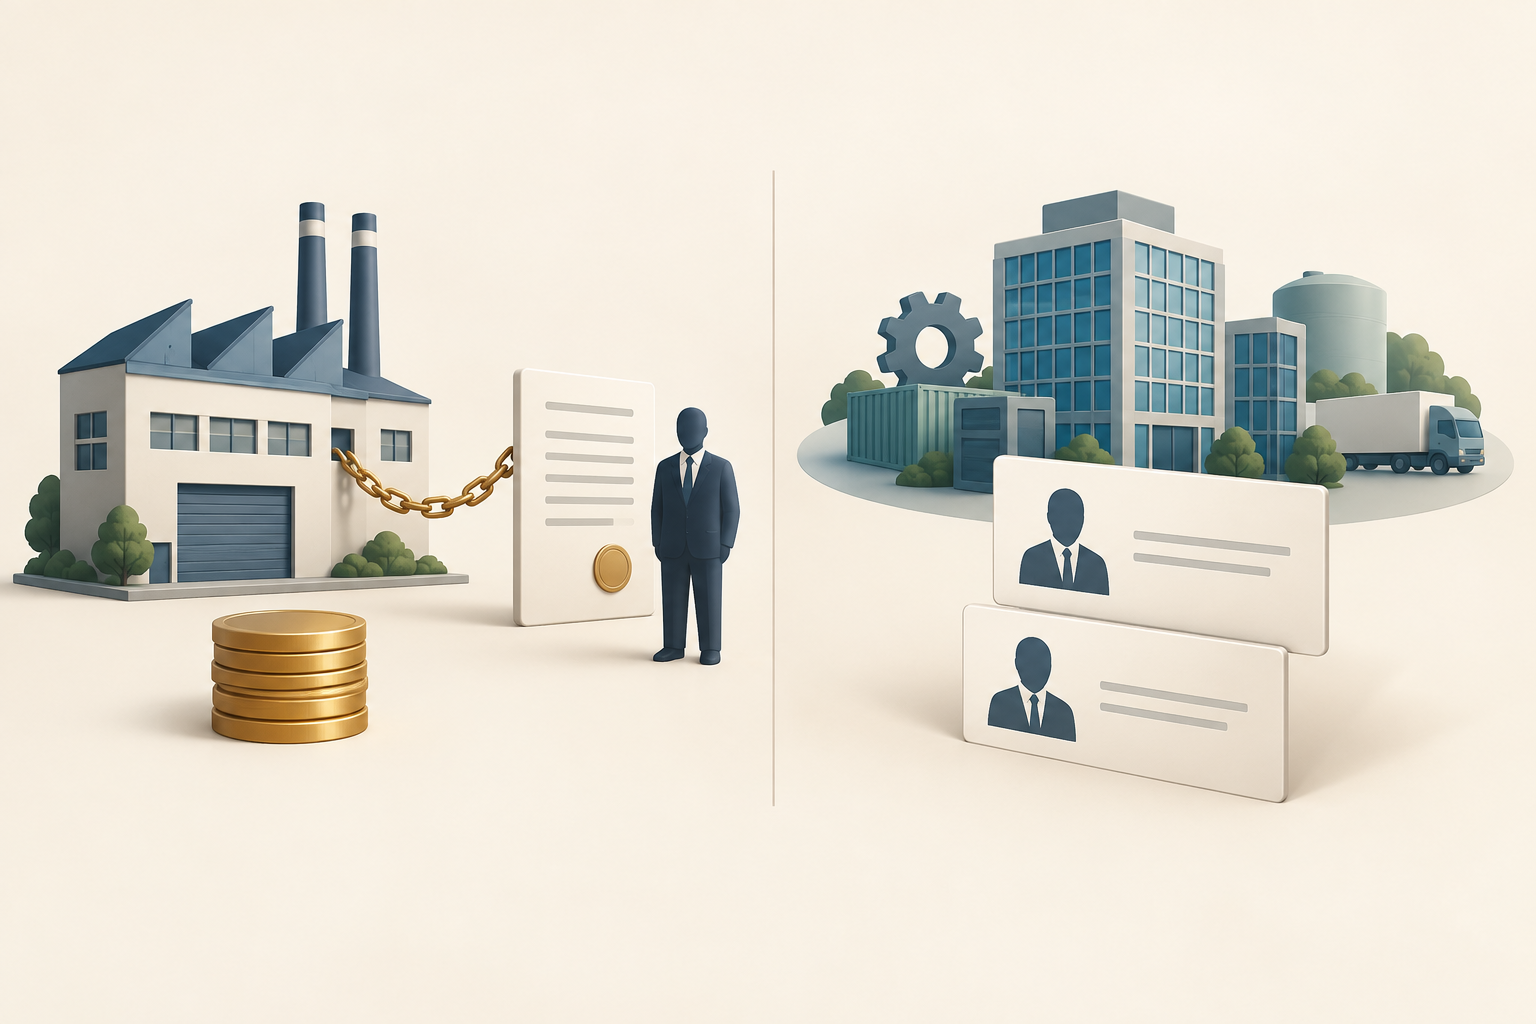
Imagen conceptual que contrasta un gravamen sobre una garantía con la prioridad relativa de las reclamaciones. La disposición es ilustrativa, no representa una prelación concursal universal ni un resultado de recuperación.
Compara las reclamaciones dentro de la estructura jurídica real
Imagina que una empresa estadounidense emite un bono garantizado por una instalación concreta, notas sénior no garantizadas y notas subordinadas no garantizadas. El bono garantizado tiene un gravamen sobre la instalación si este es válido y ejecutable. Las notas sénior no garantizadas no obtienen un colateral específico solo por llamarse sénior, aunque sus condiciones pueden colocarlas por delante de las notas subordinadas frente al patrimonio general del emisor. La insuficiencia de una reclamación garantizada también puede recibir tratamiento no garantizado según las reglas de quiebra.
Esta descripción sirve para plantear preguntas, no es una cascada universal de pagos. Las filiales pueden ser propietarias de activos que no están automáticamente disponibles para los bonistas de la matriz. Las garantías, gravámenes anteriores, acuerdos entre acreedores, reclamaciones con prioridad legal, gastos administrativos, otros acreedores y decisiones judiciales pueden alterar la relación entre reclamaciones. No des por hecho que todo acreedor garantizado cobra íntegramente antes que cualquier acreedor no garantizado ni que todos los bonos sénior no garantizados tendrán el mismo recobro.
La etiqueta del bono no permite predecir el importe recuperado
El recobro depende del valor y la titularidad de los activos, el alcance y rango de los gravámenes, los importes de las reclamaciones admitidas, las garantías, los límites entre entidades, los demás acreedores, los hechos del caso y las decisiones judiciales. El colateral puede valer menos que la deuda o estar sujeto a derechos anteriores. También puede haber pocos activos libres para las reclamaciones generales no garantizadas.
Investor.gov señala que los bonistas pueden competir con bancos, proveedores, clientes, pensionistas y otros acreedores, y que ordenar las reclamaciones es un proceso complejo ante el tribunal de quiebras. “Sénior” puede describir una prioridad relativa sin prometer que habrá activos suficientes. “Garantizado” describe una relación de colateral; no garantiza que este cubra toda la deuda ni que el bonista recupere una cantidad determinada.
Lee la documentación del bono según el emisor, el gravamen y el rango
Empieza por los documentos de oferta y el contrato del bono. Identifica al emisor y a cada garante como entidades jurídicas distintas. Busca disposiciones sobre colateral, gravámenes, garantías, prelación y subordinación; después revisa los contratos de garantía y entre acreedores para saber qué activos están incluidos y qué derechos relativos existen. Términos como “primer gravamen” o “sénior” requieren documentos que expliquen qué tiene prioridad y frente a qué reclamaciones.
Haz preguntas concretas: ¿se concede un gravamen sobre activos identificados?, ¿qué entidad es propietaria de ellos?, ¿existen gravámenes anteriores o compartidos?, ¿otra entidad garantiza el pago y qué cubre esa garantía?, ¿qué reclamaciones están expresamente subordinadas? La guía de FINRA sobre bonos explica que los bonos corporativos tienen distintas estructuras, incluidas las categorías garantizada y no garantizada. Es un marco para leer documentos, no asesoramiento jurídico sobre un valor concreto.
Mantén esta explicación dentro de su ámbito de bonos corporativos de EE. UU.
Esta guía explica conceptos generales de bonos corporativos estadounidenses, no el resultado de la quiebra de un emisor concreto. La prelación y el recobro reales dependen de los documentos, la estructura de entidades, la jurisdicción, la ley aplicable, la valoración del colateral y el proceso judicial. El §506 trata la clasificación garantizada o no garantizada de una reclamación en quiebra; no establece una clasificación completa de todas las reclamaciones en todos los casos.
Usa “garantizado” para describir la relación con el colateral y “sénior” para describir la prioridad relativa de una reclamación. No presentes un bono sénior no garantizado como respaldado por colateral ni describas una cascada universal. Para otros mecanismos de bonos, consulta la guía del precio limpio y sucio y la guía de diferenciales de bonos corporativos. Es información educativa, no una recomendación de inversión.
Preguntas frecuentes
Q1¿Un bono sénior no garantizado está garantizado?
No. “Sénior” describe la prioridad relativa de la reclamación; “no garantizado” significa que no se ha pignorado un colateral específico para ese bono. Revisa los documentos para comprobar si existe una garantía u otro respaldo independiente, que no constituye automáticamente un gravamen.
Q2¿Un bono garantizado siempre recupera más que uno no garantizado?
No. Un gravamen válido puede otorgar una reclamación sobre colateral identificado, pero su valor puede ser insuficiente, estar sujeto a otros derechos o pertenecer a otra entidad. El resultado depende de los documentos, la ley, la valoración y el proceso judicial.
Q3¿El §506 establece exactamente cómo se paga a todos los acreedores?
No. El §506 aborda las partes garantizada y no garantizada de una reclamación admitida con gravamen según el valor pertinente del colateral. No establece una cascada universal para todas las reclamaciones ni predice el recobro de un bonista.