Medidas de diferenciales de bonos12 min de lectura
G-spread, I-spread, Z-spread y OAS: diferencias
Compara los diferenciales G, I y Z y el diferencial ajustado por opciones con fórmulas, un ejemplo y límites del modelo
En esta guía¿Por qué hay varias medidas de diferencial?
Resumen breve
Los diferenciales de bonos describen una diferencia de rendimiento o valoración, pero no usan la misma curva de referencia ni los mismos supuestos de flujos de efectivo. G e I comparan con un único rendimiento de referencia; Z usa toda la curva spot, y OAS incorpora un ajuste modelado por las opciones implícitas.
¿Por qué hay varias medidas de diferencial?
El diferencial de un bono es la diferencia entre su rendimiento —o la tasa de descuento de un modelo— y una referencia. Sirve para comparar bonos, describir la compensación por ciertos riesgos y separar parte del movimiento de tipos de interés de los efectos del emisor o del mercado. El resultado depende de la curva y del cálculo: dos cifras pueden diferir sin que haya un error aritmético.
CFA Institute distingue el diferencial frente a un índice de referencia, G-spread, I-spread, Z-spread y el diferencial ajustado por opciones; cada medida tiene ventajas y límites. La cuestión útil no es qué sigla es siempre mejor, sino qué curva usa, si compara un solo rendimiento o descuenta cada flujo y si modela las opciones implícitas.
Los diferenciales suelen expresarse en puntos básicos. Un punto básico equivale a 0,01 puntos porcentuales; una diferencia de 1,25 puntos porcentuales son 125 puntos básicos. El diferencial no es el cupón, un rendimiento adicional garantizado ni una probabilidad directa de impago. Es una comparación de mercado bajo unas convenciones concretas.
Diferencial simple de referencia y G-spread
El diferencial simple o nominal resta el rendimiento de un bono público elegido al rendimiento hasta vencimiento del bono de mayor riesgo. Para que la comparación tenga sentido, conviene usar la misma divisa y vencimientos próximos. Una diferencia grande de vencimiento mezcla el efecto de distintos puntos de la curva con la diferencia entre emisores.
El G-spread, o diferencial frente a deuda pública, suele comparar el rendimiento hasta vencimiento con un rendimiento público interpolado para una duración similar. Si un bono corporativo a siete años rinde 5,20% y la referencia pública comparable, 4,55%, el G-spread es 0,65 puntos porcentuales, o 65 puntos básicos. La interpolación estima un punto entre bonos públicos observados; la selección y construcción de la curva siguen convenciones de mercado.
Al reducir la comparación a un rendimiento para un vencimiento, el G-spread es fácil de explicar. Pero no descuenta cada cupón con el tipo de su propia fecha y no elimina del diferencial los efectos de crédito, liquidez, impuestos u opciones.
I-spread: referencia de swaps
El I-spread es el rendimiento del bono hasta vencimiento menos el tipo swap de un plazo comparable. La «I» alude a la convención interbancaria o de referencia swap del mercado correspondiente. En la práctica hay que identificar divisa, curva swap, tenor, capitalización y fuente de cotización; las convenciones varían por mercado y proveedor de datos.
Si el mismo bono rinde 5,20% y el swap elegido a siete años está en 4,70%, el I-spread es 50 puntos básicos. Queda 15 puntos básicos por debajo del G-spread de 65 porque usa otro tipo de referencia. El cambio de curva no significa que haya cambiado el riesgo de crédito propio del bono.
La curva swap es una referencia de mercado, no una curva universal libre de riesgo ni un bono público al contado. Los swaps y las condiciones de financiación pueden moverse de forma independiente a los rendimientos públicos. Al comparar I-spreads, comprueba que ambos datos usan la misma convención swap y la misma hora.
Z-spread: todos los flujos de efectivo previstos
El diferencial de volatilidad cero, conocido como Z-spread, es el diferencial constante que se suma a cada punto de una curva spot de cupón cero para que el valor actual de los flujos previstos coincida con el precio de mercado. La curva spot asigna un tipo a cada fecha de pago, no un único rendimiento al vencimiento final.
Con capitalización anual y flujos anuales fijos, la fórmula simplificada es: precio = suma de CF(t) divididos por (1 + tipo spot(t) + Z-spread)^t. Un cálculo real también debe armonizar calendario de pagos, fecha de liquidación, interés devengado, convención de días, capitalización, construcción de curva y criterio de precio.
Usar un tipo spot para cada cupón refleja que el primer pago y el principal final se descuentan durante plazos distintos. Esa es la diferencia principal frente a restar un rendimiento público único como en G. Aun así, Z suma el mismo diferencial en paralelo a la curva y no modela distintos escenarios futuros de tipos.
El cálculo es más directo si los flujos son fijos. Una opción de compra, venta o amortización anticipada puede cambiar la fecha o el importe de los pagos. Tratar todos los flujos futuros como conocidos puede distorsionar la comparación.
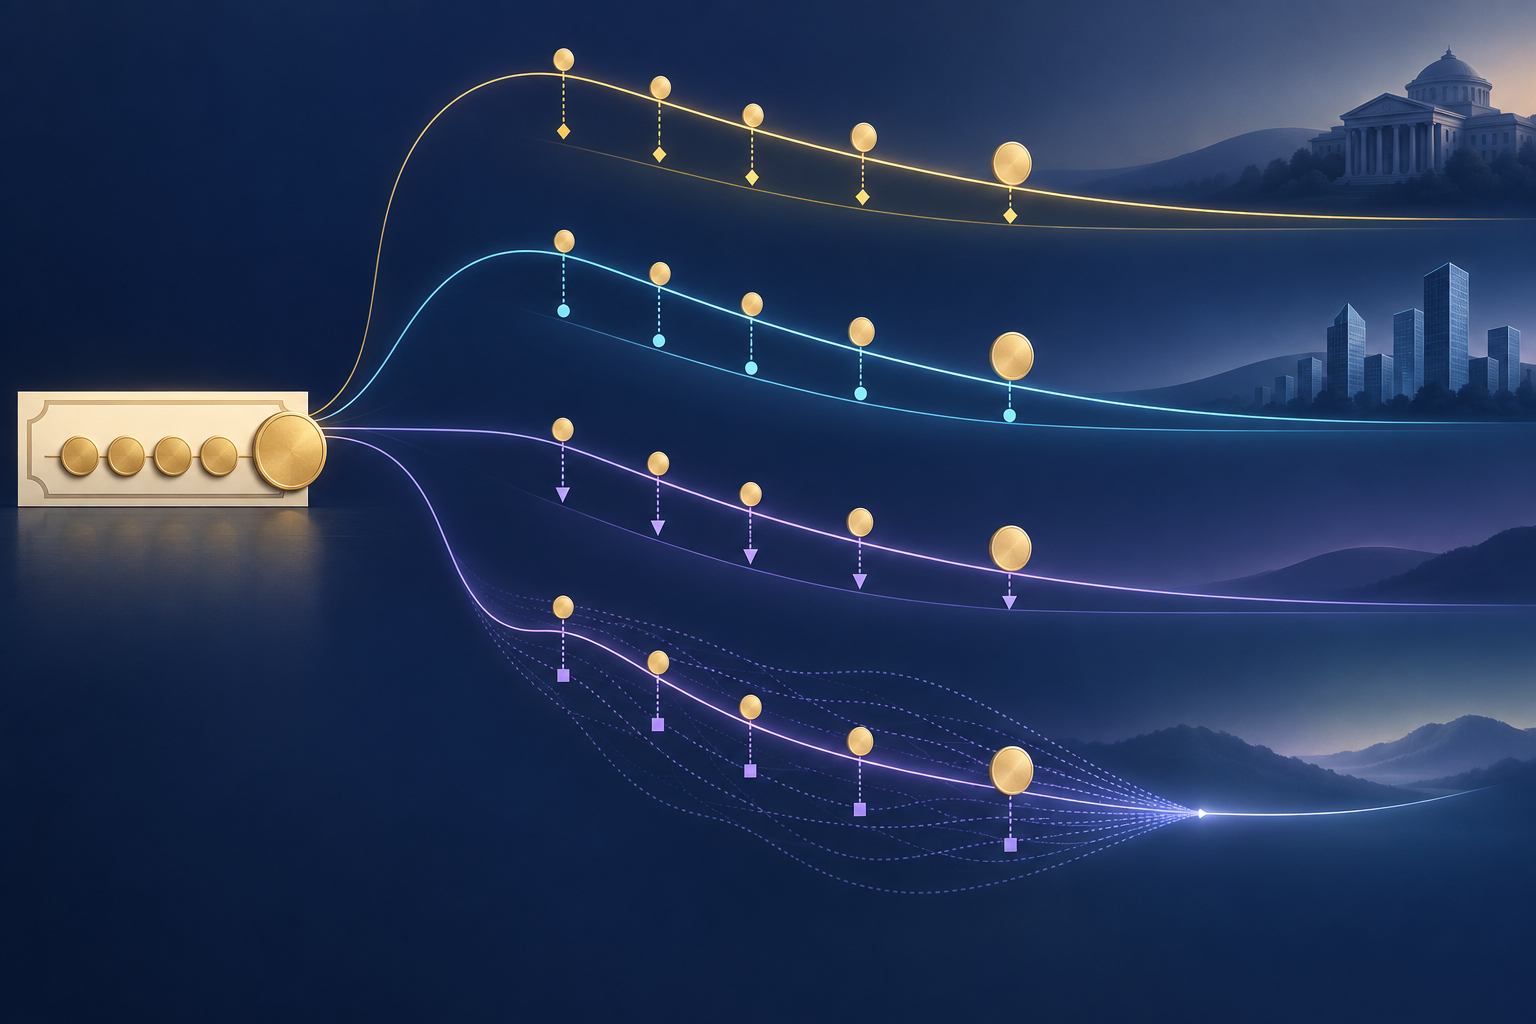
G e I usan un rendimiento de referencia, Z la curva spot y OAS modela flujos sensibles a opciones.
OAS incorpora un modelo de opciones implícitas
El diferencial ajustado por opciones, u OAS, se calcula con un modelo de valoración que incorpora las opciones implícitas. El emisor puede amortizar anticipadamente un bono rescatable según sus condiciones; en un título hipotecario, el prestatario puede devolver el principal antes de lo previsto. Por eso los flujos futuros dependen de la evolución de los tipos y de otras condiciones.
El modelo proyecta flujos posibles, los descuenta en trayectorias de tipos modeladas y resuelve el diferencial que iguala el valor del modelo al precio observado. La metodología pública de índices de ICE describe su OAS como un desplazamiento de la curva spot pública y usa un modelo de tipos a corto plazo para valores con opciones. Otros proveedores pueden usar curvas, modelos, volatilidades y supuestos de flujos distintos.
OAS intenta separar el valor modelado de la opción, pero depende del modelo. Si cambian la volatilidad supuesta o el comportamiento de amortización anticipada, pueden cambiar los flujos previstos y el OAS aunque el precio observado no varíe. La diferencia entre Z y OAS es un ajuste de opción calculado por un modelo, no una comisión cotizada ni una rentabilidad garantizada.
En un bono sin opciones, el OAS suele aproximarse al Z-spread o coincidir con él si se usan la misma curva y las mismas convenciones de flujos. No conviene extrapolar esa relación a bonos rescatables, títulos hipotecarios o métodos de proveedores distintos.
Tres cálculos de diferencial para un bono hipotético
Supongamos un bono hipotético no rescatable a tres años, con valor nominal de 100 dólares, cupón anual del 5% y precio limpio de 98 dólares. Paga 5 dólares al cabo de un año, 5 al cabo de dos y 105 al cabo de tres. Suponemos capitalización anual y omitimos interés devengado y costes de transacción.
Al resolver 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3, el rendimiento hasta vencimiento es aproximadamente 5,7447%. Si el rendimiento público interpolado a tres años es 4,30% y el swap elegido, 4,45%, el G-spread es 144,5 puntos básicos y el I-spread, 129,5 puntos básicos.
Supongamos ahora tipos spot públicos hipotéticos de 4,00% al año, 4,20% a dos años y 4,40% a tres. Al usar cada tipo para descontar el pago correspondiente, el Z-spread que iguala el precio de 98 es aproximadamente 1,3579%, o 135,8 puntos básicos. Los tres valores difieren por sus curvas y métodos de cálculo, no porque cambie el bono.
Son datos hipotéticos para ilustrar el cálculo, no cotizaciones de mercado. Como el ejemplo no tiene opciones, no se calcula un OAS modelado separado. Para un OAS real hacen falta las condiciones del bono, las convenciones de precio y liquidación, una curva y, cuando proceda, supuestos de opción, volatilidad y flujos.
Qué indica un diferencial y qué no
Un diferencial más amplio puede reflejar pérdidas crediticias esperadas, riesgo de rebaja, menor liquidez, incertidumbre, impuestos, primas de riesgo de mercado u oferta y demanda. FINRA explica que los diferenciales pueden cambiar con el riesgo de crédito, la oferta y la demanda y la coyuntura económica. La cifra por sí sola no identifica la causa.
El diferencial tampoco es una probabilidad de impago. La pérdida esperada depende de la probabilidad de impago y de lo que se recupere después; además, el diferencial de mercado puede incluir primas de liquidez y riesgo. Puede ampliarse aunque los datos financieros publicados del emisor no cambien, o estrecharse mientras persisten riesgos importantes.
El OAS de un índice agrega los bonos que lo componen según una ponderación; no es el diferencial de cada bono del índice. También puede cambiar al variar la composición o el peso. La guía de rendimientos corporativos y del Tesoro explica por qué la referencia y el diferencial corporativo pueden moverse en sentidos opuestos.
Cómo comparar diferenciales de forma justa
Primero identifica el bono y la observación: instrumento, lado comprador o vendedor del precio, hora, fecha de liquidación, divisa, prioridad, vencimiento y opciones. Una oferta de un intermediario, un precio medio evaluado y la última operación pueden producir rendimientos distintos antes de cambiar la curva.
Después registra la medida y su curva. Para G, la curva pública y la interpolación; para I, la curva swap y el tenor; para Z, la curva cero, el calendario de flujos y la capitalización; para OAS, el modelo, la volatilidad de tipos, los supuestos de amortización o ejercicio y la curva de referencia.
Por último compara bonos con divisa, estructura, calificación, prioridad y liquidez similares. Un OAS de 150 puntos básicos en un bono rescatable no es automáticamente más barato que un G-spread de 140 en un bono bullet. La guía de convexidad de bonos explica la sensibilidad del precio; la guía de amortización hipotecaria anticipada muestra por qué importan los flujos modelados.
Preguntas frecuentes
Q1¿Un OAS más alto siempre indica una mejor inversión?
No. Puede reflejar más riesgo de crédito o liquidez, o una valoración distinta según el modelo. Compara la misma medida, curva, hora y características del bono.
Q2¿Puedo usar G-spread para un título hipotecario?
Puedes calcular una diferencia simple de rendimiento si la etiquetas claramente, pero no incorpora las amortizaciones anticipadas sensibles a los tipos. OAS intenta modelar los flujos variables, aunque depende de sus supuestos.
Q3¿El diferencial de un bono equivale a su probabilidad de impago?
No. Es una diferencia de rendimiento o valoración. Puede incluir pérdida crediticia esperada y primas de riesgo, pero no es una probabilidad directa de impago del emisor.