Aprende cómo los prepagos hipotecarios alteran los flujos de un MBS, cómo se calculan SMM y CPR, y qué implican la contracción y la extensión.
En esta guíaQué paga un MBS pass-through
Resumen breve
Un MBS residencial pass-through de EE. UU. distribuye a los inversores el principal programado y anticipado de un conjunto de préstamos, además de los intereses netos de las comisiones de servicio y garantía especificadas. Como muchos prestatarios pueden pagar antes del vencimiento, una caída de tipos puede acelerar los flujos (contracción) y una subida puede ralentizarlos (extensión). SMM y CPR describen la velocidad de prepago, WAL resume cuándo vuelve el principal y la duración efectiva estima la sensibilidad del precio permitiendo que cambien los flujos. Ninguna métrica equivale a una fecha fija o a una previsión.
Qué paga un MBS pass-through
Un MBS representa derechos sobre los flujos de un conjunto de hipotecas. Un pass-through básico distribuye proporcionalmente el principal y los intereses cobrados, menos los conceptos indicados en sus documentos. El principal incluye amortización programada y pagos anticipados; cuando cae el saldo, también disminuyen los intereses futuros. Este artículo se limita a pass-through residenciales de agencias de EE. UU., principalmente de tipo fijo. Ginnie Mae cuenta con garantía del pleno crédito del Gobierno estadounidense; Fannie Mae y Freddie Mac tienen garantías propias, no idénticas a esa garantía soberana. Un CMO reparte los flujos entre tramos con reglas diferentes. Consulta la guía de la SEC sobre MBS y CMO.
El prestatario puede adelantar la devolución del principal
Una persona puede refinanciar, vender la vivienda o realizar pagos extra y cancelar la hipoteca antes de tiempo. Por eso el calendario de principal no está completamente fijado y el inversor soporta una opción de prepago del prestatario. La caída de tipos puede incentivar una refinanciación, pero importan también los costes, el saldo, el crédito, el capital inmobiliario, la relación préstamo-valor, el uso de la vivienda y la aprobación. Las mudanzas pueden generar pagos incluso sin refinanciación. Antigüedad, región, tamaño del préstamo y administración producen comportamientos distintos entre conjuntos con el mismo cupón. Separa amortización programada, prepago voluntario y eventos involuntarios. El informe diario de Freddie Mac explica su alcance y advierte que su cálculo diario no predice necesariamente el factor mensual de un valor concreto.
Calcular SMM y CPR a partir del principal
La mortalidad mensual única (SMM) es el principal pagado por adelantado dividido por el saldo que queda tras restar el principal programado del mes. Con saldo inicial de 100 millones de dólares, 0,4 millones programados y 0,6 millones de prepago, quedan 99,6 millones tras el pago previsto. SMM = 0,6 ÷ 99,6 = 0,006024, aproximadamente 0,6024%. La tasa condicional de prepago (CPR) se anualiza así: 1 − (1 − SMM)^12; el resultado es cerca del 6,99%. No es SMM multiplicado por 12: supone que la misma velocidad condicional mensual continúa durante doce meses y no garantiza el prepago real. La guía de gestión de cartera de FHFA detalla el cálculo.
Una serie publicada de velocidad de prepago no tiene por qué recoger todo el cambio del saldo del conjunto. El informe diario de prepago de Freddie Mac define su SMM y CPR como pagos anticipados voluntarios y excluye la amortización programada, los pagos parciales adicionales y las cancelaciones involuntarias. Comprueba ese alcance antes de compararlo con otra serie de factores. Las lecturas diarias tampoco predicen el factor mensual siguiente de un valor concreto: describen solo el componente que define el informe.
Cuando bajan los tipos, los flujos pueden contraerse
Si la nueva tasa hipotecaria queda por debajo de la de los préstamos existentes, algunos prestatarios pueden refinanciar y devolver principal antes. El saldo y los intereses futuros disminuyen: es riesgo de contracción. El inversor puede tener que reinvertir el efectivo cuando los rendimientos disponibles ya son menores. En un MBS comprado con prima sobre el valor nominal, la devolución rápida a la par puede impedir recuperar la prima mediante cupones y reducir el rendimiento frente a un escenario más lento. Una compra con descuento puede recuperar antes el descuento, pero no garantiza un mayor rendimiento total. En un ejemplo educativo de FHFA para hipotecas nuevas a 30 años al 6,5%, el saldo al año siete es 59% con CPR del 6% y 23% con CPR del 18%; los WAL modelados son 10,7 y 4,7 años. Son supuestos ilustrativos, no datos actuales. Consulta el circular de emisión de Freddie Mac de 2026.
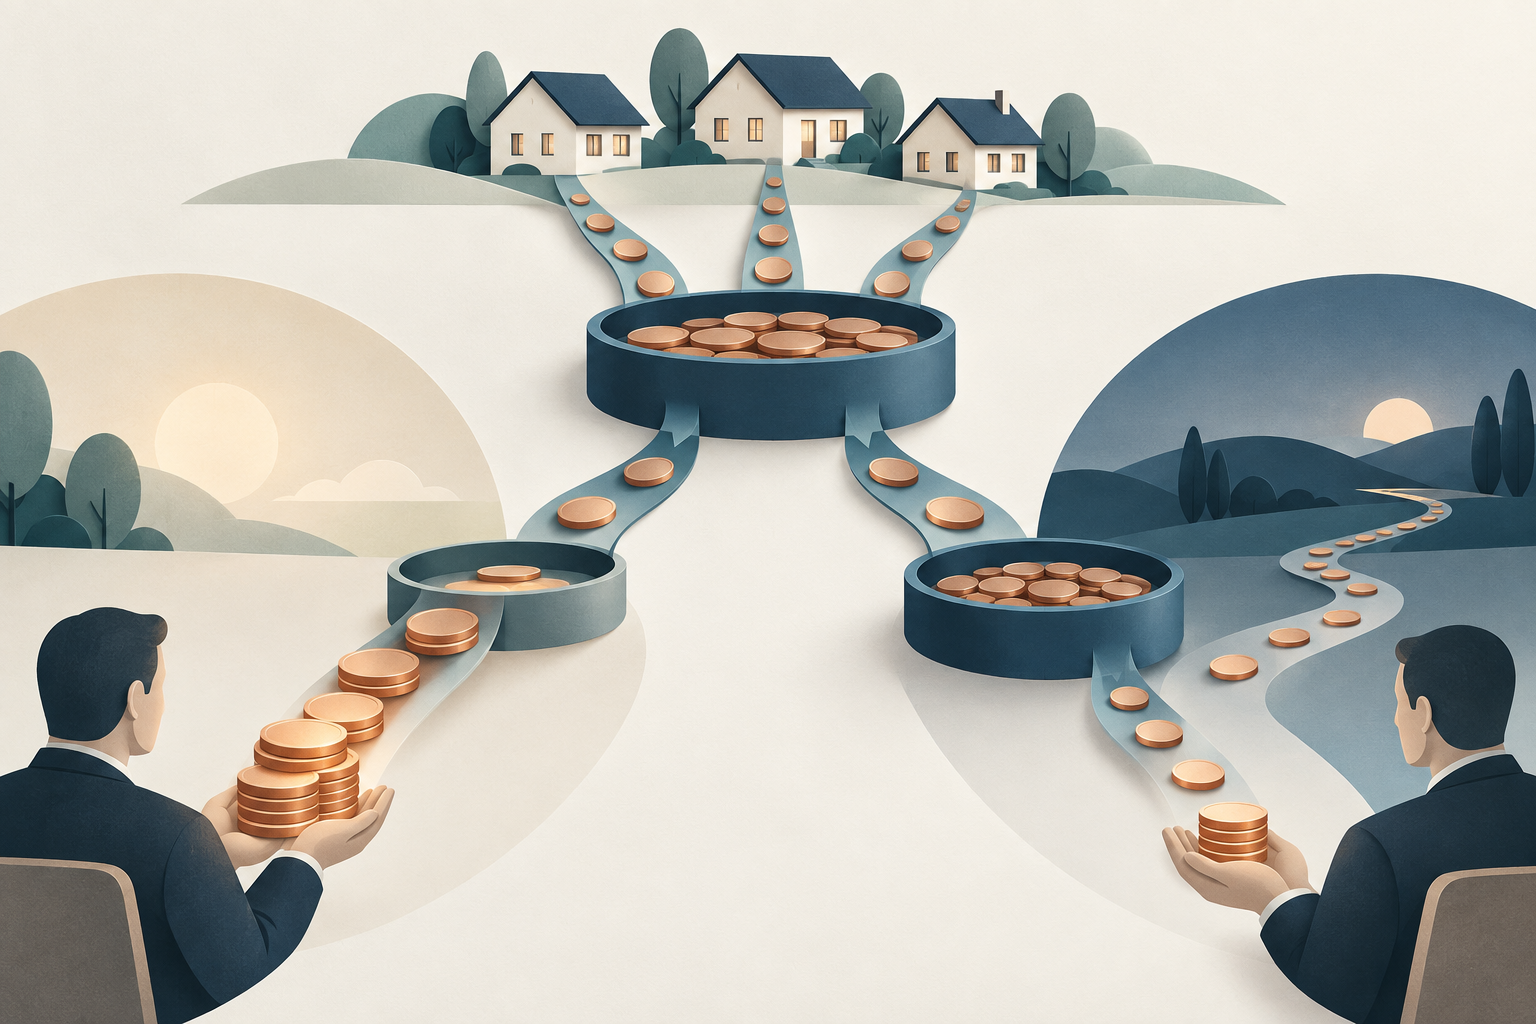
Esquema conceptual de un pass-through residencial estadounidense. La refinanciación puede devolver el principal antes; un prepago más lento puede alargar los flujos. No muestra datos ni previsiones de mercado.
Cuando suben los tipos, el prepago lento extiende la exposición
Si las nuevas tasas hipotecarias superan las de los préstamos existentes, refinanciar suele ser menos atractivo. El principal puede regresar más despacio y la vida esperada del MBS se extiende justo cuando suben las tasas de descuento. El inversor permanece más tiempo expuesto a flujos de cupón antiguos y más bajos. Una duración calculada con una sola ruta de prepago puede pasar por alto este efecto: el movimiento de tipos cambia la decisión del prestatario, esta modifica los flujos y los nuevos flujos alteran precio y duración. La magnitud depende del cupón, el precio, las características de los préstamos y el modelo.
La convexidad negativa describe una respuesta asimétrica
Un bono sin opciones y con flujos fijos suele mostrar convexidad positiva. La opción de prepago del prestatario puede curvar al revés la respuesta de un MBS en ciertos rangos: al bajar los tipos se acelera la devolución y se limita la subida del precio; al subirlos se ralentiza y se prolonga la exposición a cupones bajos. Convexidad negativa no significa cupón negativo ni pérdida segura. El incentivo de refinanciación, el cupón, el precio, la antigüedad del préstamo y los supuestos de volatilidad afectan el resultado. Consulta el material de riesgo de tipos de FHFA y la guía de convexidad de bonos.
WAL, duración y CPR responden preguntas distintas
La vida media ponderada (WAL) promedia los tiempos de devolución ponderados por principal. Si vuelven 25 millones en el año 1 y 75 millones en el año 3, WAL = (25×1 + 75×3) ÷ 100 = 2,5 años. No descuenta todos los flujos de principal e intereses a valor presente. La duración efectiva revalora bajo movimientos de tipos y permite que cambien los flujos previstos. CPR es velocidad anualizada; SMM, la base mensual; WAL, tiempo medio de devolución del principal; duración, sensibilidad del precio; vencimiento final, un término contractual. OAS también depende del modelo. FHFA explica que los shocks de prepago solo captan parte del error y que el OAS puede reflejar también previsión, crédito y liquidez en su estudio sobre prepago y OAS.
Revisar el conjunto de préstamos y los supuestos antes de comparar
Comprueba si el valor es de agencia o privado, pass-through o tramo CMO, a tipo fijo o variable, y revisa garantías, retrasos de pago, gastos y características especiales del conjunto. Después mira factor de saldo, cupón medio, antigüedad, plazo restante y rasgos regionales o del prestatario. Averigua si el CPR usado para rendimiento, WAL y duración es histórico, actual o hipotético; compara escenarios de prepago rápido y lento y movimientos paralelos y no paralelos de tipos. La garantía no elimina riesgo de mercado, liquidez, reinversión, prepago o modelo. Este artículo trata del pass-through residencial de agencias de EE. UU., no recomienda una inversión. Para seguir, consulta la guía de duración de ETF de bonos.
Preguntas frecuentes
Q1¿Un CPR alto significa más impagos hipotecarios?
No. CPR describe una velocidad de prepago medida o modelada. La definición puede separar pagos voluntarios, programados, amortizaciones extra y eventos involuntarios.
Q2¿WAL y duración son lo mismo?
No. WAL promedia los tiempos del principal; la duración efectiva estima sensibilidad del precio y permite que el modelo cambie los flujos esperados.
Q3¿Una garantía de agencia elimina los riesgos del MBS?
No. Importan el emisor y el alcance, pero siguen existiendo riesgos de precio, liquidez, reinversión, prepago y modelo. Los CMO y MBS privados pueden añadir otros.