Distribuye el riesgo de la cartera entre activos en vez de repartir el capital por igual14 min de lectura
Paridad de riesgo: carteras con contribución de riesgo igual
Aprende cómo la paridad de riesgo reparte la volatilidad de una cartera, calcula las contribuciones de cada componente y se diferencia de la ponderación igualitaria y el objetivo de volatilidad.
En esta guíaLa paridad de riesgo equilibra las contribuciones al riesgo de la cartera
Resumen breve
La paridad de riesgo reparte un presupuesto de riesgo elegido entre los componentes de una cartera. En la variante habitual de contribución de riesgo igual (ERC), cada componente recibe la misma proporción de la volatilidad estimada de la cartera; no se busca asignar el mismo capital. El resultado depende de la estimación de covarianza y de qué se considere un componente. El método no pronostica rentabilidades, no determina por sí solo el riesgo total ni garantiza diversificación cuando cambian las correlaciones.
La paridad de riesgo equilibra las contribuciones al riesgo de la cartera
Una cartera puede repartir el capital por igual y, aun así, concentrar la mayor parte de su volatilidad en uno o dos activos. Una posición del mismo tamaño en un activo volátil puede aportar más riesgo que en uno tranquilo, y la covariación también cambia la contribución de cada posición. La paridad de riesgo cambia la pregunta de «¿cuánto capital recibe cada posición?» a «¿qué proporción del riesgo elegido debe aportar cada componente?».
Un presupuesto de riesgo es la proporción objetivo \(b_i\) del componente \(i\), y los presupuestos suman uno. ERC es el caso particular \(b_i=1/N\) para \(N\) componentes; también se pueden asignar presupuestos distintos a clases de activos o factores. Maillard, Roncalli y Teïletche estudian carteras de contribución igual como alternativa a la asignación de capital igual y a la de varianza mínima (artículo de 2010).
En la formulación estándar, «riesgo» significa volatilidad estimada de la rentabilidad de la cartera. Es una elección explícita, no universal: ERC basado en volatilidad no equivale a igualar el expected shortfall, las caídas, el riesgo de liquidez o la exposición a factores. Especifica la medida de riesgo y los componentes antes de llamar «paridad de riesgo» a una cartera. El método no elimina el riesgo ni obliga a usar pesos iguales, y no indica si la rentabilidad esperada compensa el riesgo.
La volatilidad y la covarianza determinan la proporción de riesgo de cada componente
Sean \(w\) el vector de pesos y \(\Sigma\) la matriz de covarianza de las rentabilidades en un mismo horizonte. Con riesgo basado en volatilidad, la volatilidad estimada es:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
La contribución marginal al riesgo (MRC) de \(i\) mide cuánto cambia la volatilidad ante un pequeño aumento de su peso. La contribución del componente (RC) multiplica ese efecto por el peso:
Para esta medida homogénea de grado uno, la descomposición de Euler implica \(\sum_i\mathrm{RC}_i=\sigma_p\). La proporción con signo es \(\mathrm{RC}_i/\sigma_p\) y las proporciones suman uno. ERC busca \(\mathrm{RC}_i=b_i\sigma_p\), con \(b_i=1/N\). Una posición que diversifica mucho puede tener una contribución negativa incluso con peso largo positivo; las posiciones cortas también pueden hacerlo. En ese caso, la contribución compensa riesgo de otros componentes, y no es un porcentaje ordinario que deba leerse aislado.
\((\Sigma w)\) recoge cómo cada activo covaría con toda la cartera ponderada, no solo su varianza individual. Por eso dos activos con la misma volatilidad pueden contribuir de forma distinta. La guía de objetivo de volatilidad trata la regla separada que escala la exposición total a lo largo del tiempo.
Un ejemplo de tres activos compara capital igual y riesgo igual
Supón tres activos hipotéticos con volatilidades anualizadas de 10 %, 20 % y 30 %, y rentabilidades no correlacionadas. La matriz de covarianza es diagonal; son cifras inventadas, no estimaciones de valores reales. Con un tercio del capital en cada activo, la varianza es \((0.01+0.04+0.09)/9\approx0.01556\) y la volatilidad, aproximadamente 12,47 %. Bajo la hipótesis de ausencia de correlación, las contribuciones son proporcionales a \(w_i^2\sigma_i^2\): \(1/14\approx7,14\%\), \(4/14\approx28,57\%\) y \(9/14\approx64,29\%\). El activo más volátil aporta casi dos tercios del riesgo estimado.
Con activos no correlacionados, igualar \(w_i\sigma_i\) iguala las contribuciones al cuadrado. Los pesos inversos a la volatilidad, normalizados, son:
Los pesos de capital son aproximadamente 54,55 %, 27,27 % y 18,18 %, pero cada activo aporta un tercio de la volatilidad estimada. Esta cartera ERC tiene volatilidad cercana al 9,45 % bajo esos supuestos. El activo menos volátil recibe más capital, sin dominar la contribución al riesgo.
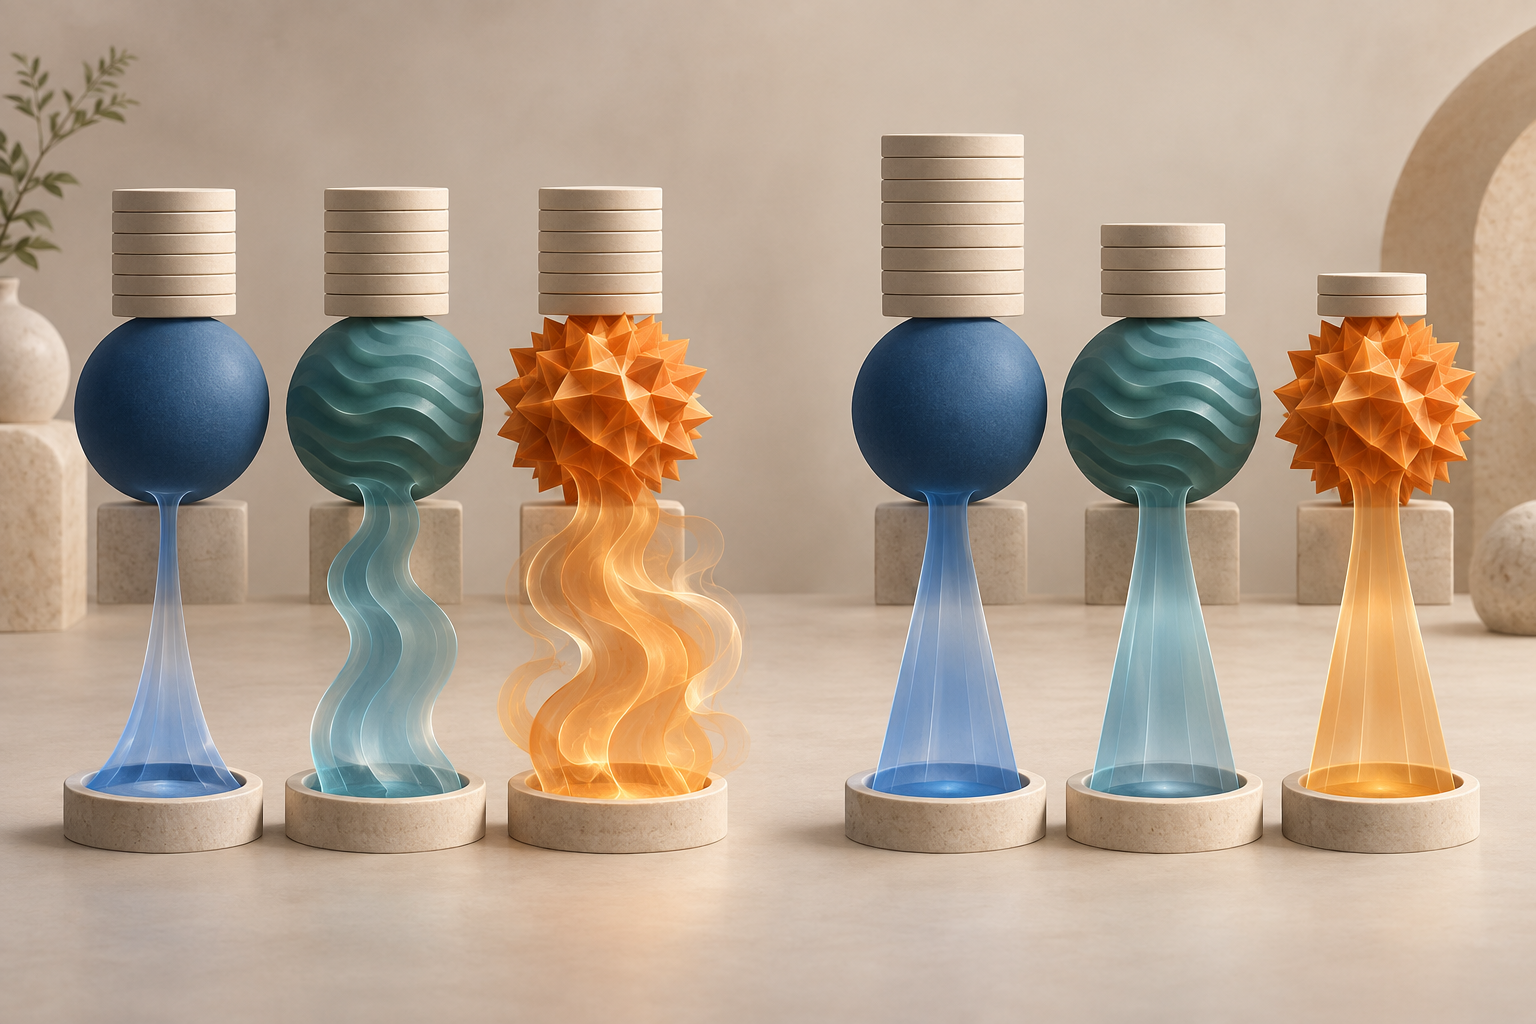
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
La inversa de volatilidad no es una solución general para cualquier matriz de covarianza. Con correlaciones, el riesgo marginal depende de \((\Sigma w)_i/\sigma_p\), así que ERC debe incorporar la matriz completa. La regla inversa también tiene solución cerrada para dos activos y algunas estructuras simétricas, pero no para una cartera general con varios activos.
Comparación conceptual de activos hipotéticos no correlacionados: el mismo capital puede dejar desiguales los aportes de riesgo estimados, mientras que montos distintos pueden equilibrarlos. No son datos de mercado ni una recomendación de inversión; los aportes realizados pueden diferir
La correlación y la definición de componente cambian el resultado
Dos activos con igual volatilidad individual pueden comportarse como una sola fuente concentrada si están muy correlacionados; un tercero menos correlacionado puede diversificar. La ponderación igual los trata como posiciones separadas, mientras que ERC considera la exposición conjunta mediante \((\Sigma w)\). Los pesos necesarios pueden diferir tanto de la ponderación igual como de la inversa de volatilidad individual.
También importa la unidad de asignación. Presupuestar por igual tres clases de activos no equivale a dar el mismo presupuesto a cada ETF o futuro. Si una clase se representa con diez valores muy relacionados y otra con un único instrumento, presupuestar cada valor por separado da diez veces más partes a la primera. El componente puede ser un activo, una clase, una estrategia o un factor sistemático. Roncalli y Weisang distinguen la paridad entre activos de la asignación entre factores comunes y residuales (artículo sobre factores de riesgo); la guía de modelos factoriales presenta las exposiciones a factores.
La medida de riesgo también altera el resultado. La volatilidad trata simétricamente las desviaciones positivas y negativas; el expected shortfall mide pérdidas de cola y requiere otros supuestos de distribución y escenarios. Una cartera equilibrada por desviación estándar reciente aún puede concentrarse en una caída conjunta poco observada. Aclara siempre la medida, el horizonte, los componentes y los datos. La guía de VaR y expected shortfall explica sus diferencias.
Estima los presupuestos con el modelo completo de covarianza
Para una medida \(R(w)\) diferenciable y homogénea de grado uno, la contribución general es \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\). Una cartera de presupuestos de riesgo busca \(\mathrm{RC}_i=b_iR(w)\), con \(b_i>0\) y \(\sum_i b_i=1\). Si \(b_i=1/N\), se obtiene ERC; un mandato también puede exigir presupuestos desiguales.
El ERC de volatilidad resuelve relaciones no lineales usando varianzas y correlaciones estimadas. Se puede usar una ventana histórica fija, un estimador ponderado o un modelo estructurado. Una ventana breve reacciona rápido, pero puede hacer saltar los pesos; una larga suaviza y puede tardar en reflejar un cambio estructural. Con muchos activos y poco historial, las correlaciones muestrales pueden ser ruidosas; regularizar o contraer la matriz son decisiones de modelado, no garantías del método.
Las entradas deben corresponder a los instrumentos: intervalos de rentabilidad, divisas, ajustes por acciones corporativas y convenciones de precios coherentes. Los futuros requieren convertir contratos a exposiciones nocionales o de riesgo comparables; hay que definir el tratamiento de la exposición cambiaria cubierta y no cubierta. Precios desactualizados y calendarios distintos pueden sesgar las covarianzas.
Las restricciones long-only, límites de peso o apalancamiento, topes de liquidez, tamaños mínimos y financiación disponible pueden impedir contribuciones exactas. Si una restricción está activa, informa las proporciones alcanzadas y no solo el objetivo numérico. Los umbrales de rebalanceo y costes también importan: ajustar exactamente cada estimación puede aumentar la rotación sin mejorar de forma fiable la matriz.
La paridad de riesgo difiere de la ponderación igual y del objetivo de volatilidad
La ponderación igual fija \(w_i=1/N\), por lo que las proporciones de riesgo pueden ser muy distintas. ERC ajusta pesos relativos. La varianza mínima minimiza \(w^{\top}\Sigma w\) bajo restricciones, no tiene que igualar las contribuciones y puede concentrar pesos en pocos activos. El marco de Markowitz sitúa la rentabilidad esperada y la covarianza en el centro de la selección eficiente (Markowitz, 1952); el presupuesto de riesgo básico persigue otro objetivo y no necesita un vector de rentabilidades esperadas.
El objetivo de volatilidad pregunta cuánto riesgo total asumir en cada momento. Una regla común escala una asignación base por \(g_t=\sigma^*/\hat\sigma_{p,t}\), usando la misma unidad y horizonte para el objetivo y la estimación. Un multiplicador positivo común cambia el riesgo total, pero conserva las proporciones relativas de riesgo. La paridad establece estas proporciones; el objetivo de volatilidad ajusta la exposición con el tiempo. Se pueden combinar. Moreira y Muir estudian carteras gestionadas por volatilidad, y trabajos posteriores evalúan esas estrategias (Cederburg y coautores); no son la regla de ERC.
La guía del [criterio de Kelly](/learn/es/kelly-criterion-position-sizing-trading-explained) aborda el tamaño de posición a partir de rentabilidad y riesgo estimados para un objetivo concreto. ERC no ordena activos por rentabilidad esperada. Ninguno elimina la incertidumbre de estimación ni constituye por sí mismo una recomendación de activos.
La paridad de riesgo no elimina el apalancamiento ni el riesgo de modelo
ERC reparte la medida de riesgo elegida, pero no fija la rentabilidad esperada ni la volatilidad total adecuada. Dar más capital a activos menos volátiles puede dejar la cartera por debajo de un objetivo global; aumentarla puede requerir apalancamiento, derivados o financiación y añadir riesgos de garantías, base, liquidez, contraparte y financiación. El apalancamiento no siempre es necesario, pero la exposición total debe analizarse por separado.
Las proporciones estimadas dependen de la ventana de datos y del modelo. Las correlaciones pueden subir bajo estrés y las estimaciones de volatilidad reaccionar tarde. Unas proporciones ex ante iguales no garantizan pérdidas realizadas iguales. Examina las contribuciones a través del tiempo, estresa las hipótesis de covarianza y considera escenarios raros o ausentes de la muestra.
La paridad tampoco aumenta automáticamente la rentabilidad. Al omitir previsiones de rentabilidad, puede asignar mucho capital a activos con poco riesgo estimado pero perspectivas débiles. Asness, Frazzini y Pedersen plantean la aversión al apalancamiento como posible explicación económica y presentan evidencia dentro del alcance de su estudio (artículo de 2012); no es una explicación universal ni garantiza superar al mercado. Compara con una referencia pertinente usando un diseño fuera de muestra fijado y costes netos realistas.
Informa el presupuesto de riesgo y sus supuestos
Una descripción reproducible indica componentes, medida de riesgo, presupuestos objetivo, estimador de covarianza, ventana, horizonte, momento del rebalanceo, convenciones de divisa y restricciones. Muestra tanto pesos de capital como contribuciones de riesgo. Si las restricciones impiden alcanzar el objetivo, informa los valores logrados y los límites vinculantes.
En una implementación de trading, incluye apalancamiento, garantías o financiación, rotación, supuestos de ejecución y costes. Separa riesgo estimado y realizado: el presupuesto ex ante es un resultado del modelo; las trayectorias de rentabilidad ex post son observadas. Mantén aparte el objetivo de volatilidad total y el presupuesto relativo, y no infieras beneficios de contribuciones equilibradas.
La paridad puede hacer visible la concentración del riesgo estimado y ofrecer una regla transparente. Su utilidad depende de componentes, medida, covarianza e implementación. No hace que activos distintos sean igual de seguros, no elimina caídas ni identifica la mejor previsión de rentabilidad, y no garantiza resistencia si cambian las relaciones.
Preguntas frecuentes
Q1¿La paridad de riesgo es lo mismo que ponderar por igual?
No. La ponderación igual reparte el capital; ERC busca repartir por igual una medida de riesgo, por lo que los pesos suelen diferir si cambian volatilidades o correlaciones.
Q2¿Todas las carteras de paridad usan pesos inversos a la volatilidad?
No. Funcionan con activos no correlacionados y algunos casos simétricos. Una matriz general exige tener en cuenta todas las covarianzas por pares.
Q3¿La paridad de riesgo garantiza una volatilidad objetivo?
No. ERC reparte contribuciones relativas. Hace falta una regla adicional de escala o apalancamiento para fijar la volatilidad total, con sus propias restricciones y costes.