Riesgo de cartera y tamaño de posición12 min de lectura
Volatility targeting: cómo el escalado por volatilidad cambia el tamaño de posición
Aprende cómo el volatility targeting escala la exposición, cómo elegir y retrasar una estimación de volatilidad, y por qué siguen importando los límites de apalancamiento, las correlaciones y los costes de negociación.
En esta guíaEl volatility targeting cambia la exposición, no la señal de rentabilidad
Resumen breve
El volatility targeting modifica el tamaño de una exposición existente a partir de una medida de riesgo estimada. Un multiplicador básico es la volatilidad objetivo dividida por la volatilidad pronosticada, pero la estimación, la covarianza de la cartera, el límite de apalancamiento, el retraso de ejecución y los costes determinan el riesgo que realmente asume la estrategia
El volatility targeting cambia la exposición, no la señal de rentabilidad
Volatility targeting, escalado de volatilidad y gestión de volatilidad describen reglas que ajustan la exposición de la cartera cuando cambia una estimación del riesgo. Una señal direccional puede indicar una posición larga, mientras que la regla de escala la reduce si aumenta la volatilidad pronosticada.
Un factor de escala positivo conserva el signo de la posición base, pero puede cambiar la exposición bruta y neta. Una estimación baja de volatilidad no indica por sí misma que un activo esté barato, vaya a subir o sea más rentable. La capa de ajuste responde «¿cuánta exposición corresponde según esta regla de riesgo?». No responde «¿qué activo debería comprar?» ni demuestra que la estrategia subyacente tenga ventaja.
La investigación ha estudiado versiones gestionadas por volatilidad de carteras de factores y estrategias de momentum. Moreira y Muir presentan resultados para varios factores y carry de divisas; Barroso y Santa-Clara estudian la gestión del riesgo de momentum; Daniel y Moskowitz describen caídas de momentum en episodios de tensión de mercado y rebotes pronunciados. Son resultados específicos de muestras y métodos, no una promesa de mejora en vivo. Consulta Moreira y Muir, Barroso y Santa-Clara y Daniel y Moskowitz.
La razón entre objetivo y pronóstico es un punto de partida, no una garantía
Para una exposición cuyo rendimiento escala aproximadamente de forma lineal con el peso, una regla inicial es escala bruta = volatilidad objetivo ÷ volatilidad pronosticada. En un ejemplo hipotético, la previsión anualizada de una estrategia sin escalar es 20 % y el objetivo es 10 %, así que el multiplicador bruto es 0,5. Con un nominal de referencia de 100.000 dólares, el nominal escalado sería 50.000 dólares antes de otros ajustes de cartera.
La razón solo tiene sentido si el numerador y el denominador corresponden a la misma cartera, definición de rendimiento, horizonte y convención de anualización. No se debe dividir un objetivo anualizado del 10 % por una desviación estándar diaria sin compatibilizar las unidades. Si la previsión es una desviación estándar, no la sustituyas silenciosamente por una varianza.
En sus carteras de factores publicadas, Moreira y Muir escalan los rendimientos mensuales por la inversa de la varianza realizada del mes anterior y una constante de normalización. Ese diseño no equivale a dividir la desviación estándar objetivo por la desviación estándar pronosticada. En un régimen tranquilo hipotético, un pronóstico del 5 % frente al mismo objetivo del 10 % daría un multiplicador bruto de 2. Si la política limita el multiplicador a 1,25, el nominal pasa a 125.000 dólares, no a 200.000. Bajo el supuesto simplificador de que el riesgo escala linealmente, el pronóstico correspondiente sería solo 6,25 %. El límite puede impedir alcanzar el objetivo; es una restricción, no un error aritmético.
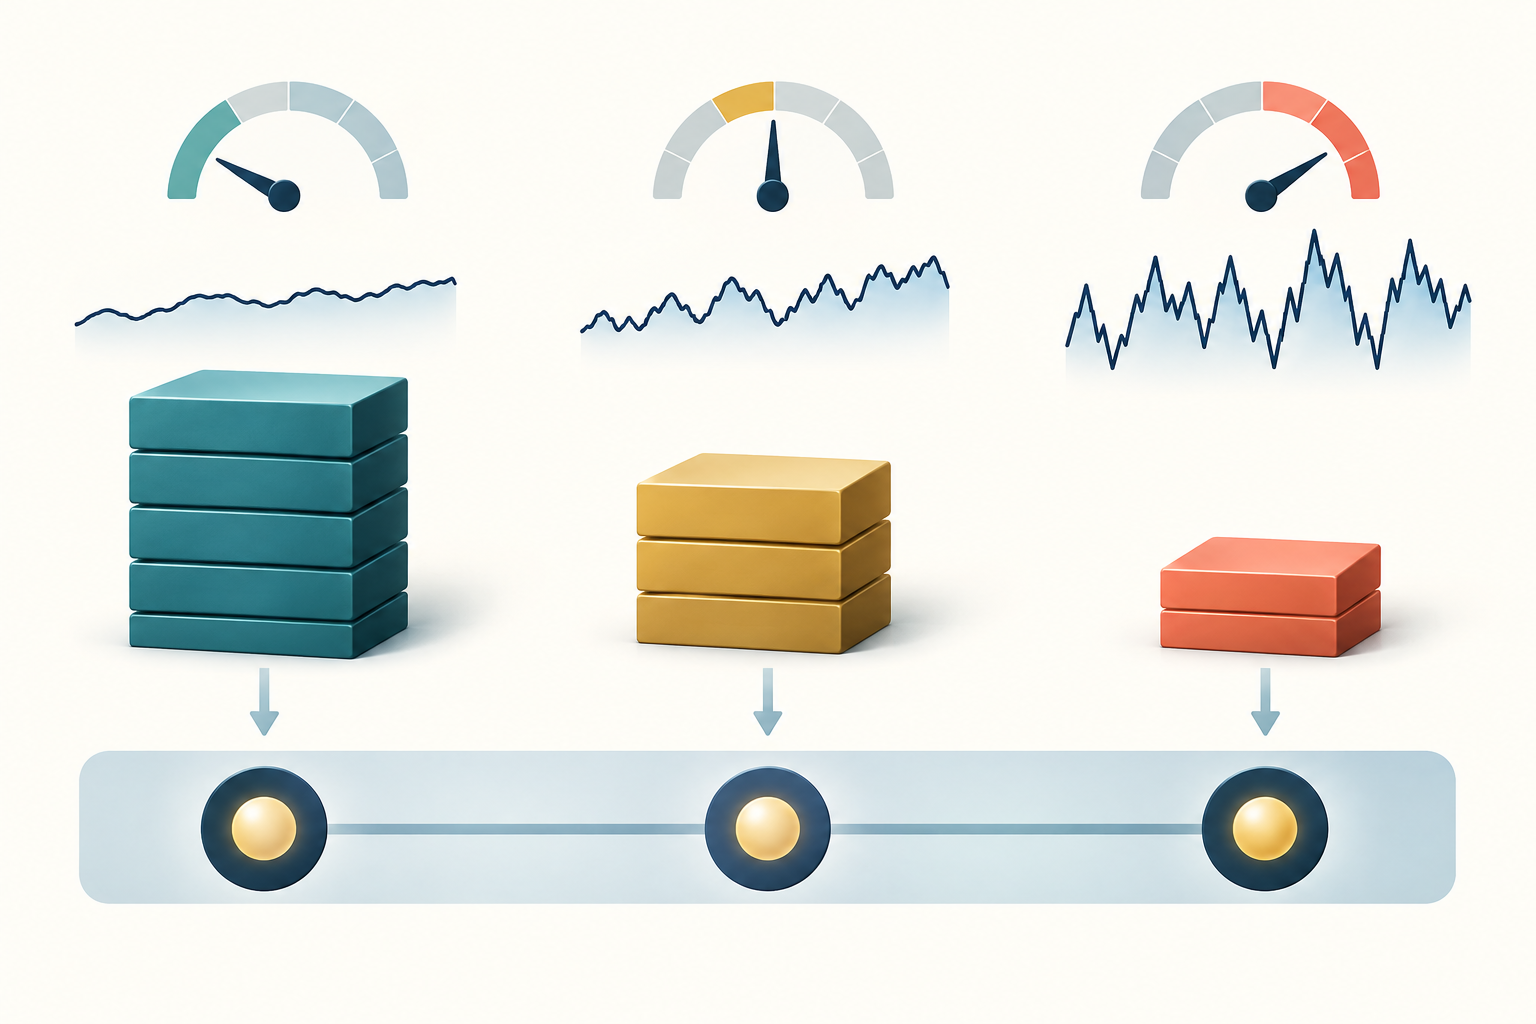
Ilustración conceptual de objetivo de volatilidad; las estimaciones pueden fallar y el riesgo realizado puede diferir del objetivo
Elige el estimador de volatilidad según el horizonte de decisión
La desviación estándar móvil es fácil de explicar, pero la ventana implica un compromiso: una ventana corta reacciona rápido y es ruidosa; una larga es más estable y tarda en reaccionar cuando cambia el régimen. Una estimación ponderada exponencialmente da más peso a las observaciones recientes. Una previsión GARCH modela recursivamente la varianza condicional.
La volatilidad realizada intradía puede captar movimientos dentro de la sesión, pero también depende del muestreo y de decisiones sobre precios desactualizados y ruido microestructural. Ningún estimador es el mejor para todos los activos, frecuencias de muestreo y periodos de tenencia. Documenta si usas rendimientos simples o logarítmicos, las marcas de tiempo que definen cada periodo, el tratamiento de sesiones faltantes y movimientos nocturnos, si restas la media y cómo conviertes la varianza periódica en desviación estándar anualizada.
Con datos diarios, multiplicar la volatilidad diaria por √252 es una aproximación habitual bajo ciertos supuestos sobre el proceso de rendimientos, no una conversión universal para todos los mercados y calendarios. Como ejemplo de unidades, una desviación estándar diaria hipotética de 1,26 % equivale a cerca de 20 % anualizado al multiplicarla por √252. Frente a un objetivo anualizado del 10 %, la escala es 0,5. La misma previsión equivale a cerca de 5,63 % de volatilidad acumulada en unos 20 días de negociación: otra expresión temporal del mismo nivel de riesgo. No dividas directamente el 1,26 % diario por el objetivo anual del 10 %.
Examina los errores de previsión y la trayectoria de la exposición. Un modelo puede parecer estable porque reacciona demasiado tarde o parecer sensible porque sobreajusta el ruido. Compara ventanas y modelos razonables en una evaluación walk-forward y usa únicamente información disponible cuando se habría calculado cada estimación y posición. La guía de cálculo de volatilidad realizada explica cómo las convenciones de rendimientos y muestreo cambian la medida de riesgo que se escala.
Retrasa la estimación para que la regla pudiera negociarse
En el momento de rebalanceo t, usa solo observaciones que realmente estaban disponibles antes de enviar la orden. Si un rendimiento diario incluye el precio de cierre de t, una estrategia que calcula volatilidad con ese cierre no puede asumir automáticamente que también operó a ese mismo cierre, salvo que el momento de la orden y la formación del precio lo permitieran.
Una convención práctica es calcular después del cierre y aplicar la escala a la siguiente sesión negociable. Así se evita el sesgo de anticipación. Aplicar la varianza realizada del mes ya concluido a las posiciones mantenidas durante ese mismo mes daría a la regla información que todavía no tenía.
Un backtest debe especificar la hora de la señal, el corte de los datos de volatilidad, la hora de la orden, el supuesto de ejecución y el periodo de tenencia. Si las entradas de los activos llegan en distintos momentos, usa un corte informativo común o documenta las observaciones desactualizadas. No es necesario rebalancear cada vez que llega una previsión nueva. Un rebalanceo mensual, una banda de umbral o una exposición suavizada pueden reducir la rotación, pero también hacen que la exposición real se aparte del objetivo instantáneo. Documenta y prueba esa decisión; no trates la última previsión como una orden sin fricciones.
La volatilidad de cartera depende de la covarianza, no de lecturas aisladas
Para un vector de pesos w y una matriz de covarianza Σ estimada en un horizonte compatible, la varianza de cartera es wᵀΣw y su volatilidad es la raíz cuadrada. Los términos de covarianza importan. Dos activos pueden conservar la misma volatilidad individual y, aun así, una correlación mayor puede elevar el riesgo de mantenerlos juntos.
Escalar cada activo por separado hasta su propio objetivo no suele fijar la volatilidad total de la cartera. En cambio, escalar toda la serie de rendimientos de una cartera con un solo multiplicador conserva su composición actual, pero solo en la medida en que la previsión de riesgo de esa cartera sea adecuada. La concentración, los cambios de correlación, la superposición de factores y la exposición no lineal de derivados pueden hacer insuficiente una previsión basada en una única desviación estándar. Estima el riesgo en el nivel al que se aplica el límite.
Si el mandato define un rango de volatilidad de cartera, pronostica la cartera combinada y somete a estrés las correlaciones o los regímenes de covarianza. Si define riesgo por estrategia, indica cómo las posiciones correlacionadas comparten el presupuesto de la cuenta. La guía de tamaño de posición en futuros distingue el presupuesto de stop de una operación de la exposición de la cuenta.
Ejemplo hipotético: dos activos tienen una volatilidad anualizada del 20 % cada uno y reciben un peso del 50 % cada uno. Con correlación de 0,1, la volatilidad de cartera es de aproximadamente 14,83 %; si solo la correlación sube a 0,9, es de aproximadamente 19,49 %. Las volatilidades individuales no cambian, pero sí aumenta mucho el riesgo combinado. Si se ampliara la exposición aproximadamente 1,01 veces para llegar a un objetivo del 15 % con la primera estimación y luego aumentara la correlación, el riesgo simplificado rondaría el 19,7 %. Una previsión de covarianza obsoleta también puede volver engañoso el multiplicador objetivo.
Los suelos, topes y límites de apalancamiento dan forma a la regla
El cociente bruto puede dispararse cuando la volatilidad estimada se acerca a cero. Un suelo de volatilidad evita dividir por un valor minúsculo y un tope máximo de apalancamiento limita el nominal. Algunas estrategias también establecen una escala mínima o un techo según drawdown, margen o liquidez.
Una regla especificada por completo podría ser escala = min(escala máxima, objetivo ÷ max(pronóstico, suelo)), con cualquier exposición mínima documentada por separado. Cada protección cambia el comportamiento del riesgo: el suelo modera los aumentos de exposición con estimaciones excepcionalmente tranquilas; el tope puede impedir alcanzar el objetivo en periodos de baja volatilidad; una exposición mínima impide que el overlay cierre todo cuando se dispara la previsión.
Indica si el tope se aplica al nominal bruto, al apalancamiento, al margen o a la exposición ponderada por riesgo; no son cantidades intercambiables. En futuros también hay que traducir un multiplicador continuo a contratos enteros. Si una señal base hipotética equivale a 3,4 contratos y la escala es 0,5, el resultado matemático es 1,7. Los contratos estándar no suelen fraccionarse: redondear a 1 queda por debajo y a 2 queda por encima del objetivo. Evalúa contratos micro, liquidez, costes y si conviene no operar. Vuelve a calcular el riesgo teniendo en cuenta unidad de contrato, multiplicador, conversión a moneda base, margen y costes.
Reducir exposición después de un shock de volatilidad puede obligar a vender en un mercado bajista o ilíquido; aumentarla tras un periodo tranquilo puede añadir riesgo justo antes del shock. La estimación es retrospectiva aunque se use como pronóstico. La guía GARCH y agrupamiento de volatilidad explica por qué la persistencia del modelo puede detectar tarde una ruptura, pero no elimina el riesgo de saltos o de cambio de régimen.
Los costes y las restricciones pueden consumir el beneficio
Cambiar la exposición genera rotación. Estima comisiones, diferencial comprador-vendedor, impacto de mercado, deslizamiento, financiación o préstamo, costes de rollover de futuros y, cuando corresponda, financiación y costes de colateral de perpetuos. Una escala más suave o una banda de rebalanceo pueden reducir operaciones, pero también retrasar la reducción del riesgo. Compara resultados netos con supuestos de costes plausibles, no solo una serie sin fricciones.
El apalancamiento puede dejar de estar disponible justo cuando la regla pide más exposición. El margen del bróker o la bolsa, los límites de posición, la disponibilidad de préstamo, la liquidez y los límites internos de riesgo pueden impedir el nominal calculado. Un tope de volatilidad no garantiza evitar la liquidación ni una pérdida grande: un gap puede superar la previsión y el precio de salida diferir mucho del precio de señal.
Compara referencias coherentes: la misma señal base sin escalado, una alternativa de riesgo fijo y, cuando corresponda, efectivo. Informa rendimientos brutos y netos, exposición, rotación, apalancamiento, errores de previsión, drawdowns y pérdidas de cola. Los resultados de Moreira y Muir son un motivo para investigar el timing de volatilidad.
Cederburg et al. comparan 103 estrategias de renta variable y, en comparaciones directas, no encuentran una superioridad sistemática de la gestión de volatilidad. Para combinaciones razonables en tiempo real y fuera de muestra, informan en general rendimientos equivalentes ciertos y ratios de Sharpe inferiores, aunque hay excepciones (estudio). Estos resultados justifican una evaluación fuera de muestra cuidadosa, no una recomendación universal.
Una lista de investigación separa la calidad del pronóstico de las afirmaciones sobre la estrategia
Antes de llamar mejora de riesgo al overlay, especifica la señal base, el estimador de riesgo, el horizonte de previsión, la frecuencia de actualización, el retraso temporal, la conversión de unidades, el tratamiento de covarianza, el suelo, el tope y los supuestos de ejecución. Fija las decisiones antes de evaluar el periodo final de prueba. Ajustarlas repetidamente con la misma muestra puede premiar la selección, no una regla robusta.
Comprueba la previsión con una función de pérdida adecuada y un gráfico de calibración, pero examina también la trayectoria de la exposición. Un error medio bajo no garantiza que se pronosticaran a tiempo los picos más importantes. Inspecciona periodos de tensión, gaps, datos faltantes y activos cuyas correlaciones puedan saltar. Evalúa esos mismos periodos con el tope y el modelo de costes reales.
Por último, separa tres afirmaciones: la previsión estima el riesgo; el overlay cambia la exposición según una política; y la cartera resultante obtuvo cierto rendimiento en una muestra concreta. La primera no demuestra que la segunda alcanzará su objetivo, ni el resultado histórico favorable de la tercera demuestra beneficios futuros. Documenta las tres para poder reproducir dónde y por qué cambió el riesgo.
Preguntas frecuentes
Q1¿El volatility targeting mantiene la volatilidad realizada exactamente en el objetivo?
No. Ajusta la exposición a partir de una volatilidad estimada. Errores de pronóstico, saltos, cambios de correlación, retrasos, topes, costes y ejecuciones imperfectas pueden hacer que la volatilidad realizada difiera del objetivo.
Q2¿El volatility targeting equivale a usar la varianza inversa?
No necesariamente. Una razón de volatilidad objetivo suele dividir la volatilidad objetivo por la desviación estándar pronosticada. Algunas reglas de carteras empíricas escalan rendimientos con una constante dividida por la varianza estimada. Son funciones distintas y no deben describirse como intercambiables.
Q3¿Una previsión de volatilidad más baja significa que la estrategia es más rentable?
No. Significa que el riesgo estimado es menor según un modelo y horizonte determinados. La rentabilidad depende de los rendimientos esperados, la ejecución, los costes y los resultados futuros; una estimación de volatilidad por sí sola no identifica una operación atractiva.