Bonos GO frente a bonos de ingresos: ¿qué respalda el pago?
Compare bonos municipales de EE. UU. por su promesa de pago, obligado, prelación, asignación presupuestaria y documentos oficiales.
En esta guíaQué significa una promesa de obligación general
Resumen breve
“Obligación general” (GO) y “bono de ingresos” describen estructuras comunes de pago de bonos municipales de Estados Unidos. Un bono GO suele depender del crédito general y de los ingresos legalmente disponibles del emisor público; uno de ingresos depende de una fuente específica comprometida al servicio de la deuda. La etiqueta no revela todo: importan la entidad obligada legalmente, el alcance de la promesa, el gravamen y su prelación, las condiciones de asignación presupuestaria, las garantías y la ley estatal o local aplicable. Ninguna etiqueta hace que el bono sea categóricamente seguro, y una razón de cobertura por sí sola no predice un incumplimiento.
Qué significa una promesa de obligación general
Un bono GO suele ser emitido por un estado o gobierno local y respaldado por su “plena fe y crédito” y potestad tributaria, dentro de la promesa efectivamente asumida y la autoridad legal disponible. Según el emisor y la ley aplicable, el pago puede provenir de fondos generales, impuestos sobre la propiedad o la renta, o asignaciones legislativas. Algunos GO locales dependen principalmente, e incluso únicamente, de impuestos ad valorem; la deuda GO de un estado puede depender de asignaciones de su legislatura. La guía del MSRB sobre fuentes de pago señala que la fuente y prelación pueden variar mucho entre emisores y según la ley estatal o local.
“Plena fe y crédito” no significa que todos los activos públicos estén hipotecados, que los impuestos puedan subir sin límite ni que exista una garantía del gobierno federal. La etiqueta GO no prueba que el emisor tenga potestad tributaria ilimitada. Los límites fiscales o de deuda, la aprobación de los votantes, los procedimientos presupuestarios y los recursos disponibles pueden depender de la constitución estatal, las leyes, los estatutos locales y los documentos de emisión. El boletín de la SEC sobre riesgo de crédito municipal aconseja mirar más allá de la etiqueta y leer la declaración oficial para identificar quién debe pagar y qué facultad respalda la promesa.
La pregunta práctica no es solo “¿Es un bono GO?”. Averigüe qué entidad pública promete pagar, qué ingresos están legalmente disponibles, si hay un impuesto específico comprometido y qué derechos tiene el tenedor si falta un pago. Un emisor GO puede tener ingresos diversificados, pero también sufrir presión fiscal, límites legales, finanzas débiles u obligaciones concurrentes. La categoría no determina por sí sola la calidad crediticia.
Qué comprometen los bonos de ingresos
Un bono de ingresos suele pagarse con una o más fuentes de ingresos identificadas, sin comprometer la plena fe y crédito ni la potestad tributaria general de un gobierno con poder impositivo. La fuente puede ser el cobro por agua o alcantarillado, peajes, ingresos de aeropuertos o puertos, alquileres, subvenciones o un impuesto selectivo u otro impuesto específico. Por eso, “ingresos” no siempre significa que los usuarios paguen una tarifa directa por el proyecto; también puede comprometerse un impuesto dedicado. Los documentos del bono definen qué fondos entran en la cuenta comprometida y pueden usarse para el servicio de la deuda.
La promesa puede ser limitada: quizá cubra una instalación concreta, todo un sistema de servicios públicos, un flujo tributario específico o pagos de otro contrato. También puede excluir otros ingresos del emisor. El MSRB explica que, por lo general, los tenedores no pueden obligar al emisor a usar impuestos o asignaciones presupuestarias que no se comprometieron al bono de ingresos. Si la fuente comprometida resulta insuficiente, no suponga que la ciudad cubrirá voluntariamente la diferencia con sus fondos generales.
Esto no significa que todo bono de ingresos sea sin recurso ni que sus activos subyacentes pasen automáticamente a los tenedores tras un impago. El recurso depende de la estructura jurídica y de los documentos. Los equipos, terrenos, cuentas por cobrar y efectivo operativo pueden recibir tratamientos distintos. Revise la promesa, los gravámenes, los convenios, los remedios y cualquier garantía separada en lugar de inferirlos del nombre “bono de ingresos”. El boletín de la SEC sobre bonos municipales describe estructuras diversas y remite a la declaración oficial para confirmar los ingresos y el recurso.
Separe al emisor, al obligado y la fuente comprometida
Tres cuestiones suelen confundirse. El emisor es la entidad pública nombrada en la oferta. El obligado es la entidad jurídicamente responsable de realizar los pagos previstos según los documentos de la operación. La fuente comprometida es el ingreso, impuesto, asignación u otro flujo que los documentos ponen a disposición para esos pagos. En una emisión GO sencilla, la ciudad puede ser emisor y obligado. En una emisión de conducto, el emisor puede ser distinto del prestatario final.
Por ejemplo, una autoridad pública emite bonos para financiar un hospital sin fines de lucro. El hospital puede comprometerse a pagar un préstamo a la autoridad o al fiduciario; esos pagos pueden quedar comprometidos a favor de los tenedores. La autoridad es el emisor y el hospital, el obligado subyacente. Salvo que los términos incluyan otra promesa o garantía, la autoridad quizá no tenga que pagar con recursos generales propios si el hospital incumple. El boletín de la SEC sobre riesgo de crédito recomienda identificar al emisor u otro obligado y entender qué ingresos se comprometieron.
Un fiduciario que recibe y distribuye fondos no es automáticamente el obligado crediticio. Tampoco basta con que aparezca el nombre de un gobierno en la portada para probar que sus contribuyentes respaldan la deuda. Busque en la declaración oficial y en los documentos de préstamo, fideicomiso e indenture al prestatario, la persona obligada, los garantes y la fuente de pago. Si hay varios obligados, determine si la responsabilidad es conjunta, individual, limitada a ciertos pagos o condicional a otro evento.
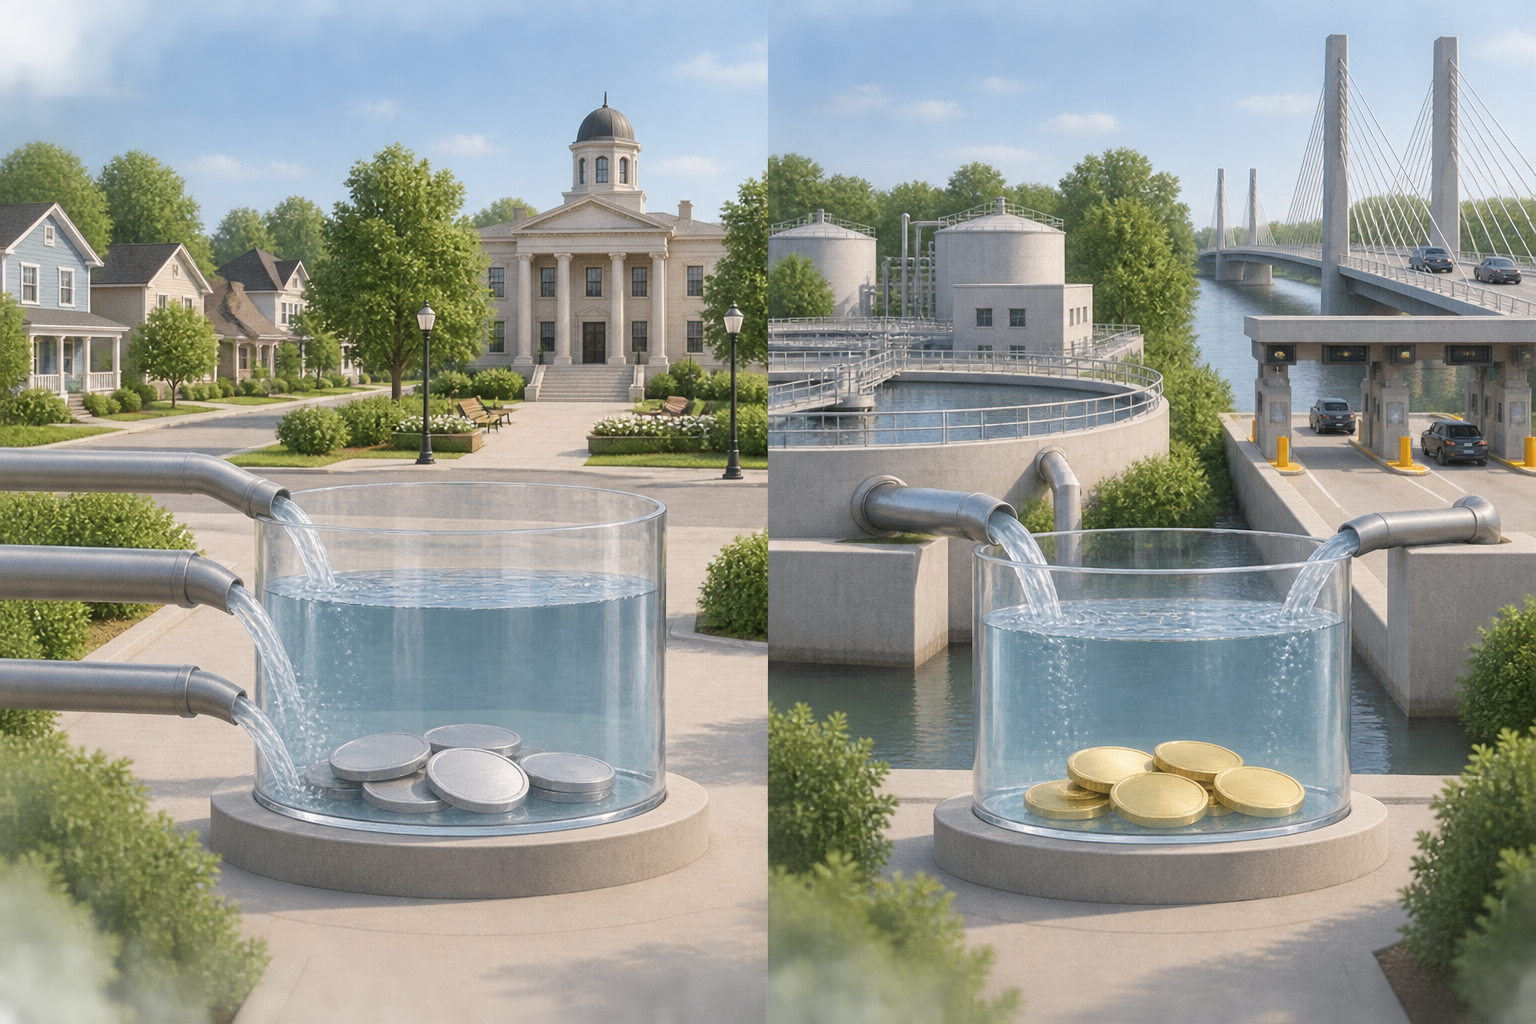
La ilustración contrasta el crédito general del gobierno con una cesión definida de ingresos. El obligado real, las fuentes comprometidas, la prioridad del gravamen y los derechos de recurso dependen de los documentos del bono y de la legislación aplicable; la imagen sin texto no contiene datos de mercado.
Qué muestra la cobertura en un ejemplo hipotético de agua
Solo con fines ilustrativos, suponga que una empresa municipal de agua emite un bono de ingresos cuyo servicio anual de deuda es de 3,6 millones de dólares. Suponga que los ingresos netos comprometidos según la definición del indenture ascienden a 5,4 millones de dólares, después de los gastos y ajustes especificados. El cálculo sencillo sería:
5,4 millones de dólares ÷ 3,6 millones de dólares = 1,50×
En este supuesto, los ingresos comprometidos definidos equivalen a 1,5 veces el servicio anual de la deuda. Si bajaran a 3,0 millones de dólares, el cálculo sería 3,0 ÷ 3,6 millones = 0,83×. Eso indica que, durante ese período, los ingresos supuestos no cubrirían el servicio de deuda supuesto sin otra fuente permitida, reserva o medida. Por sí solo no demuestra un impago, un incumplimiento del convenio ni cuál sería el remedio.
El ejemplo omite términos reales, fechas de pago, reservas, potestad para fijar tarifas, gastos prioritarios, otra deuda y cambios futuros de demanda o costos operativos. “Ingresos netos” puede tener una definición específica en el contrato. Algunos documentos exigen pagar ciertos costos operativos antes de calcular los fondos disponibles para deuda; otros definen de otro modo los depósitos y transferencias. Una prueba de cobertura puede usar resultados históricos, proyecciones, un ejercicio fiscal o ajustes contractuales. Use la fórmula de la emisión concreta, no un umbral universal.
La cobertura es una medida parcial que relaciona un flujo de efectivo definido con el servicio de deuda programado. No mide todos los riesgos, no prueba que el emisor pueda o vaya a subir tarifas, no incorpora todas las necesidades de capital futuras ni predice por sí sola el incumplimiento del prestatario. La SEC también recomienda revisar estados financieros del obligado, condiciones económicas, otras obligaciones, supuestos del proyecto y límites legales, no solo una métrica.
Los gravámenes y convenios cambian el destino del efectivo
Aunque dos bonos comprometan ingresos del mismo sistema, sus derechos pueden diferir. Según los documentos, un gravamen senior puede tener prioridad sobre uno subordinado. Un convenio de flujo de fondos puede establecer el orden de los gastos operativos, depósitos para el servicio de deuda, reposición de reservas y otras transferencias. Son prioridades contractuales dentro de una financiación concreta, no una prelación universal deducible del nombre del proyecto.
Pregunte si el bono grava ingresos brutos o netos, un impuesto específico, un arrendamiento o el pago de un préstamo; identifique las deducciones permitidas antes del servicio de deuda. Averigüe si otros bonos comparten la promesa en igualdad, tienen prioridad o son subordinados. “Primer gravamen” solo sirve si los documentos definen el conjunto de ingresos o activos y su prelación. Incluso un gravamen senior puede sufrir por ingresos débiles, litigios, problemas operativos o reclamaciones fuera de su alcance.
La guía del MSRB con siete preguntas para inversionistas recomienda preguntar tanto por la fuente de pago como por la prioridad de otras obligaciones. También destaca si el pago está sujeto a una asignación anual. Esto importa en bonos GO y de ingresos: identifique primero la fuente y luego siga la ruta jurídica que lleva el efectivo al servicio de la deuda.
Impuestos especiales, promesas dobles y asignaciones
Algunas estructuras quedan entre una comparación sencilla de GO y bonos de ingresos de un proyecto. Un bono de impuesto especial puede comprometer un impuesto específico a las ventas, al consumo u otro gravamen. La fuente puede ser más amplia que una sola tarifa de usuario, pero más estrecha que todos los ingresos generales. Su solidez depende de la base tributaria, el cobro y la ejecución, los límites legales y los documentos.
Un bono de doble respaldo combina una fuente de ingresos definida con una promesa GO de un emisor público que tiene potestad tributaria. La segunda promesa puede añadir otra fuente jurídica de pago, pero su alcance, rango y remedios también dependen de la ley y de los términos. No suponga que todos los bonos con ese nombre dan las mismas facultades o eliminan el riesgo fiscal. El MSRB describe esta estructura como la combinación de promesas de ingresos y GO.
Un bono sujeto a asignación presupuestaria anual depende de que el órgano legislativo asigne fondos en cada período pertinente. No equivale a una promesa incondicional y continua de todos los recursos legalmente disponibles. Las consecuencias de no aprobar fondos —impago, terminación u otro evento— dependen de los documentos y de la ley aplicable. Del mismo modo, una cláusula de obligación moral puede pedir que la legislatura considere apoyo sin obligarla legalmente a asignarlo. El MSRB distingue ese mecanismo no vinculante de una promesa GO. Trate estos términos como rasgos legales específicos, no como sinónimos informales de una garantía pública.
El financiamiento de conducto y el estado tributario son cuestiones distintas
En un financiamiento de conducto, un emisor estatal o local vende bonos para financiar un préstamo o proyecto de otro prestatario, como un hospital sin fines de lucro, una universidad, una entidad de vivienda o una empresa. Los pagos del prestatario pueden ser la única fuente comprometida. El emisor público puede cumplir una función administrativa o de interés público sin garantizar la deuda del prestatario. Algunas emisiones son sin recurso; otras incluyen apoyo limitado o de terceros. La respuesta está en los documentos, no en el nombre público del emisor ni en el beneficio social del proyecto.
Una mejora crediticia puede añadir otra capa. El seguro de bonos, una carta de crédito bancaria, un programa estatal o una garantía de la matriz podrían ser una segunda fuente de pago; revise sus términos y la solvencia del proveedor. Una garantía no compromete automáticamente todos sus activos ni elimina las debilidades del obligado principal. Verifique si cubre capital, intereses, obligaciones de oferta o solo ciertos eventos, y si es vigente y exigible.
El estado tributario es un eje separado. Un bono municipal puede ser exento, tributable o sujeto al impuesto mínimo alternativo para un contribuyente a quien le corresponda pagarlo. Esas categorías describen el tratamiento fiscal de los intereses; no indican si el pago proviene de impuestos, una empresa de servicios públicos, un prestatario de conducto o una combinación. La guía del MSRB sobre bonos municipales tributables separa el estado tributario de las demás características y riesgos. Revise por separado la información fiscal de la emisión y las normas federales, estatales y locales de EE. UU.
Lea la declaración oficial antes de comparar las etiquetas
Empiece por la declaración oficial, normalmente disponible en el sistema EMMA del MSRB. Confirme el emisor, obligado o persona obligada, cualquier prestatario de conducto y los garantes. Después localice la fuente exacta de pago, alcance de la promesa, gravámenes, prelación y uso permitido de los fondos. Busque condiciones de asignación anual, límites fiscales o de votación, facultad de fijar tarifas, reservas, convenios y remedios. La SEC indica que la declaración contiene términos de la emisión, información crediticia y factores de riesgo; la guía del MSRB también remite a ese documento para identificar fuente y prioridad.
Luego evalúe si la fuente comprometida puede cubrir la deuda en escenarios realistas. Para un bono de ingresos, eso puede incluir cobros históricos, concentración de clientes, costos operativos, inversión de capital, cambios tarifarios y reclamaciones concurrentes. Para un GO, analice la situación financiera del emisor, ingresos legalmente disponibles, deuda, base tributaria y límites a recaudar o reasignar fondos. Una calificación o razón de cobertura puede aportar contexto, pero no sustituye los documentos ni el análisis financiero.
Q1¿Los bonos GO siempre son más seguros que los bonos de ingresos?
No. Las etiquetas describen estructuras generales de pago, no un orden universal de seguridad. En un GO importan la promesa legal, los recursos y límites reales del emisor. En un bono de ingresos cuentan la fuente comprometida, el obligado, el gravamen, los convenios y el recurso. Revise los documentos y la información financiera.
Q2¿Un bono de ingresos debe pagarse solo con tarifas que cobra el proyecto?
No. Los ingresos comprometidos pueden incluir cobros del sistema o proyecto, subvenciones, pagos de alquiler o préstamo, o impuestos específicos. Los documentos definen la fuente y cualquier apoyo adicional.
Q3¿Una cobertura del servicio de deuda de 1,50× significa que el bono no puede incumplir?
No. Es un cálculo para un período y una medida de ingresos definidos. También importan los flujos futuros, las definiciones del convenio, las reservas, otras reclamaciones, los límites legales, la operación y los remedios. La razón no es una predicción de incumplimiento.