Bonos individuales frente a fondos de bonos: pagos, vencimiento y riesgo
Compara qué se posee, cuándo puede llegar el efectivo y cómo difieren el vencimiento, la diversificación, los riesgos y los costes.
En esta guíaLo que se posee es distinto
Resumen breve
Un bono individual es un derecho de crédito frente a un emisor con condiciones de pago definidas y, normalmente, una fecha de vencimiento. Una participación de un fondo de bonos representa una parte de una cartera y no promete devolver el valor nominal de un bono concreto en una fecha elegida por el inversor. Los ejemplos describen productos y prácticas de Estados Unidos. Los productos, las normas fiscales y las protecciones cambian según el país. Las cifras son hipotéticas y no constituyen una recomendación.
Lo que se posee es distinto
Al comprar un bono individual, se presta dinero a un gobierno, municipio o empresa conforme a sus condiciones. El documento de emisión especifica el valor nominal, el cupón, el vencimiento y las posibles cláusulas de rescate. Si el emisor cumple y no rescata el bono antes, el valor nominal vence en la fecha prevista. Es un derecho contractual, no una garantía de que el emisor siempre pueda pagar.
Al comprar un fondo, se adquieren participaciones emitidas por el propio fondo. Este mantiene bonos y otros activos permitidos según su objetivo. La participación da un interés proporcional en el patrimonio del fondo, no un derecho directo al cupón o al principal de un bono subyacente concreto. El fondo puede cobrar intereses, vender bonos o recibir principal cuando vencen. FINRA explica esta diferencia en su guía de bonos. Los fondos pueden ser fondos mutuos, ETF, fondos cerrados o fideicomisos; el folleto y las posiciones actuales muestran su exposición real.
Los pagos y el vencimiento siguen trayectorias diferentes
Un bono convencional a tasa fija suele pagar cupones según un calendario y devolver el nominal al vencimiento, sujeto a la capacidad de pago del emisor y a las cláusulas de rescate. Un cupón anual del 4% sobre 10.000 dólares nominales equivale a 400 dólares al año; algunos bonos estadounidenses pagan dos veces al año, 200 dólares cada vez. El cupón se calcula sobre el nominal. El rendimiento del inversor también depende del precio de compra, las fechas, el rescate y la reinversión.
Un fondo de bonos tradicional no tiene una fecha común de vencimiento para cada partícipe. Sus bonos vencen en momentos distintos, se venden o se sustituyen según el objetivo del fondo. Las distribuciones de intereses dependen de las posiciones, los cobros, los gastos y la política del fondo, por lo que pueden cambiar. El rendimiento por distribución no es un cupón contractual ni una rentabilidad total prometida.
Un ETF de vencimiento objetivo puede planificar su cierre alrededor de un año concreto, pero el pago final depende del patrimonio neto restante y de sus condiciones. No garantiza el precio de compra ni una cantidad nominal específica. Consulta cómo vencen los ETF de bonos y qué es un ETF de vencimiento objetivo.
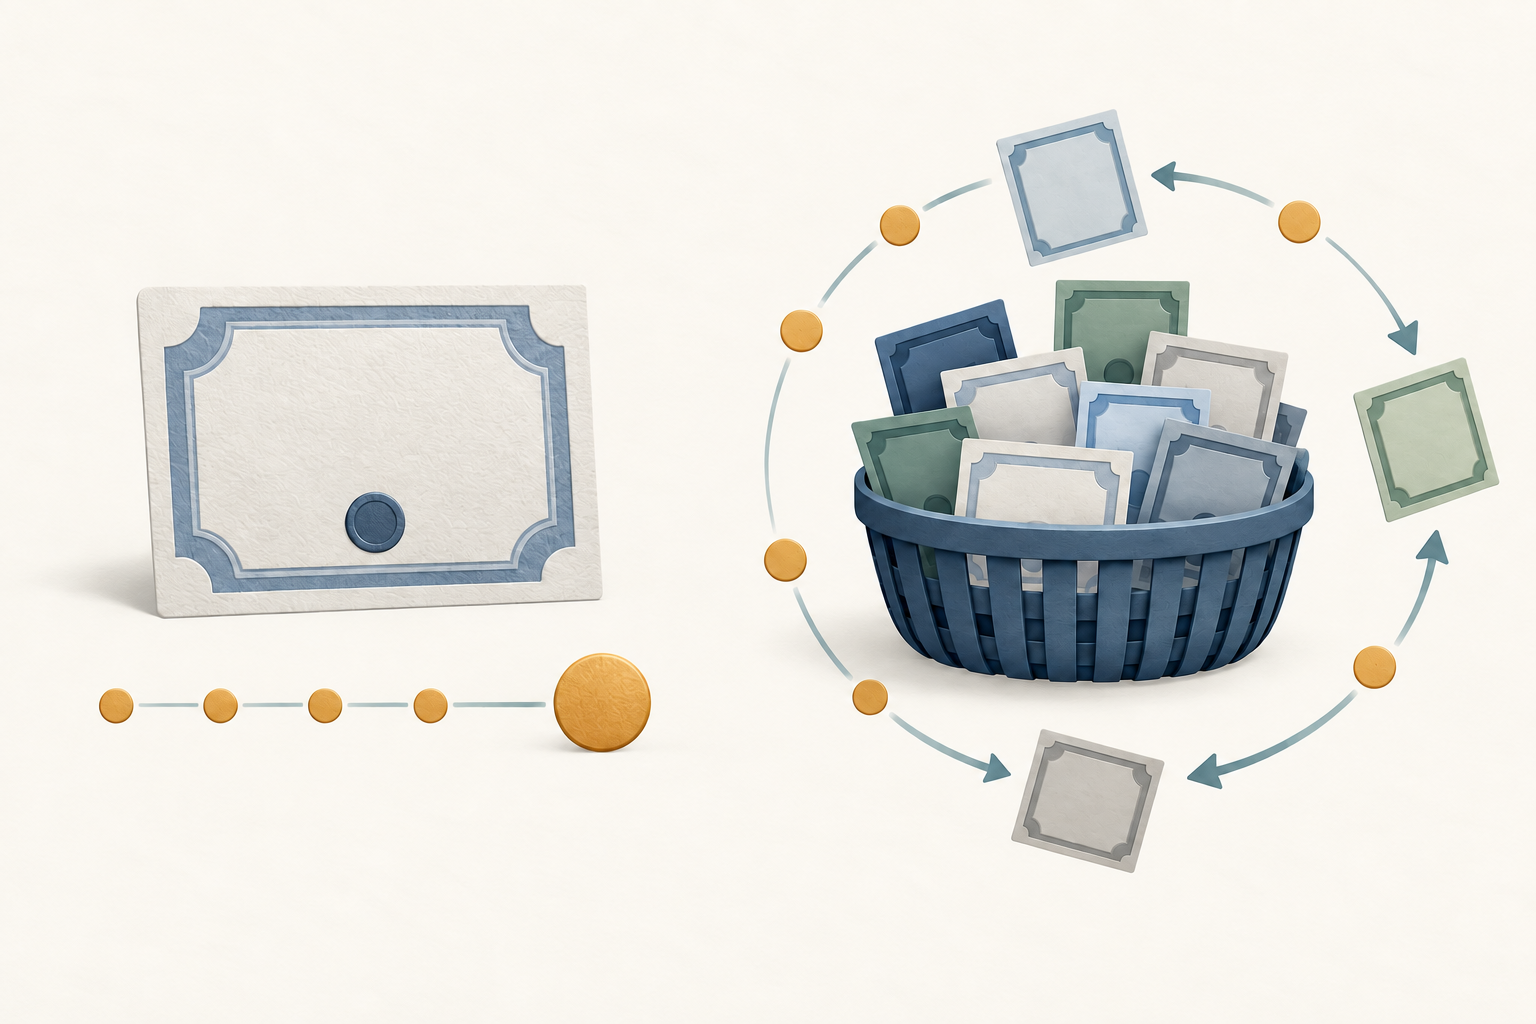
Un bono individual puede tener cupones y vencimiento definidos; en un fondo, los vencimientos y flujos de varios bonos se suceden en la cartera. La imagen es conceptual y no representa una rentabilidad garantizada.
Diversificación y selección directa son ventajas distintas
Un fondo puede repartir la inversión entre muchos emisores y emisiones y reducir así el efecto de un problema aislado. La diversificación real depende del mandato y de las posiciones. Un fondo de alto rendimiento, de un sector o de un país puede seguir concentrado; muchos bonos también pueden reaccionar juntos ante el mismo shock económico. Un fondo no elimina los riesgos de crédito, tipos de interés, liquidez o inflación.
Con bonos individuales se pueden elegir emisor, prioridad de cobro, estructura del cupón y vencimiento. Esto puede ayudar a hacer coincidir pagos contractuales con gastos futuros. También obliga a revisar informes de crédito, cláusulas de rescate, precio, liquidez y concentración. Crear una cartera diversificada puede requerir más capital o muchas compras. Tener varios nombres distintos no implica diversificación si todos dependen del mismo sector o factor económico.
El precio de negociación y la liquidez funcionan de otra manera
El precio de un bono individual puede cambiar antes del vencimiento. Si se vende antes, se puede recibir más o menos que el nominal, según los tipos de mercado, el crédito, la liquidez y las condiciones del bono. La SEC señala que vender antes del vencimiento puede dar un importe distinto al nominal y generar comisión o un descuento del intermediario. Pregunta si la cotización incorpora margen, comisión e intereses devengados.
Un ETF de bonos cotiza durante el día. Su precio de mercado puede diferir del valor liquidativo (NAV) y existe un diferencial entre compra y venta. Un fondo mutuo suele procesar compras y reembolsos una vez al día al NAV calculado, según sus condiciones. FINRA describe estas diferencias en sus guías de ETF y fondos mutuos.
El formato no garantiza liquidez. Las participaciones de un ETF pueden negociarse rápido mientras algunos bonos subyacentes apenas se negocian. En momentos de tensión, los diferenciales y las primas o descuentos respecto del NAV pueden ampliarse. Un bono con vencimiento conocido también puede ser costoso de vender antes.
Ambos pueden perder valor por varios motivos
Cuando suben los rendimientos del mercado, el precio de los bonos a tasa fija existentes suele bajar porque sus pagos son menos atractivos frente a los nuevos. El NAV de un fondo puede caer al revalorizarse sus bonos; el precio de un ETF también puede separarse del NAV. El efecto depende de duración, vencimiento, curva de tipos, diferenciales de crédito y otros factores. La duración de un ETF de bonos estima sensibilidad, no una rentabilidad exacta.
El riesgo de crédito afecta a ambos formatos. Un bono individual concentra la exposición en un emisor y en la prioridad del bono; un fondo diversifica o concentra según su mandato. Los bonos rescatables pueden pagarse antes, y los valores respaldados por hipotecas pueden devolver capital más rápido o más lento de lo previsto. La inflación reduce el poder adquisitivo de pagos fijos. Los cupones y el principal cobrado al vencimiento pueden tener que reinvertirse a otras tasas.
Mantener un bono hasta vencimiento puede evitar venderlo por debajo del nominal, pero no elimina el impago, el rescate, la inflación, el coste de oportunidad ni el riesgo de reinversión. Un fondo ofrece exposición continua, pero no repone pérdidas en una fecha personal. Ninguna opción es automáticamente más segura: compara al emisor o el objetivo del fondo, el calendario de efectivo y la capacidad de soportar cambios de precio.
Compara los costes totales y los impuestos
Una operación directa puede incluir comisión o un margen del intermediario incorporado en el precio. Si la compra ocurre entre fechas de cupón, el comprador puede pagar al vendedor intereses devengados. Compara el precio total y los flujos previstos, no solo el cupón.
Un fondo puede cobrar gastos operativos, costes por clase de participaciones y costes de negociación dentro de la cartera. En los ETF, el inversor también puede pagar el diferencial bursátil o una comisión de corretaje. Un ratio de gastos bajo no recoge necesariamente todo el coste. Consulta el folleto y la información de la firma.
El tratamiento fiscal depende del país, de la cuenta y del tipo de bono o fondo. En Estados Unidos, los intereses, las ganancias de capital, ciertas características de los bonos municipales y las distribuciones de fondos pueden tributar de forma distinta. Un fondo puede repartir ingresos o ganancias realizadas aunque no vendas participaciones. No supongas que toda distribución municipal está exenta. Estas reglas no se aplican automáticamente fuera de Estados Unidos.
Ejemplo hipotético con 10.000 dólares
Supón la compra a la par de un bono a cinco años con nominal de 10.000 dólares y cupón anual del 4%, pagado cada seis meses. Un cupón es 10.000 × 0,04 ÷ 2 = 200 dólares. Diez pagos sumarían 2.000 dólares. Si el emisor paga y no rescata el bono antes, también se cobrarían 10.000 dólares al vencimiento.
Es el cálculo de los pagos pactados, no la rentabilidad total ni un resultado garantizado. No incluye gastos, impuestos, inflación, reinversión, impago ni rescate anticipado. Comprar por encima o debajo de la par cambia el rendimiento. Si se vende antes del vencimiento, el precio puede ser mayor o menor que 10.000 dólares y puede haber costes.
Con 10.000 dólares en un fondo, el inversor posee participaciones, no un derecho nominal de 10.000 dólares que venza en cinco años. Las distribuciones cambian cuando vencen o se sustituyen bonos, se revalorizan posiciones y se descuentan gastos. Tras cinco años, el valor de mercado puede ser superior o inferior a la inversión inicial. Reinvertir distribuciones aumenta participaciones, pero no crea un reembolso garantizado en una fecha elegida.
Ajusta la estructura a la pregunta
Empieza por preguntar si necesitas un pago contractual en una fecha concreta o prefieres una cartera agrupada cuyos ingresos y valor puedan cambiar. Después compara la exposición: emisor y prioridad para un bono; objetivo, vencimientos, duración, mezcla de crédito, concentración y gastos para un fondo. Considera qué pasaría si vendes antes, si se rescata un bono, si cambian las distribuciones o bajan los precios.
Una comparación útil explica si los pagos, la diversificación, el precio de mercado, los costes, los impuestos y los documentos del producto responden a tu necesidad. No declara que una estructura sea mejor para todos. Revisa la documentación de emisión o el folleto, las posiciones actuales y el último informe del fondo.
Preguntas frecuentes
Q1¿Un fondo de bonos devuelve mi inversión inicial en una fecha fija?
Normalmente no. Una participación tradicional no tiene vencimiento personal ni promesa de devolver el precio pagado. Un fondo de vencimiento objetivo puede planear liquidarse, pero el pago final depende de los activos restantes y sus condiciones.
Q2Si mantengo un bono hasta el vencimiento, ¿puedo ignorar el riesgo de precio?
No. Puede evitar vender al precio intermedio, pero el emisor puede incumplir, un bono rescatable puede pagarse antes y la inflación o la reinversión cambian el valor de los flujos. Quizá necesites vender antes.
Q3¿Son más seguros los bonos individuales que los fondos?
No por categoría. Un bono concentra el riesgo en un emisor; un fondo puede diversificar o concentrar según su objetivo. Compara posiciones, crédito, vencimiento, duración, liquidez y costes.