¿Vencen los ETF de bonos? ETF tradicional frente a ETF de vencimiento objetivo
Descubre por qué la mayoría de los ETF de bonos siguen operando cuando vencen sus posiciones, cómo los ETF de vencimiento objetivo pasan a efectivo y distribuyen el patrimonio neto, y por qué el año objetivo no garantiza el capital.
En esta guía¿Tiene fecha de vencimiento un ETF de bonos?
Resumen breve
Un bono puede tener una fecha de vencimiento contractual. Una participación de ETF normalmente no vence solo porque sí lo hagan los bonos de la cartera. La mayoría de los ETF de bonos mantiene una exposición continua al sustituir o ajustar posiciones. Algunos ETF de vencimiento objetivo se diseñan para cerrar en un año determinado, pasar los cobros de vencimientos a efectivo o equivalentes y distribuir el patrimonio neto restante. El año objetivo describe el ciclo de vida previsto del fondo; no promete devolver la inversión original. Esta guía se centra en ETF de bonos cotizados en EE. UU.; el folleto de cada fondo determina las fechas y condiciones concretas.
¿Tiene fecha de vencimiento un ETF de bonos?
Por lo general, los bonos del fondo tienen fechas de vencimiento; la participación del ETF no. La guía de FINRA sobre ETF indica que la mayoría de los ETF de bonos ofrece exposición continua, mientras que algunos mantienen carteras con una fecha objetivo de vencimiento. La fecha del bono y la terminación prevista del fondo son cosas distintas.
En un bono individual, el emisor debe cumplir los pagos establecidos. Si cumple sus obligaciones, paga el último interés y el valor nominal al vencimiento. Si se vende antes, el inversor acepta el precio vigente en el mercado secundario, que puede ser menor o mayor; consulta la guía de FINRA sobre bonos.
Quien invierte en un ETF posee participaciones del fondo, no un derecho directo al reembolso del principal de cada bono. Cuando vence una posición, el efectivo pasa al fondo. Lo que ocurre después depende de su estrategia y documentos.
¿Qué ocurre cuando vence un bono dentro de un ETF tradicional de bonos?
Por lo general, un ETF tradicional busca mantener la exposición a la inversión, no cerrar cuando vence un bono de la cartera. El fondo recibe efectivo por vencimientos, ventas, cupones o amortizaciones anticipadas; puede comprar otros bonos o ajustar la cartera para seguir su índice o mandato. Cambia el perfil de vencimientos, pero las participaciones siguen existiendo salvo que el fondo decida cerrarse o reorganizarse por separado.
Por eso, el vencimiento medio de un ETF de bonos no es una fecha en la que todos los accionistas reciben el principal. La cartera puede tener muchos bonos con calendarios de pago distintos y sus posiciones pueden cambiar. FINRA señala que la mayoría de estos ETF ofrece exposición continua, aunque algunos están diseñados en torno a un año objetivo.
En un fondo tradicional, el resultado del inversor depende de las distribuciones y de los cambios en el valor de mercado de la participación. Los bonos que vencen pueden aportar efectivo al fondo, pero no activan el reembolso proporcional del precio de compra original de cada accionista.
¿Qué significa “vencimiento objetivo” en un ETF?
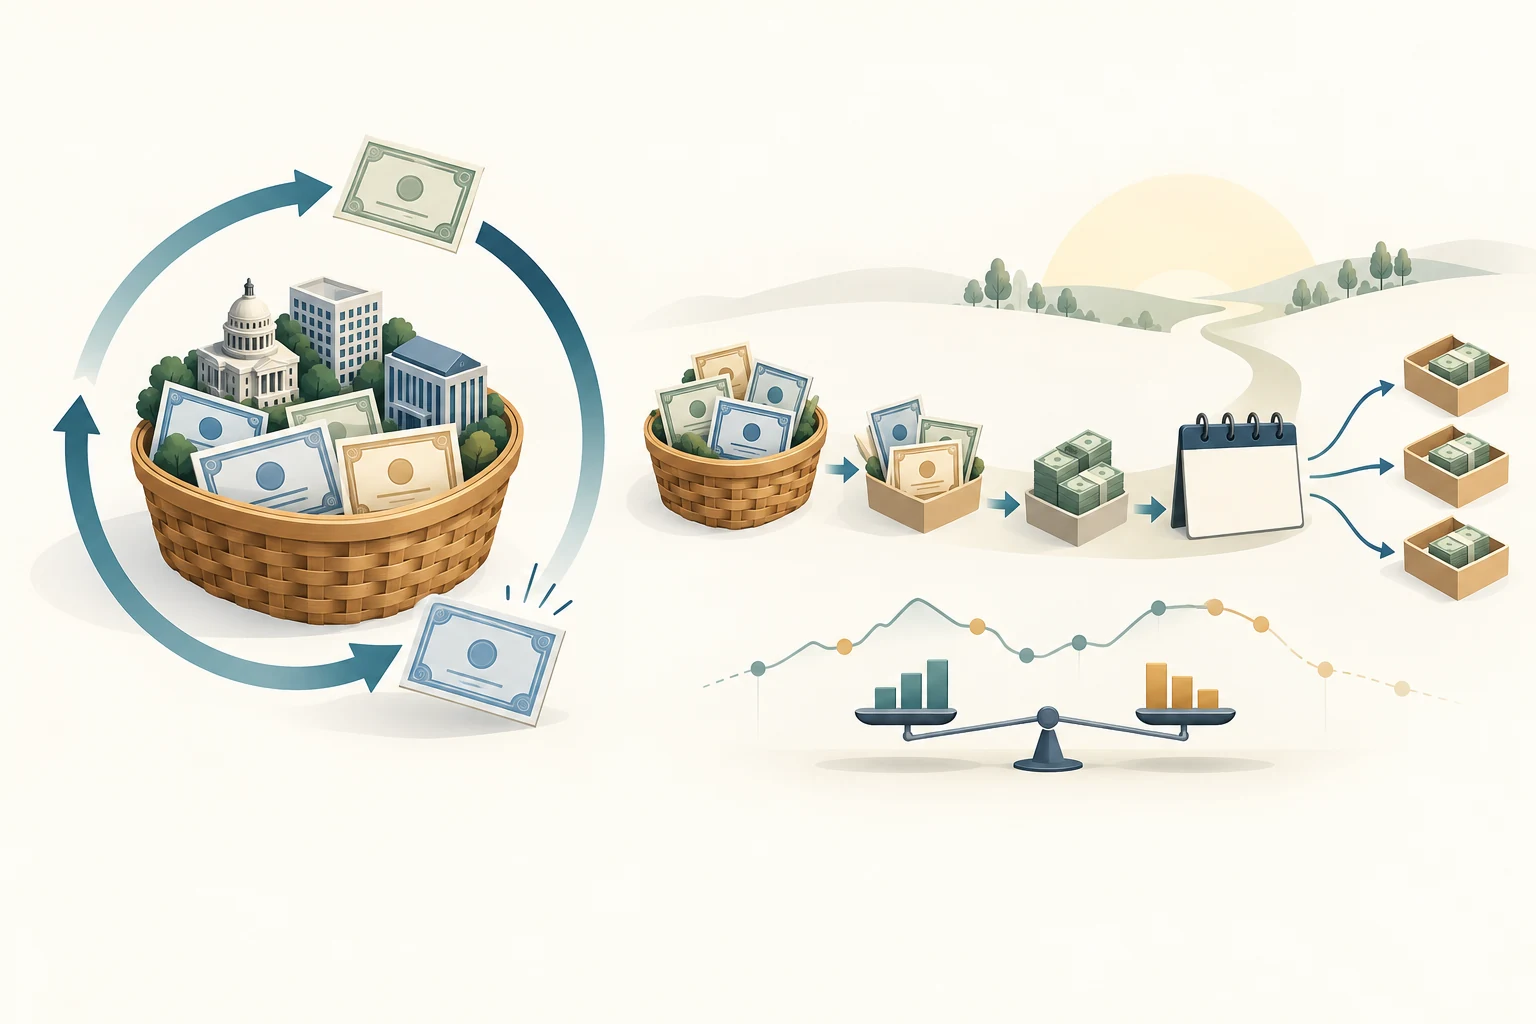
Un ETF de bonos de vencimiento objetivo o definido, también llamado a veces bullet ETF, se crea alrededor de bonos que vencen en un año natural determinado y de un cierre previsto del fondo. El año del nombre suele indicar la ventana de vencimiento prevista, pero la elegibilidad de los bonos, la fecha de terminación y el método de distribución dependen de cada producto. No tomes el ticker o el año como fecha contractual de pago: consulta el folleto.
No confundas un ETF de vencimiento objetivo con un fondo de fecha objetivo para la jubilación. Estos últimos suelen cambiar su asignación de activos conforme se acerca el horizonte de jubilación. El folleto presentado ante la SEC de Vanguard Target Maturity 2027 Corporate Bond ETF distingue expresamente ambos productos y describe un fondo con bonos vinculados a un año objetivo, previsto para liquidarse cerca de una fecha determinada.
Los fondos que apuntan a distintos años pueden formar peldaños de una escalera de bonos. Reúnen varios bonos diversificados en una participación negociada en bolsa, pero no equivalen a un bono individual ni garantizan un importe fijo en el año indicado.
¿Qué ocurre cuando se acerca el año objetivo?
Cuando los bonos de la cartera vencen o son amortizados anticipadamente, el fondo puede trasladar los cobros a efectivo o equivalentes en vez de comprar bonos con vencimientos posteriores. La sensibilidad de la cartera a los tipos de interés puede disminuir al acercarse el final, y los ingresos pueden cambiar al sustituirse los bonos por inversiones similares al efectivo. Los detalles dependen del folleto y de los bonos que mantenga el fondo.
La guía para inversores de iShares iBonds describe cómo sus fondos pasan a efectivo y equivalentes cuando vencen los bonos, luego dejan de cotizar y distribuyen el patrimonio neto restante. Según el producto, los iBonds terminan en octubre o diciembre del año del nombre. Invesco describe BulletShares como fondos que prevén terminar en diciembre del año designado; los cobros de bonos que vencen o son amortizados durante los últimos seis meses pueden quedar en efectivo o equivalentes. Son ejemplos de emisores concretos, no un calendario universal.
La fecha final prevista puede diferir del último día de negociación, la valoración final del NAV, la fecha de registro y el pago. El folleto de Vanguard describe una liquidación en la fecha prevista o cerca de ella, seguida de la distribución del patrimonio neto restante tras cubrir pasivos. Comprueba el folleto y los avisos actuales para conocer la secuencia exacta.
Un fondo tradicional puede sustituir bonos vencidos para mantener la exposición; uno de vencimiento objetivo puede pasar a efectivo y distribuir su patrimonio neto conforme a sus condiciones. El importe final no está garantizado.
¿La distribución final devuelve mi inversión original?
No. Al terminar, el fondo distribuye el patrimonio neto restante conforme a su proceso de liquidación. El importe depende del valor del fondo después de gastos y pasivos; no promete devolver el precio de compra de cada inversor ni un importe predeterminado. Además, el precio de mercado de una participación puede diferir del NAV al comprarla o venderla.
El folleto de Vanguard presentado ante la SEC dice que las distribuciones y el importe de liquidación no se pueden predecir al invertir. El cobro puede superar o quedar por debajo de la inversión inicial y generar una ganancia o pérdida a efectos fiscales. iShares también indica que sus iBonds no están garantizados ni buscan devolver un importe predeterminado. Invesco informa que las distribuciones y el cobro de liquidación de BulletShares tampoco son previsibles y pueden quedar por encima o por debajo de la inversión original.
Para evaluar el resultado, considera todos los flujos de efectivo: precio de compra, distribuciones, cobro de liquidación, costes de transacción e impuestos aplicables. La distribución final no es por sí sola el rendimiento total del fondo. El resultado también depende del precio y del momento de compra.
¿Qué puede cambiar el valor del fondo o el cobro final?
Los ETF de vencimiento objetivo siguen expuestos a riesgos de los fondos de bonos mientras operan. Los tipos de interés y la percepción de la capacidad de pago del emisor pueden cambiar el valor de mercado de las posiciones. Un emisor puede incumplir, un bono rescatable puede amortizarse antes de lo previsto y los cobros quizá deban reinvertirse a otra rentabilidad. También puede haber restricciones de liquidez, gastos, costes de negociación y diferencias de seguimiento o muestreo. Una fecha final prevista no elimina esos riesgos.
El folleto de Vanguard analiza riesgos de tipos, crédito, liquidez, rescate y seguimiento para ese fondo, y señala que las participaciones del ETF pueden negociarse por encima o debajo del NAV. Invesco también advierte de gastos, posibles pérdidas, distribuciones variables y cobros de liquidación distintos de la inversión inicial. Son divulgaciones específicas de cada producto; revisa las del ETF que estés evaluando.
¿Cómo influyen las distribuciones, los impuestos y las fechas del bróker?
Las distribuciones mensuales o periódicas no son el pago final del principal de un bono. La tasa y la clasificación fiscal de las distribuciones de un ETF de vencimiento objetivo pueden cambiar. iShares y el folleto de Vanguard advierten que las distribuciones y el cobro de liquidación pueden afectar la clasificación fiscal del rendimiento. Una ganancia o pérdida imponible puede depender del coste fiscal y del tipo de cuenta. Consulta los documentos fiscales finales del fondo y a un profesional cualificado para tu caso.
La fecha de terminación prevista tampoco indica el día exacto en que el efectivo aparecerá en tu cuenta de corretaje. Consulta el aviso del fondo para el último día de negociación, la fecha de valoración, quién debe figurar como titular, el día previsto de liquidación o distribución y posibles matices. Pregunta al bróker cómo procesará el pago final y si una orden abierta o una compra cerca de la fecha límite afecta la elegibilidad. No supongas que todas las plataformas abonan los fondos el mismo día.
Si vendes antes, recibes el precio de mercado de las participaciones, que puede diferir del NAV, menos los costes de operación aplicables. Si mantienes el ETF hasta la liquidación, recibes la distribución a través del fondo y del bróker, no el valor nominal de un bono individual. Para el proceso general de cierre o fusión, consulta qué ocurre cuando cierra un ETF.
¿Pueden los ETF de vencimiento objetivo ser peldaños de una escalera de bonos?
Pueden diseñarse para ese uso. Una escalera de bonos reparte los vencimientos entre varios años para que los bonos o las posiciones de los fondos venzan en distintos momentos. Un ETF de vencimiento objetivo puede agrupar varios bonos en un fondo negociado en bolsa y ofrecer un año final previsto; el dinero podría gastarse o reinvertirse en otro peldaño. Invesco presenta BulletShares como herramientas para escaleras de bonos e iShares explica cómo usar iBonds de distintos años objetivo.
El cobro final del fondo es variable. Diversificar entre bonos no elimina los riesgos de mercado o crédito, y los gastos, las distribuciones, la transición a efectivo y el importe de liquidación del ETF difieren de mantener un bono individual directamente. La escalera puede organizar horizontes temporales, pero no garantiza una cantidad determinada en una fecha concreta.
¿Qué debes comprobar antes de vincular el año objetivo a una necesidad de efectivo?
Empieza por el folleto y el aviso de terminación actuales, no solo por el nombre. Confirma el año objetivo, la fecha de cierre prevista, qué bonos pueden formar parte de la cartera, si pueden amortizarse antes, cuándo se trasladan los cobros a efectivo y cómo se calcula la distribución final del patrimonio neto. Comprueba las fechas de los datos de posiciones, NAV, duración y rentabilidad. Compara gastos, calidad crediticia, métricas de rentabilidad, NAV y precio de mercado actuales y método de seguimiento o muestreo.
Después revisa tus datos: precio de compra, coste fiscal, tratamiento de distribuciones, tipo de cuenta, posibles consecuencias fiscales, último día de negociación, fecha de registro y el plazo que estima el bróker para abonar el efectivo final. Si necesitas el dinero en una fecha fija, considera el calendario del fondo y del bróker y que el importe es incierto.
La pregunta útil no es solo «¿ETF de bonos o bono individual?». Decide si buscas exposición continua al mercado de bonos o una cartera con un año final previsto; después compara flujos, riesgos, costes y documentos del producto concreto. Considera el año objetivo una característica de planificación condicionada, no una garantía de capital ni de fecha exacta de pago.
Preguntas frecuentes
Q1¿Un ETF de bonos me devuelve el principal cuando vencen sus posiciones?
No como pago directo a cada accionista del ETF. Un fondo tradicional recibe el dinero dentro del fondo y normalmente sigue gestionando la cartera. Un ETF de vencimiento objetivo puede hacer una distribución final cuando termine, pero el importe no tiene por qué igualar el precio de compra.
Q2¿Un ETF de vencimiento objetivo es lo mismo que un fondo de fecha objetivo?
No. El ETF se organiza en torno a bonos que vencen en un año concreto y a una terminación prevista. Un fondo de fecha objetivo suele modificar la asignación de activos a lo largo del tiempo para un objetivo como la jubilación. Consulta el folleto, porque nombres similares pueden describir estructuras distintas.
Q3¿Cuándo ingresará mi bróker la distribución final?
Depende del calendario de liquidación del fondo y del procesamiento del bróker. Consulta el aviso para el último día de negociación, la valoración, la fecha de registro y la distribución prevista, y confirma el plazo con tu bróker. El año objetivo por sí solo no indica la fecha exacta en que tendrás el efectivo.