¿Qué ocurre cuando cierra un ETF? Liquidación o fusión
Descubre cómo afectan la liquidación y la fusión de un ETF a tus participaciones, por qué difieren el último día de negociación y el pago, y qué revisar antes del cierre.
En esta guíaEl anuncio inicia un proceso; no ejecuta tu venta
Resumen breve
El anuncio de cierre de un ETF no vende automáticamente tus participaciones. En una liquidación, los activos que quedan suelen convertirse en efectivo para los accionistas; en una fusión, los titulares que cumplan los requisitos pueden recibir participaciones de un fondo sucesor. El aviso concreta fechas, valoración, elegibilidad de la cuenta y forma de pago.
El anuncio inicia un proceso; no ejecuta tu venta
El patrocinador de un ETF puede anunciar que liquidará el fondo, lo fusionará con otro o lo reorganizará. El anuncio no vende por sí mismo las participaciones de tu cuenta, no fija el precio bursátil ni indica cuándo llegará el efectivo. El plan puede tener fechas distintas: fin de nuevas compras, último día de negociación, fecha de valoración o cierre, cancelación de las participaciones antiguas y entrega de efectivo o participaciones del fondo sucesor.
Hasta que se suspenda la negociación o se retire el ETF de la bolsa, el precio visible es un precio de mercado. Una distribución posterior en efectivo puede basarse en el valor liquidativo (NAV) después de vender la cartera y cubrir pasivos o gastos de cierre. El patrocinador también puede optar por una reorganización en vez de vender todo. Lee el suplemento vigente del folleto, el aviso del emisor y la comunicación del bróker; la palabra «cierre» no revela por sí sola las condiciones.
El boletín de la SEC para inversores sobre liquidaciones explica que el aviso de un ETF puede incluir cuándo se detienen las compras, cuándo termina la negociación y cuándo se distribuyen los activos restantes. El importe y el plazo pueden diferir de un NAV o precio bursátil anterior.
Distingue una liquidación en efectivo de una fusión o reorganización
En una liquidación, el fondo termina sus operaciones, vende o convierte de otro modo la cartera restante, paga o reserva pasivos y costes de cierre y distribuye el valor residual entre los accionistas. Quien conserve participaciones en la fecha límite indicada puede recibir efectivo automáticamente, pero el importe y la fecha dependen de los documentos del fondo. Los activos difíciles de vender pueden retrasar el pago final.
En una fusión o reorganización, el fondo adquirente recibe los activos del fondo objetivo y puede asumir sus pasivos. Después, las participaciones antiguas se canjean o cancelan conforme al plan. Los titulares con cuentas elegibles pueden recibir participaciones del ETF sucesor con un NAV total destinado a corresponder al valor de la inversión original en la fecha de valoración indicada. El fondo objetivo termina, pero la cuenta puede conservar una inversión y no solo efectivo.
Un mismo plan puede combinar ambas salidas: transferir la cartera principal y pagar en efectivo las participaciones fraccionarias o las cuentas que no puedan mantener el ETF sucesor. Un plan de 2026 presentado ante la SEC para convertir un fondo mutuo en ETF, por ejemplo, contemplaba participaciones sucesoras para cuentas elegibles y efectivo al NAV para las no elegibles. Es un caso concreto, no una regla para todos los ETF.
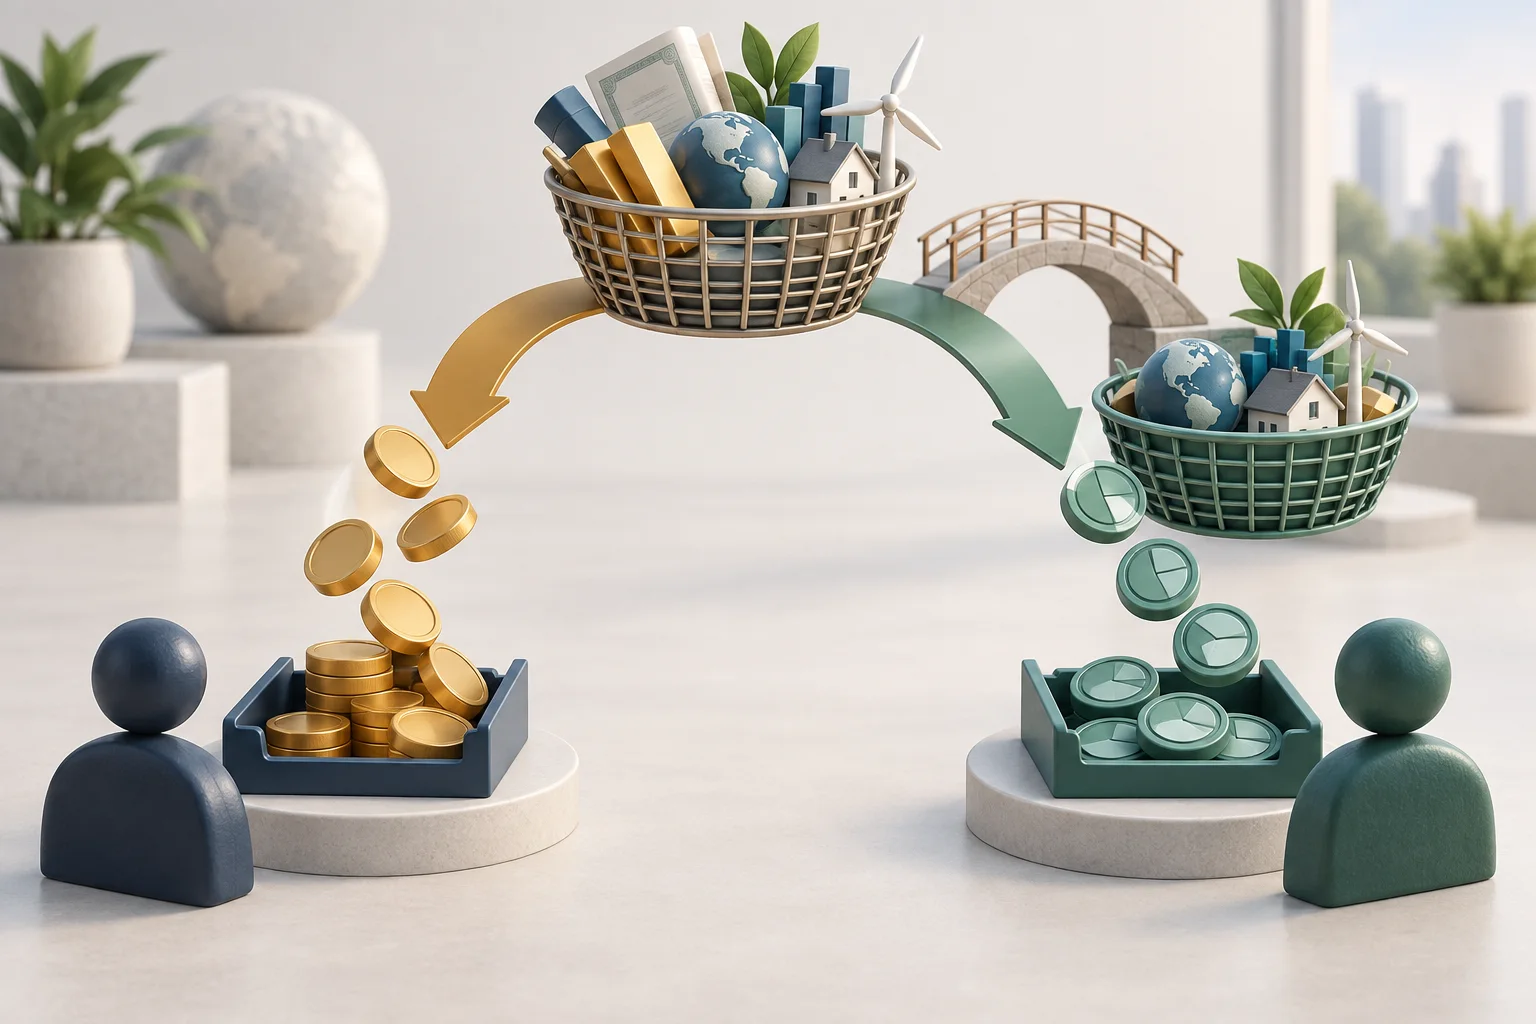
La liquidación distribuye en efectivo el valor restante; una fusión puede cambiar las participaciones elegibles por acciones del fondo sucesor según sus condiciones.
Lee las fechas en orden, no como un único día de cierre
Anota al menos cuatro fechas del aviso. La fecha límite de compra puede detener nuevas adquisiciones y aportaciones periódicas. El último día de negociación es la última jornada prevista para vender las participaciones en bolsa. La fecha de valoración o efectividad determina el NAV o el coeficiente de canje. La fecha de distribución es cuando se espera que se abonen el efectivo o las nuevas participaciones. El cierre de órdenes de reembolso de participantes autorizados puede ser una fecha operativa aparte, no necesariamente el límite para el accionista minorista.
El intervalo entre fechas importa. Tras el fin de la negociación quizá ya no exista un mercado fiable para vender. Antes de fijar el importe de liquidación, la cartera aún puede variar de valor y generar costes de transacción o liquidación. La guía de la SEC advierte que convertir activos poco líquidos en efectivo y pagar a los accionistas puede tardar mucho más que el último día bursátil.
Un suplemento presentado ante la SEC en mayo de 2026 para dos ETF de Bitwise muestra por qué no conviene mezclar las fechas: la negociación seguiría hasta el cierre del 21 de mayo, se detendría antes de la apertura del 22 y el efectivo estaba previsto para aproximadamente el 29. El importe dependía del NAV final, los costes de liquidación y los movimientos del mercado durante la venta. Ese calendario correspondía a esos fondos, no a todos los ETF.
Compara vender antes de la suspensión con esperar la liquidación
Vender antes del último día es una operación bursátil ordinaria. El resultado depende del precio de ejecución, el diferencial entre compra y venta, el tamaño de la orden, los movimientos del mercado y los cargos del bróker. Una orden limitada fija el precio mínimo, pero podría no ejecutarse. Una orden a mercado puede ejecutarse con rapidez, aunque a un precio peor si hay poca negociación o mucha volatilidad. El anuncio de cierre no garantiza que alguien compre al NAV.
Esperar una liquidación en efectivo evita introducir una orden de venta, pero no garantiza el último cierre, el NAV estimado actual ni una fecha concreta de pago. La distribución final puede reflejar el valor de los activos que queden al venderlos, los pasivos y los gastos de cierre permitidos. Hasta que se abone, quizá sea difícil negociar la posición o usarla como garantía. Comprueba si el emisor o el bróker cancelará las compras periódicas automáticamente.
Ninguna opción es siempre mejor. Compara la hora límite real, tu necesidad de liquidez, el diferencial y la profundidad disponibles, los términos publicados y los costes de esperar. La guía relacionada sobre volumen y liquidez de los ETF explica por qué también importa la liquidez de los activos subyacentes.
Calcula el efectivo de la liquidación sin confundirlo con la última cotización
Ejemplo hipotético: tienes 80 participaciones con una base fiscal total de 3.200 dólares, es decir, 40 dólares por participación. Si la distribución final fuera de 38,50 dólares cada una, recibirías 80 × 38,50 = 3.080 dólares brutos. Frente a la base supuesta, la diferencia sería 3.080 − 3.200 = −120 dólares antes de considerar otras distribuciones, comisiones, impuestos o reglas de lotes fiscales. El cálculo no predice el pago de un fondo real.
Si el ETF cotizó por última vez a 38,70 dólares, 80 participaciones representarían 3.096 dólares solo si pudieras venderlas todas a ese precio. Son 16 dólares más que los 3.080 del supuesto, pero se compara un precio bursátil ejecutable con un valor de liquidación futuro hipotético. El mercado puede moverse antes de la suspensión, el tamaño visible puede ser insuficiente y la cartera puede cambiar antes de la valoración final.
En un caso real, guarda la cantidad que tenías en la fecha relevante, el método de valoración, el importe por participación cuando se publique y cualquier distribución separada. No multipliques una cotización antigua por tu número de participaciones y la llames producto de liquidación. Si hay pagos en plazos, espera al último para considerar la posición completamente liquidada.
Comprueba el coeficiente de canje y el tratamiento de fracciones
El coeficiente de canje sigue el método de valoración del plan; el número de participaciones no tiene por qué mantenerse uno a uno. En un ejemplo simplificado, 80 participaciones del fondo objetivo con un NAV de 25 dólares valen 2.000 dólares. Si el NAV del ETF sucesor es 50 dólares en la misma fecha de valoración, un intercambio de igual valor daría 2.000 ÷ 50 = 40 participaciones del sucesor. Hay menos participaciones, pero el ejemplo conserva los 2.000 dólares de NAV antes de movimientos de mercado, gastos, impuestos y ajustes.
Si la posición objetivo valiera 2.025 dólares en esa fecha, equivaldría a 40,5 participaciones con un NAV de 50 dólares. Si el plan no emite fracciones, podría entregar 40 participaciones y efectivo por el 0,5 restante. Otro plan puede pagar efectivo a cuentas que no puedan mantener el nuevo ETF. El documento de la SEC enlazado describe la elegibilidad y el tratamiento de fracciones de esa operación concreta.
Comprueba si tu cuenta puede mantener el ETF adquirente, si cambia su estrategia o comisión, cómo se redondean las fracciones y si el canje es automático. Un NAV equivalente en la fecha efectiva no significa que coincidan las carteras, los riesgos, la rentabilidad futura o los precios posteriores. Para valorar un ETF, consulta también NAV frente al precio de mercado.
Trata los impuestos y los apuntes de la cuenta como algo específico de cada operación
Tanto una venta antes del cierre como un reembolso en efectivo posterior pueden tener consecuencias fiscales. La declaración depende del país, el tipo de cuenta, el coste fiscal, el periodo de tenencia y la estructura exacta de la operación. El fondo también podría distribuir ingresos o ganancias de capital antes del pago final. Un canje por participaciones sucesoras puede recibir un tratamiento distinto de una venta en efectivo, y el efectivo por fracciones puede informarse por separado.
Un suplemento de liquidación presentado ante la SEC en 2026 señaló que los accionistas generalmente reconocerían una ganancia o pérdida de capital al recibir el reembolso automático en efectivo y que podría haber distribuciones adicionales. El ejemplo muestra por qué hay que conservar el aviso fiscal final del emisor y los movimientos del bróker; no define el tratamiento de todos los fondos, países o cuentas.
Para contribuyentes de EE. UU., la Publicación 550 del IRS trata los ingresos de inversión y ciertas distribuciones de liquidación, pero importan la estructura jurídica del ETF y el aviso concreto. Guarda confirmaciones de compra, coste ajustado por lote fiscal, extractos de distribuciones, suplemento de cierre y apunte final del bróker. Si no está claro, consulta a un profesional que conozca las normas aplicables al fondo y a tu cuenta.
Usa una lista de comprobación adaptada a tu cuenta
Lee el aviso más reciente del patrocinador y determina si se trata de liquidación, fusión u otra reorganización. Anota el cese de compras, el último día bursátil, la fecha de valoración o efectividad y el pago previsto. En el suplemento del folleto comprueba el método de valoración, los costes, la elegibilidad de la cuenta, las fracciones y si hace falta votar o elegir una opción.
Después, revisa tu cuenta: cantidad y lotes fiscales, compras periódicas y reinversión, órdenes abiertas, posibilidad de negociar el ETF sucesor, restricciones de custodia y cuándo se abonará el efectivo. Pregunta al bróker cómo aparecerá el reembolso o canje y si las participaciones podrán servir como garantía después de suspenderse la negociación. Recibir un aviso no significa que el proceso ya haya terminado.
Cuando se complete la operación, concilia las participaciones antiguas canceladas con el efectivo, las nuevas participaciones, el efectivo por fracciones y las distribuciones aparte. Conserva juntos el aviso del emisor y la confirmación del bróker. Si el primer pago es provisional o parcial, espera a la comunicación final antes de cerrar tus propios registros.
Lo que el anuncio no permite saber por sí solo
El cierre no demuestra que el bróker vaya a vender a un precio justo, que una fusión mantenga la misma exposición ni que el efectivo coincida con la última cotización. Es un proceso cuyo resultado depende de los documentos del fondo, la fecha de valoración, las condiciones del mercado y la elegibilidad de tu cuenta. El calendario también puede cambiar si no se cumplen las aprobaciones o condiciones necesarias.
Esta guía usa documentos de la SEC de EE. UU. como ejemplos. Los procedimientos bursátiles, la protección al inversor, los impuestos y la operativa del bróker varían según el domicilio del fondo y el país del inversor. Consulta los documentos del ETF concreto y busca asesoramiento cualificado para tu situación fiscal o legal. La pregunta útil no es solo «¿recibiré efectivo?», sino «¿qué ocurrirá con estas participaciones en esta cuenta en cada fecha y cómo se calculará el valor final?»
Preguntas frecuentes
Q1¿Tengo que vender cuando se anuncia el cierre del ETF?
No necesariamente. El aviso puede permitir negociar hasta el último día indicado y después reembolsar o cambiar automáticamente las participaciones restantes conforme al plan. Si deseas vender, confirma el plazo y no des por cerrada la posición solo por el anuncio.
Q2¿Recibiré el último precio de cierre si espero a la liquidación?
No automáticamente. La distribución posterior puede basarse en el valor de la cartera en una fecha de valoración, después de ventas, pasivos y costes permitidos. La SEC señala que el importe puede diferir del NAV o precio bursátil anterior.
Q3¿Puedo recibir otro ETF en vez de efectivo cuando cierra el mío?
En algunas fusiones o reorganizaciones, sí. Los titulares elegibles pueden recibir participaciones sucesoras; las fracciones o las cuentas no autorizadas pueden recibir efectivo. Los términos dependen de cada plan.
Q4¿Una fusión de ETF siempre está libre de impuestos?
No se puede generalizar por la palabra fusión. El tratamiento depende de la estructura legal, los documentos, la cuenta y las reglas locales. Guarda la información fiscal del emisor y los registros del bróker; pide asesoramiento para tu situación.