Tres formas de distribuir vencimientos de bonos10 min read
Estrategias de escalera, bala y barbell de bonos
Compara escaleras, carteras bala y barbell por vencimientos, flujos de efectivo, duración y riesgo de la curva, con un ejemplo de cinco años.
En esta guía¿En qué se diferencian la escalera, la bala y la barbell?
Resumen breve
Una escalera de bonos distribuye los vencimientos a lo largo del tiempo; una cartera bala los agrupa cerca de una fecha objetivo; y una barbell concentra más exposición en vencimientos cortos y largos. Los calendarios de efectivo y la sensibilidad a distintos tramos de la curva pueden diferir. Ninguna forma garantiza mayor rentabilidad o seguridad. Empieza por la fecha en que necesitarás el dinero, el riesgo de precio que toleras y si reinvertirás cada vencimiento.
¿En qué se diferencian la escalera, la bala y la barbell?
Una escalera mantiene bonos con vencimientos escalonados en varias fechas. Al vencer un tramo, puedes gastar el importe o reinvertirlo en el extremo largo. Una cartera bala agrupa bonos cerca de un vencimiento o duración objetivo. Puede servir ante un gasto futuro con fecha conocida, pero igualar un pasivo exige comparar flujos y sensibilidad de precios, no solo elegir un vencimiento parecido. Una barbell concentra más exposición en los extremos corto y largo y menos en el medio. Los bonos cortos vencen antes y los largos suelen ser más sensibles a las tasas de largo plazo. Los nombres describen la forma de la cartera, no prometen resultados.
¿Cómo distribuye una escalera los flujos y las fechas de reinversión?
Imagina una escalera de cinco años con importes similares en bonos que vencen entre el año uno y el cinco. Muchos pueden pagar cupones antes de vencer, pero el principal vuelve en fechas diferentes. En un ejemplo simplificado de bonos sin cupón, los vencimientos del principal se repartirían entre esos cinco años. En bonos con cupón, precios, pagos y condiciones de rescate varían; invertir lo mismo no garantiza recuperar el mismo principal. Cuando vence el primer tramo, puedes usar el efectivo para un gasto o comprar otro bono al final largo. TreasuryDirect define la reinversión como usar el producto de un título del Tesoro vencido para comprar otro; las opciones dependen del título y la cuenta, y un intermediario puede operar distinto. La escalera reparte las decisiones de reinversión, pero no elimina los riesgos de precio, crédito, inflación o reinversión. Si las tasas son más altas al vencer, ese tramo podría reinvertirse a una tasa mayor; si son más bajas, podría reducirse su ingreso futuro.
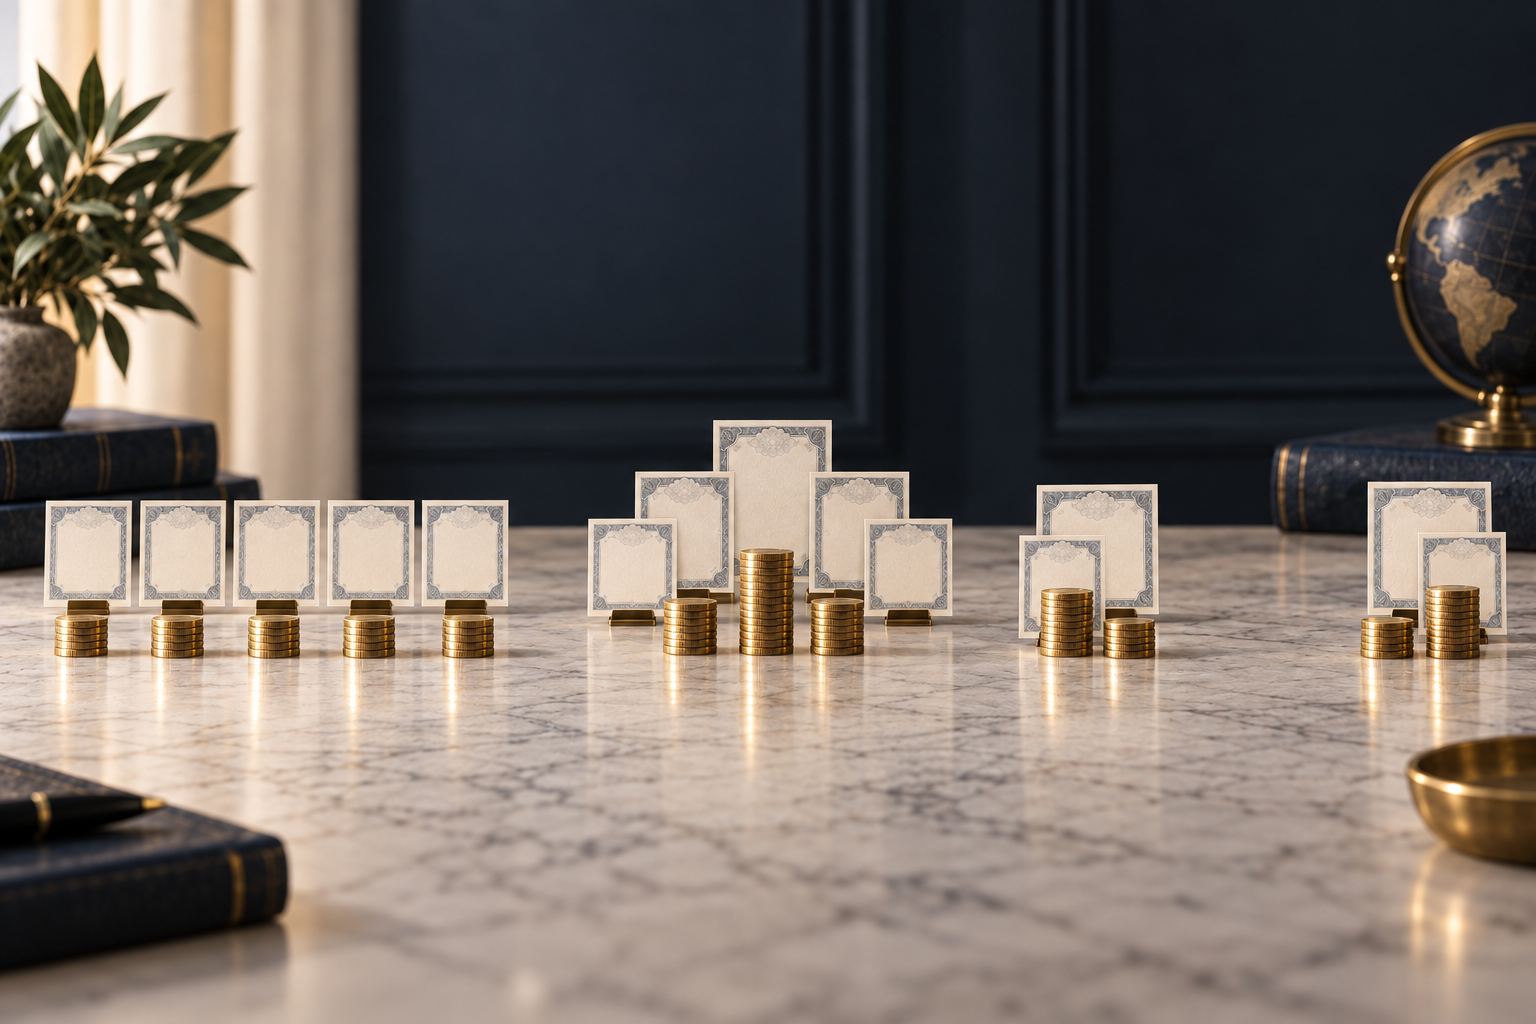
Ilustración conceptual de vencimientos en escalera, bala y barbell. La disposición solo muestra formas de vencimiento; no representa datos de mercado, una asignación recomendada ni un resultado garantizado.
¿Cuándo puede encajar una cartera bala con una fecha conocida?
Una bala concentra vencimientos cerca de una fecha futura, como una matrícula o una compra prevista. Los bonos que vencen cerca de esa fecha pueden reducir la necesidad de vender antes para obtener el principal. Los cupones siguen sus propios calendarios, y deben considerarse la fecha exacta de liquidación, el importe y otras condiciones. Un bono con vencimiento nominal a cinco años no iguala automáticamente un pasivo a cinco años: un bono con cupón paga parte del efectivo antes y su valor de mercado cambia con las tasas. La igualación puede requerir varios títulos con pagos en las fechas y cantidades requeridas, además de reajustes si cambian tasas o duración. La bala concentra vencimientos y reinversión en una fecha cuyo rendimiento disponible aún no se conoce.
¿Por qué una barbell combina bonos cortos y largos?
Una barbell combina vencimientos cortos y largos y mantiene menos exposición intermedia. Los bonos cortos pueden devolver principal antes y ofrecer flexibilidad cercana. Los largos suelen reaccionar más a las tasas de largo plazo, añadiendo duración y variación de precio. Si dos carteras sin opciones tienen duración similar, la barbell puede presentar más convexidad que una bala centrada. La convexidad describe cómo cambia la respuesta del precio cuando se mueven las tasas. Eso no hace superior a la barbell: puede perder valor y el resultado depende de las tasas en diferentes vencimientos, crédito, liquidez y precio de compra. Los bonos cortos que vencen requieren decisiones activas y los largos conservan su sensibilidad.
¿Cómo se ven las tres formas en un horizonte de cinco años?
La tabla ilustra la forma de los vencimientos; no es una asignación recomendada. Supone el mismo rango de vencimientos y omite cupones, valores de mercado, calidad crediticia y opciones de rescate. Los puntos indican dónde se concentran los vencimientos del principal, no el importe o valor de cada posición.
Estructura
Año 1
Año 2
Año 3
Año 4
Año 5
Rasgo principal
Escalera
●
●
●
●
●
Los vencimientos llegan en varias fechas
Bala
●
Los vencimientos se agrupan cerca de una fecha
Barbell
●
●
La exposición se concentra en los extremos corto y largo
En la práctica, las posiciones no tienen que ser iguales ni seguir intervalos exactos de un año. La escalera puede incluir varios bonos por tramo, la bala un grupo estrecho y la barbell una posición intermedia pequeña. Compara flujos, valor de mercado, duración y crédito.
¿Qué pasa cuando cambian las tasas o la curva de rendimiento?
Si las tasas de todos los vencimientos suben en una magnitud parecida, los precios de los bonos suelen bajar. Una cartera con mayor duración suele tener más sensibilidad inicial al precio. La duración es una estimación, no una garantía; la convexidad importa más con movimientos grandes y las opciones incorporadas pueden alterar los flujos esperados. La curva también puede empinarse, aplanarse o torcerse si las tasas cambian distinto por plazo. Por eso importa la exposición a cada punto: una bala y una barbell pueden tener duración total similar y distinta duración por puntos clave. El ingreso futuro de una escalera depende en parte de las tasas al reinvertir. Una subida puede mejorar los tramos futuros y reducir el valor de bonos largos existentes; una bajada puede hacer lo contrario.
¿Pueden los fondos o ETF de bonos crear estas mismas formas?
Estas formas pueden construirse con bonos individuales, fondos o ETF. Un ETF de bonos convencional suele mantener exposición al mercado cambiando sus posiciones y no promete devolver principal en la fecha de vencimiento de un bono individual. Un ETF de vencimiento objetivo puede liquidarse cerca del año indicado y servir como posible tramo de una escalera, pero su precio y distribuciones varían; no es un solo bono con devolución garantizada a la par. Los fondos facilitan diversificar, pero añaden gastos y un comportamiento distinto al de mantener un bono hasta el vencimiento. Revisa política de vencimiento, posiciones, crédito, duración, comisiones, liquidación y distribuciones. El nombre no demuestra que los flujos coincidan con un gasto personal.
¿Cómo comparar una escalera, una bala y una barbell?
Empieza con un calendario de fechas e importes posibles y decide si quieres recibir el principal gradualmente, cerca de una fecha objetivo o en ambos extremos. Compara con la misma base valor de mercado, duración, duración por puntos clave, convexidad, crédito, rescate, liquidez, impuestos, gastos y moneda. Un rendimiento mayor o un vencimiento más largo no demuestra que una forma sea mejor; el rescate anticipado puede cambiar flujos y reinversión. Decide si gastarás el principal, lo mantendrás en efectivo o lo reinvertirás. La reinversión del Tesoro depende del título y la plataforma, y las tasas futuras se desconocen.
Preguntas frecuentes
Q1¿Es más segura una escalera de bonos que una cartera bala?
No necesariamente. La escalera distribuye vencimientos y la bala los concentra, pero ambas afrontan riesgos de precio, crédito, inflación, liquidez y reinversión. También importan emisores, precios, condiciones y necesidad de vender.
Q2¿Una escalera de bonos garantiza el mismo ingreso cada año?
No. Los cupones varían y el principal que vence puede gastarse o reinvertirse a una tasa desconocida hoy. La escalera reparte fechas, pero no fija todas las tasas futuras.
Q3¿Una barbell siempre supera a una bala cuando cambian las tasas?
No. El resultado depende de cómo cambien las tasas por plazo, la duración y convexidad, las condiciones de los bonos y los precios. Una duración total similar no implica la misma exposición a la curva.