Rendimiento equivalente fiscal de los bonos municipales: fórmula, AMT y riesgos
Compara bonos municipales y sujetos a impuestos de EE. UU. con el TEY y revisa el efecto de impuestos estatales, AMT, rescates, crédito y liquidez.
En esta guíaQué responde el rendimiento equivalente fiscal
Resumen breve
El rendimiento equivalente fiscal (TEY) estima qué rendimiento antes de impuestos necesitaría un bono sujeto a impuestos para igualar los intereses después del impuesto federal de un bono municipal de EE. UU. que cumpla los requisitos. En la versión simplificada, solo federal: TEY = rendimiento exento ÷ (1 − tasa marginal federal aplicable). Es un umbral de comparación basado en supuestos, no una previsión ni un rendimiento ajustado por riesgo.
Qué responde el rendimiento equivalente fiscal
Un bono municipal lo emite un estado, una ciudad, un condado u otra entidad que financia una finalidad pública. Los intereses de una emisión que cumpla los requisitos suelen quedar excluidos de la renta federal imponible; los de un bono sujeto a impuestos suelen tributar. Por eso, un rendimiento municipal nominal más bajo puede dejar intereses netos parecidos. El TEY convierte el rendimiento exento en el rendimiento imponible necesario bajo supuestos explícitos.
La fórmula solo responde qué rendimiento imponible igualaría esos intereses después del impuesto supuesto. No ordena los bonos por rentabilidad total esperada, solvencia, estabilidad de precio, liquidez ni idoneidad. Un TEY del 4% no significa que el bono municipal pague el 4% ni que sea tan seguro como un Treasury. Cada emisión conserva su cupón, precio de compra, cláusulas de rescate y fuente de pago.
Confirma primero la categoría fiscal federal
La etiqueta «municipal» describe al emisor o la estructura de financiación, pero no determina por sí sola el tratamiento de cada pago. La Publicación 550 del IRS señala que los intereses de obligaciones estatales y locales suelen estar exentos, aunque también describe obligaciones imponibles y excepciones. La guía del MSRB sobre el tratamiento fiscal distingue emisiones exentas a nivel federal, imponibles y sujetas a AMT. Consulta el folleto oficial y la divulgación fiscal de la emisión concreta.
Algunos intereses exentos del impuesto federal ordinario aún pueden influir en el impuesto mínimo alternativo (AMT) de ciertos contribuyentes. Un bono municipal imponible puede tributar a nivel federal y recibir otro tratamiento estatal. La tributación estatal y local depende de la residencia, el lugar de emisión y la ley aplicable. Los bonos de obligación general y los bonos respaldados por ingresos también dependen de fuentes de pago distintas; la categoría fiscal no demuestra que el emisor pueda pagar.
Calcula un TEY suponiendo solo el impuesto federal
Para una comparación simplificada en una cuenta imponible, llama m al rendimiento exento municipal y t a la tasa marginal federal aplicable a intereses imponibles comparables. Un bono imponible con rendimiento y conserva aproximadamente y × (1 − t) después de ese impuesto. Al igualarlo a m se obtiene TEY = m ÷ (1 − t). Se usa la tasa marginal pertinente, no la tasa media del contribuyente.
Supón un rendimiento municipal hipotético del 3,00% y una tasa marginal federal del 24%, sin efecto estatal ni AMT: TEY = 3,00% ÷ 0,76 = 3,947%, aproximadamente 3,95%. Bajo esos supuestos, ese es el rendimiento imponible de equilibrio. Un YTW imponible comparable del 4,10% dejaría aproximadamente 3,116% después del impuesto federal; uno del 3,80% dejaría 2,888%. El cálculo excluye variaciones de precio, costes, impuestos estatales, AMT y diferencias de riesgo.
El ejemplo del MSRB usa un rendimiento exento del 3,00% y una tasa del 37% para llegar al 4,76%. Es un supuesto ilustrativo, no una recomendación. Con 22%, el TEY sería cerca de 3,85%; con 32%, cerca de 4,41%. Son pruebas de sensibilidad, no afirmaciones sobre tasas vigentes ni sobre la factura fiscal de una persona. Si los intereses abarcan varios tramos, una sola tasa convierte el resultado en una aproximación.
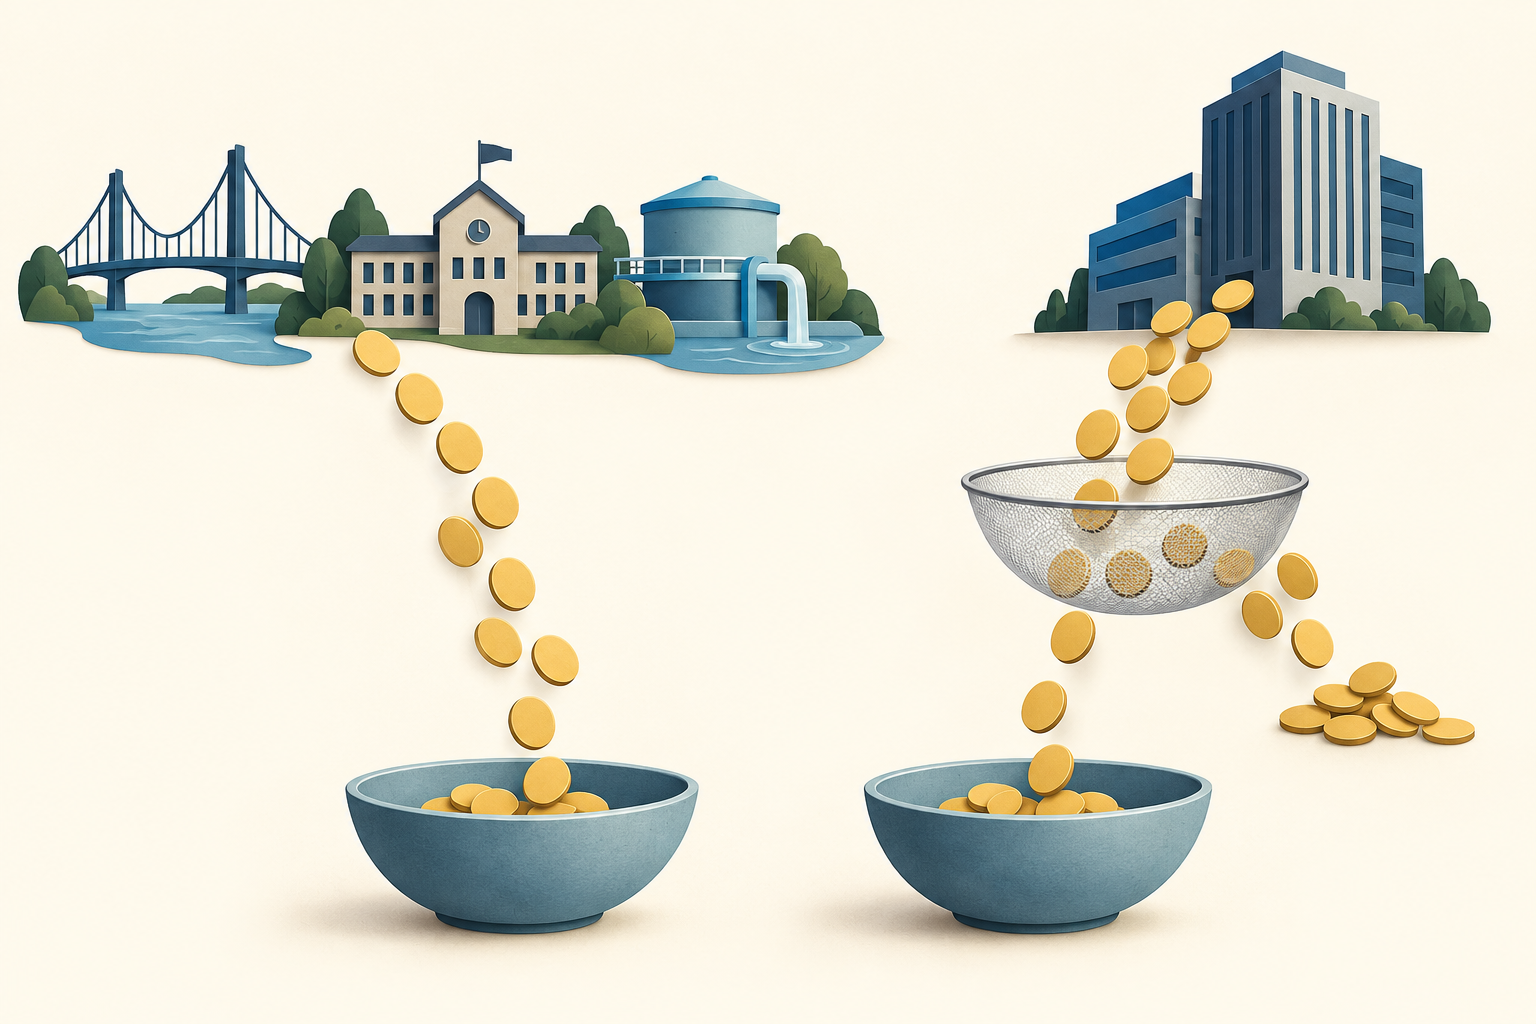
Comparación conceptual entre intereses municipales que cumplen los requisitos e intereses gravables después de un impuesto supuesto; no se muestran tasas, importes ni recomendaciones.
Compara el mismo tipo de rendimiento
El cupón es la tasa contractual sobre el valor nominal, no el rendimiento de mercado actual. El rendimiento al vencimiento (YTM) refleja el precio y los flujos programados, pero supone pagos y reinversión conforme a ciertas hipótesis. Para un bono rescatable, revisa también el rendimiento al rescate (YTC) según la fecha y el precio de rescate. FINRA explica que el rendimiento al peor escenario (YTW) compara los YTM y YTC pertinentes, pero sigue siendo una estimación, no la rentabilidad total realizada.
Usa la misma medida para el bono municipal y el imponible. Un bono de 1.000 dólares de valor nominal con cupón del 4% paga 40 dólares al año; si se compra por 1.050 dólares, su rendimiento corriente simple es 40 ÷ 1.050 ≈ 3,81%. No refleja la devolución del principal ni la fecha de rescate, así que no es YTM ni YTW. Aunque iguales fecha de liquidación, convención de precio y supuestos de rescate, el TEY no ajusta diferencias de crédito, liquidez, duración u opciones.
Los impuestos estatales y la cuenta cambian la tasa pertinente
El ejemplo omite deliberadamente impuestos estatales y locales. Algunos estados eximen intereses de bonos emitidos dentro del estado de residencia; otros gravan parte o todo el interés de bonos de fuera. No sumes mecánicamente las tasas federal y estatal: compara el tratamiento legal real, las deducciones y la situación del inversor para cada bono. Un fondo municipal nacional puede tener posiciones de varios estados, así que revisa su asignación estatal anual.
También importa la cuenta. En una cuenta imponible, los intereses que reúnan los requisitos pueden evitar el impuesto federal actual. En una cuenta con diferimiento fiscal, como un 401(k) tradicional, los intereses imponibles normalmente tampoco tributan al recibirse; el TEY simple no representa los impuestos que puedan aplicarse a retiros posteriores. Compara el tratamiento de toda la cuenta, no solo el valor exento del interés.
AMT, declaración y fondos municipales
Parte de los intereses de ciertos bonos de actividad privada puede ser un ajuste para AMT. Las instrucciones del IRS para el Formulario 6251 de 2025 describen esos intereses y sus excepciones. La información del emisor o del fondo puede mostrar un importe relacionado en la casilla 9 del 1099-INT o la casilla 13 del 1099-DIV. Esa divulgación no implica que cada inversor deba AMT: se calcula para el contribuyente considerando exenciones y otros ajustes.
Los intereses exentos también pueden tener que declararse, normalmente en la línea 2a del Formulario 1040. La casilla 9 del 1099-INT está incluida en la casilla 8, y la casilla 13 del 1099-DIV en la 12; no dupliques el importe. Separa además los intereses del resultado de la venta. El descuento de mercado de un bono municipal exento no se convierte automáticamente en interés exento. En cambio, el descuento de emisión original (OID) de ciertos bonos elegibles puede tratarse como interés exento. Comprar a 95 dólares y vender a 98 no basta por sí solo para clasificar fiscalmente la diferencia.
En un fondo municipal, los dividendos de intereses exentos dependen de sus tenencias y de su informe fiscal anual. La guía de fondos de bonos de Investor.gov advierte que no todos los ingresos del fondo tienen por qué estar exentos de impuestos federales o estatales. Consulta el suplemento fiscal y el desglose de distribuciones del año correspondiente.
La ventaja fiscal no elimina los riesgos del bono
El precio de un bono municipal puede bajar cuando suben los rendimientos de mercado. Un rescate anticipado modifica los flujos y la oportunidad de reinvertir. El riesgo de crédito depende del emisor y de la fuente de pago: un bono de obligación general y uno respaldado por peajes no dependen del mismo mecanismo. Una calificación alta no garantiza el pago. Algunas emisiones municipales cotizan poco, por lo que un precio publicado quizá no sea ejecutable. Investor.gov describe riesgos de rescate, crédito, tipos de interés, inflación y liquidez.
Por ejemplo, comprar un bono de valor nominal de 100 dólares a 105 y venderlo a 97 antes del vencimiento deja una caída de precio de 8 dólares antes de contar cupones y costes. El TEY no evita ni compensa automáticamente ese movimiento. Las ganancias de venta, el descuento de mercado y las distribuciones de fondos pueden seguir reglas fiscales distintas.
Una secuencia práctica para comparar
Empieza por el tipo de cuenta y el año fiscal y después identifica el valor exacto, sin fiarte solo de la etiqueta «muni». Lee el folleto oficial para confirmar categoría fiscal federal, divulgación de AMT, tratamiento estatal y local, calendario de rescate y fuente de pago. En fondos, utiliza el suplemento fiscal del año y la información de posiciones.
Elige la misma medida de rendimiento para ambas alternativas; en bonos rescatables, YTW puede ser más útil que el cupón. Iguala fecha de liquidación y criterio de precio. Usa la fórmula solo si se cumplen sus supuestos y verifica los impuestos estatales antes de incorporarlos. Si el AMT o la tributación de la cuenta cambian la comparación, la fórmula simplificada no basta.
Q1¿Todos los intereses de bonos municipales están exentos del impuesto federal?
No. Los intereses de emisiones elegibles suelen estar exentos, pero hay bonos imponibles y ciertos intereses de bonos de actividad privada pueden afectar al AMT. Revisa la emisión y las reglas del año correspondiente.
Q2¿Un TEY del 3,95% significa que el bono municipal paga 3,95%?
No. Es el umbral de un bono imponible calculado con el rendimiento municipal y una tasa supuesta. El pago real depende del cupón, los flujos, el precio, el rescate y los impuestos.
Q3¿Puede haber impuestos al vender un bono municipal de interés exento?
Sí. La exención de intereses elegibles no convierte automáticamente en exentas las ganancias de venta o el descuento de mercado. El resultado depende del precio de compra y venta, el plazo y las reglas aplicables.
Prepararemos un correo con el enlace de este artículo. Mark recibirá el aviso cuando lo envíes
Comprobación rápida
¿Ya leíste la guía? Compruébalo con 3 preguntas
Pregunta 1 / 3
Pregunta 01
Un bono municipal elegible tiene un rendimiento hipotético del 3,00%. Con una tasa marginal federal supuesta del 24%, sin impuesto estatal ni AMT, ¿cuál es el TEY simple?