Indicadores monetarios de EE. UU.10 minutos de lectura
M1, M2 y base monetaria: qué mide cada indicador
Compara M1, M2 y la base monetaria de EE. UU., y entiende la reclasificación de depósitos y el lugar estadístico de las stablecoins.
En esta guíaLa oferta monetaria es una categoría estadística
Resumen breve
La base monetaria de EE. UU. combina el efectivo en circulación con las reservas bancarias en la Reserva Federal. M1 y M2 cuentan categorías definidas de efectivo y depósitos privados, así que cada medida responde a una pregunta distinta.
La oferta monetaria es una categoría estadística
“La oferta monetaria” no es un único saldo que alguien pueda consultar en una cuenta. Las autoridades estadísticas deciden qué efectivo, depósitos y activos de ahorro líquidos incluir en cada medida y luego los suman siguiendo reglas publicadas. M1 y M2 son agregados con distinto alcance; la base monetaria incorpora además las reservas entre bancos y banco central.
Esta guía se limita a las definiciones de Estados Unidos que publica la Reserva Federal en el informe H.6. Otros países pueden definir M1 y M2 con componentes diferentes. Que un activo figure en un agregado no lo convierte por sí solo en riqueza, gasto efectivo, capacidad de préstamo o pronóstico de inflación.
Qué incluyen M1, M2 y la base monetaria de EE. UU.
La base monetaria suma el efectivo en circulación y los saldos de reserva que las instituciones de depósito mantienen en bancos de la Reserva Federal. La definición de efectivo en circulación puede incluir billetes y monedas guardados en las bóvedas de los bancos; el saldo de reservas, en cambio, es dinero del banco en su cuenta en la Fed, no un depósito de una persona.
M1 incluye el efectivo que tiene el público fuera del Tesoro, la Fed y las bóvedas bancarias, más depósitos a la vista y otros depósitos líquidos según la definición estadounidense. Hoy esta última categoría incluye también depósitos de ahorro. M2 parte de M1, añade depósitos a plazo de pequeña denominación —menos de USD 100.000— y saldos de fondos del mercado monetario minoristas, y resta los saldos IRA y Keogh mantenidos en instituciones de depósito y fondos del mercado monetario. El [informe H.6 actual de la Reserva Federal sobre medidas de la oferta monetaria]({source:fedH6CurrentMoneyStockMeasures}) detalla las categorías y sus notas.
Por eso, la base monetaria puede cambiar cuando varían las reservas bancarias aunque los hogares no tengan más depósitos a la vista. Tampoco M1 ni M2 representan todos los activos o todo el patrimonio de los hogares y el gobierno.
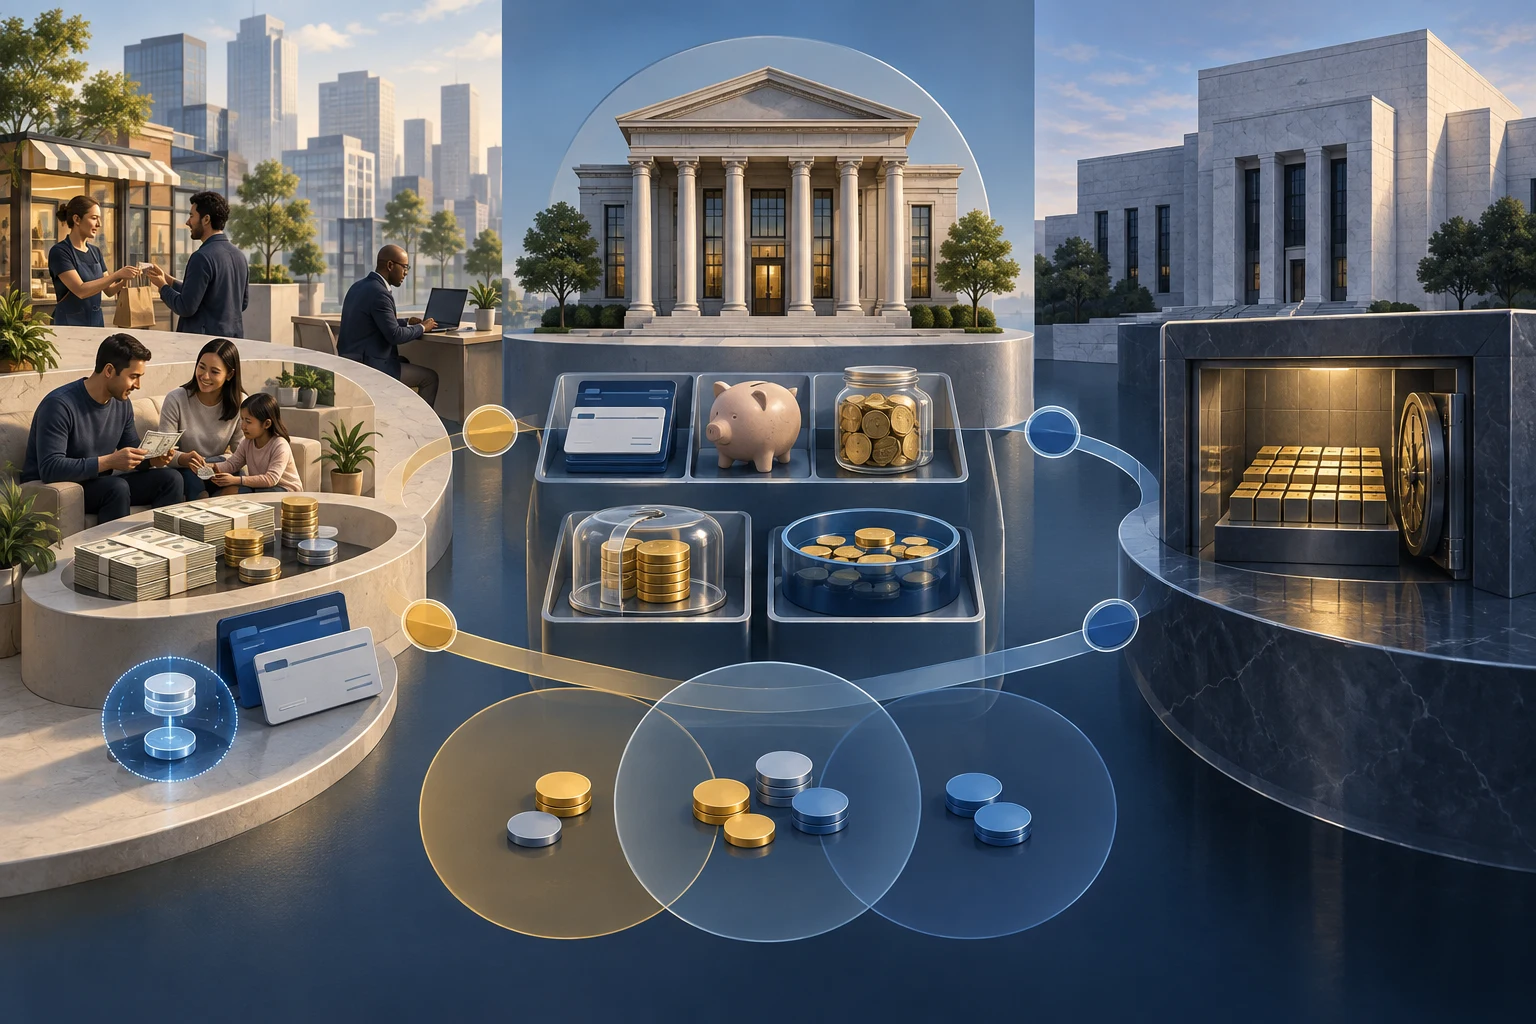
Ilustración conceptual sin texto sobre los distintos límites estadísticos del dinero de los hogares, los depósitos bancarios y las reservas del banco central; sin datos ni importes.
Un ejemplo hipotético con cifras del mismo período
Supongamos cifras inventadas para un mismo período: USD 300.000 millones de efectivo en circulación, de los cuales USD 20.000 millones están en bóvedas bancarias, y USD 500.000 millones en reservas. La base monetaria sería 300.000 + 500.000 = USD 800.000 millones. El efectivo en manos del público sería USD 280.000 millones, al excluir el efectivo guardado en las bóvedas.
Si los depósitos a la vista y otros depósitos líquidos sumaran USD 1.520.000 millones, M1 sería 280.000 + 1.520.000 = USD 1.800.000 millones. Para M2, añadimos USD 250.000 millones en depósitos a plazo pequeños y USD 400.000 millones en fondos monetarios minoristas, y restamos USD 50.000 millones de saldos IRA y Keogh: 1.800.000 + 250.000 + 400.000 − 50.000 = USD 2.400.000 millones.
Todos los valores son hipotéticos y solo ilustran las operaciones con definiciones aplicadas al mismo período. No son datos actuales de H.6 ni una estimación. El ejemplo también muestra por qué no se debe comparar directamente el efectivo de la base monetaria con el efectivo del público en M1: una parte puede estar en bóvedas bancarias.
El salto de M1 en 2020 reflejó una reclasificación
En mayo de 2020, la Fed pasó los depósitos de ahorro a la categoría “otros depósitos líquidos” de M1, después de eliminar una restricción regulatoria sobre ciertas transferencias mensuales. La serie publicada de M1 dio entonces un salto estadístico de aproximadamente USD 11,2 billones. Ese cambio no significa que se crearan esa cantidad de dólares nuevos ni que los hogares recibieran depósitos nuevos por ese importe en ese mes.
El total de M2 no cambió por esa reclasificación, porque los depósitos de ahorro ya estaban incluidos en M2. Lo que cambió fue la categoría de una parte de M2, que pasó a formar parte de M1; no se añadió otra vez al agregado más amplio. Las [preguntas técnicas sobre H.6]({source:fedH6TechnicalQAs}) y el [análisis de la Fed sobre el crecimiento de los depósitos durante la pandemia]({source:fedBankDepositGrowthPandemic2022}) ayudan a separar cambios de definición de movimientos efectivos en las cuentas.
Al comparar el crecimiento de M1 antes y después de 2020, identifica la fecha de la reclasificación y las notas de la serie. Un escalón visible en un gráfico no equivale automáticamente a un flujo igual de depósitos nuevos, préstamos o gasto.
El cambio de H.6 de 2026 redistribuyó componentes de M2
Desde la publicación del 28 de julio de 2026, la Reserva Federal resta los saldos IRA y Keogh al calcular el M2 agregado, en vez de hacerlo dentro de algunos componentes por separado. Como resultado, aumentaron las series publicadas de depósitos a plazo pequeños y fondos monetarios minoristas, ya que esas deducciones dejaron de restarse dentro de cada componente. El total de M2 sin ajuste estacional no cambió; el total ajustado estacionalmente solo recibió revisiones pequeñas. Las [preguntas técnicas actualizadas de H.6]({source:fedH6TechnicalQAs}) explican el cambio y su fecha de aplicación.
Así, varias filas de una tabla pueden cambiar aunque el agregado total permanezca igual. Al cotejar un gráfico antiguo con la publicación reciente, comprueba si está ajustado estacionalmente, qué método de compensación de IRA y Keogh se aplicó y si se revisó el historial. Un cambio en un componente no se traslada necesariamente, dólar por dólar, al total de M2.
Las reservas bancarias no son depósitos de los hogares
Las reservas son un activo del banco y un pasivo de la Reserva Federal. Los bancos las usan para liquidar pagos entre entidades y gestionar su liquidez. Una persona no puede retirar directamente las reservas de su cuenta corriente: su depósito es un pasivo de su banco. Las [preguntas frecuentes de la Fed sobre IORB y saldos de reserva]({source:fedIorbFaq}) explican la diferencia entre estos balances.
Cuando un banco concede un préstamo, normalmente registra un activo por el préstamo y un pasivo de depósito correspondiente. Si el dinero se transfiere a otro banco, entran en juego la liquidación y la financiación. Pero eso no implica un multiplicador mecánico universal por el que cada dólar adicional de reservas produzca una cantidad fija de préstamos o depósitos.
Un aumento de reservas no obliga a M1 o M2 a crecer en la misma proporción. Tampoco el crecimiento observado de depósitos y préstamos en una etapa concreta garantiza el mismo resultado en otra economía o bajo otras condiciones. El [análisis de la Fed sobre los depósitos durante la pandemia]({source:fedBankDepositGrowthPandemic2022}) examina un episodio determinado; no establece una ley causal para todos los períodos ni una fórmula automática de inflación.
El estudio también distingue quién vende el título a la Fed: si compra a un vendedor no bancario, pueden aumentar las reservas en el banco del vendedor y crearse un depósito a nombre de este; si compra directamente a un banco, este intercambia un título por reservas y no se crea directamente un depósito de un cliente. El [análisis de la Fed sobre los depósitos durante la pandemia]({source:fedBankDepositGrowthPandemic2022}) describe esta mecánica de balance.
La clasificación de stablecoins es otra pregunta estadística
En la clasificación vigente de H.6, los depósitos tokenizados se cuentan según el tipo de depósito subyacente: en M1 o en la parte de M2 que queda fuera de M1. Las participaciones tokenizadas de fondos monetarios minoristas se incluyen en el componente de fondos monetarios minoristas de M2; H.6 no las publica como una categoría tokenizada aparte. Las stablecoins de pago tampoco figuran como componente independiente en el H.6 actual. La [publicación H.6 vigente]({source:fedH6CurrentMoneyStockMeasures}) y la [nota de investigación sobre nuevas formas de dinero]({source:fedNewFormsMoneyAggregates2026}) explican esta clasificación.
Una nota publicada el 4 de septiembre de 2026 por dos economistas de la Reserva Federal estudia cómo podrían evaluarse los depósitos tokenizados, los fondos monetarios tokenizados y las stablecoins de pago en los agregados monetarios. La [nota sobre nuevas formas de dinero y agregados de EE. UU.]({source:fedNewFormsMoneyAggregates2026}) es investigación independiente de sus autores, no una decisión de política de la Fed.
La posible clasificación futura de una stablecoin de pago dependería de su función. Si se usa principalmente para pagos cotidianos, podría ser pertinente analizarla como medio de intercambio similar a M1. Si se utiliza sobre todo como reserva de valor de corto plazo, podría evaluarse dentro de M2 fuera de M1. La nota también señala necesidades de datos de circulación fiables, reportes comparables, control de la doble contabilización de activos de reserva y medición de un uso que puede extenderse por todo el mundo.
La tabla H.6 actual no presenta las stablecoins como una categoría independiente. Por tanto, no corresponde decir que hoy aparezcan por separado en M1 o M2 ni dar por decidido un tratamiento futuro. La clasificación estadística tampoco responde si un token mantiene su paridad, se puede canjear o expone al titular a riesgos del emisor, custodio o red. Para esas dudas, consulta la guía local sobre desanclaje, reembolso y reservas de stablecoins.
Elige el indicador según lo que quieras saber
Usa la base monetaria para estudiar el efectivo en circulación junto con las reservas bancarias en la Fed. Usa M1 para aproximarte a las formas más líquidas de dinero privado incluidas en la definición estadounidense. M2 suma algunas alternativas de ahorro líquido. Antes de comparar fechas, revisa la definición, la publicación y el ajuste estacional.
Ningún agregado es el patrimonio total de los hogares, todos los activos de la Reserva Federal ni el gasto de consumo. Un aumento de M2 por sí solo tampoco anuncia cuánto ni cuándo cambiará la inflación. Para seguir la transmisión de los tipos de interés a los préstamos, consulta tipo de los fondos federales frente a tipo preferencial. Para distinguir la cantidad de dinero de los índices de precios, compara CPI, PCE y el deflactor del PIB.
En comparaciones internacionales, consulta las definiciones del banco central local: los componentes y la frecuencia de M1 y M2 varían entre países. Indica país, período, agregado y versión de los datos. Así evitarás atribuir a dos estadísticas del mismo nombre medidas económicas distintas.
Preguntas frecuentes
Q1¿Si aumentan las reservas, M2 aumenta en la misma cantidad?
No. Las reservas son saldos de los bancos en la Fed; M2 agrega categorías definidas de efectivo, depósitos, depósitos a plazo y fondos monetarios. No existe una relación fija uno a uno entre ambas medidas.
Q2¿Los depósitos de ahorro forman parte de M1 actualmente?
Sí. En la definición estadounidense actual se incluyen como otros depósitos líquidos. El cambio de 2020 reclasificó saldos existentes, por lo que el salto de M1 no demuestra por sí solo que se crearan depósitos nuevos.
Q3¿Las stablecoins ya se cuentan en M1 o M2?
H.6 no las muestra como una fila independiente. Una nota de investigación de autores de la Fed analiza posibles tratamientos futuros, pero la identifica como investigación independiente y no como una decisión de política.