Conceptos básicos de las tasas de interés de EE. UU.8 minutos de lectura
Tasa de fondos federales y tasa preferencial: quién fija cada una y cómo las usan los préstamos
Conozca el rango objetivo de fondos federales del FOMC, la tasa preferencial que fijan los bancos y cómo una APR variable puede sumar un margen a un índice.
En esta guíaEstas tasas responden a preguntas distintas
Resumen breve
El Comité Federal de Mercado Abierto (FOMC) fija un rango objetivo para la tasa de fondos federales; la tasa efectiva de fondos federales (EFFR) refleja las transacciones a un día, y cada banco fija su propia tasa preferencial. Muchos bancos ajustan parcialmente esta tasa en respuesta al objetivo de la Fed, pero la APR de un préstamo solo cambia según su propio índice, margen y condiciones contractuales.
Estas tasas responden a preguntas distintas
La tasa de fondos federales es una tasa a un día en el mercado de préstamos entre bancos. Como parte de la política monetaria de EE. UU., el Comité Federal de Mercado Abierto (FOMC) fija un rango objetivo para orientar esa tasa de mercado. La tasa preferencial es una tasa de referencia que determinan los bancos individualmente y que se usa para fijar el precio de ciertos préstamos. La Reserva Federal ofrece una [descripción general de la tasa de política monetaria]({source:fedPolicyRateOverview}) y explica [qué es la tasa preferencial y si la fija la Fed]({source:fedPrimeRateFaq}).
La diferencia clave es quién fija o publica cada cifra. El FOMC elige un rango objetivo; la tasa efectiva de fondos federales (EFFR) se calcula a partir de transacciones observadas a un día; cada banco decide su propia tasa preferencial. Están relacionadas, pero no son tres nombres para la misma tasa.
El rango objetivo del FOMC no es la tasa efectiva
El FOMC fija un rango objetivo para la tasa de fondos federales, en vez de seleccionar la tasa exacta de cada transacción a un día. La EFFR es una medida publicada de las transacciones completadas en el mercado de fondos federales. La publicación H.15 de la Reserva Federal describe su cálculo como la mediana ponderada por volumen de los informes de transacciones de las instituciones depositarias. Es una tasa de mercado observada, no el propio rango objetivo. Consulte la [metodología y las series de tasas de H.15]({source:fedH15SelectedInterestRates}).
La Fed utiliza herramientas de política, entre ellas los intereses sobre los saldos de reserva y el mecanismo de acuerdos de recompra inversa a un día, para orientar las tasas de mercado a corto plazo hacia el rango objetivo. La [descripción general de la tasa de política monetaria]({source:fedPolicyRateOverview}) explica esas herramientas, y las [preguntas frecuentes sobre IORB]({source:fedIorbFaq}) explican cómo los intereses sobre las reservas ayudan a implementar las decisiones del FOMC. El rango objetivo es la instrucción de política; la EFFR es una tasa medida en el mercado.
La distinción también importa al leer contratos de mercado: un contrato de futuros de Fed Funds a 30 días usa el promedio mensual de la EFFR, no el rango objetivo del FOMC. Consulte cómo funcionan los futuros de Fed Funds a 30 días.
Los bancos fijan la tasa preferencial
En Estados Unidos, la Reserva Federal no fija directamente una tasa preferencial única. Cada banco del país determina la suya. La Fed no interviene directamente, aunque muchos bancos optan por basarla parcialmente en el objetivo de fondos federales del FOMC. Según las [preguntas frecuentes de la Reserva Federal sobre la tasa preferencial]({source:fedPrimeRateFaq}), esta suele servir como referencia para fijar el precio de algunas tarjetas de crédito y préstamos para pequeñas empresas.
La publicación H.15 incluye una serie de tasas de préstamos preferenciales bancarias. Su nota al pie define el dato como la tasa publicada por la mayoría de los 25 bancos comerciales estadounidenses autorizados y asegurados con mayor volumen de activos en sus oficinas dentro de EE. UU., y señala que la tasa preferencial es una de varias tasas base utilizadas para fijar el precio de préstamos comerciales a corto plazo. Se trata de una serie de referencia publicada; un contrato concreto puede nombrar otro índice publicado específico. No dé por hecho que la [serie H.15]({source:fedH15SelectedInterestRates}) y el índice que menciona un contrato particular son intercambiables sin revisar el contrato.
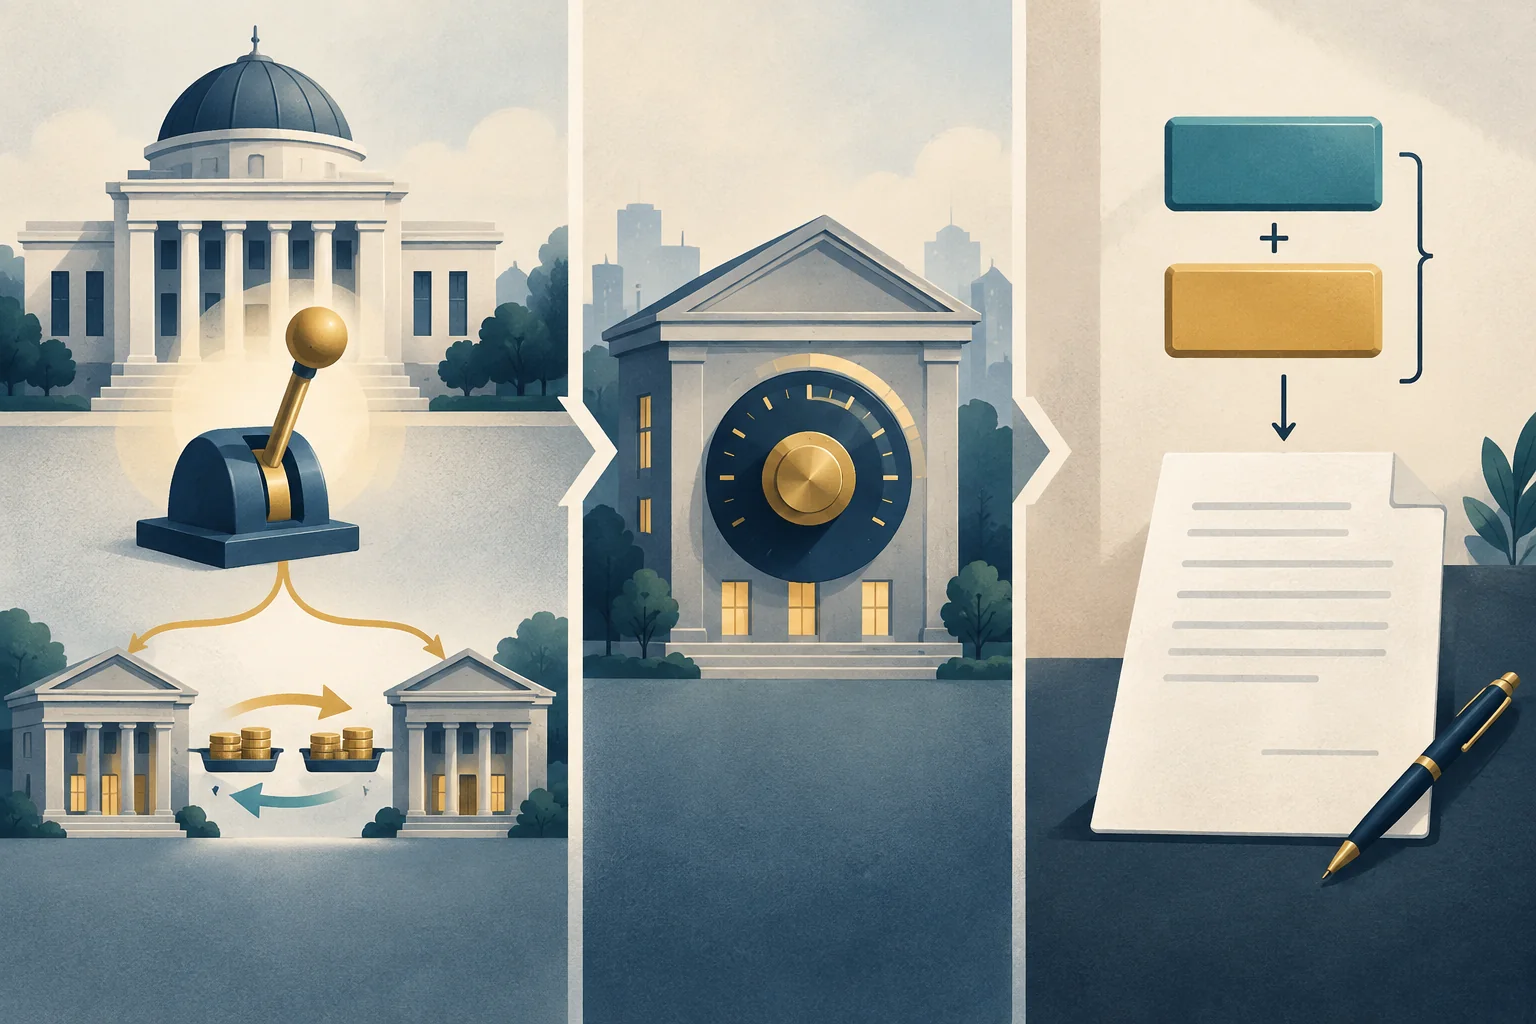
La orientación monetaria puede influir en las condiciones de financiación bancaria a un día; cada banco comercial fija por separado su tasa preferencial, y un préstamo de tasa variable puede añadir un margen propio del contrato. Relación conceptual: no representa una secuencia temporal fija, una tasa actual ni condiciones universales.
Las tasas suelen moverse juntas, pero no son idénticas
Muchos bancos toman el objetivo de fondos federales como uno de los factores para fijar la tasa preferencial, lo que ayuda a explicar por qué suelen moverse en la misma dirección general. La política monetaria también afecta otras tasas de interés a corto plazo y las condiciones financieras. La Reserva Federal describe este proceso al explicar [cómo la política monetaria afecta las tasas y las decisiones económicas]({source:fedMonetaryPolicyTransmission}).
Sin embargo, la Fed no impone la tasa preferencial a cada banco ni exige que todos la cambien al mismo tiempo. El rango objetivo, la EFFR y la tasa preferencial de cada banco se fijan o miden mediante procesos distintos. Sus valores publicados no tienen por qué coincidir, y un préstamo específico puede usar otro índice o una fecha de ajuste diferente. Para comparar expectativas de política implícitas en el mercado, consulte CME FedWatch y el gráfico de puntos del FOMC.
Una APR variable puede sumar la tasa preferencial y un margen
Un préstamo o una tarjeta de crédito a tasa variable puede calcular la tasa porcentual anual (APR) sumando un margen fijo a un índice. Por ejemplo, el contrato de una tarjeta podría especificar una serie concreta de la tasa preferencial más un margen. La Oficina para la Protección Financiera del Consumidor (CFPB) señala que una APR variable de tarjeta puede cambiar con un índice como la tasa preferencial y que el contrato del titular explica cómo cambia la APR. Consulte su guía sobre [APR fijas y variables]({source:cfpbFixedVsVariableApr}).
Este es un cálculo totalmente hipotético. Supongamos que el contrato indica: APR = índice de tasa preferencial + 14.00 puntos porcentuales. Si el índice especificado es 6.00%, la fórmula da una APR de 20.00%. Si después baja a 5.50%, da 19.50%, una disminución de 0.50 puntos porcentuales, siempre que el contrato aplique el cambio y ningún límite mínimo o máximo altere el resultado. Son solo cifras ilustrativas: no son tasas actuales ni una estimación de la APR de ningún prestatario.
El margen forma parte del contrato; no es la magnitud del cambio que la Fed hace en su objetivo. Un préstamo puede usar otro índice, un margen distinto o una fórmula diferente. No deduzca la tasa personal de un préstamo solo a partir de un anuncio de la Fed o de una serie publicada de la tasa preferencial.
El contrato determina el reajuste y la APR final
El cambio de un índice, por sí solo, no indica el día exacto en que cambiará su APR. El contrato de la tarjeta o los documentos del préstamo especifican el índice, el margen, el método de cálculo y cuándo aplica el prestamista el reajuste. Compruebe si la tasa es variable, con qué frecuencia puede ajustarse y si tiene un mínimo o máximo indicado. La CFPB explica que el contrato establece cómo puede cambiar una APR variable; su guía sobre [cambios en las tasas de tarjetas de crédito]({source:cfpbVariableAprIndexChanges}) también describe situaciones en las que el emisor puede subir la tasa si aumenta el índice.
Por eso, «la Fed bajó las tasas» no significa necesariamente que la APR del prestatario haya bajado ese mismo día. El contrato podría usar una publicación específica de la tasa preferencial, aplicar los cambios según un calendario o incluir un límite mínimo. Una APR fija no fluctúa con un índice de la misma manera, aunque la CFPB advierte que “fija” no significa que la tasa jamás pueda cambiar bajo ninguna circunstancia. Revise el contrato aplicable en vez de suponer que todos los préstamos responden de inmediato o en la misma proporción.
Los cambios de política pueden afectar las condiciones de crédito más allá de los préstamos ligados a la tasa preferencial
El rango objetivo de la Fed influye de manera más amplia en las tasas a corto plazo y las condiciones financieras. Estos cambios pueden afectar las decisiones de endeudamiento de hogares y empresas, pero la tasa de un producto concreto también depende de su propio indicador de referencia, el contrato, los precios del prestamista y otras condiciones del mercado. La explicación de la Reserva Federal sobre la [transmisión de la política monetaria]({source:fedMonetaryPolicyTransmission}) describe esa cadena más amplia, sin prometer un cambio idéntico en la tasa de cada préstamo.
Identifique qué tasa se aplica realmente a un préstamo
Al comparar una tasa cotizada con un anuncio de la Fed, primero identifique qué representa la cifra: el rango objetivo del FOMC, la EFFR, la tasa preferencial de un banco, un índice concreto del préstamo o la APR del prestatario. Después revise el margen y las condiciones de reajuste del contrato. La etiqueta conocida “preferencial” no revela la APR final sin esos datos.
En una cuenta de tasa variable, busque el índice especificado y la cláusula que explica el cálculo y la fecha de ajuste. En una cuenta de tasa fija, no trate el objetivo de fondos federales como un factor directo, salvo que el contrato así lo indique. Estas comprobaciones permiten distinguir una señal de política del costo de un préstamo concreto; no predicen las tasas futuras ni determinan qué préstamo le conviene a una persona.
Preguntas frecuentes
Q1¿La Reserva Federal fija la tasa preferencial?
No. Los bancos fijan la tasa preferencial. La Reserva Federal dice que no interviene directamente, aunque muchos bancos consideran el objetivo de fondos federales al elegir la suya.
Q2¿La EFFR es lo mismo que el rango objetivo del FOMC?
No. El FOMC fija el rango objetivo, mientras que la EFFR se calcula a partir de las transacciones de fondos federales a un día. La Fed usa herramientas de implementación para orientar las tasas de mercado hacia ese rango.
Q3¿Un recorte de tasas de la Fed reduce de inmediato todas las APR variables?
No. Una APR variable cambia según el índice y las reglas de reajuste del contrato. El acuerdo puede especificar un margen, una publicación concreta de la tasa preferencial, un calendario de ajuste y un límite mínimo o máximo.