Cómo leer los resultados de las subastas del Tesoro: cobertura, rendimiento y tail
Entienda la cobertura de ofertas, el precio, los rendimientos, el tail y las categorías de postores en una subasta del Tesoro
En esta guíaIdentifique el valor antes de mirar la cifra principal
Resumen breve
Los resultados de una subasta del Tesoro muestran cómo se asignó un valor concreto en el mercado primario. Identifique primero el tipo de valor y el CUSIP; después lea el rendimiento, el precio, las cantidades ofertadas y aceptadas, y las categorías de postores. El bid-to-cover compara ofertas públicas presentadas con adjudicaciones públicas; el tail compara el rendimiento de la subasta con el mercado when-issued justo antes del cierre. Ninguna cifra, por sí sola, predice el rendimiento futuro ni indica si conviene comprar.
Identifique el valor antes de mirar la cifra principal
El comunicado registra una venta en el mercado primario, no una cotización secundaria de un bono ya emitido. Compruebe CUSIP, tipo, vencimiento, fecha de emisión, tamaño ofertado y si es una emisión nueva o una reapertura. Una reapertura conserva vencimiento y cupón, pero tiene otra fecha de emisión y un plazo restante menor; su precio puede cambiar. TreasuryDirect: subastas reúne anuncios y resultados históricos; su glosario de valores negociables define las reaperturas.
Separe las adjudicaciones públicas de totales que pueden incluir compras SOMA. Lea las notas al pie antes de copiar un total a una hoja de cálculo.
Una subasta de precio único tiene un punto de corte
Treasury vende letras, notas, bonos, TIPS y FRN mediante subastas de precio único. La puja competitiva indica el rendimiento, tasa de descuento o margen que se acepta; la no competitiva indica una cantidad y acepta el resultado final. TreasuryDirect solo permite pujas no competitivas.
El mayor rendimiento, tasa o margen aceptado fija el precio o tasa única para las asignaciones exitosas. Una puja que supera el corte puede no recibir títulos y las pujas en el corte pueden prorratearse. “Allotted at High” indica qué proporción se adjudicó en el límite, no la proporción de participantes. Consulte las preguntas frecuentes de subastas de TreasuryDirect.
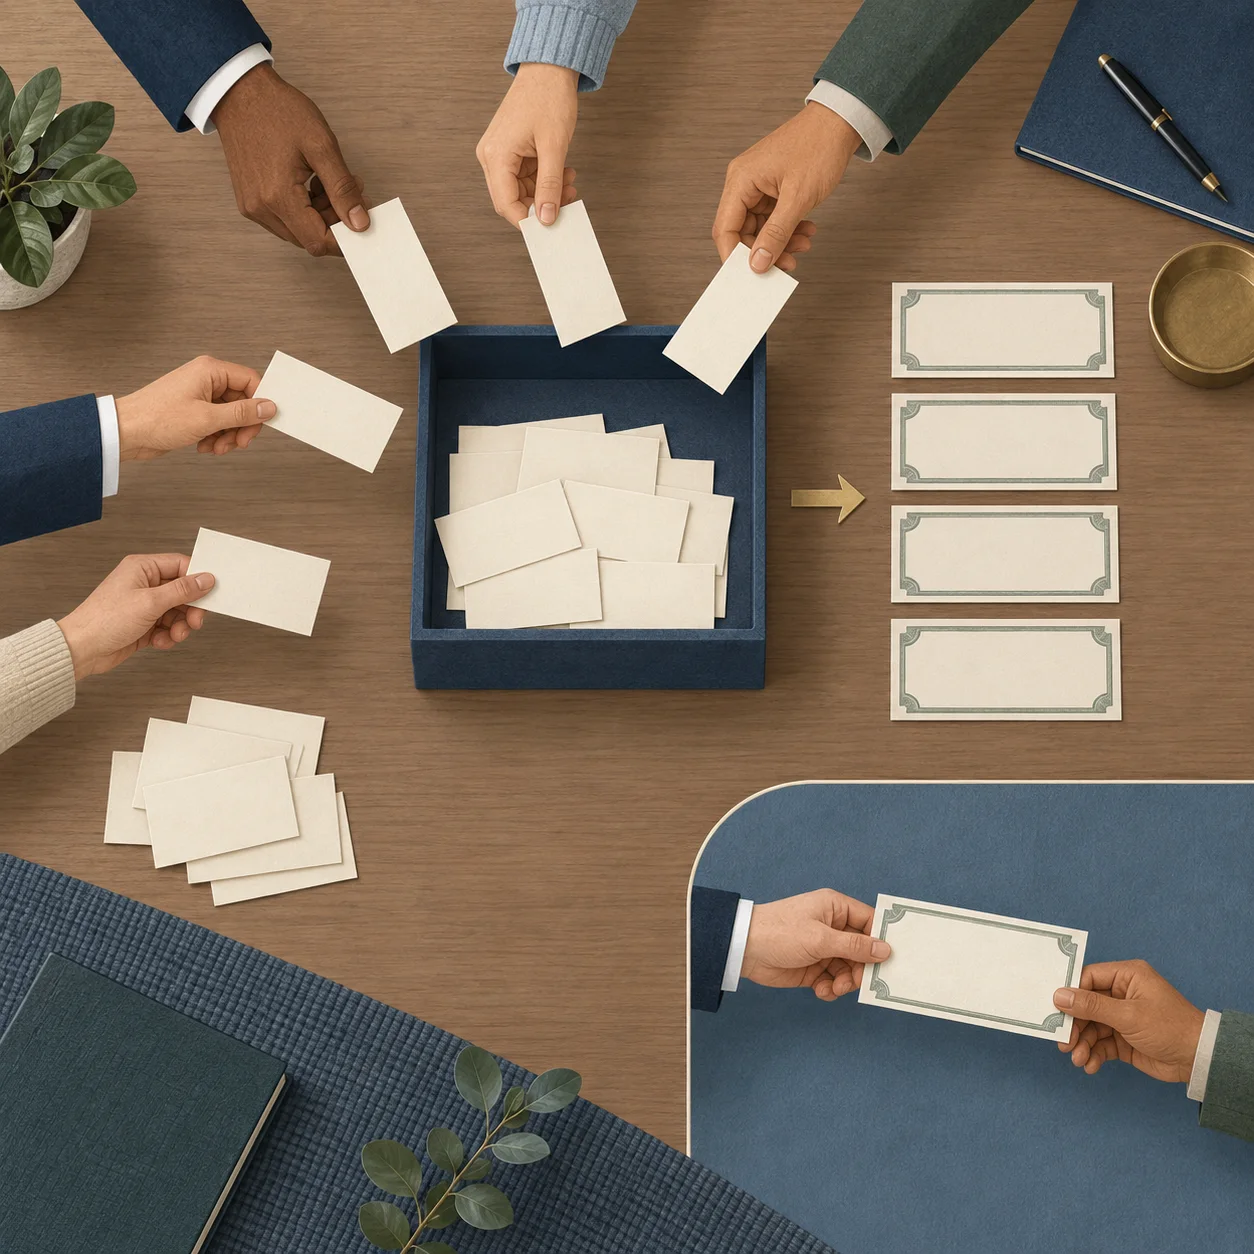
La imagen representa el proceso de forma conceptual: se entregan tarjetas en blanco, solo algunas reciben valores y un título ya emitido puede negociarse después en otro mercado.
Ilustración conceptual de una subasta del Tesoro y la negociación secundaria posterior; sin texto ni datos de mercado.
Use el rendimiento y el precio adecuados para cada valor
Una letra del Tesoro no paga cupones periódicos. Sus resultados pueden mostrar tasa de descuento alta, precio por cada $100 nominales y tasa de inversión. En la subasta de una letra a 56 días del 30 de abril de 2026 fueron 3,620%, 99,436889 y 3,691%, respectivamente. Los tres datos aparecen en el resultado oficial.
Con base de descuento de 360 días, el precio es 100 × (1 − 0,03620 × 56/360) = 99,436889 por $100 nominales; una letra de $1.000 cuesta cerca de $994,37 antes de cargos de cuenta. La tasa de inversión usa el precio pagado y anualiza el rendimiento simple de 56 días sobre 365 días: (100 − 99,436889) / 99,436889 × 365/56 ≈ 3,691%. No es otro cupón ni garantiza la tasa de reinversión.
En notas y bonos, el rendimiento alto no es el cupón. Una nota hipotética de cinco años y $1.000 con cupón anual de 4% paga $20 cada semestre; a un rendimiento de 4,25% capitalizado semestralmente, su precio en una fecha de cupón sería cerca de $988,84 antes de intereses devengados y comisiones. TIPS expresan rendimiento real; los FRN, margen de descuento frente a su índice. Las FAQ de subastas distinguen estos campos.
El bid-to-cover es una proporción, no una calificación
La cobertura publicada compara el importe público presentado con el importe público adjudicado. No sustituya el denominador por el tamaño anunciado ni use una fila Total que incluya SOMA sin revisar el cálculo oficial.
El comunicado de la letra de 56 días de abril de 2026 muestra $209.498.161.900 presentados y $75.000.616.900 adjudicados en el subtotal usado para la razón: 209.498.161.900 / 75.000.616.900 = aproximadamente 2,79. SOMA aparece por separado. La razón muestra la cuenta del Tesoro, pero no existe un umbral universal para llamarla fuerte o débil.
Compare el mismo tipo y plazo, y distinga emisiones nuevas de reaperturas. Una cifra mayor puede deberse a más ofertas, menos adjudicaciones o ambas. No cuenta inversores únicos ni predice el precio posterior.
Compare con el mercado when-issued
Después del anuncio y antes de la entrega, el nuevo valor puede negociarse “when-issued”. Ese mercado ayuda a descubrir precios antes de la subasta; la Reserva Federal de Nueva York describe el periodo when-issued.
Una convención de tail resta el rendimiento when-issued comparable inmediatamente antes del cierre al rendimiento alto de la subasta. Si la referencia es 4,10% y la subasta cierra en 4,12%, hay un tail de +2 puntos básicos; a 4,08%, la subasta queda 2 pb “through”. El Tesoro presenta la definición de este indicador. El tail compara con la referencia de ese momento, no con el mes anterior.
Empareje valor, lado de cotización y hora. El tail es imperfecto: noticias de última hora también mueven la referencia. La Fed de Dallas explica esos límites. Un estudio de la Fed de Nueva York de 2026 analiza cómo el flujo de órdenes y la capacidad de riesgo de los dealers pueden influir en el movimiento intradía alrededor de subastas.
Las categorías describen el canal, no la nacionalidad
Primary Dealer es un intermediario primario que puja para su propia cuenta. Direct Bidder es un presentador no primario que puja directamente para su propia cuenta. Indirect Bidder es un cliente que presenta una puja competitiva por medio de un dealer primario u otro presentador directo. Treasury declara que estas categorías no indican domicilio: puede haber participantes nacionales y extranjeros en ambas. Consulte las FAQ de TreasuryDirect.
Son datos sobre la vía de presentación y las adjudicaciones, no un censo de propietarios. Una proporción indirecta alta no demuestra por sí sola demanda extranjera, tenencia duradera ni el resultado de la próxima subasta.
Lea el comunicado en este orden
Compruebe CUSIP, tipo, vencimiento, fecha y si es emisión o reapertura.
Elija el campo correcto: descuento y tasa de inversión para letras; rendimiento y cupón para notas o bonos; rendimiento real para TIPS; margen de descuento para FRN.
Revise precio, Tendered, Accepted y Allotted at High con sus notas.
Use el numerador y denominador oficiales de bid-to-cover; separe SOMA salvo que la fórmula lo incluya.
En valores con cupón, compare rendimiento y cotización when-issued a la misma hora y calcule el tail en puntos básicos.
Lea las categorías de postores como rutas, no como señal de compra.
Q1¿Un bid-to-cover alto significa que la subasta fue buena?
Muestra cuánto superaron las ofertas públicas a las adjudicaciones públicas según el cálculo publicado. No hay un umbral universal que indique que el precio sea atractivo. Compare subastas similares y el rendimiento when-issued.
Q2¿Qué es un tail de subasta?
Normalmente, rendimiento alto de la subasta menos rendimiento when-issued comparable justo antes del cierre. Compara el resultado con la referencia inmediata, no con la subasta del mes anterior.
Q3¿Los postores indirectos son extranjeros?
No necesariamente. Treasury los define por la vía usada para presentar una puja competitiva y dice que la categoría no señala domicilio nacional o extranjero.