Mide la covariación entre activos sin obligar a que operen con el mismo reloj13 min de lectura
Estimador de covarianza de Hayashi-Yoshida: precios asíncronos
Aprende cómo el estimador de Hayashi-Yoshida usa intervalos de rendimiento solapados para estimar la covarianza integrada cuando los precios de los activos se observan en distintos momentos, y cuáles son los límites del método.
En esta guíaPor qué cuesta estimar la covarianza de los precios cuando los horarios de negociación difieren
Resumen breve
El estimador de Hayashi-Yoshida (HY) mide la covariación integrada de dos series de precios cuyas observaciones llegan en momentos distintos. Multiplica los incrementos de rendimiento cuando se solapan los intervalos de tiempo que cubren, por lo que no necesita interpolar primero el precio de un activo en las marcas temporales del otro. En su forma clásica, HY aborda el muestreo asíncrono bajo un modelo de difusión; no elimina el ruido de microestructura del mercado ni convierte una estimación de covarianza en un pronóstico.
Por qué cuesta estimar la covarianza de los precios cuando los horarios de negociación difieren
Dos activos pueden negociarse durante las mismas horas de mercado y, aun así, registrar operaciones o cotizaciones en instantes distintos. Una acción líquida puede registrar muchos precios mientras otra menos activa no tiene una nueva operación o cotización durante un rato. Sus cambios observados quedan entonces en rejillas temporales distintas. El objetivo estadístico puede ser la covariación contemporánea, pero no cualquier par de rendimientos observados cubre necesariamente el mismo intervalo.
Una alternativa habitual consiste en poner ambas series en una rejilla regular y arrastrar hacia delante el último precio observado. Esto crea columnas de rendimientos alineadas, pero repetir un precio arrastrado no constituye una nueva observación independiente del precio latente. Pueden aparecer rendimientos cero y después un movimiento de recuperación tardío, lo que distorsiona la comovilidad medida. Epps documentó que la correlación observada entre rendimientos bursátiles puede disminuir al acortarse el intervalo de medición; las observaciones asíncronas son un mecanismo importante, junto con otros efectos de los datos de mercado. Ese patrón a intervalos cortos suele llamarse efecto Epps (Epps, 1979).
Hayashi y Yoshida propusieron un estimador que trabaja con los incrementos asíncronos originales, en vez de elegir primero una regla de interpolación. Su estudio original estableció consistencia para precios de difusión bajo condiciones de muestreo de alta frecuencia (Hayashi & Yoshida, 2005); un trabajo posterior derivó normalidad asintótica para un esquema general de muestreo asíncrono (Hayashi & Yoshida, 2008). La idea central es sencilla de enunciar, pero fácil de aplicar mal: empareja incrementos según el solapamiento de sus intervalos, no solo porque sus marcas temporales estén próximas.
Define el objetivo de covarianza antes de calcularlo
Sean \(X_t\) e \(Y_t\) los precios logarítmicos eficientes latentes de dos activos durante un horizonte común \([0,T]\). En un modelo simple de difusión continua, escribimos
Es una cantidad acumulada a lo largo de la trayectoria durante la ventana elegida. No es la covarianza de dos niveles de precio estáticos ni es automáticamente una correlación. Sus unidades son el producto de las unidades de rendimiento: si ambos rendimientos logarítmicos se expresan en puntos porcentuales, la estimación se expresa en puntos porcentuales al cuadrado. La guía de cálculo de volatilidad realizada explica la medida univariante de suma de rendimientos al cuadrado; la guía sobre variación cuadrática en finanzas explica la cantidad de trayectoria que amplía la covarianza realizada multivariante.
El objetivo puede ser positivo o negativo. Una covariación integrada positiva indica que los productos cruzados de los incrementos de precio en la misma ventana tendieron a tener el mismo signo; si es negativa, predominaron los productos con signos opuestos. Ninguno de los signos demuestra por sí solo por qué se movieron juntos los activos, si uno causó el movimiento del otro o si una regla de cartera sería rentable.
Por qué sincronizar con el último precio puede sesgar la estimación
Para calcular una covarianza realizada ordinaria, un analista puede elegir instantes regulares y usar el precio más reciente de cada activo. Es cómodo, pero el resultado puede depender del ancho de la rejilla y de la convención de interpolación. Si un precio está desactualizado, varias observaciones de la rejilla repiten la misma cotización. Una actualización posterior puede aparecer como un rendimiento que cubre más tiempo que el rendimiento emparejado del otro activo.
Esto puede desplazar la covarianza contemporánea hacia términos aparentes de adelanto y rezago, o atenuarla hacia cero al refinar la rejilla. El resultado empírico de Epps describe cómo cambia la comovilidad observada cuando se acorta el intervalo de medición; trabajos posteriores derivan el sesgo de la covarianza con el último precio disponible cuando el muestreo es asíncrono y los precios observados contienen ruido. Por tanto, una caída de la correlación observada a alta frecuencia es un patrón diagnóstico, no una prueba de que el desfase temporal sea la única causa.
HY evita una decisión concreta de sincronización al conservar el intervalo propio de cada rendimiento observado. Eso no vuelve irrelevante la calidad de las marcas temporales: ambas series siguen necesitando un reloj común, límites de sesión correctos y una regla clara para el inicio y el final del horizonte. Tampoco corrige precios de transacción ruidosos, cotizaciones erróneas ni la mezcla de sesiones distintas.
Multiplica los rendimientos cuando se solapan sus intervalos de observación
Supongamos que el activo \(X\) se observa en \(0=t_0<t_1<\cdots<t_n=T\) y el activo \(Y\) en \(0=s_0<s_1<\cdots<s_m=T\). Los incrementos observados de rendimiento logarítmico son
El indicador incluye el producto cruzado cuando los intervalos se solapan durante un tiempo positivo. Compartir solo un extremo no cuenta como solapamiento de duración positiva. Un incremento puede solaparse con más de un incremento del otro activo, y cada producto de ese tipo se incluye una vez. El método no arrastra precios ni divide un rendimiento en subrendimientos inventados.
Bajo el modelo clásico de difusión continua, con intervalos de observación suficientemente pequeños y condiciones de muestreo adecuadas, la suma converge a la covariación integrada cuando se reduce la longitud máxima del intervalo. El resultado original trata la observación asíncrona y supone que los precios observados no están contaminados por el ruido de microestructura habitual en los datos brutos de operaciones.
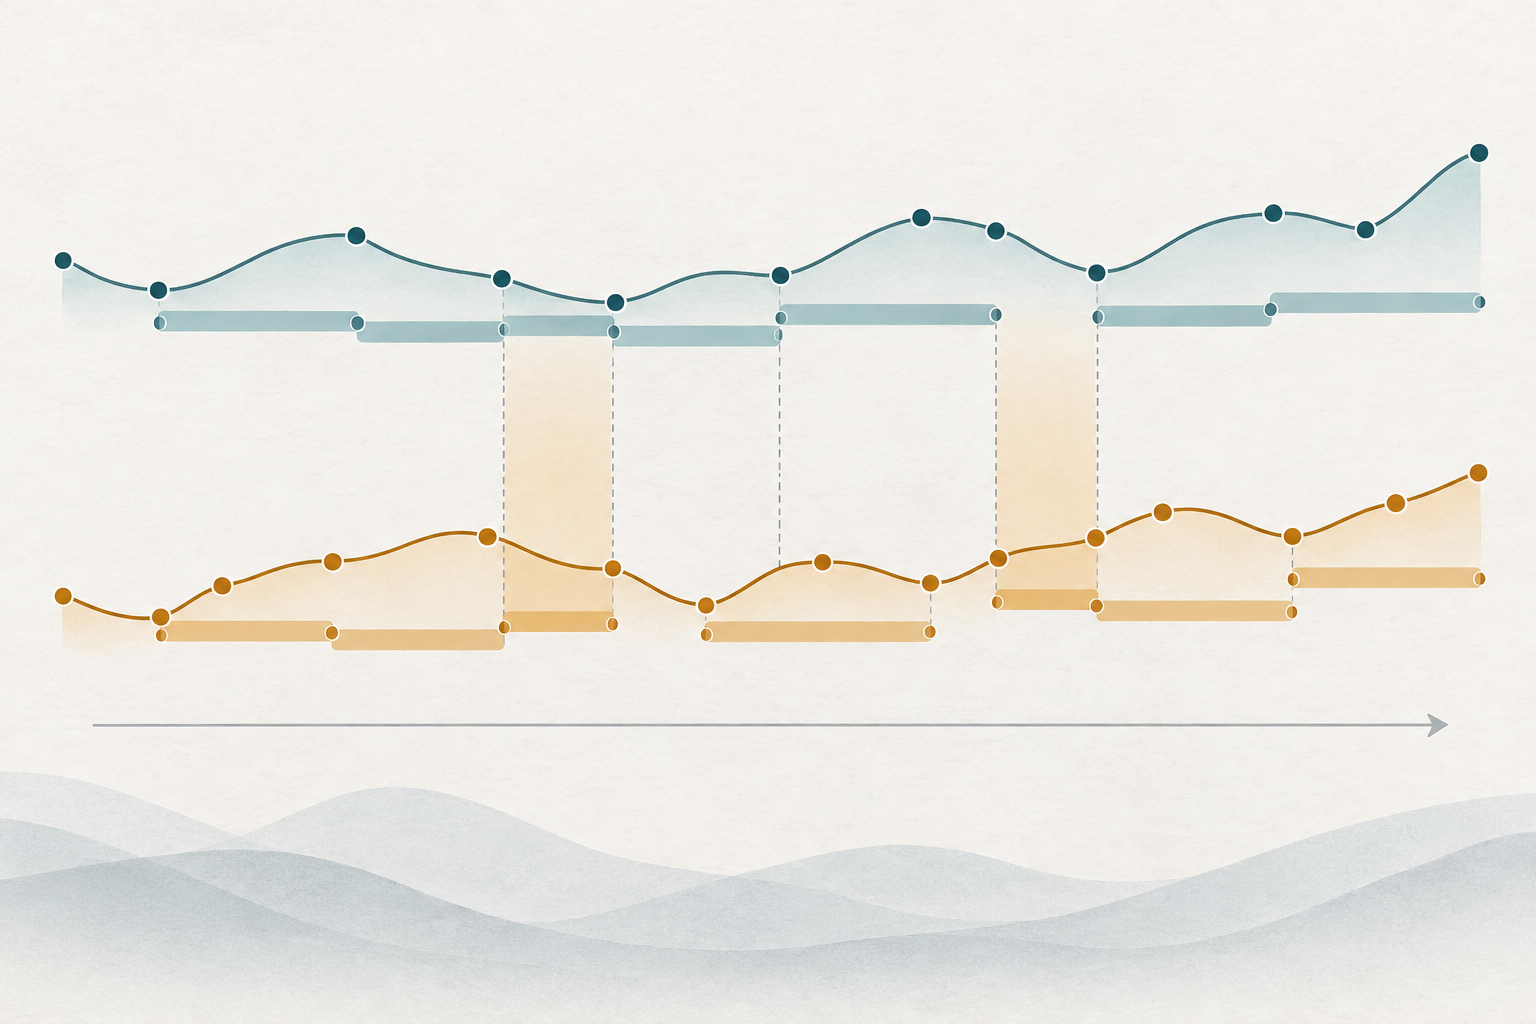
<!-- learn:illustration -->
Ilustración conceptual del muestreo asíncrono y de los intervalos de rendimiento solapados usados para estimar la covarianza; no son datos de mercado, un pronóstico ni una señal de trading.
Reproduce un pequeño cálculo hipotético de solapamientos
Supongamos que se observan dos activos durante la misma sesión de cinco unidades de tiempo. La tabla muestra rendimientos logarítmicos hipotéticos en puntos porcentuales y el intervalo cubierto por cada uno. Los instantes de observación están desplazados, así que no coinciden todos los extremos.
Intervalo de X
Rendimiento
Intervalo de Y
Rendimiento
Producto de solapamiento
\((0,1.8]\)
\(+0.40\%\)
\((0,1.0]\)
\(+0.30\%\)
\(+0.12\ \mathrm{pp}^2\)
\((0,1.8]\)
\(+0.40\%\)
\((1.0,2.4]\)
\(+0.50\%\)
\(+0.20\ \mathrm{pp}^2\)
\((1.8,3.2]\)
\(+0.20\%\)
\((1.0,2.4]\)
\(+0.50\%\)
\(+0.10\ \mathrm{pp}^2\)
\((1.8,3.2]\)
\(+0.20\%\)
\((2.4,3.9]\)
\(-0.20\%\)
\(-0.04\ \mathrm{pp}^2\)
\((3.2,5]\)
\(-0.10\%\)
\((2.4,3.9]\)
\(-0.20\%\)
\(+0.02\ \mathrm{pp}^2\)
\((3.2,5]\)
\(-0.10\%\)
\((3.9,5]\)
\(+0.10\%\)
\(-0.01\ \mathrm{pp}^2\)
Por ejemplo, el primer intervalo de \(X\) se solapa con el primer intervalo de \(Y\) entre 0 y 1.0, y con el segundo entre 1.0 y 1.8; por eso entran ambos productos cruzados. El siguiente rendimiento de \(X\) se solapa con el segundo de \(Y\) entre 1.8 y 2.4, y con el tercero entre 2.4 y 3.2. Los dos últimos solapamientos de \(X\) aportan \(0.02-0.01\ \mathrm{pp}^2\). La suma de los seis productos incluidos es
Un punto porcentual equivale a \(0.01\) en unidades de rendimiento decimal, por lo que \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) en unidades de rendimiento logarítmico decimal al cuadrado. Los datos son inventados solo para reproducir el cálculo: no son precios ni datos de mercado observados. El resultado es una estimación de covarianza acumulada para esta ventana, no un rendimiento porcentual, una correlación ni una observación de mercado.
Interpreta el signo y la escala sin convertir la covarianza en una señal de trading
La suma positiva del ejemplo indica que los productos de los intervalos solapados positivo-positivo y negativo-negativo superaron a los productos negativos. No significa que alguno de los activos subiera un 0.39 % ni que el 39 % de sus movimientos fuera compartido. La covarianza escala con las unidades de rendimiento, la duración y la actividad de la ventana; un valor mayor puede reflejar otra unidad u horizonte y no una dependencia estandarizada más fuerte.
La correlación no tiene unidades y requiere escalar la covarianza con estimaciones de volatilidad. Un cociente simple construido con términos de varianza estimados por separado o en otra frecuencia no es automáticamente una estimación válida de correlación. En muestras finitas, incluso puede quedar fuera de \([-1,1]\). La covarianza integrada tampoco distingue por sí sola entre noticias comunes, ajuste de precios retardado, exposición compartida u otros mecanismos.
En una aplicación de cartera, indica las ponderaciones de los activos, el horizonte, las unidades de rendimiento y la convención de covarianza. No trates una estimación HY positiva como señal de compra ni una negativa como instrucción de cobertura. La guía de correlación entre pares de divisas explica por qué la correlación y la exposición compartida requieren una interpretación cuidadosa. Una medida histórica realizada resume la ventana de datos seleccionada; no predice el siguiente rendimiento ni garantiza que una cobertura compense pérdidas futuras.
Conoce los supuestos de muestreo y precios del HY clásico
El estimador clásico se desarrolló para precios de tipo difusión observados de forma discreta y asíncrona. Una aproximación práctica requiere suficientes observaciones para que el mayor hueco de cada serie sea pequeño respecto de la ventana analizada. Los largos intervalos sin operaciones dejan rendimientos amplios que cubren muchos movimientos posibles; la fórmula aún se puede calcular, pero la aproximación de muestreo fino puede ser débil.
Los precios de transacción observados pueden contener rebote bid-ask, precios discretos, cotizaciones desactualizadas, latencia y otros efectos de medición. La regla de solapamiento de HY resuelve el desfase temporal, pero no estos errores de precio. Griffin y Oomen estudian covarianza realizada, ajustes de adelanto-rezago e HY bajo muestreo asíncrono con ruido de microestructura iid, y muestran que el rendimiento relativo en muestras finitas depende de las condiciones de ruido y correlación (Griffin & Oomen, 2011). Esto desaconseja describir el HY simple como generalmente robusto al ruido.
El modelo también necesita un horizonte común defendible. Si un mercado cierra antes que el otro, una ventana de calendario con las mismas fechas puede no representar el mismo periodo de actividad. La conversión de zonas horarias, los cambios de horario estacional, las operaciones de subasta, las acciones corporativas, los intervalos faltantes y el filtrado de valores atípicos pueden cambiar el conjunto de solapamientos. Documenta estas decisiones en vez de tratar las marcas temporales como un detalle administrativo.
Elige la inferencia y el tratamiento del ruido por separado de la estimación puntual
Una estimación puntual no es un intervalo de confianza. Hayashi y Yoshida establecieron después normalidad asintótica para un esquema general de muestreo asíncrono, pero un error estándar aplicable requiere un estimador factible de varianza y supuestos acordes con el diseño de muestreo. Las observaciones escasas o muy desiguales pueden implicar una gran incertidumbre aunque la suma de solapamientos parezca estable.
Para precios de alta frecuencia con ruido, usa un método diseñado para tratar tanto el ruido como la asincronía, o justifica una regla de muestreo y preprocesamiento que limite el ruido. Christensen, Kinnebrock y Podolskij desarrollan estimadores de covarianza con promedios previos para modelos de difusión ruidosos con datos asíncronos, incluido uno de tipo HY con promedios previos que se puede aplicar sin alinear primero los precios brutos (Christensen et al., 2010). Los kernels realizados multivariantes de Barndorff-Nielsen y coautores se ocupan de la covariación con ruido y negociación asíncrona y se construyen para generar estimaciones de covarianza semidefinidas positivas (Barndorff-Nielsen et al., 2011). La guía del estimador realized kernel explica esa alternativa con más detalle.
Esta propiedad matricial importa cuando un optimizador de cartera o un sistema de riesgo necesita una matriz de covarianza coherente. Las estimaciones HY por pares calculadas con conjuntos de solapamiento distintos no garantizan que la matriz conjunta sea semidefinida positiva. No la “repares” en silencio cambiando sus valores propios: informa de cualquier proyección, contracción u otro estimador como un paso de modelado separado. Los estimadores robustos al ruido también tienen parámetros de ajuste y supuestos propios; no corrigen automáticamente todos los defectos de los datos de mercado.
Informa de una estimación reproducible y de sus límites
Un informe útil identifica las dos series de precios y si son operaciones, cotizaciones o puntos medios; el reloj común y la sesión; el inicio y final de \([0,T]\); la transformación del rendimiento; la convención de solapamiento; un resumen de los huecos de muestreo; y el estimador usado. Muestra las unidades de covarianza y la ventana. Explica cómo se trataron observaciones desactualizadas, valores atípicos, saltos, subastas, cierres de mercado y ruido de microestructura. Si los datos son asíncronos, indica si se usaron los intervalos originales o si primero se sincronizaron los precios.
No anualices la covarianza integrada por costumbre. Si conviertes la estimación de una ventana en una tasa o cifra anualizada, indica el supuesto de escala temporal y cómo se tratan las horas nocturnas y los cierres de mercado. Si se usa para estimar correlación, especifica las estimaciones de varianza del denominador y comprueba las restricciones de la matriz resultante. Estas decisiones de reporte afectan a la interpretación tanto como la fórmula de solapamiento.
El estimador de Hayashi-Yoshida es útil porque ofrece una forma directa y reproducible de acumular productos cruzados de intervalos asíncronos sin inventar precios sincronizados. Su garantía clásica depende de un marco de difusión adecuado, sin ruido, y de un muestreo suficientemente denso. No demuestra causalidad, no resuelve el ruido de microestructura ni promete una cobertura fiable o una regla de trading.
Preguntas frecuentes
Q1¿El estimador HY exige que ambos activos se negocien en el mismo instante?
No. Está pensado precisamente para tratar ese desfase. Multiplica rendimientos cuando sus intervalos se solapan, aunque los tiempos de observación sean distintos.
Q2¿HY funciona directamente con precios de transacción ruidosos?
El estimador clásico aborda el muestreo asíncrono bajo un modelo de difusión, no cualquier ruido de microestructura. El rebote bid-ask, los precios discretos, las cotizaciones desactualizadas y otros efectos pueden requerir un método robusto al ruido por separado o un procedimiento de muestreo bien justificado.
Q3¿La estimación HY es una correlación?
No. Estima covarianza integrada, con unidades iguales al producto de las unidades de rendimiento. La correlación requiere escalarla por volatilidad, y las estimaciones de muestras finitas basadas en datos asíncronos pueden incumplir restricciones de la matriz de correlación.
Q4¿Puedo usar una estimación HY positiva como señal de trading?
No por sí sola. Resume productos cruzados de una ventana histórica; no demuestra causalidad, no pronostica la comovilidad futura y no tiene en cuenta los costes de ejecución ni los cambios de riesgo.