ATR para stops de futuros: convierte el rango en riesgo por contrato
Aprende cómo el ATR incluye huecos, cómo el suavizado y la configuración del gráfico cambian su valor y cómo convertir la distancia en riesgo por tick y contrato.
En esta guíaQué mide el ATR y qué no mide
Resumen breve
El Average True Range (ATR) mide el tamaño medio del rango verdadero en una serie de barras elegida. Se expresa en unidades de precio y no indica dirección. Úsalo como distancia solo después de hacer coincidir contrato, sesión, temporalidad, suavizado y valor del tick con la operación.
Qué mide el ATR y qué no mide
El ATR resume el tamaño de los rangos de precios recientes. No indica si el próximo movimiento será alcista o bajista, si un stop aguantará ni convierte el gráfico en un pronóstico. Un valor mayor significa que la serie elegida registró rangos verdaderos más amplios; no es una señal de entrada ni un límite de pérdida garantizado. TradingView lo describe como una medida de volatilidad que puede reflejar huecos y movimientos limitados ([guía ATR]({source:tradingViewAverageTrueRangeSupport})).
El ATR usa las unidades de precio del gráfico: puntos de índice, dólares por barril u otra unidad. Todavía no es riesgo monetario de la cuenta. También cuentan el multiplicador del contrato, el tick mínimo, la cantidad y los costes de ejecución.
El rango verdadero va más allá de la vela
Para la barra t, calcula tres distancias y conserva la mayor: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H y L son el máximo y el mínimo actuales; C₍t−1₎ es el cierre anterior. Los valores absolutos mantienen la medida positiva y sin dirección.
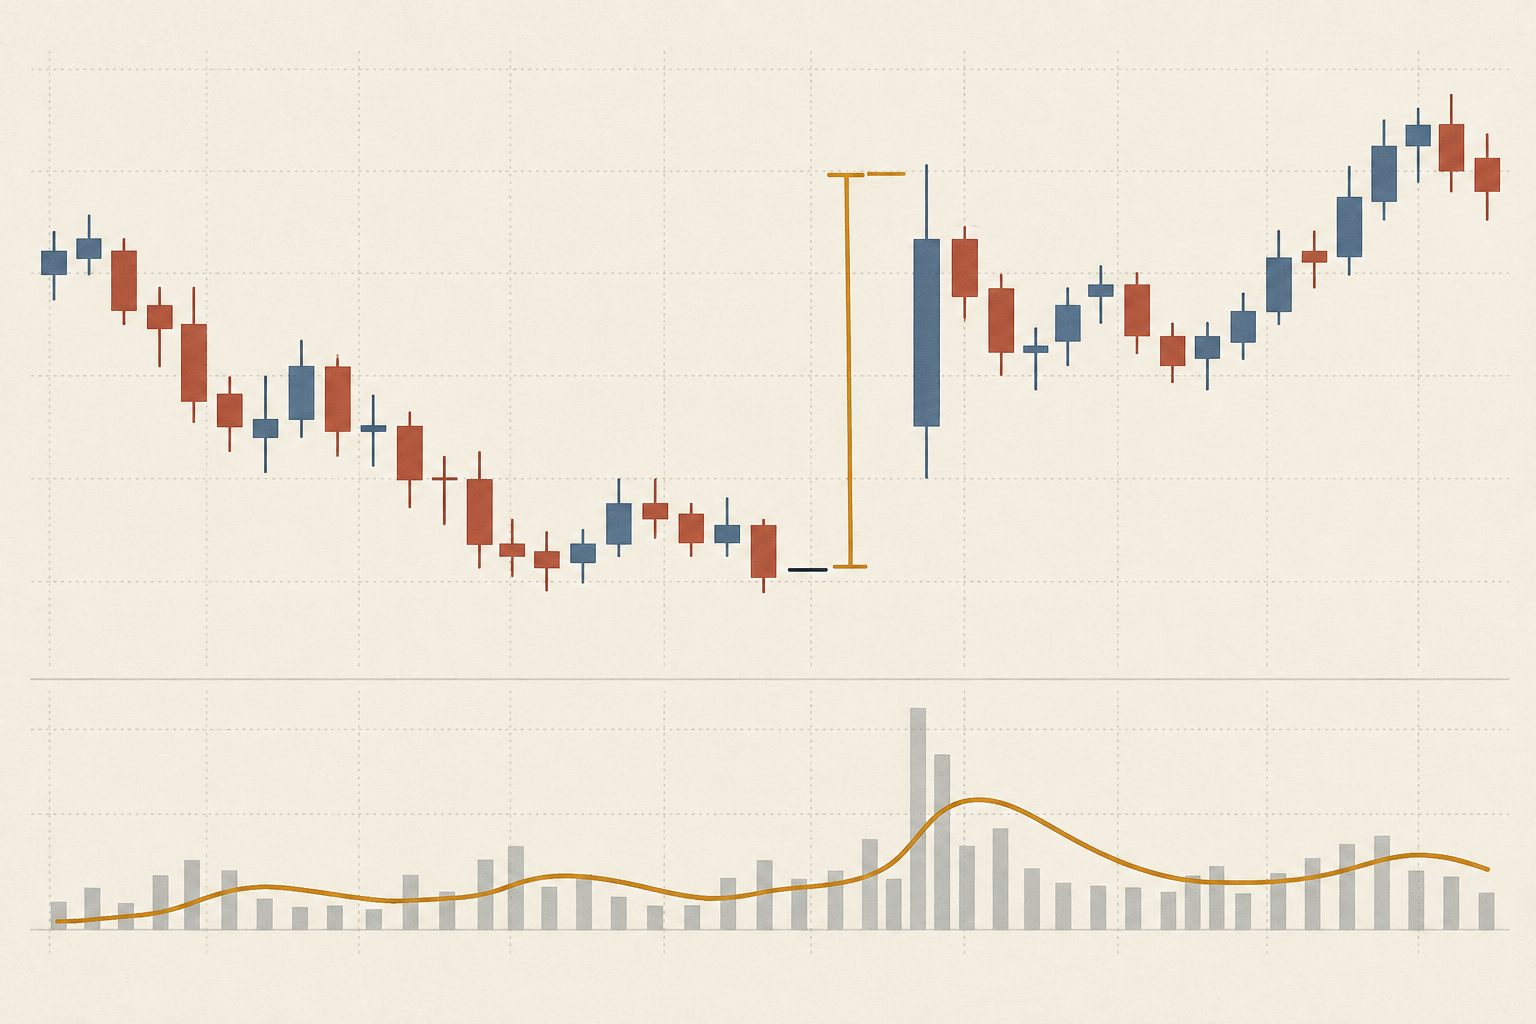
Si el cierre anterior es 100,00 y la barra siguiente alcanza 105,20 de máximo y 104,40 de mínimo, el rango de la barra es solo 0,80. Pero desde el cierre anterior hay 5,20 hasta el máximo y 4,40 hasta el mínimo; el rango verdadero es 5,20. Así se registra el hueco entre barras. TradingView documenta los tres candidatos y Pine explica que ta.tr(true) usa máximo menos mínimo cuando falta el cierre anterior ([documentación Pine]({source:tradingViewPineBuiltins})).
El suavizado cambia la velocidad de respuesta
Una actualización tipo Wilder de n períodos, una vez inicializado el valor, es ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. Con n = 14, un ATR anterior de 1,20 puntos y un rango nuevo de 2,60 dan (13 × 1,20 + 2,60) ÷ 14 = 1,30 puntos. La barra nueva modifica la estimación sin sustituir todo el historial.
En TradingView, el suavizado predeterminado es RMA, pero la configuración permite SMA, EMA o WMA. Por eso los mismos datos pueden producir distintos valores. También importan la longitud y la inicialización. No supongas que una RMA de 14 barras equivale a una media simple de 14 barras ([guía ATR]({source:tradingViewAverageTrueRangeSupport})).
Haz coincidir la serie del gráfico con la operación
Anota producto y vencimiento, intervalo de barras, sesión, proveedor de datos, regla del cierre anterior, suavizado, longitud y si se usan barras cerradas o en formación. Un gráfico de sesión regular y otro de todas las horas pueden asignar de forma distinta un movimiento nocturno. Las barras diarias e intradía responden a horizontes diferentes. Un gráfico continuo de futuros puede unir o ajustar vencimientos; verifica el contrato negociable y el tratamiento del rollover antes de confiar en un rango grande. Consulta gráfico continuo frente a contrato negociable.
Si ATR se recalcula mientras se forma la barra, el máximo, el mínimo y el rango pueden cambiar. Usar el valor final para una decisión histórica anterior incorpora información que entonces no estaba disponible. Define si usas la última barra cerrada o una estimación en tiempo real y mantén el mismo horario en alertas y pruebas.
El True Range atraviesa el gap y la curva ATR resume los rangos recientes; la ilustración no muestra una señal de operación
Convierte un múltiplo ATR en ticks válidos
Supón un ATR hipotético de 1,30 puntos de índice y una distancia de 2 ATR. La distancia bruta es 1,30 × 2 = 2,60 puntos. CME especifica que el Micro E-mini S&P 500 vale 5 dólares por punto y tiene un tick mínimo de 0,25 puntos. 2,60 ÷ 0,25 = 10,4 ticks; al redondear hacia afuera son 11 ticks o 2,75 puntos. A 1,25 dólares por tick, el riesgo de precio previsto es 13,75 dólares por contrato antes de costes ([especificaciones CME]({source:cmeMicroEMiniSP500ContractSpecifications})).
El multiplicador 2 es un ejemplo de cálculo, no una recomendación. Redondear hacia la entrada estrecharía la distancia declarada. Verifica el tick exacto de cada producto; un punto no tiene un valor monetario universal. Valor del tick y multiplicador de futuros explica la conversión.
Usa la distancia para dimensionar, no para justificar
Supón un límite de pérdida planificada de 100 dólares y costes hipotéticos de ida y vuelta de 2 dólares por contrato. El denominador es $13,75 + $2 = $15,75; floor(100 ÷ 15,75) = 6 contratos, con 94,50 dólares de riesgo modelado antes de deslizamiento o huecos tras el stop. Siete serían $15,75 × 7 = $110,25, por encima del límite. Son cifras inventadas, no comisiones actuales ni una recomendación. La lección de CME sobre [tamaño de posición]({source:cmeProperPositionSize}) separa la distancia del stop del presupuesto de riesgo.
El precio de activación no garantiza precio de ejecución ni pérdida máxima. La rapidez, los huecos, los fills parciales y los stops limitados sin ejecutar pueden empeorar el resultado. Si el riesgo en un nivel de invalidación razonable es demasiado alto, reduce cantidad, considera un contrato menor si corresponde o evita la operación. No acerques el stop de forma arbitraria para alcanzar una cantidad preferida. Dimensionamiento de posiciones en futuros amplía el presupuesto y los escenarios.
Separa la distancia de volatilidad de la tesis
Primero define el precio que invalidaría la idea de trading y luego usa ATR para comparar la distancia con los rangos recientes. Un múltiplo puede ayudar a comparar reglas escaladas por volatilidad, pero no demuestra que el nivel tenga importancia estructural, que el precio vaya a girar allí ni que la estrategia tenga expectativa positiva. Un stop de 2 ATR puede ser estrecho para una configuración e innecesariamente amplio para otra.
Compara instrumentos con cuidado: los de precio más alto suelen tener mayor ATR bruta. Dividir ATR por el precio (ATR%) puede normalizar la escala, pero no iguala el riesgo en dólares, la liquidez ni el multiplicador contractual. Elige la medida que corresponda a la decisión.
Fija la configuración y registra todas las pruebas
Antes de revisar resultados, fija longitud, suavizado, temporalidad, sesión, serie de datos, barras cerradas, múltiplo, redondeo del tick, costes y supuestos de ejecución. Si pruebas muchas longitudes y múltiplos y conservas el gráfico más atractivo, registra todas las variantes y evalúa la regla en datos posteriores. Incluye spread, comisiones, deslizamiento, huecos y stops no ejecutados.
Registra vencimiento, valor y hora del ATR, cierre anterior, entradas de True Range, suavizado, distancia bruta, ticks redondeados, valor del tick, cantidad, costes y ejecución real. ATR resume rangos; para reproducir el riesgo hacen falta los ajustes del gráfico y el registro de órdenes. Consulta cómo fijar un stop-loss de futuros.
Preguntas frecuentes
Q1¿El ATR predice el próximo movimiento del precio?
No. Mide el tamaño de los rangos verdaderos recientes con los datos y el suavizado elegidos. No indica dirección ni garantiza que se repitan.
Q2¿Un ATR de 14 períodos siempre es el ajuste correcto?
No. Catorce es un valor predeterminado común, no el óptimo universal. Ajusta el período, la sesión y el instrumento al horizonte de decisión.
Q3¿Todos los stops de futuros deberían estar a 2 ATR?
No. El múltiplo es una entrada de la regla, no un stop validado para cada operación. Define primero la invalidación y el presupuesto de riesgo, y prueba redondeo y costes reales.