

Targeting della volatilità: come il dimensionamento in base alla volatilità modifica le posizioni
Scopri come il targeting della volatilità scala l’esposizione, come scegliere e ritardare una stima della volatilità e perché limiti di leva, correlazioni e costi di negoziazione restano importanti.
In questa guidaIl targeting della volatilità modifica l’esposizione, non il segnale di rendimento
Breve sintesi
Il targeting della volatilità modifica la dimensione di un’esposizione esistente usando una misura di rischio stimata. Un moltiplicatore di base è la volatilità obiettivo divisa per quella prevista, ma stima, covarianza del portafoglio, limite di leva, ritardo di esecuzione e costi determinano il rischio assunto davvero dalla strategia
Il targeting della volatilità modifica l’esposizione, non il segnale di rendimento
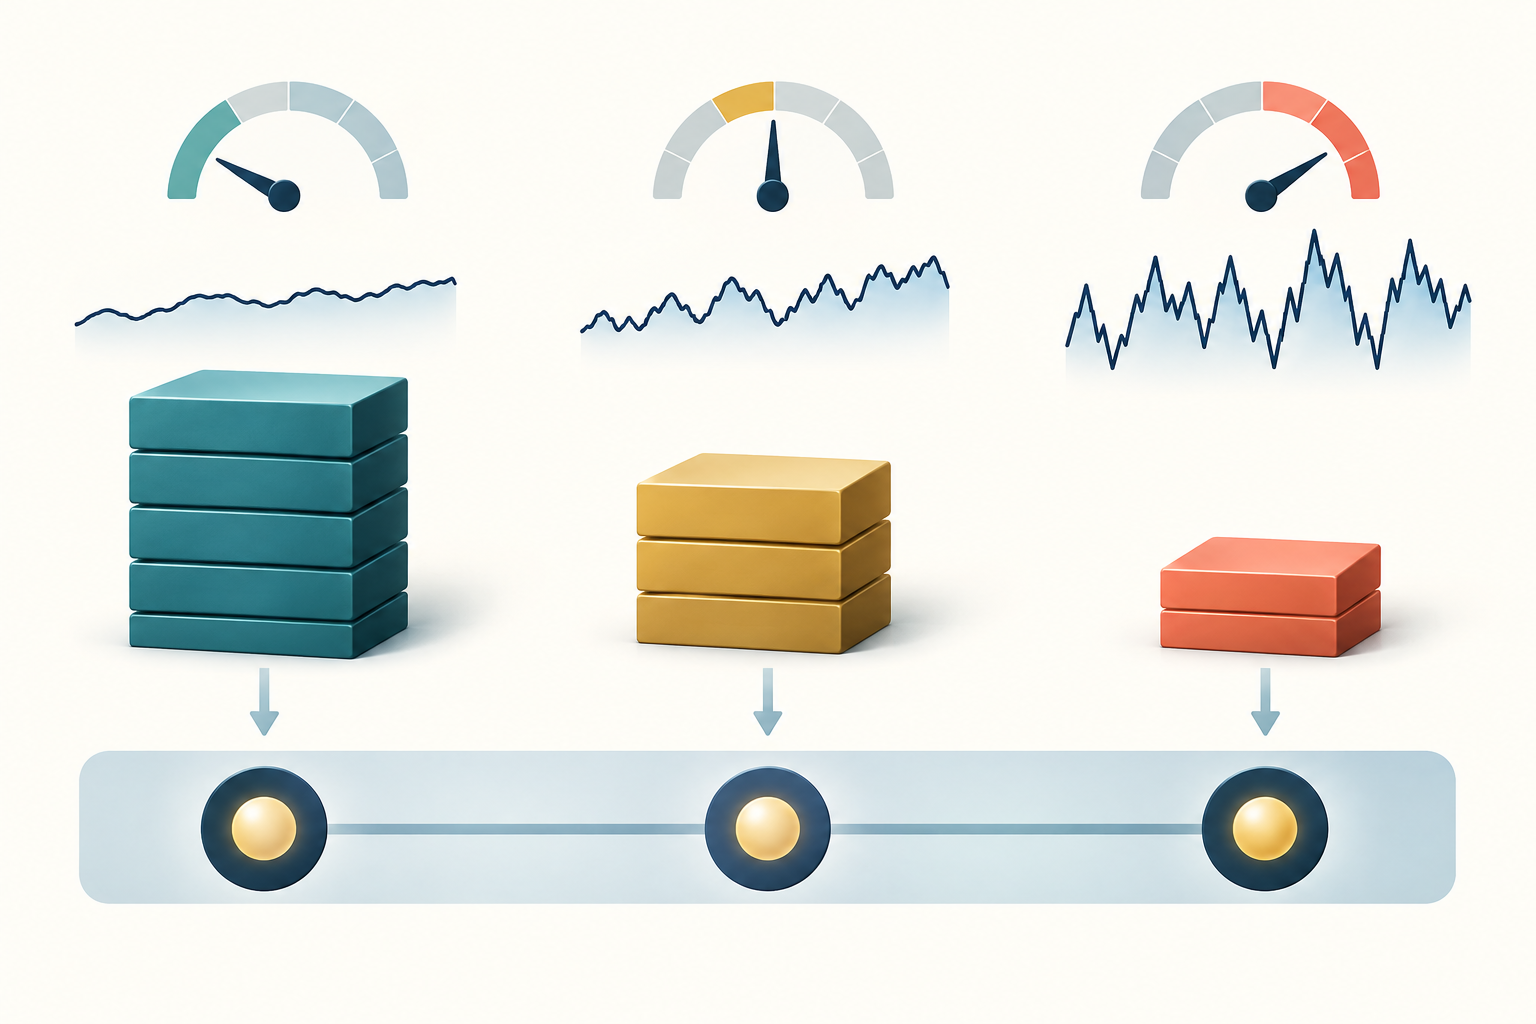
Targeting, scaling e gestione della volatilità sono regole che adeguano l’esposizione del portafoglio quando cambia la stima del rischio. Un segnale direzionale può indicare una posizione lunga, mentre la regola di scaling la riduce se aumenta la volatilità prevista.
Un fattore positivo conserva il segno della posizione base, ma può cambiare esposizione lorda e netta. Una stima di volatilità bassa non significa di per sé che un’attività sia sottovalutata, salirà o sarà più redditizia. L’overlay risponde a «quanta esposizione è coerente con questa regola di rischio?», non a «quale attività dovrei detenere?» e non dimostra che la strategia sottostante abbia un vantaggio.
La ricerca ha esaminato versioni gestite per volatilità di portafogli fattoriali e strategie momentum. Moreira e Muir riportano risultati per diversi fattori e il carry valutario; Barroso e Santa-Clara studiano la gestione del rischio momentum; Daniel e Moskowitz descrivono i crolli del momentum durante le tensioni di mercato e i forti rimbalzi. Sono risultati legati a campioni e metodi specifici, non una promessa di miglioramento in tempo reale. Vedi Moreira e Muir, Barroso e Santa-Clara e Daniel e Moskowitz.
Il rapporto tra obiettivo e previsione è un punto di partenza, non una garanzia
Per una singola esposizione il cui rendimento varia all’incirca in modo lineare con il peso, una regola iniziale è scala grezza = volatilità obiettivo ÷ volatilità prevista. In un esempio ipotetico, la previsione annualizzata di una strategia non scalata è 20% e l’obiettivo è 10%, perciò il moltiplicatore grezzo è 0,5. Con un nozionale di riferimento di 100.000 dollari, il nozionale scalato è 50.000 dollari prima degli altri aggiustamenti di portafoglio.
Il rapporto è sensato solo se numeratore e denominatore usano lo stesso portafoglio, definizione di rendimento, orizzonte e convenzione di annualizzazione. Non dividere un obiettivo annualizzato del 10% per una deviazione standard giornaliera senza prima rendere compatibili le unità. Se la previsione è una deviazione standard, non sostituirla implicitamente con la varianza.
Nei portafogli fattoriali pubblicati, Moreira e Muir scalano invece i rendimenti mensili per l’inverso della varianza realizzata del mese precedente e una costante di normalizzazione. Non è lo stesso che dividere la deviazione standard obiettivo per quella prevista. In un ipotetico regime tranquillo, una previsione del 5% rispetto all’obiettivo del 10% dà un moltiplicatore grezzo pari a 2. Se la regola lo limita a 1,25, il nozionale diventa 125.000, non 200.000 dollari. Ipotizzando in modo semplificato che il rischio vari linearmente con l’esposizione, la previsione corrispondente è soltanto 6,25%. Il limite può rendere irraggiungibile l’obiettivo: è un vincolo, non un errore di calcolo.
Scegli l’estimatore di volatilità in base all’orizzonte decisionale
La deviazione standard mobile è facile da spiegare, ma la finestra crea un compromesso: una finestra breve reagisce rapidamente ed è rumorosa; una lunga è più stabile e reagisce lentamente ai cambi di regime. Una stima con ponderazione esponenziale assegna più peso alle osservazioni recenti. Una previsione GARCH modella ricorsivamente la varianza condizionale.
La volatilità realizzata intraday può cogliere le variazioni all’interno della sessione, ma dipende anche dal campionamento e dalle scelte su prezzi obsoleti e rumore microstrutturale. Non esiste un estimatore migliore per ogni attività, frequenza di campionamento e periodo di detenzione. Specifica se i rendimenti sono semplici o logaritmici, i timestamp che definiscono il periodo, il trattamento di sessioni mancanti e movimenti overnight, l’eventuale rimozione della media e la conversione della varianza periodica in deviazione standard annualizzata.
Con dati giornalieri, moltiplicare la volatilità giornaliera per √252 è un’approssimazione comune sotto determinate ipotesi sul processo dei rendimenti, non una conversione universale per ogni mercato o calendario. Esempio ipotetico di unità: una deviazione standard giornaliera prevista dell’1,26% corrisponde a circa il 20% annualizzato moltiplicandola per √252. Rispetto a un obiettivo annualizzato del 10%, il fattore è 0,5. Su circa 20 sedute la stessa previsione equivale a circa il 5,63% di volatilità cumulata, una diversa espressione temporale dello stesso rischio. Non dividere direttamente l’1,26% giornaliero per l’obiettivo annuale del 10%.
Esamina gli errori di previsione insieme al percorso dell’esposizione. Un modello può sembrare stabile perché reagisce troppo tardi oppure reattivo perché sovradatta il rumore. Confronta finestre e modelli ragionevoli con una valutazione walk-forward, usando soltanto le informazioni disponibili quando sarebbero state formate ciascuna stima e posizione. La guida al calcolo della volatilità realizzata spiega come le convenzioni su rendimenti e campionamento cambiano la misura di rischio scalata.
Ritarda la stima affinché la regola fosse negoziabile
Al ribilanciamento t usa soltanto osservazioni davvero disponibili prima dell’invio dell’ordine. Se il rendimento giornaliero include il prezzo di chiusura a t, una strategia che calcola la volatilità da quella chiusura non può supporre automaticamente di aver negoziato alla stessa chiusura, a meno che tempi dell’ordine e formazione del prezzo lo consentano davvero.
Una convenzione pratica è calcolare dopo la chiusura e applicare la scala alla successiva sessione negoziabile. Questo evita il look-ahead bias. Applicare la varianza realizzata del mese appena concluso alle posizioni mantenute durante quel mese darebbe alla regola un’informazione che ancora non aveva.
Un backtest deve indicare timestamp del segnale, cutoff dei dati di volatilità, orario dell’ordine, ipotesi di esecuzione e periodo di detenzione. Se gli input dei vari asset arrivano in momenti diversi, usa un cutoff informativo comune o documenta le osservazioni obsolete. Non è necessario ribilanciare ogni volta che arriva una stima nuova. Un ribilanciamento mensile, una banda di soglia o un’esposizione smussata possono ridurre il turnover, ma allontanano anche l’esposizione effettiva dall’obiettivo istantaneo. Documenta e verifica la scelta invece di trattare l’ultima previsione come un ordine privo di attrito.
La volatilità del portafoglio dipende dalla covarianza, non da letture separate
Per il vettore dei pesi w e una matrice di covarianza Σ stimata sullo stesso orizzonte, la varianza del portafoglio è wᵀΣw; la volatilità è la sua radice quadrata. Contano i termini di covarianza. Due asset possono mantenere la stessa volatilità individuale, mentre una correlazione più alta aumenta il rischio di detenerli insieme.
Scalare ogni asset separatamente al proprio obiettivo non mira in generale alla volatilità totale del portafoglio. Scalare invece l’intera serie dei rendimenti del portafoglio con un moltiplicatore ne conserva la composizione attuale, ma solo se la previsione del rischio di portafoglio è adeguata. Concentrazione, correlazioni mutevoli, sovrapposizione fattoriale ed esposizioni non lineari dei derivati possono rendere incompleta una previsione basata su una sola deviazione standard. Stima il rischio al livello a cui si applica il limite.
Se il mandato prevede un intervallo di volatilità del portafoglio, prevedi il rischio combinato e sottoponi a stress le correlazioni o i regimi di covarianza. Se il rischio è definito per strategia, specifica come le posizioni correlate condividono il budget del conto. La guida al dimensionamento delle posizioni futures distingue il budget di stop della singola operazione dall’esposizione del conto.
Esempio ipotetico: due asset hanno ciascuno volatilità annualizzata del 20% e peso del 50%. Con correlazione 0,1, la volatilità del portafoglio è circa 14,83%; se cambia soltanto la correlazione e sale a 0,9, è circa 19,49%. Le volatilità individuali restano uguali ma il rischio combinato cresce molto. Se con la prima stima si aumentasse l’esposizione di circa 1,01 volte per puntare al 15% e poi la correlazione salisse, il rischio semplificato sarebbe circa 19,7%. Una stima obsoleta della covarianza può quindi rendere fuorviante anche il moltiplicatore obiettivo.
Soglie minime, massime e vincoli di leva definiscono la regola
Il rapporto grezzo può diventare enorme quando la volatilità stimata è quasi zero. Una soglia minima evita di dividere per un numero minuscolo; un limite massimo di leva restringe il nozionale. Alcune strategie aggiungono anche una scala minima o un tetto basato su drawdown, margine o liquidità.
Una regola completa può essere scala = min(scala massima, obiettivo ÷ max(previsione, soglia minima)), documentando a parte l’eventuale esposizione minima. Ogni protezione cambia il comportamento del rischio: il limite minimo attenua l’aumento dell’esposizione quando le stime sono insolitamente calme; il tetto può impedire di raggiungere l’obiettivo con bassa volatilità; l’esposizione minima impedisce all’overlay di uscire del tutto quando la previsione schizza in alto.
Indica se il tetto vale per nozionale lordo, leva, margine o esposizione ponderata per il rischio: non sono grandezze intercambiabili. Nei futures un moltiplicatore continuo va inoltre convertito in contratti interi. Se un segnale base ipotetico equivale a 3,4 contratti e la scala è 0,5, il risultato matematico è 1,7. I contratti standard non si frazionano: arrotondare a 1 resta sotto l’obiettivo e a 2 lo supera. Valuta microcontratti, liquidità, costi e l’eventualità di non operare. Ricalcola il rischio considerando unità e moltiplicatore del contratto, conversione nella valuta base, margine e costi.
Ridurre l’esposizione dopo uno shock di volatilità può obbligare a vendere in un mercato in calo o illiquido; aumentarla dopo un periodo calmo può aggiungere rischio prima dello shock. La stima è retrospettiva anche quando viene usata come previsione. La guida a GARCH e clustering della volatilità spiega perché la persistenza del modello può rilevare tardi una rottura, senza eliminare il rischio di salti o cambi di regime.
Costi e vincoli possono consumare il beneficio
Cambiare esposizione crea turnover. Stima commissioni, spread denaro-lettera, impatto sul mercato, slippage, finanziamento o prestito, costi di roll dei futures e, se applicabili, funding e costi di collateral dei perpetual. Una scala più graduale o una banda di ribilanciamento possono ridurre le negoziazioni, ma anche ritardare il taglio del rischio. Confronta risultati netti con ipotesi di costo plausibili, non soltanto una serie senza attriti.
La leva può non essere disponibile proprio quando la regola chiede più esposizione. Margini di broker o exchange, limiti di posizione, disponibilità del prestito, liquidità e limiti di rischio interni possono impedire il nozionale teorico. Un tetto di volatilità non garantisce di evitare liquidazioni o perdite elevate: un gap può superare la previsione e il prezzo di uscita può differire molto dal prezzo del segnale.
Usa benchmark coerenti: lo stesso segnale base senza scaling, un’alternativa a rischio fisso e, quando appropriato, la liquidità. Riporta rendimenti lordi e netti, esposizione, turnover, leva, errori di previsione, drawdown e perdite di coda. I risultati di Moreira e Muir sono un motivo per studiare il timing della volatilità.
Cederburg e coautori confrontano 103 strategie azionarie e nei confronti diretti non trovano una sovraperformance sistematica della gestione della volatilità. Per combinazioni ragionevoli in tempo reale e fuori campione riportano in generale rendimenti equivalenti certi e Sharpe ratio inferiori, con alcune eccezioni (studio). Il risultato motiva verifiche accurate fuori campione, non una raccomandazione universale.
Una checklist di ricerca separa la qualità della previsione dalle affermazioni sulla strategia
Prima di definire l’overlay un miglioramento del rischio, specifica segnale base, estimatore di rischio, orizzonte di previsione, frequenza di aggiornamento, ritardo temporale, conversione delle unità, trattamento della covarianza, soglia minima, tetto e ipotesi di esecuzione. Fissa le scelte prima di valutare il periodo di test finale. Ritoccarle ripetutamente sullo stesso campione può premiare la selezione invece di una regola robusta.
Verifica la previsione con una funzione di perdita adatta e un grafico di calibrazione, ma esamina anche il percorso dell’esposizione. Un errore medio basso non garantisce che i picchi più importanti siano stati previsti in tempo. Ispeziona periodi di stress, gap di prezzo, osservazioni mancanti e asset con correlazioni soggette a salti. Valuta gli stessi periodi usando il tetto effettivo e il modello di costo.
Infine separa tre affermazioni: la previsione stima il rischio; l’overlay cambia l’esposizione in base a una regola; il portafoglio risultante ha registrato una certa performance in un campione specifico. La prima non prova che la seconda raggiungerà l’obiettivo e un risultato storico favorevole della terza non dimostra profitti futuri. Documentale tutte affinché sia riproducibile dove e perché è cambiato il rischio.
Domande frequenti
Q1Il targeting della volatilità mantiene esattamente la volatilità realizzata all’obiettivo?
No. Scala l’esposizione usando una volatilità stimata. Errori di previsione, salti, correlazioni mutevoli, ritardi, limiti, costi ed esecuzioni imperfette possono far divergere la volatilità realizzata dall’obiettivo.
Q2Il targeting della volatilità equivale a usare l’inverso della varianza?
Non necessariamente. Un rapporto tra volatilità obiettivo e prevista usa comunemente la deviazione standard prevista al denominatore. Alcune regole empiriche scalano invece i rendimenti usando una costante divisa per la varianza stimata. Sono funzioni diverse e non vanno considerate intercambiabili.
Q3Una previsione di volatilità più bassa significa che la strategia è più redditizia?
No. Significa che il rischio stimato è inferiore secondo un particolare modello e orizzonte. La redditività dipende dai rendimenti attesi, dall’attuazione, dai costi e dai risultati futuri; la stima di volatilità da sola non individua un’operazione interessante.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Una strategia ha una previsione di volatilità del 20% e un obiettivo del 10%. Cosa implica il rapporto base prima dei vincoli?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Leggi la guida completaGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Leggi la guida completaAssignmentThe process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Leggi la guida completa