

Pronti contro termine e reverse repo: garanzie, finanziamento e tassi
Scopri le due prospettive del repo, il calcolo del riacquisto, le garanzie GC e specifiche, gli haircut e l’ambito USA di SOFR.
In questa guidaUn repo comprende un flusso di denaro e uno di titoli
Breve sintesi
Un repo è un’operazione in due fasi: un titolo viene trasferito contro denaro e le parti concordano di invertire lo scambio in seguito a un prezzo stabilito. Chi vende il titolo per ottenere liquidità chiama comunemente la propria operazione repo; chi fornisce il denaro può chiamare la stessa operazione reverse repo. Un’obbligazione specifica può avere valore come garanzia in sé, quindi il suo tasso repo può differire da quello della garanzia generica.
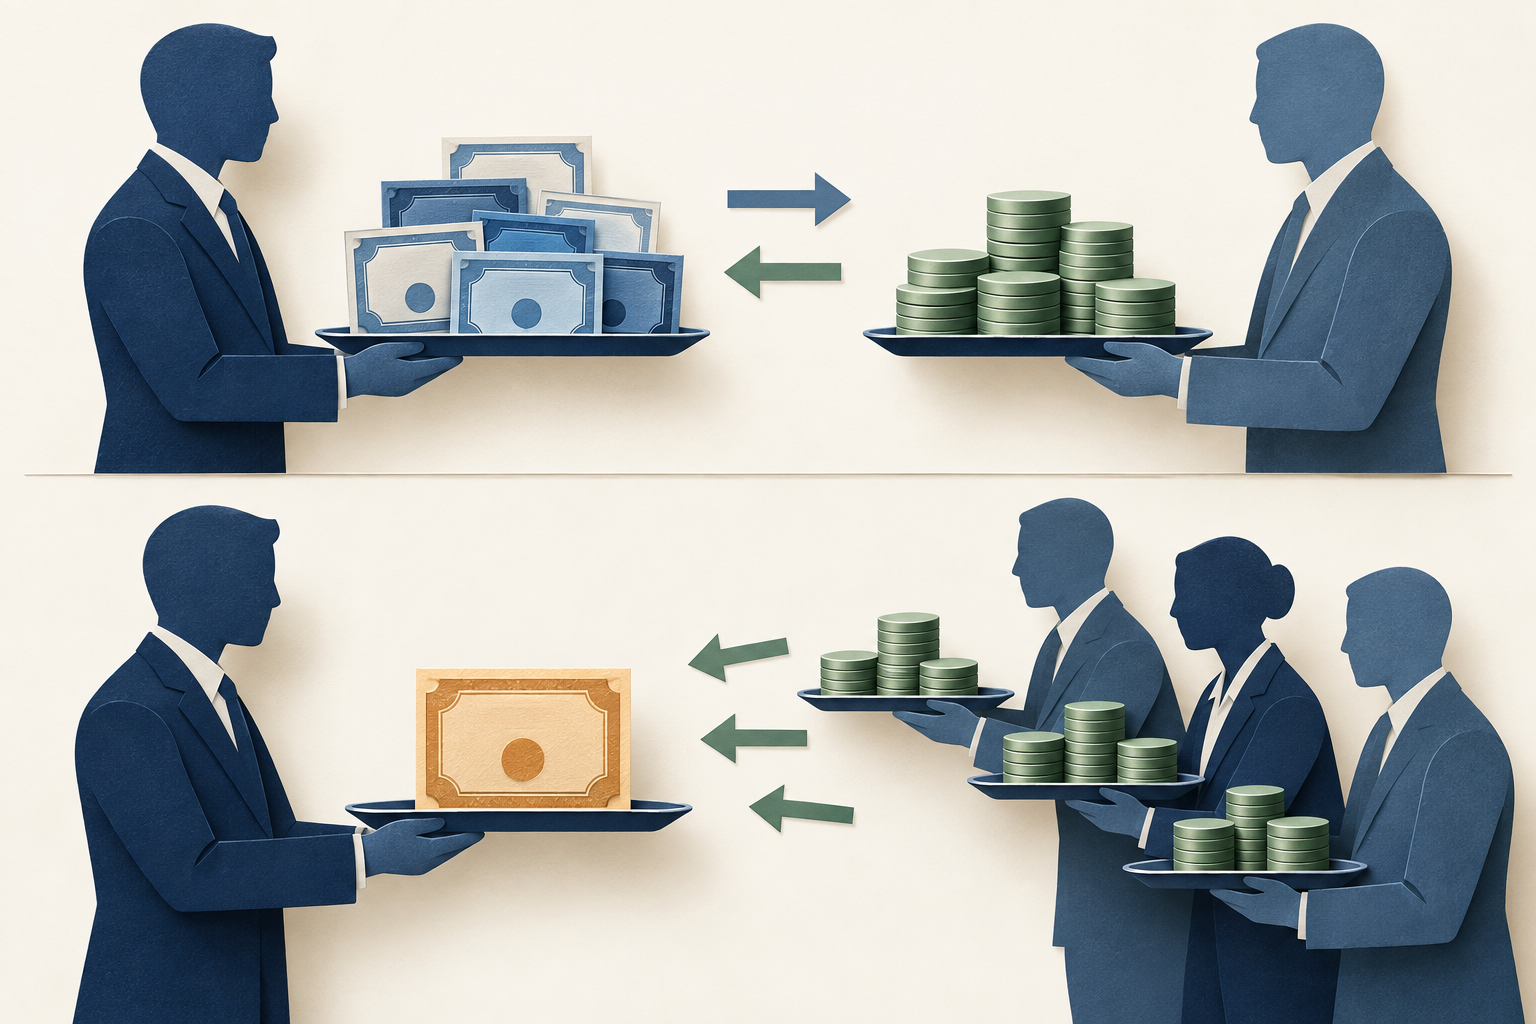
Un repo comprende un flusso di denaro e uno di titoli
In un contratto di pronti contro termine, una parte trasferisce titoli e riceve denaro, impegnandosi a riacquistare i titoli in seguito per un importo concordato. L’altra parte fornisce denaro e detiene i titoli per la durata dell’operazione. Le due fasi sono negoziate insieme: importo iniziale, titolo o paniere di garanzie, scadenza, prezzo di riacquisto e condizioni di regolamento definiscono la transazione.
Chi raccoglie liquidità può usare i proventi per finanziare un portafoglio di obbligazioni, coprire un fabbisogno di cassa a breve termine o sostenere un’altra posizione. Chi fornisce liquidità può cercare un investimento in contanti garantito da titoli. Un altro partecipante può attribuire più valore a un’obbligazione specifica che al massimo rendimento monetario. Il mercato repo fa quindi circolare sia liquidità sia titoli nel sistema finanziario. La BIS descrive il ruolo dei repo nei flussi di liquidità e titoli; la BCE spiega come la liquidità repo possa sostenere anche quella dei mercati obbligazionari e l’attività sugli swap.
Dal punto di vista economico un repo è simile a un prestito a breve termine garantito da titoli, ma ciò non significa che ogni repo sia giuridicamente un prestito identico. Trattamento legale, diritti di riutilizzo o sostituzione della garanzia, procedure di close-out e tutele del regolamento dipendono dal contratto e dalla giurisdizione applicabile. È più preciso descrivere i flussi di cassa e i termini contrattuali che presumere un’unica forma giuridica valida ovunque. Consulta la rassegna BIS sul funzionamento del mercato repo e l’analisi BCE su repo e liquidità del mercato obbligazionario.
Repo e reverse repo dipendono dal punto di vista
Nell’uso comune del mercato, chi vende un titolo per ottenere liquidità e si impegna a riacquistarlo definisce repo il proprio lato dell’operazione. La controparte che versa liquidità e riceve il titolo può chiamare la stessa transazione reverse repo. Le etichette sembrano contraddirsi perché descrivono i medesimi trasferimenti di denaro e titoli dai lati opposti.
Una banca centrale può denominare un’operazione dal proprio punto di vista. La Federal Reserve Bank of New York spiega che il repo del suo Desk è un acquisto di titoli dalla controparte con accordo di rivenderli in seguito. Il reverse repo è una vendita alla controparte con accordo di riacquisto successivo. In ogni trasferimento la controparte è dal lato opposto. Perciò l’affermazione «i tassi repo sono saliti» è incompleta senza indicare mercato, garanzia, durata e convenzione del tasso.
Per confrontare due descrizioni, annota chi versa per primo il denaro e chi trasferisce per primo i titoli. Poi identifica chi deve restituire denaro e chi deve restituire i titoli alla scadenza. Questa verifica della direzione evita di confondere l’etichetta repo con un titolo diverso, un altro tasso di riferimento o una vendita definitiva senza una seconda fase concordata. La panoramica della New York Fed su repo e reverse repo illustra la convenzione usata dal Desk.
Calcola l’importo di riacquisto concordato
Chi riceve liquidità in genere restituisce più dell’importo iniziale. In un’operazione semplificata senza flussi cedolari intermedi, gli interessi monetari si possono rappresentare così:
Interessi = capitale in denaro × tasso repo annuo × giorni di maturazione ÷ denominatore day-count
Supponi che, in un esempio ipotetico, una parte riceva USD 100.000.000 per un giorno di maturazione a un tasso repo annuo semplice del 3,60%, con convenzione ACT/360. Gli interessi sono USD 100.000.000 × 0,036 × 1 ÷ 360 = USD 10.000. L’importo ipotetico di riacquisto è quindi USD 100.010.000: il capitale iniziale di USD 100.000.000 più USD 10.000 di interessi repo.
È un esempio aritmetico, non un tasso di mercato attuale né un prezzo quotato per un titolo. Presuppone un solo giorno di maturazione, un tasso semplice costante, nessuna cedola o pagamento sostitutivo durante la durata, e nessuna commissione o altro aggiustamento. I contratti effettivi precisano date valuta e scadenza, convenzione di calcolo e trattamento dei flussi. Da venerdì a lunedì possono maturare più giorni di calendario secondo la convenzione contrattuale: «overnight» indica la durata di mercato, non consente di ignorare le date.
I USD 10.000 rappresentano il costo di finanziamento della componente monetaria nell’esempio. Non sono automaticamente il rendimento netto di chi fornisce liquidità dopo i costi operativi e di bilancio, il rischio della garanzia e gli altri termini. Né indicano l’utile o la perdita complessiva della posizione obbligazionaria finanziata dal venditore. Il calcolo risponde a una domanda più circoscritta: quanto denaro va restituito al riacquisto con le ipotesi indicate?
L’haircut è un margine, non una garanzia
Chi presta denaro può ricevere garanzie con valore di mercato superiore alla liquidità anticipata. In un secondo esempio ipotetico, una parte consegna titoli del valore di mercato di USD 102.000.000 per ricevere USD 100.000.000. La differenza di USD 2.000.000 è un margine contro movimenti di prezzo e costi di liquidazione, nei limiti delle regole contrattuali di valutazione e margine.
La percentuale di haircut dipende dal denominatore. Se la differenza tra valore della garanzia e denaro è divisa per il valore della garanzia, l’esempio dà (USD 102.000.000 − USD 100.000.000) ÷ USD 102.000.000, circa 1,96%. Se invece si misura quanto il valore della garanzia supera il denaro come percentuale del denaro, gli stessi dati danno 2,00%. Sono due modi di esprimere lo stesso margine, non due importi distinti. Prima di confrontare gli haircut, verifica la definizione nel contratto o nel dataset.
Il margine può esaurirsi se i prezzi scendono, il titolo diventa difficile da vendere o la controparte fallisce prima che l’esposizione sia coperta. Le richieste di margine possono imporre garanzie o liquidità aggiuntive, ma tempi, soglie, attività ammissibili e procedure per le contestazioni dipendono dal contratto. Restano rischi di controparte, mercato, liquidità, operativi, legali e di regolamento. La BIS osserva che gli haircut variano in base alla motivazione dell’operazione, alla scadenza e alle caratteristiche delle garanzie; l’analisi del 2025 riguarda le transazioni studiate, non un tariffario universale. Consulta la ricerca BIS sugli haircut repo.
La garanzia generica è diversa da un’obbligazione specifica
In un’operazione con garanzia generica, o GC, chi fornisce liquidità accetta un titolo qualsiasi appartenente a un paniere ammissibile definito. Composizione del paniere e diritti di sostituzione dipendono dal mercato e dal contratto. Le parti cercano soprattutto finanziamento contro garanzie accettabili, non una specifica emissione.
In un repo con garanzia specifica, il titolo è identificato al momento della negoziazione, spesso tramite il codice dell’emissione. Chi fornisce liquidità può avere bisogno di quel titolo per regolare una consegna, sostenere attività di market making o adempiere un altro obbligo. «Garanzia specifica» e «special» non sono sinonimi. Un’operazione su un titolo specifico è special quando il suo tasso repo è nettamente inferiore al tasso GC comparabile, perché chi fornisce liquidità accetta un rendimento monetario più basso per ottenere proprio quel titolo.
Le statistiche BCE sui mercati monetari in euro distinguono la garanzia generica dalle operazioni su titoli identificati e definiscono specialness il repo su uno specifico titolo negoziato sotto il tasso GC. Categorie e copertura variano tra le fonti. La New York Fed precisa inoltre che il calcolo statunitense di SOFR comprende una parte filtrata di operazioni DVP compensate centralmente, che può includere repo special. SOFR quindi non va descritto come un tasso composto esclusivamente da operazioni GC. Consulta lo studio BCE 2022 sul mercato monetario in euro e la descrizione SOFR della New York Fed.
La domanda di liquidità e quella di titoli possono allontanare i tassi
Il tasso repo GC viene spesso letto come prezzo della liquidità a breve contro un paniere di obbligazioni ammissibili. Un’obbligazione specifica può avere un tasso diverso perché una parte desidera il titolo in sé. Se chi fornisce liquidità vuole fortemente un’emissione scarsa, può accettare un rendimento più basso sul denaro pur di ottenerla. Il repo su quel titolo può quindi scendere sotto il GC anche con valuta e durata simili.
Il tasso più basso non dimostra da solo che il merito creditizio del prenditore sia peggiore. Può riflettere la scarsità o l’utilità del titolo per chi fornisce liquidità. Al contrario, un tasso GC più elevato può dipendere dalla domanda di liquidità, dall’offerta disponibile, dalla capacità di bilancio degli intermediari, dalla durata o da altri termini. Contano sia le condizioni di finanziamento sia la disponibilità dei titoli; un singolo tasso non identifica quale fattore abbia prevalso.
L’analisi BCE del mercato repo in euro ha documentato periodi in cui obbligazioni sovrane specifiche e scarse erano negoziate a tassi inferiori a quelli GC. Il rapporto 2022 descrive l’offerta e la domanda di titoli come fattori importanti nel campione esaminato. I risultati riguardano i periodi e il mercato in euro studiati, non il differenziale attuale né ogni giurisdizione. La BIS sottolinea a sua volta che i mercati repo variano tra giurisdizioni e risentono della struttura di mercato e dei vincoli di bilancio. Consulta lo studio BCE con periodo definito e il rapporto del Comitato BIS sul sistema finanziario globale.
SOFR e le operazioni della Federal Reserve sono esempi statunitensi
SOFR è un tasso di riferimento in dollari statunitensi amministrato dalla Federal Reserve Bank of New York. La New York Fed lo descrive come un’ampia misura del costo del denaro preso a prestito overnight contro Treasury. È calcolato su dati di transazione di segmenti definiti del mercato repo statunitense sui Treasury: non è il tasso di un singolo repo negoziato né rappresenta tutti i mercati repo mondiali. La metodologia pubblicata illustra la mediana ponderata per volumi, i segmenti inclusi e il trattamento di alcune operazioni speciali.
Un tasso repo bilaterale può divergere da SOFR per garanzia, controparte, durata, modalità di compensazione, orario dell’operazione e motivazione finanziaria o di reperimento titoli. SOFR aiuta a descrivere in generale il finanziamento overnight negli Stati Uniti, ma non è una quotazione repo universale, un tasso ufficiale di politica monetaria o necessariamente il tasso accessibile a un singolo prenditore. La New York Fed può aggiornare la metodologia: prima di usare un fixing specifico o una serie storica, consulta la pagina SOFR aggiornata e le informazioni metodologiche.
Anche le operazioni repo della Federal Reserve sono un esempio statunitense e adottano il punto di vista del Desk. La New York Fed spiega che con un repo il Desk acquista titoli e aumenta temporaneamente le riserve; con un reverse repo li vende e riduce temporaneamente le riserve. Le Standing Repo Operations mirano a limitare la pressione al rialzo sui tassi monetari e le Overnight Reverse Repo Operations quella al ribasso. Impostazioni di politica, controparti e garanzie ammissibili, tassi e procedure operative possono cambiare: verifica i materiali aggiornati della New York Fed invece di trattare un’impostazione passata come attuale. Queste operazioni non definiscono i nomi o i prezzi di ogni mercato repo privato.
Per leggere una quotazione repo, identifica prima l’operazione
Prima di interpretare un tasso repo, identifica valuta, importo monetario, titolo o paniere, scadenza, date valuta, convenzione di calcolo dei giorni e lato a cui si riferisce la quotazione. Verifica se si tratta di GC o di un titolo identificato, se l’operazione è compensata centralmente o bilaterale e come vengono valutate, sostituite e marginate le garanzie. Senza queste informazioni, due tassi con la stessa etichetta possono rispondere a domande diverse.
Poi separa il tasso della singola transazione da un benchmark e dal tasso di una facility della banca centrale. Il fixing giornaliero SOFR è un dato di riferimento aggregato con una metodologia definita. La quotazione repo su un singolo CUSIP è il prezzo negoziato che riflette condizioni di liquidità e garanzia. Il tasso di un’operazione della Federal Reserve è una condizione di attuazione della politica per operazioni statunitensi ammissibili. Sono misure correlate, ma non intercambiabili.
Infine, descrivi ciò che i dati mostrano prima di attribuirgli una causa. «Il repo di questa emissione era sotto il GC della stessa data» è un confronto. «Il prenditore era in difficoltà» è una conclusione che il solo tasso non dimostra. Un’interpretazione utile lascia visibili direzione dei flussi di denaro, identità della garanzia, durata, mercato e data di osservazione. Per approfondire, consulta le guide sul tasso repo implicito nei Treasury futures e sulle opzioni di consegna dei Treasury futures.
Domande frequenti
Q1Un repo è legalmente solo un prestito?
Non necessariamente. Di solito è documentato come vendita di titoli con riacquisto concordato ed è economicamente simile a un finanziamento garantito. Trattamento e diritti legali dipendono dal contratto e dalla giurisdizione.
Q2Un tasso repo special più basso significa che il prenditore è più rischioso?
Non da solo. Chi fornisce liquidità può attribuire valore all’accesso a un titolo specifico e accettare un rendimento monetario più basso per ottenerlo. Anche gli altri termini dell’operazione contano.
Q3SOFR è uguale al tasso repo a cui posso negoziare?
No. SOFR è un tasso di riferimento ampio per finanziamenti overnight garantiti da Treasury statunitensi, calcolato su segmenti di transazioni specifici. Una singola operazione può differire per garanzia, controparte, durata, orario e altri termini.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
In un repo semplificato di un giorno ACT/360, quanti interessi maturano su USD 100.000.000 a un tasso annuo ipotetico del 3,60%?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Leggi la guida completaCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completaPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completa