

Obbligazioni GO e revenue bond: che cosa sostiene davvero il rimborso?
Confronta i bond municipali USA per impegno, obbligato, priorità dei vincoli, stanziamenti e condizioni ufficiali.
In questa guidaChe cosa significa un impegno general obligation
Breve sintesi
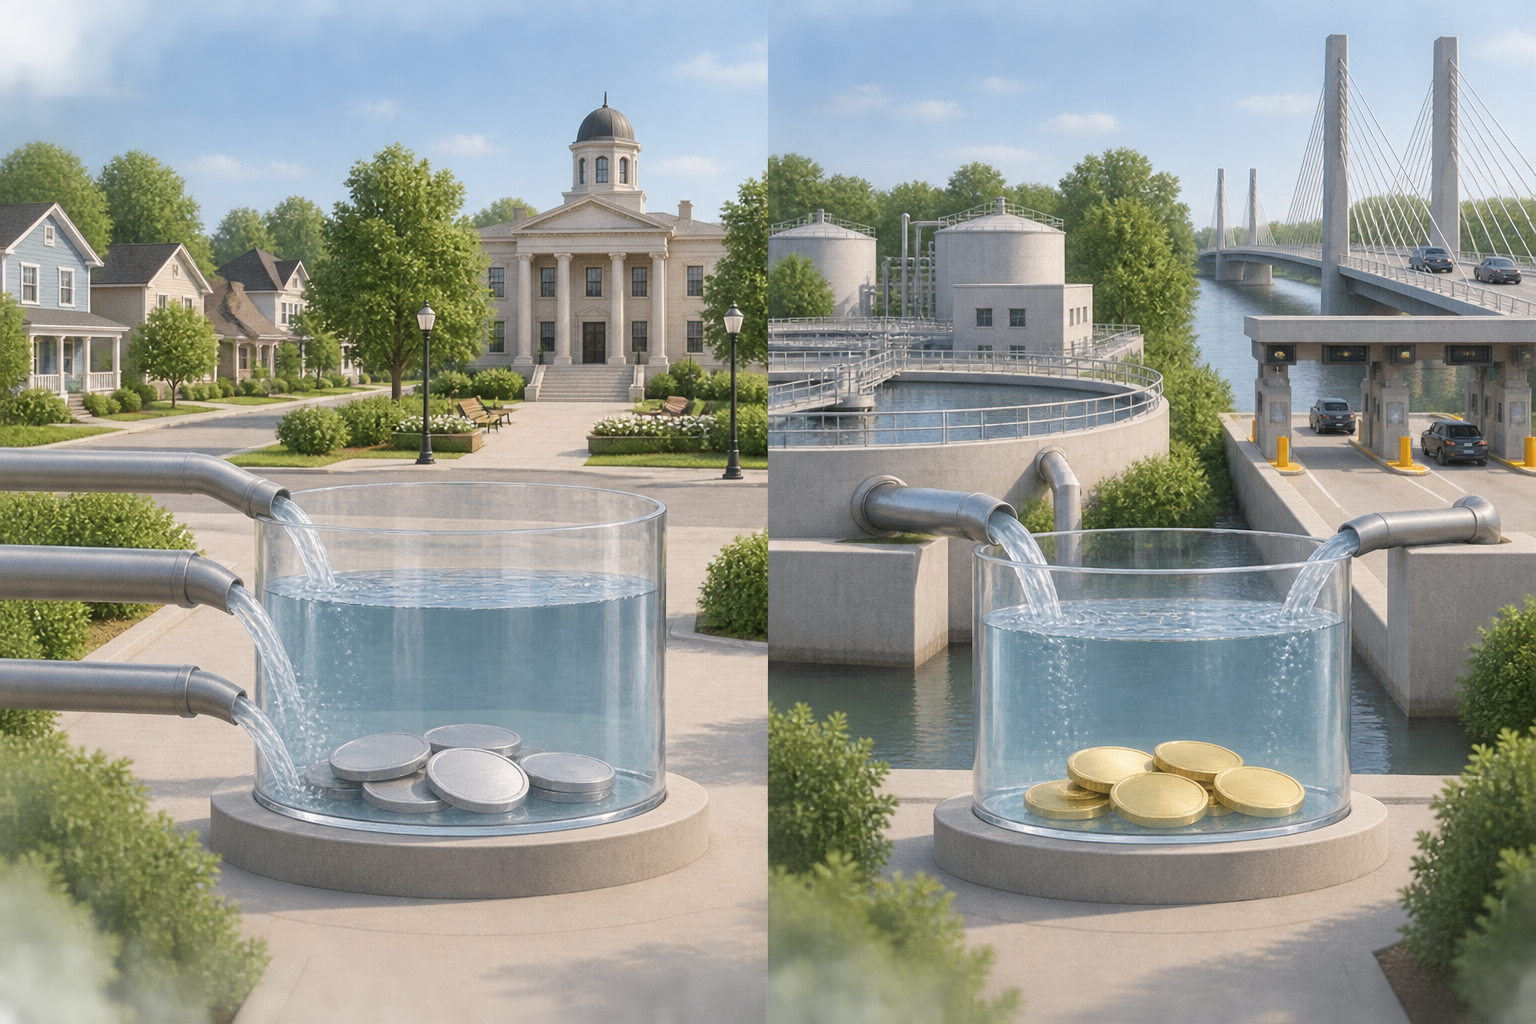
“General obligation” (GO) e “revenue bond” descrivono strutture di rimborso comuni per le obbligazioni municipali statunitensi. Un’obbligazione GO si basa in genere sul credito generale e sulle entrate legalmente disponibili dell’emittente pubblico; un revenue bond dipende da una fonte specifica destinata al servizio del debito. L’etichetta non dice tutto: contano l’obbligato legale, l’estensione dell’impegno, il vincolo e la sua priorità, le condizioni di stanziamento annuale, le garanzie e la legge statale o locale applicabile. Nessuna categoria è sicura per definizione e il solo rapporto di copertura non predice un default.
Che cosa significa un impegno general obligation
Un’obbligazione GO è normalmente emessa da uno Stato o da un ente locale e sostenuta dal suo “full faith and credit” e dal potere impositivo, nei limiti dell’impegno effettivo e dell’autorità legale. Il pagamento può provenire da fondi generali, imposte sugli immobili o sul reddito, oppure da stanziamenti legislativi, secondo l’emittente e la legge applicabile. Alcune GO locali dipendono soprattutto, talvolta esclusivamente, da imposte ad valorem; il debito GO di uno Stato può dipendere dagli stanziamenti della legislatura. La guida MSRB sulle fonti di rimborso spiega che fonte e priorità variano sensibilmente tra emittenti e secondo la legge statale o locale.
“Full faith and credit” non significa che tutti i beni pubblici siano ipotecati, che le imposte possano aumentare senza limiti o che esista una garanzia federale. L’etichetta GO non dimostra che l’emittente abbia potere impositivo illimitato. Limiti fiscali o al debito, voto degli elettori, procedure di bilancio e rimedi dipendono dalla costituzione statale, dalle leggi, dallo statuto dell’ente e dai documenti di emissione. Il bollettino SEC sul rischio di credito municipale invita a guardare oltre l’etichetta e a leggere l’official statement per identificare chi deve pagare e quale autorità sostiene l’impegno.
La domanda pratica non è soltanto “È una GO?”. Verifica quale ente pubblico promette il pagamento, quali entrate sono legalmente disponibili, se è destinata un’imposta specifica e quali diritti ha il titolare se manca un pagamento. Anche un emittente GO può subire pressioni di bilancio, limiti legali, difficoltà finanziarie o obblighi concorrenti. La categoria da sola non determina la qualità creditizia.
Che cosa impegnano i revenue bond
Un revenue bond viene di norma rimborsato con una o più fonti di entrata identificate, senza impegnare il credito generale e il potere impositivo di un governo. La fonte può consistere in tariffe idriche o fognarie, pedaggi, entrate aeroportuali o portuali, canoni di locazione, sovvenzioni, accise o altre imposte specifiche. “Entrate” quindi non vuol dire sempre tariffe pagate direttamente dagli utenti del progetto: può essere destinata anche un’imposta dedicata. I documenti definiscono quali fondi entrano nel conto vincolato e possono finanziare il servizio del debito.
L’impegno può essere circoscritto: può riguardare solo una struttura, un intero sistema di servizi, uno specifico flusso fiscale o i pagamenti previsti da un altro contratto. Altre entrate dell’emittente possono restarne fuori. Secondo il MSRB, i titolari di solito non possono obbligare l’emittente a usare imposte o stanziamenti non destinati al revenue bond. Se la fonte vincolata non basta, non presumere che la città copra volontariamente il deficit con il fondo generale.
Questo non vuol dire che ogni revenue bond sia senza rivalsa o che i beni del progetto passino automaticamente ai titolari dopo un mancato pagamento. La rivalsa dipende dalla struttura giuridica e dai documenti. Attrezzature, terreni, crediti e cassa operativa possono avere trattamenti diversi. Leggi impegno, vincoli, covenant, rimedi e garanzie separate invece di dedurli dal nome. Il bollettino SEC sulle obbligazioni municipali descrive strutture diverse e rimanda ai documenti di offerta per verificare entrate e rivalsa.
Distingui emittente, obbligato e fonte vincolata
Tre aspetti vengono spesso confusi. L’emittente è l’ente pubblico indicato nell’offerta. L’obbligato è l’entità legalmente responsabile dei pagamenti previsti dai documenti dell’operazione. La fonte vincolata è l’entrata, l’imposta, lo stanziamento o un altro flusso di fondi che i documenti rendono disponibile per il pagamento. In una semplice emissione GO comunale, la città può essere sia emittente sia obbligata. In un’emissione conduit, emittente e debitore finale possono essere diversi.
Supponi che un’autorità pubblica emetta bond per finanziare un ospedale senza scopo di lucro. L’ospedale può impegnarsi a pagare un prestito all’autorità o al trustee; tali pagamenti possono essere vincolati a favore dei titolari. L’autorità è l’emittente e l’ospedale è l’obbligato sottostante. Se le condizioni non prevedono un altro impegno o una garanzia, l’autorità potrebbe non dover pagare con le proprie risorse generali se l’ospedale non paga. Il bollettino SEC sul rischio di credito consiglia di identificare emittente o altro obbligato e le entrate vincolate.
Un trustee che riceve e distribuisce denaro non è automaticamente l’obbligato creditizio. Neppure il nome di un governo in copertina dimostra che i contribuenti garantiscano il debito. Cerca nell’official statement e nei documenti di prestito, trust e indenture il debitore, la persona obbligata, i garanti e la fonte di pagamento. Se gli obbligati sono più d’uno, verifica se la responsabilità è congiunta, separata, limitata a pagamenti specifici o condizionata a un altro evento.
Che cosa mostra la copertura in un esempio ipotetico di acquedotto
Solo a scopo illustrativo, supponi che un’utility idrica municipale emetta un revenue bond con servizio del debito annuo di 3,6 milioni di dollari. Supponi che i ricavi netti vincolati, definiti nell’indenture, siano 5,4 milioni di dollari dopo costi e rettifiche previste dai documenti. Il calcolo semplificato è:
5,4 milioni di dollari ÷ 3,6 milioni di dollari = 1,50×
In questo esempio, i ricavi vincolati definiti equivalgono a 1,5 volte il servizio annuo del debito. Se scendessero a 3,0 milioni di dollari, il calcolo diventerebbe 3,0 ÷ 3,6 milioni = 0,83×. Ciò indica che, nel periodo considerato, le entrate ipotizzate non coprirebbero il servizio del debito ipotizzato senza un’altra fonte consentita, una riserva o un intervento. Il dato da solo non dimostra un mancato pagamento, una violazione del covenant o quale rimedio seguirebbe.
L’esempio non include condizioni reali, scadenze dei pagamenti, riserve, potere di fissare tariffe, costi prioritari, altro debito o cambiamenti futuri della domanda e dei costi operativi. “Ricavi netti” può avere una definizione specifica nel contratto. Alcuni documenti richiedono il pagamento di certi costi operativi prima di calcolare i fondi disponibili per il debito; altri definiscono diversamente depositi e trasferimenti. Il test di copertura può usare risultati storici, previsioni, un esercizio finanziario o rettifiche contrattuali. Usa la formula della specifica emissione, non una soglia universale.
La copertura misura solo il rapporto tra un flusso di cassa definito e il servizio del debito programmato. Non misura tutti i rischi, non dimostra che l’emittente possa o voglia aumentare le tariffe, non include tutti i futuri investimenti e non predice da sola il default del debitore. La SEC invita a esaminare anche bilanci dell’obbligato, condizioni economiche, altri debiti, ipotesi di progetto e limiti legali, anziché un solo indicatore.
Priorità dei vincoli e covenant cambiano il flusso di cassa
Anche se due bond vincolano entrate dello stesso sistema, i loro diritti possono differire. In base ai documenti, un vincolo senior può precedere un vincolo subordinato. Un covenant sui flussi di cassa può stabilire l’ordine di spese operative, depositi per il servizio del debito, ricostituzione delle riserve e altri trasferimenti. Si tratta di priorità contrattuali in una specifica struttura, non di una graduatoria universale deducibile dal nome del progetto.
Chiedi se il bond ha diritto a ricavi lordi o netti, a una specifica imposta, a un canone o al rimborso di un prestito; individua le deduzioni ammesse prima del servizio del debito. Verifica se altri bond condividono il vincolo allo stesso livello, sono prioritari o subordinati. “First lien” è utile solo se i documenti definiscono il gruppo di entrate o beni e la priorità. Anche un vincolo senior resta esposto a ricavi deboli, controversie, problemi operativi o pretese al di fuori del suo ambito.
La guida MSRB con sette domande per gli investitori consiglia di chiedere sia la fonte di rimborso sia la priorità delle altre obbligazioni. Segnala inoltre di verificare se il pagamento dipende da stanziamenti annuali. Le domande valgono per GO e revenue bond: individua prima la fonte, poi segui il percorso giuridico che destina i fondi al servizio del debito.
Imposte dedicate, impegni doppi e condizioni di stanziamento
Alcune strutture stanno fra una GO e un’obbligazione basata sui ricavi di un progetto. Un’obbligazione con imposta speciale può vincolare una determinata imposta sulle vendite, un’accisa o un altro tributo. La fonte può essere più ampia delle tariffe di una singola struttura ma più ristretta di tutte le entrate generali. La sua tenuta dipende dalla base imponibile, dalla riscossione e dall’applicazione, dai limiti legali e dai documenti.
Un bond double-barreled combina una fonte di entrata definita con un impegno GO di un ente dotato di potere impositivo. Il secondo impegno può offrire un’altra fonte giuridica di pagamento, ma ambito, priorità e rimedi dipendono anch’essi dalla legge e dalle condizioni. Non presumere che tutti i bond con questo nome offrano gli stessi diritti o eliminino il rischio fiscale. Il MSRB descrive questa struttura come una combinazione di impegni GO e di entrate.
Un’obbligazione soggetta a stanziamento annuale dipende dall’approvazione di fondi da parte dell’organo legislativo in ciascun periodo rilevante. Non equivale a un impegno incondizionato e continuativo di tutte le risorse legalmente disponibili. Le conseguenze del mancato stanziamento—default, cessazione o altro evento—dipendono dai documenti e dal diritto applicabile. Una clausola di moral obligation può chiedere all’organo legislativo di considerare un sostegno senza obbligarlo legalmente a stanziare fondi. Il MSRB distingue questo meccanismo non vincolante da un impegno GO. Considera questi termini caratteristiche legali precise, non sinonimi informali di una garanzia pubblica.
Il finanziamento conduit e il trattamento fiscale sono distinti
In un finanziamento conduit, un emittente statale o locale vende bond per finanziare un prestito o progetto a favore di un debitore separato, come un ospedale non profit, un’università, un ente abitativo o un’impresa. I pagamenti del debitore possono essere l’unica fonte vincolata. L’emittente pubblico può svolgere una funzione amministrativa o di interesse pubblico senza garantire il debito del debitore. Alcune emissioni conduit sono senza rivalsa; altre includono supporto limitato o di terzi. La risposta sta nei documenti, non nel nome pubblico dell’emittente o nell’utilità pubblica del progetto.
Il miglioramento del credito può aggiungere un altro livello. Assicurazione obbligazionaria, lettera di credito bancaria, programma statale o garanzia della capogruppo possono costituire una fonte secondaria di pagamento; controlla termini e solidità del fornitore. Una garanzia non vincola automaticamente tutti i beni del garante e non elimina la debolezza dell’obbligato principale. Verifica se copre capitale, interessi, obblighi di acquisto o solo determinati eventi, e se è valida e applicabile.
Il trattamento fiscale è un asse separato. Un’obbligazione municipale può essere esente da imposta, imponibile o soggetta all’imposta minima alternativa per il contribuente tenuto a pagarla. Queste categorie riguardano la tassazione degli interessi; non indicano se il pagamento provenga da imposte, utility, debitore conduit o più fonti. La guida MSRB sulle obbligazioni municipali imponibili separa il trattamento fiscale dagli altri aspetti e rischi. Verifica a parte l’informativa fiscale dell’emissione e le norme federali, statali e locali degli Stati Uniti.
Leggi l’official statement prima di confrontare le etichette
Inizia dall’official statement, generalmente disponibile tramite il sistema EMMA del MSRB. Conferma emittente, debitore o persona obbligata, eventuale debitore conduit e garanti. Poi individua la fonte precisa di pagamento, l’ampiezza dell’impegno, i vincoli, la priorità e l’uso consentito dei fondi. Cerca condizioni di stanziamento annuale, limiti fiscali o di voto, potere tariffario, riserve, covenant e rimedi. La SEC afferma che l’official statement contiene condizioni dell’emissione, informazioni creditizie e fattori di rischio; la guida MSRB rimanda allo stesso documento per fonte e priorità.
Valuta quindi se la fonte vincolata può sostenere il debito in condizioni realistiche. Per un revenue bond, possono essere utili incassi storici, concentrazione dei clienti, costi operativi, investimenti, variazioni tariffarie e pretese concorrenti. Per un GO, esamina situazione finanziaria dell’emittente, entrate legalmente disponibili, debito, base imponibile e limiti alla raccolta o riallocazione di fondi. Rating e copertura forniscono contesto, ma non sostituiscono documenti e analisi finanziaria.
Infine, separa la struttura creditizia da altre caratteristiche. Trattamento fiscale federale, scadenza, opzioni di rimborso anticipato, prezzo di mercato, liquidità e residenza dell’investitore possono influire sull’investimento senza modificare l’impegno fondamentale di pagamento. Per altri meccanismi leggi la guida al rendimento equivalente fiscale delle obbligazioni municipali, la guida a prezzo clean e dirty e quella su obbligazioni singole e fondi obbligazionari. Questo articolo illustra concetti generali statunitensi e non è consulenza legale, fiscale o d’investimento su una specifica emissione.
Domande frequenti
Q1Le obbligazioni GO sono sempre più sicure dei revenue bond?
No. Le etichette descrivono strutture generali di pagamento, non una graduatoria universale di sicurezza. Per una GO contano impegno legale, risorse e limiti effettivi dell’emittente. Per un revenue bond contano fonte vincolata, obbligato, vincolo, covenant e rivalsa. Leggi documenti e informazioni finanziarie.
Q2Un revenue bond deve essere rimborsato solo con le tariffe pagate dagli utenti del progetto?
No. Le entrate vincolate possono comprendere incassi di sistema o progetto, sovvenzioni, pagamenti di locazione o prestito, oppure imposte specifiche. I documenti definiscono la fonte e qualsiasi supporto aggiuntivo.
Q3Una copertura del servizio del debito di 1,50× significa che il bond non può andare in default?
No. È un calcolo per un periodo e una misura di ricavi definiti. Contano anche flussi futuri, definizioni del covenant, riserve, altre pretese, limiti legali, condizioni operative e rimedi. Il rapporto da solo non prevede il default.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Qual è la prima domanda utile se un’obbligazione municipale è definita revenue bond?
Scegli una risposta per vedere la spiegazione