

Obbligazioni singole o fondi obbligazionari: flussi, scadenza e rischio
Confronta proprietà, tempistiche dei pagamenti, scadenza, diversificazione, rischi e costi di obbligazioni singole e fondi.
In questa guidaCiò che possiedi è diverso
Breve sintesi
Un’obbligazione singola è un credito verso un emittente con termini di pagamento definiti e, di solito, una data di scadenza. Una quota di un fondo obbligazionario è invece una partecipazione in un portafoglio: non promette di restituire il valore nominale di una specifica obbligazione in una data scelta. Gli esempi riguardano pratiche e strumenti statunitensi. Prodotti, norme fiscali e tutele variano da paese a paese. I numeri sono ipotetici e non sono una raccomandazione.
Ciò che possiedi è diverso
Acquistando un’obbligazione singola presti denaro a uno Stato, un ente locale o un’impresa secondo i termini del titolo. Il documento di emissione specifica valore nominale, cedola, scadenza ed eventuali clausole di rimborso anticipato. Se l’emittente adempie e non richiama il titolo prima, il nominale è dovuto alla scadenza. È un diritto contrattuale, non la garanzia che l’emittente resterà solvibile.
Acquistando un fondo obbligazionario compri quote emesse dal fondo. Il fondo detiene obbligazioni e altri strumenti ammessi secondo il proprio obiettivo. La quota dà un interesse economico proporzionale nel fondo, non un diritto diretto alla cedola o al nominale di una specifica obbligazione sottostante. Il fondo può incassare interessi, vendere titoli o recuperare capitale alla scadenza. FINRA descrive la distinzione nella sua guida alle obbligazioni. Un fondo può essere comune, ETF, chiuso o trust: prospetto e posizioni attuali mostrano l’esposizione effettiva.
Flussi di cassa e scadenza seguono percorsi diversi
Un’obbligazione convenzionale a tasso fisso paga in genere cedole secondo un calendario e prevede il rimborso del nominale alla scadenza, se l’emittente può pagare e non intervengono clausole di rimborso anticipato. Su 10.000 dollari nominali, una cedola annua del 4% equivale a 400 dollari l’anno; molti esempi statunitensi prevedono due pagamenti semestrali da 200 dollari. La cedola si calcola sul nominale. Il rendimento effettivo dipende anche dal prezzo pagato, dalle date, dal richiamo e dal reinvestimento.
Un fondo tradizionale non ha una sola scadenza per ogni investitore. Le obbligazioni in portafoglio scadono in date diverse, possono essere vendute o sostituite secondo l’obiettivo. Le distribuzioni dipendono da titoli, incassi, costi e politica del fondo, quindi possono cambiare. Il rendimento da distribuzione non è una cedola contrattuale né un rendimento totale promesso.
Un ETF a scadenza obiettivo può pianificare la chiusura intorno a un anno, ma la distribuzione finale dipende dagli attivi netti residui e dai termini del fondo. Non garantisce né il prezzo di acquisto né un importo nominale specifico. Vedi scadenza degli ETF obbligazionari e ETF a scadenza obiettivo.
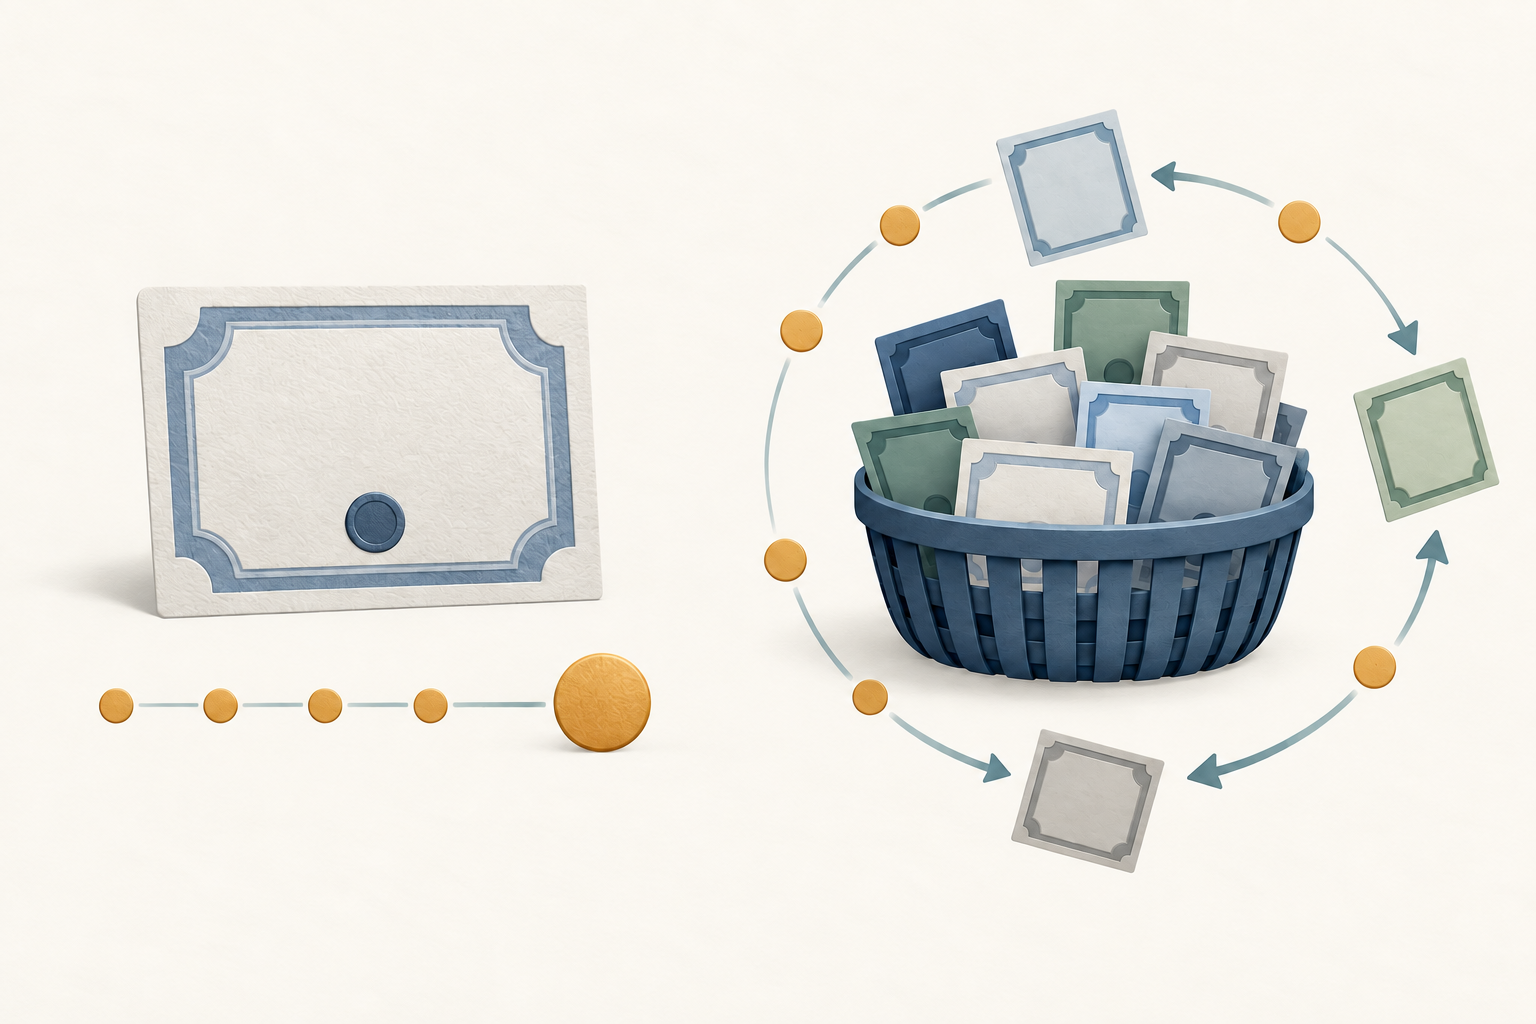
Diversificazione e scelta diretta comportano compromessi
Un fondo può distribuire l’investimento tra molti emittenti e titoli, riducendo l’impatto di un singolo problema. La diversificazione reale dipende dal mandato e dalle posizioni. Un fondo high-yield, settoriale o concentrato su un paese può restare concentrato; molti titoli possono risentire dello stesso shock economico. Il fondo non elimina rischi di credito, tasso, liquidità o inflazione.
Con le obbligazioni singole puoi scegliere emittente, priorità, struttura della cedola e scadenza. Questo può aiutare ad allineare i pagamenti contrattuali a spese future. Devi però esaminare documenti di credito, clausole di richiamo, prezzo, liquidità e concentrazione. Una diversificazione ampia può richiedere più capitale o numerosi acquisti. Nomi diversi non bastano se i titoli dipendono dallo stesso settore o rischio economico.
Prezzi di negoziazione e liquidità funzionano in modo diverso
Il prezzo di un’obbligazione singola può cambiare prima della scadenza. Vendendola in anticipo puoi ricevere più o meno del nominale, a seconda di tassi, credito, liquidità e termini. La SEC spiega che vendere prima della scadenza può produrre un importo diverso dal nominale e comportare commissioni o uno sconto del broker. Chiedi se il prezzo include margine, commissione e interessi maturati.
Un ETF obbligazionario si negozia in borsa durante la giornata. Il prezzo può differire dal valore patrimoniale netto (NAV) e c’è uno spread denaro-lettera. Un fondo comune aperto di solito processa acquisti e riscatti una volta al giorno al NAV calcolato, secondo il regolamento. FINRA illustra le differenze per ETF e fondi comuni.
La forma di negoziazione non garantisce liquidità. Le quote ETF possono scambiare rapidamente mentre alcune obbligazioni sottostanti sono poco negoziate. Nelle fasi di stress spread e premi o sconti sul NAV possono aumentare. Anche un’obbligazione con una scadenza nota può essere costosa da vendere prima.
Entrambe possono perdere valore per più motivi
Quando i rendimenti di mercato salgono, i prezzi delle obbligazioni a tasso fisso esistenti in genere scendono: i loro pagamenti sono meno interessanti rispetto a quelli dei nuovi titoli. Il NAV di un fondo può calare quando le obbligazioni vengono rivalutate; il prezzo di un ETF può anche discostarsi dal NAV. L’effetto dipende da duration, scadenze, curva e spread di credito. La duration degli ETF obbligazionari stima la sensibilità ai tassi, non un rendimento esatto.
Il rischio di credito riguarda entrambi. Un’obbligazione singola concentra l’esposizione su un emittente e sulla priorità del titolo; un fondo la diversifica o concentra secondo il mandato. Le obbligazioni callable possono essere rimborsate prima. I titoli ipotecari possono restituire il capitale più velocemente o lentamente del previsto. L’inflazione riduce il potere d’acquisto dei pagamenti fissi; cedole e capitale rimborsato possono dover essere reinvestiti a tassi diversi.
Tenere un’obbligazione fino alla scadenza può evitare una vendita sotto la pari, ma non elimina default, rimborso anticipato, inflazione o rischio di reinvestimento. Un fondo può offrire esposizione continua e diversificata, ma non rimborsa le perdite in una data personale. Nessuna forma è automaticamente più sicura: confronta l’emittente o il mandato, il bisogno di liquidità e la tolleranza alle variazioni.
Confronta costi complessivi e imposte
L’acquisto diretto può prevedere commissioni o margini del dealer incorporati nel prezzo. Tra due date cedolari l’acquirente può pagare al venditore gli interessi maturati. Confronta prezzo totale e flussi previsti, non solo la cedola.
Un fondo può avere spese operative, costi della classe di quote e costi di negoziazione interni al portafoglio. Per gli ETF, l’investitore paga anche spread di negoziazione o commissioni. Un basso rapporto di spesa non descrive tutti i costi; un fondo senza commissione di vendita può comunque avere altre spese. Controlla prospetto e documenti del broker.
Le imposte dipendono da paese, conto e tipo di titolo o fondo. Negli Stati Uniti interessi, plusvalenze, alcune caratteristiche dei municipali e distribuzioni possono avere trattamenti distinti. Un fondo può distribuire reddito o plusvalenze realizzate anche se non vendi quote. Non presumere che tutte le distribuzioni di un fondo municipale siano esenti. Gli esempi USA non stabiliscono regole per altri paesi.
Esempio ipotetico con 10.000 dollari
Supponi di comprare alla pari un’obbligazione quinquennale con 10.000 dollari nominali, cedola annua del 4% e pagamento semestrale. Una cedola vale 10.000 × 0,04 ÷ 2 = 200 dollari. Dieci pagamenti totalizzano 2.000 dollari. Se l’emittente paga e non richiama il titolo, alla scadenza arrivano anche 10.000 dollari nominali.
È il calcolo dei flussi contrattuali, non del rendimento totale o di un risultato garantito. Esclude costi, imposte, inflazione, reinvestimento, default e rimborso anticipato. Comprare sopra o sotto la pari cambia rendimento e risultato; vendere prima può dare più o meno di 10.000 dollari e comportare costi.
Con 10.000 dollari investiti in un fondo possiedi quote, non un credito nominale di 10.000 dollari in scadenza tra cinque anni. Distribuzioni e valore cambiano con scadenze, sostituzioni, rivalutazioni e spese. Dopo cinque anni il valore di mercato può essere maggiore o minore dell’investimento iniziale. Reinvertire le distribuzioni aumenta le quote, ma non crea un rimborso garantito in una data scelta.
Confronta la struttura con la domanda concreta
Chiediti anzitutto se ti serve un pagamento contrattuale in una data precisa oppure un portafoglio collettivo con reddito e valore variabili. Poi confronta emittente e priorità per un’obbligazione, oppure obiettivo, scadenze, duration, qualità creditizia, concentrazione e costi per un fondo. Valuta vendite anticipate, richiami, distribuzioni variabili e prezzi in calo.
La scadenza di un’obbligazione non equivale alla scadenza media o alla duration di un fondo. Una scala distribuisce nel tempo le scadenze individuali; un fondo tradizionale in genere rinnova le posizioni. Vedi strategia ladder, barbell e bullet e il confronto tra rendimento SEC, distribuzione e rendimento a scadenza.
Un confronto utile mostra se pagamenti, diversificazione, prezzo di mercato, costi, imposte e documenti corrispondono alla tua esigenza; non dichiara una forma migliore per tutti. Leggi i documenti di emissione o il prospetto, le posizioni aggiornate e l’ultimo rapporto agli investitori.
Domande frequenti
Q1Un fondo obbligazionario mi restituisce il capitale iniziale a una data fissa?
Di solito no. Una quota di un fondo tradizionale non ha una scadenza personale né promette di restituire il prezzo d’acquisto. Un fondo a scadenza obiettivo può pianificare la chiusura, ma l’importo finale dipende dagli attivi e dai termini.
Q2Se tengo un’obbligazione fino alla scadenza posso ignorare il rischio di prezzo?
No. Puoi evitare di vendere al prezzo intermedio, ma l’emittente può non pagare, un titolo callable può essere rimborsato prima e inflazione o reinvestimento cambiano il valore dei flussi. Potresti dover vendere prima.
Q3Le obbligazioni singole sono più sicure dei fondi?
Non per categoria. Un titolo concentra il rischio su un emittente, mentre un fondo può diversificare o concentrarsi. Confronta posizioni, credito, scadenze, duration, liquidità e costi.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa possiede chi acquista una quota di un fondo obbligazionario?
Scegli una risposta per vedere la spiegazione