

Gli ETF obbligazionari scadono? ETF tradizionali e a scadenza prestabilita
Scopri perché la maggior parte degli ETF obbligazionari continua a operare quando scadono i titoli in portafoglio, come gli ETF a scadenza prestabilita passano alla liquidità e distribuiscono il patrimonio netto e perché l'anno obiettivo non garantisce il capitale.
In questa guidaUn ETF obbligazionario ha una data di scadenza?
Breve sintesi
Un'obbligazione può avere una data di scadenza contrattuale. Di norma, una quota di ETF non scade solo perché scadono le obbligazioni detenute in portafoglio. La maggior parte degli ETF obbligazionari mantiene l'esposizione sostituendo o modificando le posizioni. Alcuni ETF a scadenza prestabilita sono invece progettati per chiudersi in un anno indicato, trasferire i proventi delle scadenze in liquidità o strumenti equivalenti e distribuire il patrimonio netto residuo. L'anno obiettivo descrive il ciclo di vita pianificato del fondo, non la promessa di restituire l'investimento iniziale. Questa guida riguarda ETF obbligazionari quotati negli Stati Uniti; date e condizioni effettive sono stabilite dal prospetto di ciascun fondo.
Un ETF obbligazionario ha una data di scadenza?
Di solito sono le obbligazioni del fondo ad avere date di scadenza, non la quota dell'ETF. Secondo la panoramica sugli ETF di FINRA, la maggior parte degli ETF obbligazionari offre un'esposizione continuativa, mentre alcuni detengono portafogli con una scadenza obiettivo. La scadenza di un'obbligazione e la data pianificata di chiusura del fondo sono cose diverse.
Con un'obbligazione individuale, l'emittente deve effettuare i pagamenti previsti dal contratto. Se adempie ai propri obblighi, alla scadenza paga l'ultima cedola e il valore nominale. Vendere prima significa invece accettare il prezzo sul mercato secondario in quel momento, che può essere inferiore o superiore; si veda la panoramica sulle obbligazioni di FINRA.
Chi investe in un ETF possiede quote del fondo, non un diritto diretto al rimborso del capitale di ogni obbligazione. Quando una posizione scade, la liquidità va al fondo. L'utilizzo successivo dipende dalla strategia e dai documenti dell'ETF.
Cosa succede quando scade un'obbligazione in un ETF tradizionale?
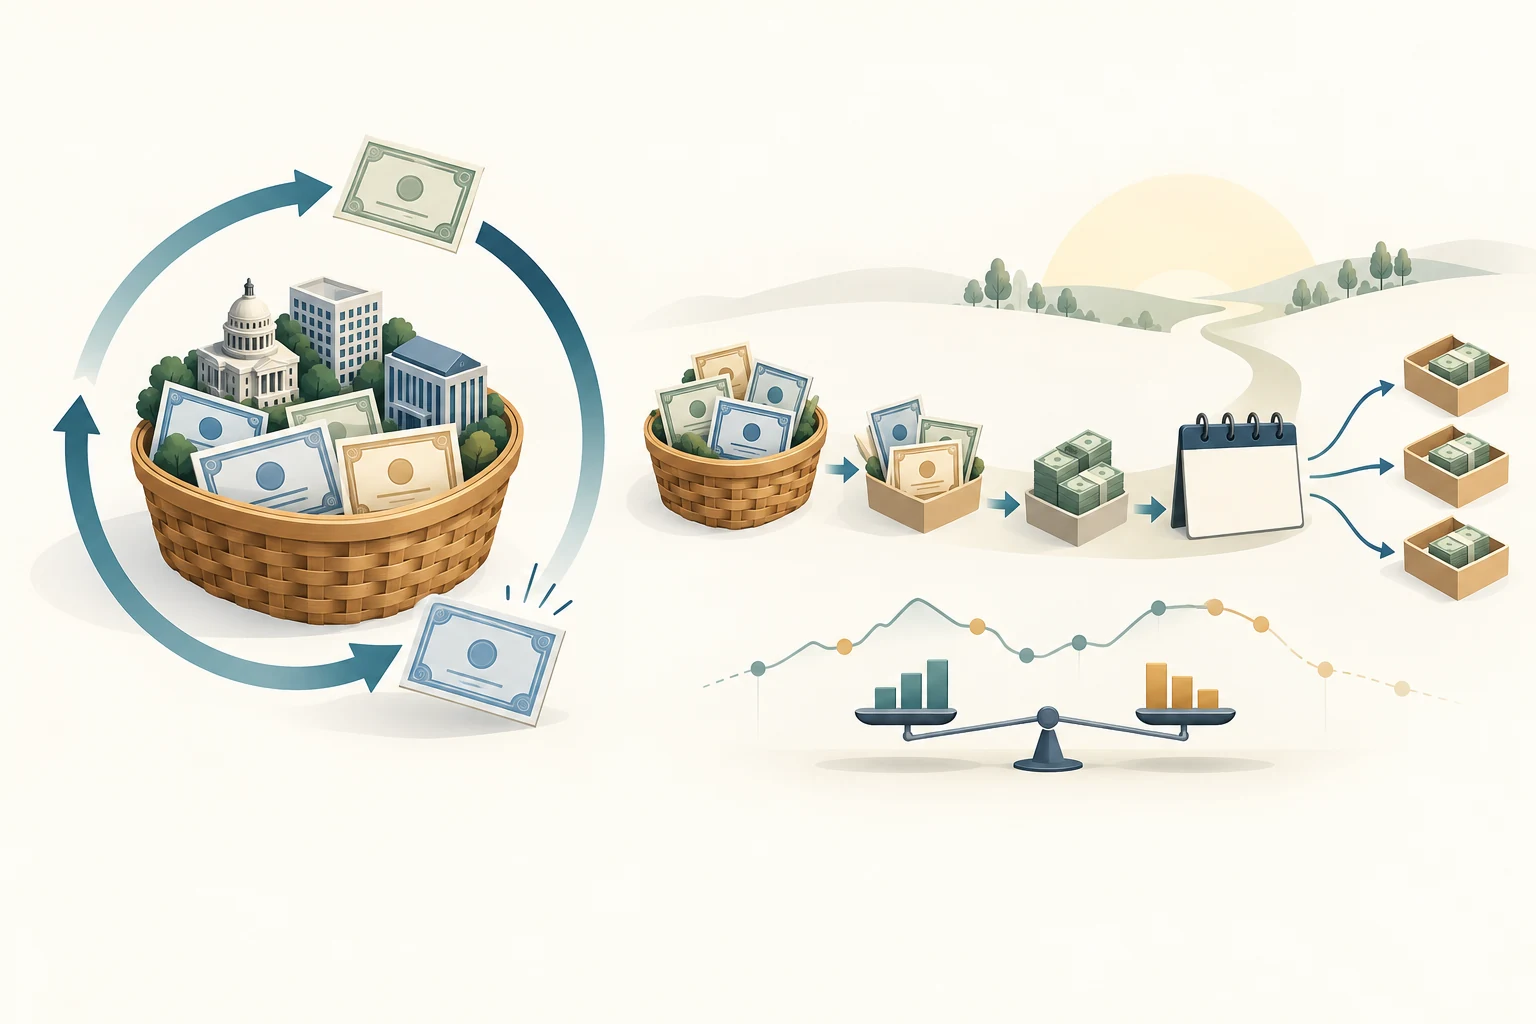
In genere un ETF obbligazionario tradizionale mira a mantenere l'esposizione, anziché chiudersi quando scade una singola obbligazione. Il fondo riceve liquidità da scadenze, vendite, cedole o rimborsi anticipati; può reinvestire i proventi in altri titoli o modificare il portafoglio per seguire l'indice o il mandato. Il profilo delle scadenze cambia nel tempo, ma le quote restano in circolazione salvo una distinta decisione di chiusura o riorganizzazione.
Perciò la scadenza media di un ETF obbligazionario non è la data in cui ogni investitore riceve indietro il capitale. Il portafoglio può contenere molte obbligazioni con calendari di pagamento diversi e le posizioni possono cambiare. FINRA osserva che la maggior parte degli ETF obbligazionari offre un'esposizione continuativa, mentre alcuni sono costruiti intorno a un anno di scadenza specifico.
Per un fondo tradizionale, il risultato dell'investitore deriva dalle distribuzioni e dalle variazioni del valore di mercato della quota. Le obbligazioni in scadenza possono aumentare la liquidità del fondo, ma non attivano il rimborso pro quota del prezzo inizialmente pagato da ciascun azionista dell'ETF.
Che cosa significa scadenza prestabilita per un ETF?
Un ETF a scadenza prestabilita, definita o “bullet” è costruito intorno a obbligazioni che dovrebbero scadere in un determinato anno solare e a una chiusura pianificata del fondo. L'anno nel nome indica in genere la finestra di scadenza prevista, ma i criteri di ammissibilità, la data di liquidazione e il processo di distribuzione dipendono dal singolo prodotto. Consulta il prospetto: il ticker o l'anno nel nome non sono una data contrattuale di pagamento.
Un ETF a scadenza prestabilita non è un fondo target-date pensionistico. Un fondo target-date modifica solitamente l'allocazione degli attivi nel tempo in vista di un orizzonte pensionistico. Nel prospetto depositato presso la SEC per il Vanguard Target Maturity 2027 Corporate Bond ETF, Vanguard distingue esplicitamente l'ETF a scadenza definita da un fondo target-date. Il documento descrive un fondo con obbligazioni collegate a un anno obiettivo e una liquidazione prevista intorno a una data indicata.
Questa struttura può rappresentare un gradino di una scala obbligazionaria, affiancando fondi con anni obiettivo diversi. Un ETF può raggruppare più obbligazioni in una quota quotata, ma non equivale a una singola obbligazione e non garantisce un pagamento fisso nell'anno riportato.
Cosa succede quando un ETF a scadenza prestabilita si avvicina all'anno obiettivo?
Quando le obbligazioni in portafoglio scadono o vengono rimborsate anticipatamente, il fondo può trasferire i proventi in liquidità o equivalenti anziché comprare titoli sostitutivi con scadenze più lunghe. La sensibilità ai tassi può diminuire verso la data finale e il reddito può cambiare quando le obbligazioni vengono sostituite con investimenti simili alla liquidità. I dettagli dipendono dal prospetto e dai titoli detenuti.
La guida per gli investitori su iShares iBonds descrive il passaggio della serie a liquidità ed equivalenti man mano che le obbligazioni scadono, seguito dalla cancellazione dalla quotazione e dalla distribuzione del patrimonio netto residuo. I fondi iBonds terminano a ottobre o dicembre dell'anno nel nome, secondo il prodotto. Invesco descrive i BulletShares come progettati per terminare a dicembre dell'anno indicato; i proventi di obbligazioni in scadenza o richiamate negli ultimi sei mesi possono essere detenuti in liquidità o equivalenti. Sono esempi specifici degli emittenti, non un calendario universale.
La data finale prevista e quelle dell'ultima negoziazione, del NAV finale, della registrazione degli azionisti e del pagamento possono essere diverse. Il prospetto Vanguard prevede la liquidazione alla data specificata o intorno ad essa, quindi la distribuzione del patrimonio netto rimanente dopo le passività. Per la sequenza effettiva consulta il prospetto aggiornato e gli avvisi del fondo.
La distribuzione finale mi restituisce l'investimento iniziale?
No. Alla chiusura il fondo distribuisce il patrimonio netto rimanente secondo il processo di liquidazione. L'importo dipende dal valore del fondo dopo spese e passività, non è una promessa di rimborsare a ciascun investitore il prezzo di acquisto né un importo prestabilito. Inoltre, al momento dell'acquisto o della vendita il prezzo di mercato della quota può essere diverso dal NAV.
Il prospetto Vanguard depositato presso la SEC afferma che distribuzioni e proventi di liquidazione non sono prevedibili al momento dell'investimento. L'importo può essere superiore o inferiore alla somma iniziale e può generare una plusvalenza o minusvalenza fiscale. Anche iShares dichiara che i suoi fondi iBonds non sono garantiti e non mirano a restituire un importo predeterminato. Invesco indica che distribuzioni e proventi di liquidazione dei BulletShares non sono prevedibili all'acquisto e che si può ricevere più o meno dell'investimento originario.
Per valutare il risultato considera tutti i flussi: prezzo pagato per la quota, distribuzioni ricevute, proventi di liquidazione, costi di negoziazione e imposte applicabili al conto. La distribuzione finale da sola non è il rendimento totale del fondo. Il fondo può terminare sopra o sotto il NAV iniziale e il risultato dipende anche dal prezzo e dal momento dell'acquisto.
Che cosa può modificare il valore del fondo o il pagamento finale?
Gli ETF a scadenza prestabilita continuano ad avere rischi obbligazionari durante la loro vita. I tassi e la valutazione della capacità di pagamento dell'emittente possono modificare il valore di mercato delle posizioni. Un emittente può essere inadempiente, un'obbligazione callable può essere rimborsata in anticipo e i proventi possono essere reinvestiti a un rendimento diverso. Il fondo può inoltre affrontare vincoli di liquidità, spese, costi di negoziazione e differenze di replica o campionamento dell'indice. Una data finale pianificata non elimina questi rischi.
Il prospetto Vanguard discute per il proprio fondo i rischi di tasso, credito, liquidità, rimborso anticipato e replica. Specifica inoltre che le quote ETF sono negoziate a prezzi di mercato che possono essere superiori o inferiori al NAV. Le informazioni di Invesco sui BulletShares menzionano spese, possibili perdite, distribuzioni variabili e proventi di liquidazione diversi dall'investimento iniziale. Sono informative specifiche del prodotto: leggi i documenti dell'ETF che stai valutando.
L'anno obiettivo non blocca il valore dell'ETF. Le vendite prima della scadenza, i rimborsi anticipati e i costi accumulati possono modificare la liquidità e il patrimonio netto finali. Per la sensibilità ai tassi leggi duration e rischio di tasso degli ETF obbligazionari. Per misure di reddito che non sono pagamenti promessi, consulta SEC yield, distribution yield e YTM del portafoglio ETF.
Come si inseriscono distribuzioni, imposte e date del broker?
Le distribuzioni periodiche del fondo non sono il pagamento finale del capitale di un'obbligazione. Il tasso di distribuzione e la classificazione fiscale di un ETF a scadenza prestabilita possono variare. La guida iShares e il prospetto Vanguard avvertono che distribuzioni e proventi di liquidazione possono influenzare il trattamento fiscale del rendimento. Plusvalenze o minusvalenze imponibili possono dipendere dal costo fiscale e dal tipo di conto. Consulta i documenti fiscali finali del fondo; per questioni personali rivolgiti a un professionista qualificato.
La data di chiusura pianificata non indica il giorno esatto in cui il denaro sarà disponibile nel conto di intermediazione. Controlla nell'avviso del fondo l'ultimo giorno di negoziazione, la data di valutazione, la data di registrazione, la liquidazione o distribuzione prevista e le eventuali riserve sui tempi. Chiedi al broker come processa la distribuzione finale e se ordini aperti o acquisti vicino alla data limite possono incidere sul diritto a riceverla. Le piattaforme possono accreditare i proventi in giorni diversi.
Se vendi prima della chiusura, ricevi il prezzo di mercato, che può differire dal NAV, al netto degli eventuali costi di negoziazione. Se mantieni le quote fino alla liquidazione, ricevi una distribuzione tramite il fondo e il broker, non il rimborso del valore nominale di una singola obbligazione. Per le procedure generali di chiusura o fusione, leggi cosa succede quando chiude un ETF.
Gli ETF a scadenza prestabilita possono essere gradini di una scala obbligazionaria?
Possono essere progettati per questo uso. Una scala obbligazionaria distribuisce le scadenze su più anni, così che obbligazioni o posizioni del fondo giungano a scadenza in momenti diversi. Un ETF a scadenza prestabilita raggruppa più obbligazioni in un fondo quotato e prevede un anno finale; i proventi possono essere spesi o reinvestiti in un altro gradino. Invesco presenta BulletShares come strumenti per costruire scale obbligazionarie; iShares illustra l'uso di fondi iBonds con anni obiettivo diversi.
Il compromesso è che la distribuzione alla fine resta variabile. Diversificare tra obbligazioni non elimina i rischi di mercato o di credito. Spese, distribuzioni, passaggio alla liquidità e proventi di liquidazione differiscono dalla detenzione diretta di una singola obbligazione. Una scala costruita con ETF può aiutare a organizzare gli orizzonti temporali, ma non garantisce un importo preciso in una data precisa.
Che cosa verificare prima di abbinare l'anno obiettivo a un fabbisogno di liquidità?
Parti dal prospetto aggiornato e dall'avviso di chiusura, non solo dal nome del fondo. Verifica l'anno obiettivo, la data finale prevista, le obbligazioni ammesse, le possibilità di rimborso anticipato, quando i proventi passano alla liquidità e come si calcola la distribuzione del patrimonio netto residuo. Controlla le date di aggiornamento dei dati su posizioni, NAV, duration e rendimento. Confronta rapporto di spesa e altri costi, qualità creditizia, misure di rendimento, NAV e prezzo di mercato attuali e metodo di replica o campionamento.
Poi considera la tua situazione: prezzo di acquisto e costo fiscale, trattamento delle distribuzioni, tipo di conto, possibili imposte, ultimo giorno di negoziazione e data di registrazione, nonché i tempi stimati dal broker per accreditare la liquidità finale. Se ti serve denaro in una data fissa, lascia margine per i tempi del fondo e del broker e considera incerto l'importo.
Il confronto utile non è soltanto «ETF obbligazionario o singola obbligazione». Chiediti se desideri un'esposizione continuativa al mercato obbligazionario o un portafoglio con un anno finale pianificato, quindi confronta flussi di cassa, rischi, costi e informative del prodotto specifico. Considera l'anno obiettivo una caratteristica di pianificazione soggetta a condizioni, non una garanzia sul capitale o sulla data esatta del pagamento.
Domande frequenti
Q1Un ETF obbligazionario restituisce il capitale quando scadono i titoli in portafoglio?
Non come rimborso diretto a ogni azionista dell'ETF. Un ETF tradizionale riceve i proventi nel fondo e in genere continua a gestire il portafoglio. Un ETF a scadenza prestabilita può distribuire le attività alla liquidazione pianificata, ma l'importo non è garantito pari al prezzo pagato.
Q2Un ETF a scadenza prestabilita è uguale a un fondo target-date?
No. Un ETF obbligazionario a scadenza prestabilita è organizzato intorno a obbligazioni in scadenza in un anno indicato e a una chiusura pianificata. Un fondo target-date in genere modifica nel tempo l'allocazione degli attivi per un obiettivo come la pensione. Leggi il prospetto: nomi simili possono descrivere strutture diverse.
Q3Quando il broker accrediterà la distribuzione finale?
Dipende dal calendario di liquidazione del fondo e dai tempi del broker. Consulta l'avviso aggiornato per l'ultimo giorno di negoziazione, le date di valutazione e registrazione e la distribuzione prevista, poi verifica con l'intermediario. Il solo anno obiettivo non indica una data esatta di disponibilità della liquidità.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa succede di solito quando scade un'obbligazione in un ETF tradizionale?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Leggi la guida completaCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completa