

Rendimento equivalente fiscale dei municipal bond: formula, AMT e rischi
Confronta municipal bond USA e obbligazioni tassabili con il TEY, considerando imposte statali, AMT, rimborso anticipato, credito e liquidità.
In questa guidaA quale domanda risponde il TEY
Breve sintesi
Il rendimento equivalente fiscale (TEY) stima quale rendimento ante imposte dovrebbe offrire un’obbligazione tassabile per eguagliare gli interessi dopo l’imposta federale di un municipal bond USA idoneo. Nella versione semplificata, solo federale: TEY = rendimento esente ÷ (1 − aliquota marginale federale applicabile). È una soglia di confronto basata su ipotesi, non una previsione né un rendimento corretto per il rischio.
A quale domanda risponde il TEY
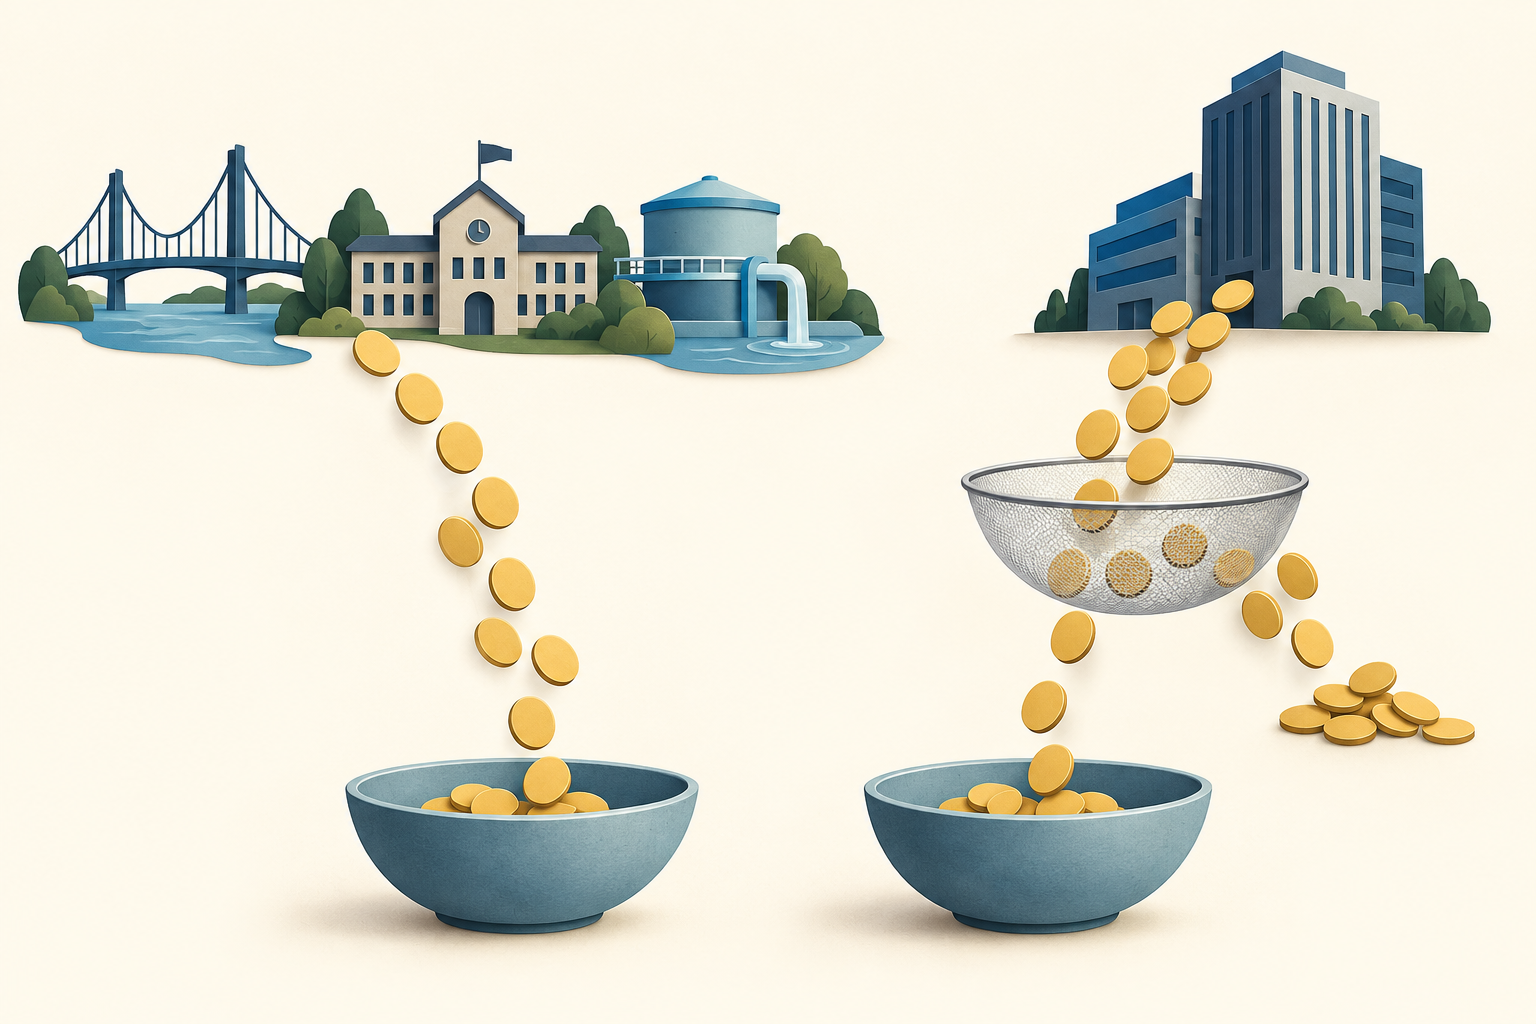
I municipal bond sono emessi da stati, città, contee o enti che finanziano attività per loro conto. Gli interessi di un’emissione che soddisfa i requisiti fiscali sono in genere esclusi dal reddito imponibile federale USA; quelli di un’obbligazione tassabile sono normalmente imponibili. Perciò un rendimento nominale municipale più basso può lasciare interessi netti simili. Il TEY converte il rendimento esente in quello imponibile necessario secondo ipotesi dichiarate.
La formula risponde solo a quale rendimento tassabile pareggia gli interessi dopo l’imposta ipotizzata. Non ordina le obbligazioni per rendimento totale atteso, merito creditizio, stabilità del prezzo, liquidità o adeguatezza. Un TEY del 4% non significa che il municipal bond paghi il 4% o sia sicuro quanto un Treasury USA: coupon, prezzo, opzioni di rimborso e fonte di rimborso restano specifici del titolo.
Verifica prima il trattamento fiscale federale
La parola «municipale» descrive l’emittente o la struttura di finanziamento, ma non determina il trattamento fiscale di ogni pagamento. La Publication 550 dell’IRS indica che gli interessi delle obbligazioni statali e locali sono in genere esenti, ma descrive anche obbligazioni imponibili ed eccezioni. La guida MSRB sullo status fiscale distingue emissioni esenti a livello federale, imponibili e rilevanti per l’AMT. Controlla il documento ufficiale e la comunicazione fiscale del titolo specifico.
Alcuni interessi esenti dalla normale imposta federale possono comunque incidere sull’imposta minima alternativa (AMT) di certi contribuenti. Un’obbligazione municipale tassabile può essere imponibile a livello federale ma avere un diverso trattamento statale. Le imposte statali e locali dipendono da residenza, luogo di emissione e legge applicabile. Le general obligation e le revenue bond hanno fonti di rimborso diverse; il trattamento fiscale non prova la capacità di pagamento dell’emittente.
Calcola il TEY ipotizzando solo l’imposta federale
Per un confronto semplificato in un conto imponibile, indica con m il rendimento municipale esente e con t l’aliquota marginale federale applicabile a interessi tassabili comparabili. Un rendimento imponibile y lascia circa y × (1 − t) dopo tale imposta. Ponendolo uguale a m si ottiene TEY = m ÷ (1 − t). Si usa l’aliquota marginale pertinente, non quella media.
Con rendimento municipale ipotetico del 3,00% e aliquota marginale del 24%, ignorando imposte statali e AMT: TEY = 3,00% ÷ 0,76 = 3,947%, circa 3,95%. Questo è il rendimento imponibile di pareggio sotto quelle ipotesi. Un YTW imponibile comparabile del 4,10% lascerebbe circa il 3,116% dopo l’imposta federale; al 3,80% lascerebbe circa il 2,888%. Non sono inclusi variazioni di prezzo, costi, imposte statali, AMT o differenze di rischio.
L’esempio MSRB usa un rendimento esente del 3,00% e un’aliquota del 37% per ottenere il 4,76%: è un’ipotesi didattica, non un suggerimento. Con il 22% il risultato è circa 3,85%; con il 32% circa 4,41%. Sono prove di sensibilità, non aliquote correnti o imposte personali. Se gli interessi attraversano più scaglioni, la formula a un’unica aliquota è un’approssimazione.
Confronta lo stesso tipo di rendimento
Il coupon è il tasso contrattuale sul valore nominale, non il rendimento corrente di mercato. Il rendimento a scadenza (YTM) riflette prezzo e flussi programmati, ma presuppone determinate condizioni di pagamento e reinvestimento. Per un titolo richiamabile considera anche il rendimento alla call (YTC), basato su data e prezzo di rimborso. FINRA spiega che il rendimento peggiore (YTW) confronta YTM e YTC applicabili, ma resta una stima, non il rendimento totale realizzato.
Usa la stessa misura per municipal e obbligazione tassabile. Un titolo da 1.000 dollari nominali con coupon del 4% paga 40 dollari l’anno; comprato a 1.050 dollari, il rendimento corrente semplice è 40 ÷ 1.050 ≈ 3,81%. Non considera rimborso del capitale o data della call, quindi non è YTM né YTW. Anche uniformando data di regolamento, prezzo e ipotesi di call, il TEY non corregge differenze di credito, liquidità, duration o rischio opzionale.
Imposte statali e conto cambiano l’aliquota pertinente
L’esempio esclude intenzionalmente le imposte statali e locali. Alcuni stati esentano interessi di titoli emessi nello stato di residenza; altri tassano in parte o del tutto quelli emessi altrove. Non sommare automaticamente aliquota federale e statale: confronta le norme, le deduzioni e la situazione dell’investitore applicabili a ciascun titolo. Un fondo municipale nazionale può detenere titoli di più stati: controlla la ripartizione annuale.
Conta anche il conto. In un conto imponibile gli interessi idonei possono evitare l’imposta federale corrente. In un conto fiscalmente differito, come un 401(k) tradizionale, in genere anche gli interessi tassabili non sono tassati subito nell’anno di incasso; il TEY semplice non rappresenta la tassazione dei futuri prelievi. Valuta il trattamento dell’intero conto.
AMT, dichiarazione e fondi municipali
Una parte degli interessi di determinati private activity bond può essere un elemento di rettifica AMT. Le istruzioni IRS 2025 per il Form 6251 descrivono interessi e eccezioni. L’emittente o il fondo può riportare un importo nella casella 9 del 1099-INT o 13 del 1099-DIV. Non significa che ogni investitore debba l’AMT: il calcolo riguarda il contribuente e considera esenzioni e altre rettifiche.
Gli interessi esenti possono comunque dover essere dichiarati, normalmente alla riga 2a del Form 1040. La casella 9 del 1099-INT è compresa nella casella 8 e la 13 del 1099-DIV nella 12: evita di contarle due volte. Separa interessi e risultato della vendita. Il market discount di un municipal bond esente non diventa automaticamente interesse esente; l’OID originario di alcune emissioni idonee può invece essere trattato come interesse esente. Comprare a 95 e vendere a 98 dollari non basta, da solo, a classificare fiscalmente i 3 dollari di differenza.
Nei fondi municipali, le distribuzioni di interessi esenti dipendono dalle posizioni e dalla rendicontazione annuale. La guida Investor.gov ai fondi obbligazionari avverte che non tutti i proventi del fondo sono necessariamente esenti da imposte federali o statali. Controlla l’integrazione fiscale e il dettaglio delle distribuzioni dell’anno.
Il vantaggio fiscale non elimina i rischi
I prezzi dei municipal bond possono scendere se salgono i rendimenti di mercato. Una call anticipata modifica i flussi e le opportunità di reinvestimento. Il rischio di credito dipende dall’emittente e dalla fonte di rimborso: un’obbligazione generale e una finanziata dai pedaggi non si basano sullo stesso meccanismo. Un rating elevato non garantisce il pagamento. Alcune emissioni scambiano poco e il prezzo indicato potrebbe non essere eseguibile. Investor.gov descrive rischi di call, credito, tasso, inflazione e liquidità.
Un titolo da 100 dollari nominali acquistato a 105 e venduto a 97 prima della scadenza ha perso 8 dollari di prezzo, prima di contare coupon e costi. Il TEY non impedisce né compensa automaticamente questa perdita. Plusvalenze di vendita, market discount e distribuzioni dei fondi possono avere regole fiscali diverse.
Una sequenza pratica per il confronto
Definisci prima il conto e l’anno fiscale, poi identifica il titolo esatto anziché fidarti dell’etichetta «muni». Nel documento ufficiale controlla status fiscale federale, informativa AMT, trattamento statale e locale, calendario di call e fonte di rimborso. Per un fondo usa i documenti fiscali e le posizioni dell’anno interessato.
Scegli poi la stessa misura di rendimento per entrambe le alternative; per i titoli richiamabili lo YTW può essere più utile del coupon. Allinea data di regolamento e base prezzo. Applica la formula federale solo se le ipotesi sono valide e aggiungi gli effetti statali solo dopo aver verificato il trattamento effettivo. Se AMT o tipo di conto cambiano il confronto, la formula semplice non basta.
Infine confronta ciò che il TEY non comprende: credito, duration, call, liquidità, spread denaro-lettera, costi e ipotesi di reinvestimento. Consulta anche la guida Investor.gov ai municipal bond, l’articolo sui rendimenti dei corporate bond e dei Treasury e la guida a rendimento SEC e distribuzioni degli ETF. Il TEY è un filtro di confronto, non un giudizio fiscale individuale né una raccomandazione.
Domande frequenti
Q1Tutti gli interessi dei municipal bond sono esenti dall’imposta federale?
No. Gli interessi di emissioni idonee sono in genere esenti, ma esistono obbligazioni tassabili e interessi di private activity bond che possono incidere sull’AMT. Controlla l’emissione e le regole dell’anno.
Q2Un TEY del 3,95% significa che il municipal bond paga il 3,95%?
No. È la soglia di confronto per un titolo tassabile, calcolata dal rendimento municipale e da un’aliquota ipotizzata. I pagamenti effettivi dipendono da coupon, flussi, prezzo, call e imposte.
Q3La vendita di un municipal bond con interessi esenti può generare imposte?
È possibile. L’esenzione degli interessi idonei non esenta automaticamente plusvalenze o market discount. Contano prezzi di acquisto e vendita, durata del possesso e norme applicabili.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Un municipal bond idoneo ha rendimento ipotetico del 3,00%. Con aliquota marginale federale ipotizzata al 24% e senza imposte statali o AMT, qual è il TEY semplice?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
Leggi la guida completaGammaAn estimate of how much delta may change for a small move in the underlying, all else equal; it often becomes more concentrated near expiration and near the money.
Leggi la guida completa