

Assicurazione delle obbligazioni municipali: copertura, assicuratore e rischio di prezzo
Scopri quali pagamenti programmati può coprire l’assicurazione delle obbligazioni municipali statunitensi, come differiscono le polizze di nuova emissione e quelle secondarie e perché credito dell’emittente, dell’assicuratore e prezzo di vendita vanno valutati separatamente.
In questa guidaL’assicurazione è una fonte di pagamento secondaria
Breve sintesi
L’assicurazione di un’obbligazione municipale è una tutela contrattuale aggiuntiva per pagamenti programmati specifici. Può coprire capitale o interessi previsti se l’obbligato principale non paga, ma non garantisce la solvibilità dell’assicuratore, il prezzo di rivendita o rischi esclusi dalla polizza.
L’assicurazione è una fonte di pagamento secondaria
Per un’obbligazione municipale statunitense, l’assicurazione è un contratto con un assicuratore terzo che può aggiungere una fonte secondaria per capitale e interessi coperti. L’emittente o il mutuatario in una struttura conduit resta responsabile del debito originario; l’assicuratore assume un impegno separato, limitato dalla polizza. Il MSRB descrive l’assicurazione obbligazionaria come una forma di supporto del credito che affianca la promessa primaria di rimborso. Consulta la panoramica del MSRB sulle fonti di rimborso.
La copertura non rende il comune un garante generale e non blocca il prezzo dell’obbligazione. Chi deve pagare legalmente, quali flussi sono inclusi e come si presenta una richiesta dipendono dai documenti dell’emissione e dalla polizza specifica.
La guida MSRB sulle fonti di rimborso considera il supporto creditizio una fonte secondaria. Anche l'avviso congiunto MSRB–FINRA per gli investitori del 2009 tratta la solidità dell’assicuratore e il rischio obbligazionario.
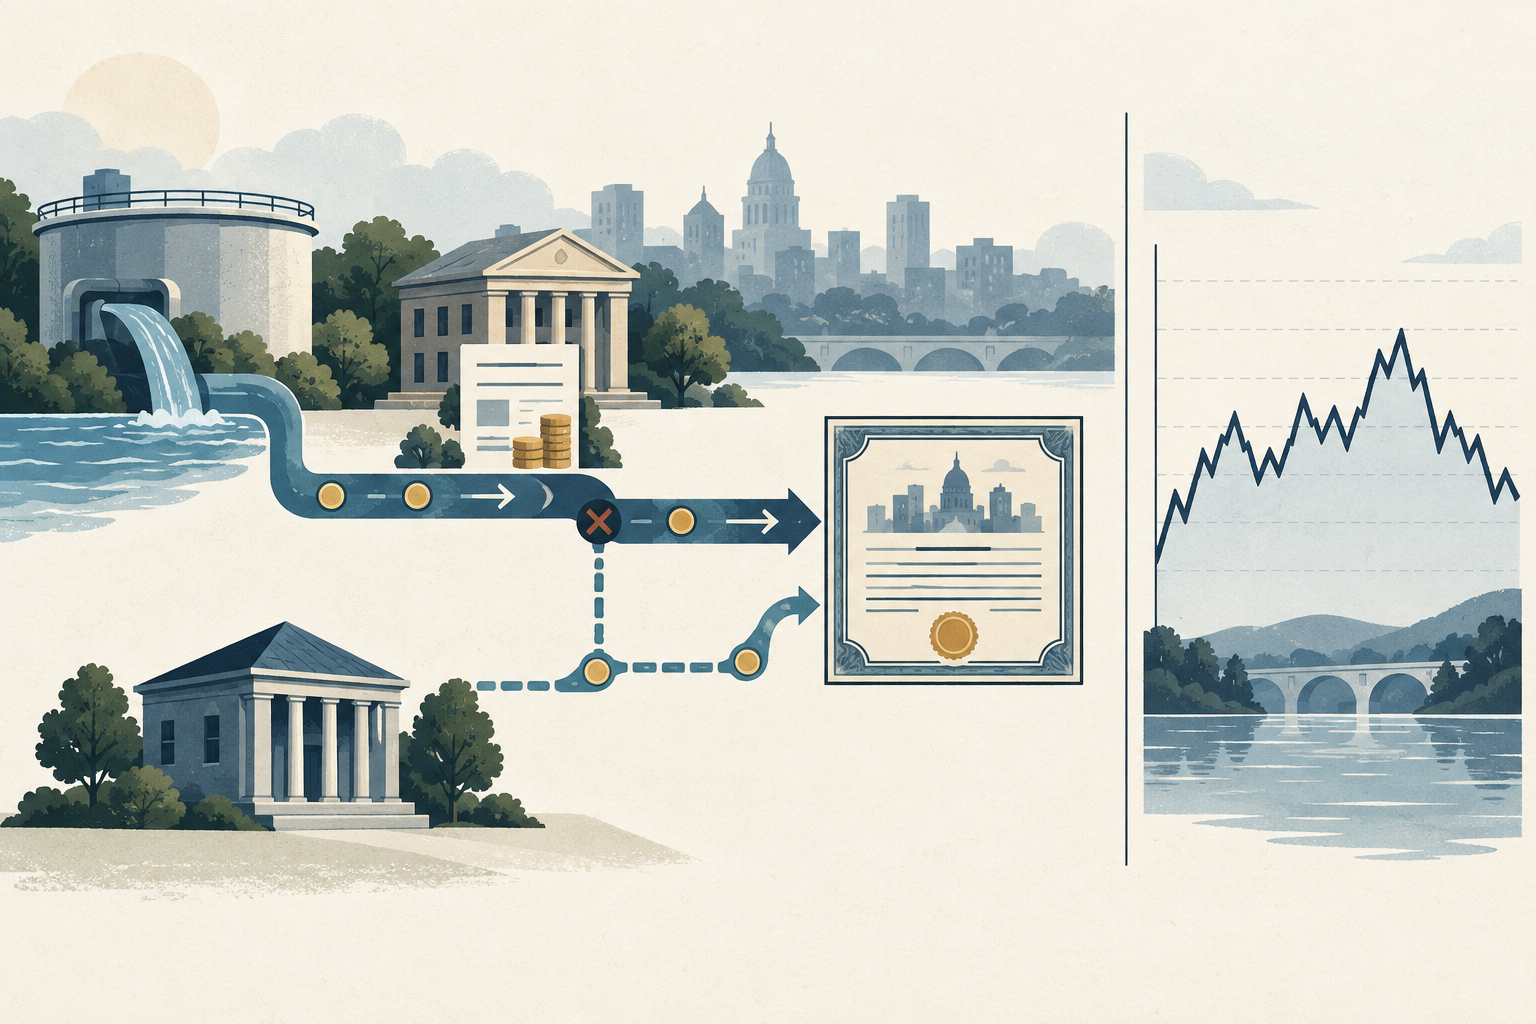
Segui il flusso quando manca un pagamento programmato
Supponiamo un valore nominale di 10 milioni di dollari, un tasso cedolare annuo del 4% e pagamenti semestrali. Un interesse programmato sarebbe 10.000.000 × 0,04 ÷ 2 = 200.000 dollari. Se l’emittente salta la data di pagamento e la polizza copre quell’interesse, l’assicuratore può versare l’importo coperto secondo le regole contrattuali su notifica, documentazione e tempi. Il calcolo illustra un pagamento ipotetico; non stima la durata di una richiesta reale.
Il pagamento dell’assicuratore non estingue il debito dell’emittente né significa che l’assicuratore acquisti automaticamente il titolo. La polizza può indicare chi comunica l’inadempimento, quali prove servono, chi riceve il denaro e quali diritti vengono trasferiti dopo il pagamento. Perciò non basta leggere “coperto” come sinonimo di liquidità immediata: occorre seguire la procedura prevista.
La copertura all’emissione e quella secondaria iniziano in momenti diversi
L’assicurazione di nuova emissione viene in genere predisposta al momento della prima vendita e il premio entra nei costi di finanziamento dell’emittente. L’assicurazione secondaria viene acquistata dopo l’emissione per un titolo idoneo e spesso riguarda il periodo residuo. Un documento di un fondo depositato presso la SEC distingue le due forme e mostra un esempio di copertura secondaria. È un esempio riferito a una specifica informativa, non un modello di polizza valido per tutti.
Controlla quali CUSIP e scadenze sono assicurati, quando inizia la copertura, chi paga il premio e se la protezione segue il titolo in caso di rivendita. Non dare per scontato che tutte le scadenze di una serie abbiano la stessa copertura. Per una polizza secondaria, confronta il premio con il periodo residuo e i pagamenti previsti.
Leggi la polizza, non solo l’etichetta
La dicitura “insured” in una schermata di negoziazione non spiega cosa copra la polizza. Nel documento ufficiale dell’offerta, verifica titoli e scadenze inclusi, capitale e interessi programmati, date di pagamento, avvisi, documenti richiesti e procedura di richiesta. Controlla anche come vengono trattati rimborsi, sinking fund, accelerazione del capitale, opzioni di tender e problemi dell’agente pagatore.
Un documento di offerta assicurato da BAM su EMMA mostra una polizza che copre specifici pagamenti programmati secondo i suoi termini e chiarisce che non garantisce prezzo di mercato o liquidità. È un esempio relativo a una singola emissione. Un’altra polizza può prevedere pagamenti, esclusioni e procedure differenti.
Distingui il credito dell’assicuratore da quello dell’emittente
Un’obbligazione assicurata può avere un rating che riflette la solidità dell’assicuratore e un rating sottostante che valuta l’emittente o l’obbligato senza l’assicurazione. Non tutte le emissioni hanno entrambi. Guardare soltanto il rating assicurato può far sembrare più solido l’emittente, quando la valutazione dipende soprattutto dalla capacità dell’assicuratore. Il MSRB spiega che per alcuni titoli assicurati i rating dell’assicuratore e quelli sottostanti dell’emittente o dell’obbligato possono essere distinti.
Per ogni rating, annota chi viene valutato, la data e l’ambito. Esamina la solidità finanziaria attuale dell’assicuratore e la capacità dell’emittente di pagare senza la polizza. Un rating assegnato alla data di emissione non è una verifica attuale. La situazione dell’assicuratore può cambiare durante la vita del titolo e modificare la percezione del credito anche se i conti dell’emittente restano invariati.
Prezzo e liquidità restano rischi distinti
La copertura dei pagamenti programmati non fissa il prezzo di vendita prima della scadenza. Tassi di interesse, frequenza degli scambi, credito dell’emittente e dell’assicuratore, clausole di rimborso e domanda possono incidere sul prezzo. Un’obbligazione municipale scambiata poco potrebbe non trovare un acquirente al prezzo desiderato quando serve vendere. La guida del MSRB sul mercato secondario indica tassi, qualità creditizia e condizioni di mercato tra i fattori che influenzano il prezzo di realizzo.
L’assicurazione non è un diritto di vendita alla pari, una promessa di acquirente immediato o una protezione contro qualsiasi perdita. Un declassamento dell’assicuratore può incidere sul prezzo anche se alcuni pagamenti restano coperti; se la sua capacità di pagare si indebolisce, può ridursi anche il valore del supporto creditizio. Valuta separatamente il rischio di incassare i pagamenti e quello di rivendere al prezzo o nel momento desiderato.
La guida MSRB sul mercato secondario spiega che quotazioni e prezzi delle transazioni dipendono dalle condizioni di mercato. Un prospetto di fondo depositato presso la SEC nel 2024 è solo un esempio informativo, non una polizza universale.
Controlla l’emissione esatta su EMMA
Parti dal CUSIP e dalla scadenza esatti e cerca su EMMA il documento ufficiale dell’offerta, la polizza, le informative periodiche e gli avvisi su eventi rilevanti. Verifica la ragione sociale dell’assicuratore, le parti contrattuali, le scadenze e i pagamenti coperti, i termini di notifica e le esclusioni. Il nome di un gruppo societario non coincide necessariamente con l’entità che deve pagare un sinistro.
Poi confronta rating assicurato e sottostante, relative date e informazioni recenti su emittente e assicuratore. La capacità di pagamento di entrambi può cambiare dopo l’emissione. Se una serie contiene più CUSIP, controllali uno per uno prima di presumere che la copertura sia identica.
Come esempio documentale, questo documento ufficiale EMMA per un’emissione assicurata da BAM riguarda quella specifica emissione; le sue clausole non vanno generalizzate ad altre obbligazioni.
Confronta il costo dell’emittente con il rischio dell’investitore
Per l’emittente, la domanda è se il possibile risparmio sui costi di finanziamento superi il premio e le altre spese. Supponiamo, solo a fini illustrativi, un’emissione da 10 milioni di dollari, un premio di 75.000 dollari e una riduzione ipotetica del tasso cedolare di 0,15 punti percentuali. Se il capitale restasse invariato, il risparmio lordo annuo sarebbe 10.000.000 × 0,0015 = 15.000 dollari; il semplice periodo di recupero sarebbe 75.000 ÷ 15.000 = cinque anni.
Il calcolo non considera attualizzazione, ammortamento, rimborso anticipato, rifinanziamento, commissioni o momento del premio. È un esempio ipotetico dei costi dell’emittente, non del rendimento dell’investitore e non prova che l’assicurazione convenga. L’acquirente dovrebbe confrontare prezzo, rendimento nello scenario peggiore di rimborso, opzioni di call, tasse, liquidità e credito di emittente e assicuratore. Approfondisci con le guide su obbligazioni GO e revenue, rendimento equivalente delle obbligazioni municipali e YTC e YTW.
Domande frequenti
Q1L’assicurazione municipale garantisce il prezzo di mercato?
No. Può coprire specifici pagamenti programmati secondo la polizza, ma tassi, credito, call e condizioni di scambio influenzano prezzo e liquidità.
Q2Un rating assicurato elevato significa che l’emittente è solido?
Non necessariamente. Il rating può riflettere la forza dell’assicuratore. Controlla anche rating sottostante e finanze dell’emittente o dell’obbligato.
Q3Tutti i titoli municipali assicurati hanno la stessa copertura?
No. Titoli, scadenze, pagamenti, avvisi, richieste ed esclusioni sono definiti da ogni polizza e dai documenti dell’emissione.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa conviene controllare per primo in un’obbligazione municipale assicurata?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Leggi la guida completaCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completa