

MBS TBA e pool specifici: che cosa si conosce prima della consegna?
Scopri cosa resta da definire in un'operazione MBS TBA, come funziona la regola delle 48 ore e perché un pool specifico può avere un premio
In questa guidaChe cosa significa TBA in un'operazione MBS?
Breve sintesi
Un titolo garantito da mutui (MBS) è sostenuto da un pool ipotecario definito. In un'operazione TBA, acquirente e venditore concordano un acquisto o una vendita a termine di MBS di agenzia idonei, mentre il venditore comunica in seguito il pool o il CUSIP da consegnare. Restano comunque definiti la categoria del titolo, la durata, la cedola, il valore nominale, il prezzo e la data di regolamento. In un'operazione su pool specifico, invece, il pool è identificato al momento della negoziazione. I due mercati sono collegati dalle regole di consegna, ma i pool idonei possono avere comportamenti di rimborso anticipato e valori diversi.
Che cosa significa TBA in un'operazione MBS?
TBA significa “to be announced”, cioè “da annunciare”. Nel mercato statunitense dei mutui di agenzia indica un'operazione a termine su una categoria definita di titoli garantiti da mutui (MBS), per la quale il pool ipotecario esatto e il CUSIP vengono comunicati in seguito. Non significa che l'acquirente accetti un prezzo non specificato o qualunque titolo scelto dal venditore. Le parti fissano prima i termini dell'operazione; le informazioni sul pool arrivano poi secondo le regole di notifica del mercato.
Il contratto e il titolo sono cose diverse. Un MBS è garantito da mutui già riuniti in un titolo. Un TBA è l'accordo per scambiare titoli di un tipo specificato a una futura data di regolamento. SIFMA definisce il contratto a consegna differita come un acquisto o una vendita futura di MBS per cui alcune informazioni sul pool non sono ancora state comunicate all'acquirente. L'associazione descrive il mercato come uno strumento per negoziare a termine MBS emessi da Fannie Mae, Freddie Mac e Ginnie Mae. Il prodotto TBA e gli standard di consegna dipendono dall'agenzia, dalla durata, dalla cedola e dalle regole di mercato applicabili. Questa guida tratta gli MBS pass-through di agenzia su abitazioni unifamiliari negli Stati Uniti e il mercato Uniform Mortgage-Backed Securities (UMBS); i titoli privati e le tranche di collateralized mortgage obligation (CMO) hanno strutture diverse. Consulta i termini comuni del mercato MBS e la governance del mercato TBA e il manuale Uniform Practices di SIFMA.
“Da annunciare” descrive quindi il momento della comunicazione nella transazione, non una promessa che i mutui sottostanti verranno creati da zero dopo l'operazione. Il venditore potrebbe già avere titoli idonei, star componendo un pool consegnabile o prevedere di creare titoli a partire da prestiti ipotecari. Ciò che resta da definire è l'identità del pool entro l'insieme di consegna consentito dal contratto.
Che cosa si concorda al momento dell'operazione e che cosa resta da definire?
Al momento della negoziazione, acquirente e venditore stabiliscono categoria di prodotto o agenzia, durata del mutuo, cedola, valore nominale, prezzo in dollari e data di regolamento. Il numero del pool e il CUSIP specifico vengono in genere comunicati più tardi. Per gli UMBS idonei a un TBA, Fannie Mae spiega che durata, cedola, valore nominale, prezzo e data di regolamento sono fissati nella transazione, mentre numero del pool e CUSIP restano riservati fino al giorno di notifica delle 48 ore. La conferma completa e le convenzioni applicabili determinano i termini precisi.
| Noto quando si concorda il TBA | In genere identificato in seguito |
|---|---|
| Agenzia o categoria di prodotto idonea | Numero specifico del pool o del gruppo |
| Durata del mutuo e cedola | CUSIP di ciascun pool consegnabile |
| Valore nominale e prezzo concordato | Composizione delle garanzie del pool |
| Data di regolamento contrattuale | Ripartizione del nominale consegnato tra i pool |
Esempio semplificato di prezzo: l'acquirente accetta di ricevere un nominale di 1.000.000 $ a 99,50 per ogni 100 $ di nominale. Il calcolo 1.000.000 $ × 0,995 dà 995.000 $ prima degli aggiustamenti di regolamento e dei costi di transazione. È solo un esempio della convenzione di prezzo concordata: non identifica il pool, non prevede i flussi di cassa futuri e non costituisce una quotazione corrente.
Un CUSIP non ancora comunicato non è un assegno in bianco. Il contratto TBA è vincolato a una descrizione standard del prodotto e a condizioni di consegna. Due operazioni che differiscono per agenzia, durata, cedola, ammontare, prezzo o data di regolamento non diventano equivalenti solo perché entrambe sono chiamate “TBA”. Verifica la descrizione completa e non affidarti a formule abbreviate del desk come “30 anni” o “cedola corrente”.
In che modo le regole di consegna rendono possibile un TBA?
Il mercato può negoziare una categoria ampia di pool prima di scegliere il CUSIP finale perché al contratto possono essere assegnati solo titoli che rispettano standard di consegna definiti. Lo Uniform Practices Manual di SIFMA stabilisce indicazioni su notifica, regolamento e “good delivery”, cioè consegna conforme. Le regole trattano il prodotto da consegnare, le informazioni sul pool, il valore nominale, le tempistiche e la procedura di regolamento. Le controparti possono negoziare condizioni specifiche per una singola operazione, quindi un riassunto della prassi standard non sostituisce la conferma effettiva.
Queste regole sostengono un'ipotesi pratica di omogeneità: entro i criteri di consegna del contratto, i pool idonei sono abbastanza comparabili da poter essere negoziati a un prezzo standard. Per esempio, gli UMBS di Fannie Mae e Freddie Mac sono stati standardizzati in modo che gli UMBS idonei di entrambe le imprese possano essere consegnati nel mercato TBA unificato alle condizioni applicabili. La standardizzazione favorisce la liquidità su un ampio insieme di mutui sottostanti.
Comparabili ai fini della consegna non significa identici come investimento. Due pool con la stessa durata dichiarata e la stessa cedola possono differire per saldo dei mutuatari, area geografica, occupazione dell'immobile, anzianità del prestito e altri dettagli delle garanzie. Queste caratteristiche possono influire sui rimborsi anticipati e sui flussi di cassa previsti. La consegna conforme stabilisce se i titoli rispettano le regole dell'operazione; non certifica che rischio di credito, di mercato, di liquidità o di rimborso anticipato siano uguali. Consulta le linee guida aggiornate di SIFMA sulla consegna conforme, capitolo 8 e la spiegazione di Freddie Mac sui mutui idonei per TBA e con caratteristiche speciali.
“Idoneo per TBA” e “operazione TBA” indicano cose diverse. L'idoneità TBA descrive un titolo che può rispettare i criteri di consegna di un contratto TBA pertinente. Un'operazione TBA è l'accordo tra le controparti. Un pool specifico può essere idoneo alla consegna in un TBA corrispondente, mentre un altro pool identificato può non rientrare nell'insieme ammesso. Verifica titolo e contratto: non dare per scontato che ogni MBS di agenzia possa essere consegnato in ogni TBA.
Che cosa succede nel giorno delle 48 ore?
Il “giorno delle 48 ore” è il momento previsto prima del regolamento in cui il venditore comunica all'acquirente i dati del pool o del gruppo necessari per identificare i titoli. La regola delle 48 ore di SIFMA fa riferimento al giorno lavorativo che precede la data di regolamento concordata e alla relativa scadenza. Non è un'istruzione generale per contare a ritroso esattamente 48 ore di orologio da un qualunque momento. Dettagli e scadenza della notifica dipendono dalla prassi di mercato, dal canale di comunicazione, dalle controparti e da eventuali avvisi correnti di proroga o interruzione.
Dopo la notifica, l'acquirente può confrontare i dati del pool consegnato con la descrizione dell'operazione e i requisiti di consegna. Il venditore deve comunque effettuare una consegna in regola alla data di regolamento e l'acquirente deve finanziare la transazione secondo i termini concordati. Una notifica tardiva o incompleta può incidere sulla puntualità della consegna; rimedi e tempistiche precise dipendono dalle prassi e dall'accordo applicabili. Consulta il capitolo SIFMA sulla notifica dei pool insieme al manuale aggiornato e alla conferma dell'operazione.
Le date di notifica e regolamento MBS sono pubblicate in un calendario specifico per classe. Le diverse classi di prodotto non condividono necessariamente la stessa data di regolamento mensile; anche fine settimana e festività incidono sul programma. Per individuare il “giorno delle 48 ore”, il trader deve prima verificare classe contrattuale e data di regolamento, quindi consultare la relativa data e scadenza di notifica. SIFMA gestisce il calendario aggiornato delle notifiche e dei regolamenti MBS; non riutilizzare una data di un anno precedente o di un'altra classe.
La sequenza si capisce meglio come tre eventi distinti: concordare i termini TBA, ricevere i dati del pool entro la scadenza applicabile, poi scambiare titoli e fondi al regolamento. Il passaggio intermedio identifica ciò che soddisferà l'obbligo di consegna; non rinegozia il prezzo originario ogni volta che il mercato si muove.
In che cosa differisce un'operazione su pool specifico?
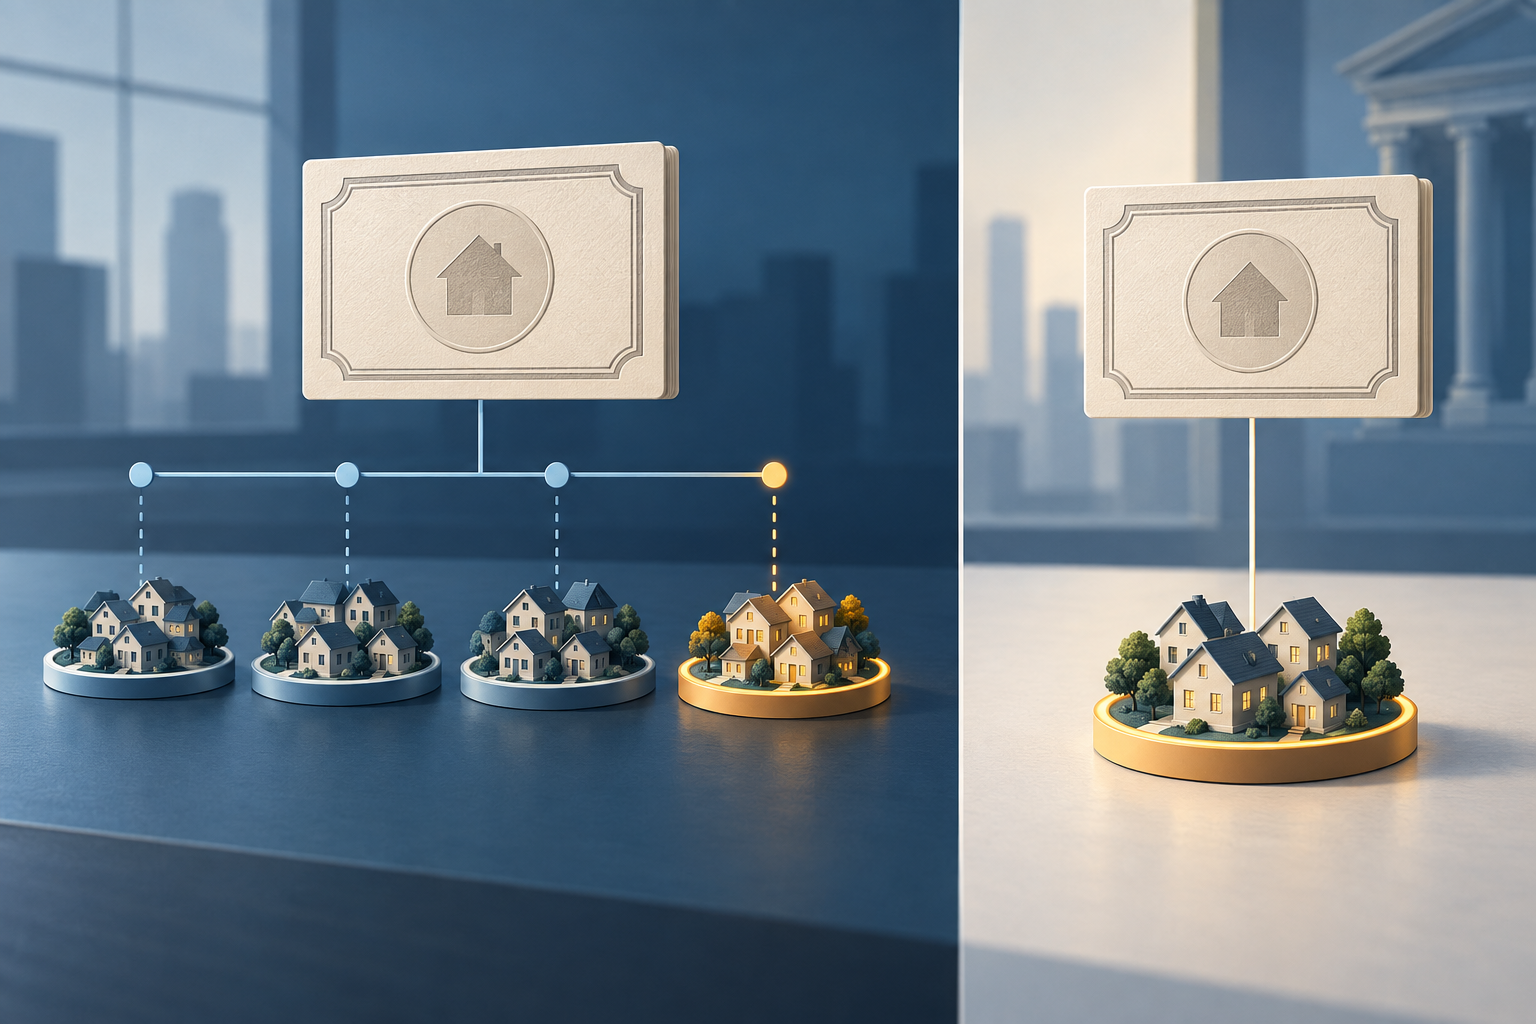
In un'operazione su pool specifico, numero del pool e CUSIP sono noti quando le parti concordano la transazione. L'acquirente può valutare le garanzie identificate prima di impegnarsi sul prezzo. In un TBA accetta invece una categoria di titoli che deve rispettare le regole di consegna del contratto; il pool concreto viene nominato più tardi. La panoramica di Fannie Mae sulla negoziazione MBS illustra la differenza e spiega che i pool specifici con valore aggiuntivo delle garanzie possono essere negoziati a un prezzo diverso da un TBA comparabile.
“Pool specifico” non significa automaticamente “non idoneo per TBA”. Un pool con CUSIP identificato può comunque rispettare i criteri di consegna di un TBA corrispondente. In quel caso il venditore può consegnarlo contro un TBA aperto, oppure le parti possono concordare fin dall'inizio una transazione sul titolo specifico. Alcuni titoli con caratteristiche insolite delle garanzie potrebbero non essere idonei alla consegna TBA. La relazione precisa dipende dal prodotto e dalle regole contrattuali.
La scelta cambia ciò che l'acquirente conosce al momento dell'esecuzione. Un TBA offre esposizione a una categoria standard di consegna senza selezionare un pool. Un'operazione specifica dà certezza sull'identità del pool, ma può comportare una differenza di prezzo, minore liquidità o la necessità di valutare dati a livello di pool. Le etichette non stabiliscono se un'operazione sia adatta: descrivono come viene identificato e prezzato il titolo da consegnare.
Perché un pool specifico può essere negoziato con un premio?
Alcuni investitori attribuiscono valore alle caratteristiche delle garanzie di un pool perché si aspettano che incidano sui rimborsi anticipati o sulla stabilità dei flussi di cassa. Un pool formato da particolari gruppi di mutuatari o immobili può valere più per un acquirente rispetto alla categoria ampia di consegna TBA. In tal caso i dealer possono quotare un “pay-up”, cioè un sovrapprezzo rispetto al prezzo in dollari di un TBA comparabile. Fannie Mae cita come esempi mutui su immobili da investimento, saldi più piccoli e concentrazione geografica. Non sono una graduatoria universale e i valori di mercato possono cambiare.
Esempio puramente ipotetico con nominale di 1.000.000 $. Se un TBA comparabile quota 99,50 e il pool specifico ha un pay-up di 0,25 punti, il prezzo illustrativo è 99,75. Un quarto di punto percentuale del nominale equivale a 2.500 $ prima di aggiustamenti di regolamento e costi. L'esempio illustra solo il calcolo: non è una quotazione, una previsione della performance del pool o una prova che il titolo specifico avrà risultati migliori.
Il pay-up non è una cedola separata né un rendimento aggiuntivo garantito. È un prezzo d'acquisto più alto per un pool le cui caratteristiche il mercato valuta in quel momento. Se i rimborsi anticipati differiscono dalle attese, i tassi ipotecari cambiano o il pool diventa più difficile da vendere, il valore realizzato può discostarsi dalla tesi iniziale dell'acquirente. Per la sensibilità ai tassi, consulta perché il prezzo dei fondi obbligazionari può scendere quando i tassi salgono e la guida a duration e convessità delle obbligazioni.
Perché i finanziatori usano i TBA per coprire la pipeline di mutui?
Un finanziatore può impegnarsi a vendere MBS di agenzia a termine mentre continua a erogare e chiudere mutui. Il prezzo TBA lo aiuta a gestire le variazioni dei prezzi sul mercato secondario prima che il pool finale di prestiti sia assemblato. Fannie Mae descrive l'uso di titoli TBA da parte dei finanziatori per coprire le pipeline ipotecarie; dealer e investitori li usano anche per altre finalità di finanziamento e gestione di portafoglio. Il contratto standard consente di negoziare su un mercato più ampio senza dover conoscere subito il CUSIP di ogni pool.
La copertura resta imperfetta perché i prestiti futuri e il pool da consegnare non sono certi. Alcuni mutuatari potrebbero non arrivare alla chiusura, i prestiti potrebbero non rispettare i requisiti di aggregazione previsti e le caratteristiche del pool finale potrebbero differire dalla categoria TBA. Anche il prezzo del TBA e quello di un pool specifico possono muoversi in modo diverso. Restano quindi rischi di cancellazione della pipeline, base, rimborso anticipato e consegna, anche in presenza di una posizione TBA compensativa.
Un contratto TBA, da solo, non blocca il tasso ipotecario del mutuatario. Offerta di mutuo, blocco del tasso, prezzo del finanziatore, idoneità del prestito, commissioni e politica di copertura sono componenti separate. Il mercato MBS influenza l'economia dei mutui, ma una variazione di una quotazione TBA non si traduce automaticamente nella stessa variazione di ogni offerta retail.
La stessa distinzione conta per gli investitori che valutano una copertura. Una posizione TBA può compensare parte dell'esposizione generale ai prezzi degli MBS di agenzia, ma non necessariamente il profilo di rimborso anticipato o la liquidità di un pool specifico. Un rapporto di copertura basato solo sul nominale può ignorare differenze di duration, cedola, tempi di regolamento e garanzie. Il contratto può ridurre un'esposizione lasciandone altre intatte.
Che cosa controllare prima di confrontare o regolare un'operazione MBS?
Parti dalla conferma dell'operazione. Verifica agenzia o categoria di prodotto, durata del mutuo, cedola, valore nominale, prezzo in dollari concordato, data di regolamento e se il contratto è un TBA o riguarda un pool specifico. Se il pool è già assegnato, controlla pool o CUSIP, convenzioni sul nominale iniziale e corrente, e conformità ai requisiti di consegna. Etichette di prodotto e abbreviazioni del desk non bastano per risolvere una discrepanza.
Poi distingui il prezzo dell'operazione dal valore dei flussi ipotecari che si realizzeranno. Verifica il fattore corrente del pool e le informazioni sulle garanzie disponibili. Confronta il pay-up del pool specifico con il prezzo TBA di stessa durata e cedola e chiedi quale caratteristica del pool giustifichi la differenza. Un premio può riflettere aspettative sui rimborsi anticipati o scarsità, ma non dimostra un vantaggio di rendimento realizzato.
Infine controlla le date di notifica e regolamento specifiche della classe, la scadenza per la notifica del pool, il finanziamento e gli eventuali avvisi operativi correnti. Non presumere che tutti i prodotti ipotecari seguano la stessa data mensile o che la regola nominale delle 48 ore implichi la stessa scadenza in ogni operazione. Per gli aspetti operativi, fai riferimento allo Uniform Practices Manual SIFMA aggiornato e alla conferma delle parti.
La distinzione utile è semplice: un TBA fissa categoria, prezzo e condizioni di regolamento prima di nominare il pool esatto; un'operazione su pool specifico identifica il titolo all'esecuzione. Le regole di consegna collegano i due mercati, mentre differenze nelle garanzie, rimborsi anticipati, liquidità e meccanismi di regolamento restano rilevanti. Questa guida spiega le convenzioni statunitensi degli MBS di agenzia, non i termini di ogni contratto né costituisce una raccomandazione a negoziare.
Domande frequenti
Q1Conosco il CUSIP quando entro in un TBA?
Di solito no. Le parti concordano prodotto e termini di regolamento definiti; il venditore fornisce le informazioni sul pool entro la scadenza applicabile. Un'operazione su pool specifico indica il CUSIP al momento dell'accordo.
Q2Ogni pool specifico non è idoneo alla consegna TBA?
No. Alcuni pool specifici rispettano i requisiti di un TBA corrispondente; altri con caratteristiche speciali potrebbero non rispettarli. L'idoneità dipende dal titolo e dalle regole di consegna correnti.
Q3Il giorno delle 48 ore indica sempre esattamente 48 ore di orologio?
No. La regola si riferisce a un giorno lavorativo, a una scadenza applicabile e alla prassi di regolamento. Verifica classe contrattuale, calendario SIFMA aggiornato, modalità di notifica e conferma dell'operazione.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Quando si concorda un TBA standard, quale dettaglio viene in genere identificato in seguito?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Leggi la guida completaCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completaPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completa