

Il reddito di un ETF obbligazionario può compensare una perdita dovuta ai tassi? Un esempio di duration
Un esempio ipotetico confronta il calo di prezzo stimato tramite la duration con il reddito del portafoglio nel tempo e spiega perché il calcolo non garantisce una data di pareggio o di recupero
In questa guidaPerché la perdita di prezzo e il reddito futuro arrivano in momenti diversi
Breve sintesi
La duration di un ETF obbligazionario stima la reazione immediata del prezzo a una variazione dei rendimenti di mercato; il reddito del portafoglio matura durante il periodo di detenzione. Il confronto illustra come il reddito potrebbe compensare una perdita ipotetica valutata al mercato, ma non indica quando il prezzo del fondo si riprenderà. Questa guida usa concetti del mercato obbligazionario statunitense e ipotesi inventate, non quotazioni o previsioni su un ETF reale. Tipi di fondi, imposte e informazioni disponibili variano da paese a paese. Una distribuzione non è rendimento extra gratuito: al pagamento è separata dal NAV. Se viene reinvestita, l’investitore possiede più quote, mentre il NAV continua a riflettere i prezzi di mercato.
Perché la perdita di prezzo e il reddito futuro arrivano in momenti diversi
Quando i rendimenti di mercato salgono, i prezzi delle obbligazioni esistenti a tasso fisso in genere scendono. Le cedole previste non cambiano solo perché le nuove obbligazioni offrono rendimenti più alti.
Il NAV di un ETF obbligazionario riflette i prezzi delle sue posizioni, quindi una perdita ai valori di mercato può comparire prima che cambi il reddito da reinvestimento.
FINRA e Investor.gov spiegano il rapporto.
In seguito, cedole, scadenze, vendite e nuovi acquisti possono modificare il mix di reddito del fondo. Sono due questioni distinte: quanto si rivaluta ora il portafoglio e quanto reddito può maturare dopo.
Cosa stima la duration e cosa non stima
La duration effettiva stima quanto è sensibile il prezzo di un portafoglio obbligazionario a una piccola variazione dei rendimenti pertinenti.
Una duration maggiore di solito implica una reazione approssimativa più ampia allo stesso movimento.
La duration è espressa in anni, ma non è la data di scadenza di una quota dell’ETF né un calendario per recuperare un calo iniziale del prezzo.
FINRA descrive la duration e le sue ipotesi.
Usa il valore pubblicato per le posizioni del fondo a una certa data; può variare al cambiare del portafoglio.
La stima riguarda la reazione del prezzo del portafoglio obbligazionario a un movimento ipotizzato dei rendimenti. Non garantisce il prezzo di Borsa della quota, una distribuzione o il rendimento totale.
Stimare la variazione immediata ai valori di mercato
Una comune approssimazione per piccoli movimenti è: variazione del prezzo ≈ −duration × variazione del rendimento. Esprimi la variazione in forma decimale: 50 punti base sono 0.50 punti percentuali, cioè 0.005.
Supponi che un ETF obbligazionario ipotetico abbia una duration effettiva di 5.5 anni e che i rendimenti pertinenti salgano parallelamente di 50 punti base. La stima di primo ordine è −5.5 × 0.005 = −0.0275, circa −2.75%.
Su una posizione ipotetica di $10,000, il 2.75% equivale a circa $275. Con duration di 2.5 anni, la reazione stimata allo stesso aumento di +50 bp è −1.25%, cioè circa −$125 su $10,000.
L’esempio isola l’effetto della duration mantenendo costanti movimento dei rendimenti e valore iniziale. I portafogli reali possono differire per reddito, rischio di credito, sensibilità alla curva, costi e convessità.
Affiancare un’ipotesi di reddito alla stima del prezzo
Aggiungi un input inventato per lo scenario: ipotizza che il portafoglio generi in un anno un reddito netto pari al 4.5% del NAV iniziale. Su $10,000 sarebbero $450 in 12 mesi.
Se la stima iniziale del prezzo è −2.75%, il rapporto semplice di compensazione è 2.75% ÷ 4.5% ≈ 0.61 anni, cioè circa 7.3 mesi. Presuppone che il reddito maturi uniformemente sul valore iniziale e non include la capitalizzazione.
Nell’esempio di duration più breve, lo stesso tasso di reddito ipotizzato compenserebbe una stima di −1.25% in 1.25% ÷ 4.5% = 0.28 anni, cioè 3.3 mesi.
Usare lo stesso tasso serve solo a isolare il calcolo; non significa che ETF reali abbiano uguali rendimenti o distribuzioni.
<!-- learn:illustration -->
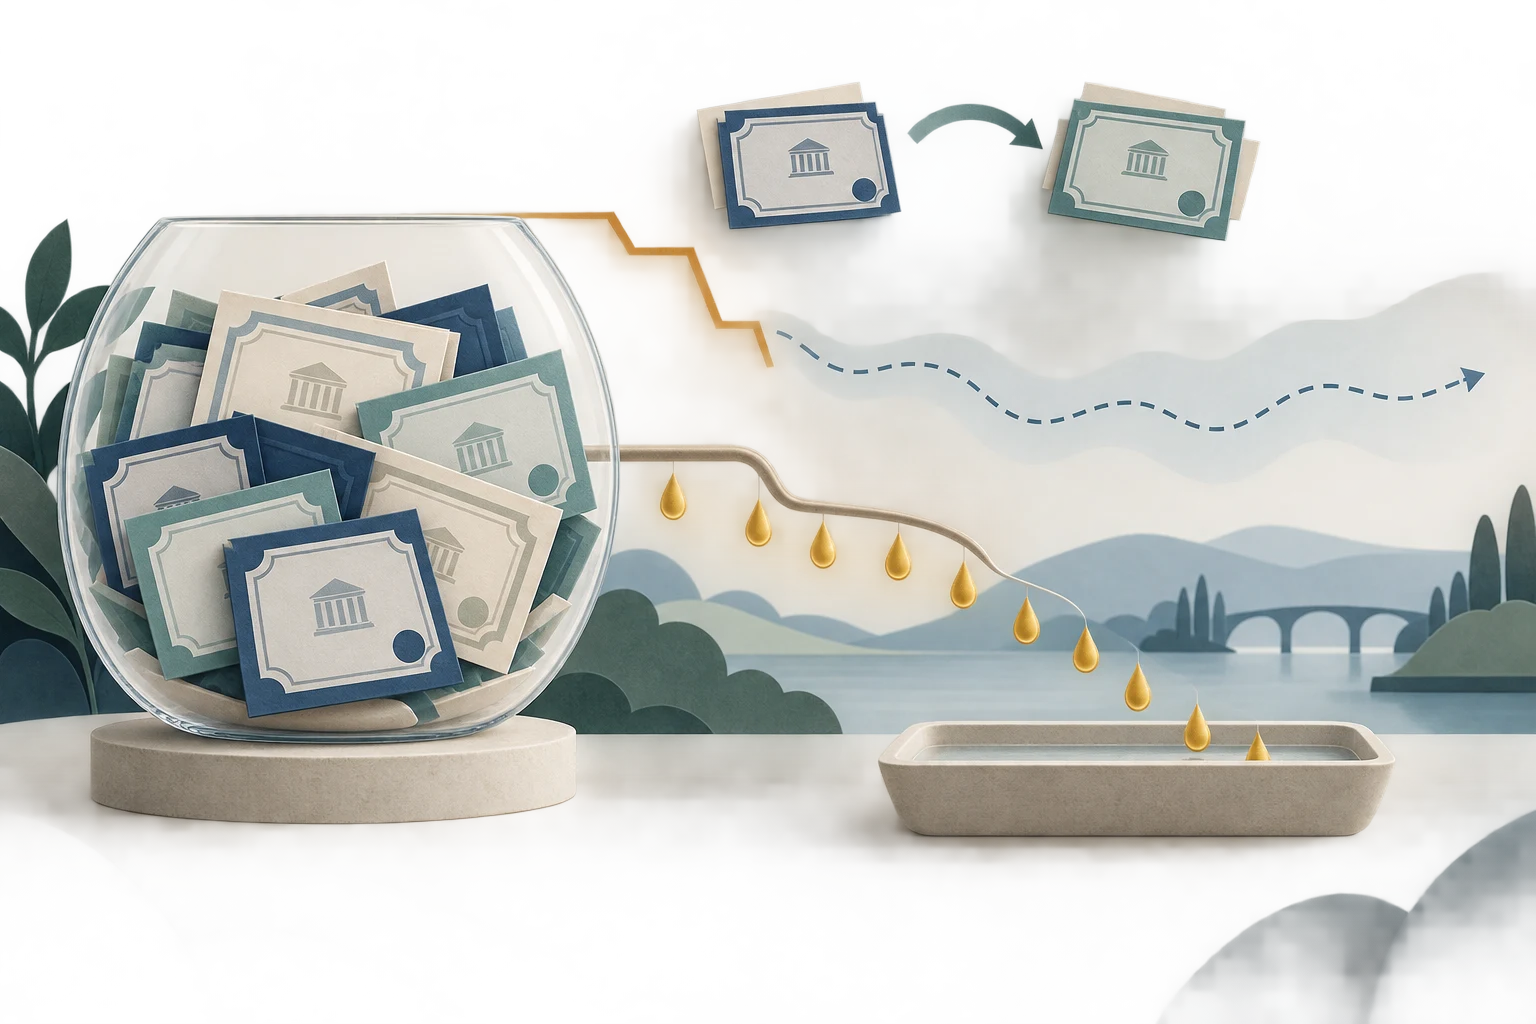
Perché rendimenti di mercato più alti non aumentano subito ogni cedola
Quando i rendimenti di mercato salgono, la cedola di un’obbligazione esistente a tasso fisso di solito resta uguale. Il prezzo scende e il rendimento a scadenza al nuovo prezzo sale: la cedola non viene reimpostata.
Quando l’ETF riceve pagamenti, vende posizioni o sostituisce obbligazioni in scadenza, i nuovi investimenti possono offrire rendimenti più alti.
La variazione dipende da rotazione, scadenze, curva, qualità creditizia, flussi e mandato del fondo.
Investor.gov ricorda che i fondi obbligazionari sono esposti a rischi di tasso, credito e rimborso anticipato.
Alcune misure annualizzano il reddito recente; i dati sulle distribuzioni descrivono pagamenti secondo la formula del fornitore.
Nessuna delle due rende l’ipotesi inventata del 4.5% una previsione. Per le definizioni, vedi rendimento SEC e rendimento delle distribuzioni a confronto.
Sommare reddito e variazione di prezzo senza contare due volte una distribuzione
Con le ipotesi semplificate, l’esempio a un anno combina una variazione iniziale del prezzo di −2.75% e un reddito del 4.5%: −2.75% + 4.5% ≈ +1.75%, prima di imposte e altri effetti esclusi.
È uno scenario, non una previsione. Presuppone nessun altro movimento dei prezzi, contributo costante del reddito netto, composizione del portafoglio invariata e nessuna capitalizzazione.
Il rendimento effettivo nel periodo dipende anche da quando arrivano le distribuzioni e se vengono reinvestite.
Il pagamento in contanti è separato dal NAV; reinvestirlo compra più quote.
Aggiungerlo di nuovo a un rendimento totale che include già il reinvestimento sarebbe un doppio conteggio.
Perché il calcolo non promette il pareggio o il recupero
Il rapporto confronta una stima ipotetica del prezzo con un’ipotesi fissa di reddito. Nessuno dei due valori è garantito; ciò non significa che il NAV dell’ETF tornerà al livello precedente in 7.3 mesi.
Il reddito può aumentare il valore totale per l’investitore mentre il NAV resta più basso.
Per tornare al prezzo precedente della quota, i prezzi di mercato dovrebbero salire abbastanza; il reddito futuro è solo una parte del rendimento totale.
Se i rendimenti risalgono, i prezzi possono scendere ancora. Se scendono, i prezzi possono salire mentre cala il reddito della liquidità reinvestita o delle nuove posizioni.
Spread creditizi, insolvenze, variazioni della curva, opzioni di rimborso, spese, imposte e premi o sconti dell’ETF possono cambiare il risultato.
Investor.gov ricorda che i fondi obbligazionari possono perdere denaro per il rischio di tasso e altri rischi.
Confrontare i fondi usando ipotesi coerenti di rischio e reddito
La duration aiuta a confrontare come due portafogli obbligazionari potrebbero reagire allo stesso piccolo movimento parallelo dei rendimenti, ma non li ordina per adeguatezza o rendimento atteso.
Un fondo con duration più breve può mostrare una variazione modellata minore legata ai tassi, ma reddito, rischio di credito, mix di scadenze, costi e andamento dei prezzi possono differire rispetto a un fondo più lungo.
Confronta le informazioni su duration e reddito riferite alla stessa data, verifica come è calcolata ogni misura e considera mandato e posizioni.
Non mescolare dati di date diverse come se fossero un’unica fotografia.
Per la relazione di base, vedi perché i prezzi degli ETF obbligazionari possono scendere quando i rendimenti salgono.
Usare il modello di compensazione come scenario, non come regola decisionale
Prima del calcolo annota i dati: duration del fondo e relativa data, movimento ipotizzato della curva, NAV iniziale e scenario separato di reddito al netto delle spese.
Calcola per prima la risposta iniziale approssimativa del prezzo. Poi mostra l’ipotesi di reddito e dividi il calo stimato per quel tasso solo se definisci chiaramente il risultato come semplice rapporto ipotetico di compensazione.
Verifica se imposte, costi di negoziazione, reinvestimento, rotazione delle posizioni, cambiamenti del credito, forma della curva o premi e sconti di Borsa dell’ETF contano per la domanda.
Il calcolo può chiarire la differenza tra sensibilità del prezzo e reddito. Non indica una data di recupero, non garantisce un rendimento e non sceglie un ETF obbligazionario per la tua situazione.
Domande frequenti
Q1La duration di un ETF obbligazionario dice quanto tempo occorre per recuperare un calo di prezzo?
No. La duration stima la sensibilità approssimativa a una variazione dei rendimenti. Non indica un periodo di recupero né la scadenza della quota dell’ETF.
Q2Rendimenti di mercato più alti possono aumentare subito il reddito di un ETF obbligazionario?
Non necessariamente. Le cedole delle obbligazioni a tasso fisso esistenti di solito restano uguali. Il reddito può cambiare quando il fondo reinveste liquidità, sostituisce posizioni o riceve pagamenti, mentre i prezzi possono adeguarsi prima.
Q3L’esempio di 7.3 mesi è una stima affidabile del pareggio?
No. Usa ipotesi inventate per un confronto aritmetico semplice. NAV, reddito, distribuzioni, rendimenti, imposte, spese e prezzi di negoziazione possono cambiare; non prevede una data di pareggio.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa stima la duration di un ETF obbligazionario nell’esempio di shock dei tassi?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Leggi la guida completaBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
Leggi la guida completa0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
Leggi la guida completa