

Test di Lee–Mykland: rilevare i salti di prezzo infragiornalieri
Scopri come il test di Lee–Mykland scala ogni rendimento infragiornaliero con la bipower variation recente, calibra una soglia per l'intera sessione e gestisce i limiti di campionamento e rumore di mercato.
In questa guidaIndividuare un intervallo, non solo una giornata volatile
Breve sintesi
La procedura di Lee–Mykland verifica se un singolo rendimento ad alta frequenza è insolitamente ampio rispetto a una stima recente della volatilità locale. Usa una scala di bipower variation costruita con i rendimenti precedenti e una soglia calibrata sul massimo statistico dell'intero periodo di test. Un intervallo segnalato è evidenza contro l'ipotesi nulla di percorso continuo, date le assunzioni del metodo; non dimostra una causa legata a notizie, non è una previsione e non è un segnale di trading.
Individuare un intervallo, non solo una giornata volatile
La varianza realizzata somma i rendimenti infragiornalieri al quadrato nell'arco di una sessione. La bipower variation può stimare la componente continua della variazione sotto specifiche ipotesi su salti e campionamento. Entrambe riassumono un periodo e quindi non indicano quando sia avvenuto un movimento anomalo. Il metodo di Lee e Mykland valuta invece ogni intervallo, confrontando il rendimento candidato con la volatilità stimata dai rendimenti immediatamente precedenti.
La distinzione è utile negli studi di evento, nei modelli di volatilità e nell'analisi dei tempi dei salti. Un rendimento dell'1% può essere eccezionale in un mercato tranquillo e ordinario durante una sessione volatile. La standardizzazione per la volatilità locale recente tiene conto del cambiamento di scala. Il metodo fu introdotto per rilevare l'arrivo dei salti intragiornalieri e stimarne le dimensioni realizzate, non per stabilirne la causa o la negoziabilità (Lee e Mykland, 2008).
L'ipotesi nulla riguarda il processo dei prezzi in un intervallo specifico: non si è verificato un salto, sotto una componente continua che soddisfa condizioni di regolarità. Non afferma che il rendimento sia zero. Anche un percorso continuo può produrre rendimenti ampi, soprattutto quando la volatilità è elevata; una soglia basata solo sull'ampiezza non basta.
Costruire la serie di rendimenti usata dal test
Sia \(P_i\) il prezzo osservato su una griglia regolare al tempo \(t_i\). Il rendimento logaritmico nell'intervallo \(i\) è
\[ r_i=\log(P_i/P_{i-1}). \]
Il test richiede un campo prezzo e una griglia coerenti. Si possono usare prezzi di transazione, midpoint bid-ask o un'altra proxy documentata, ma cambiarla può modificare sia il rendimento sia l'etichetta di salto. Apertura e chiusura della sessione, aste, sospensioni e quotazioni mancanti vanno trattate esplicitamente. Non mescolare senza dichiararlo un rendimento dalla chiusura all'apertura con normali intervalli intragiornalieri.
Il campionamento regolare conta perché scala locale e soglia dei valori estremi sono derivate per uno schema osservativo specifico. Con tempi irregolari, scegli una regola difendibile di sincronizzazione o campionamento e spiega quali informazioni scarta. La formula non elimina quotazioni obsolete, mercati incrociati, timestamp errati o errori di registrazione isolati. Prezzi di venue o attività diverse non sono sincronizzati per definizione.
Il test riguarda rendimenti osservati, non prezzi latenti. La teoria originale usa modelli di semimartingala ad alta frequenza e condizioni che non valgono automaticamente per ogni flusso di quotazioni o venue di asset digitali. Registra fonte, fuso orario, griglia, sessione e filtri per rendere ricostruibile la serie.
Stimare la volatilità dalla finestra precedente
Al tempo candidato \(t_i\), stima la varianza locale usando i rendimenti precedenti a \(r_i\):
\[ \widehat{\sigma}_i^2 = \frac{1}{K-2} \sum_{j=i-K+2}^{i-1}|r_j|\,|r_{j-1}|, \qquad \widehat{\sigma}_i=\sqrt{\widehat{\sigma}_i^2}. \]
\(K\) determina la lunghezza della finestra mobile. La somma contiene prodotti di rendimenti assoluti adiacenti ed esclude il candidato \(r_i\). Questa forma di bipower variation aiuta a evitare che un salto isolato precedente domini la scala usata per valutare l'intervallo successivo. La letteratura sulla volatilità realizzata spiega perché somme e prodotti di rendimenti ad alta frequenza possano stimare aspetti diversi della variazione quadratica (Barndorff-Nielsen e Shephard, 2002).
La stima è una scala locale, non una previsione di volatilità per l'intera sessione. Una finestra corta si adatta rapidamente ma può essere instabile; una lunga è più liscia ma reagisce in ritardo. L'argomento asintotico originale fa crescere \(K\) quando l'intervallo di campionamento si riduce, mantenendolo breve rispetto all'orizzonte complessivo. In un campione finito, documenta la scelta e verifica la sensibilità: non esiste un \(K\) universale per ogni attività, griglia o regime.
Definisci anche come gestire stime nulle o quasi nulle. Dividere per una scala minuscola può creare una statistica estrema da un piccolo tick. Non sostituirla in silenzio con un limite arbitrario: dichiara la regola, controlla le quotazioni e verifica se alternative ragionevoli cambiano gli intervalli segnalati.
Standardizzare ciascun intervallo candidato
La statistica locale di salto è
\[ L_i=\frac{r_i}{\widehat{\sigma}_i}. \]
Il segno conserva la direzione del rendimento osservato, mentre il valore assoluto misura il movimento rispetto alla scala locale precedente. Il denominatore usa prodotti di rendimenti assoluti adiacenti senza la costante convenzionale di normalizzazione della bipower variation. Nell'asintotica senza salti dell'articolo, \(L_i\) è circa \(Z_i/c\), con \(Z_i\) normale standard e \(c=E|Z_i|=\sqrt{2/\pi}\). Questo dettaglio è decisivo: trattare \(L_i\) come una statistica normale standard dà la distribuzione di riferimento sbagliata.
Un \(|L_i|\) grande individua un candidato, non una conclusione automatica. Il test tiene conto dello schema di campionamento, della finestra e del numero di intervalli esaminati. Una statistica positiva indica un rendimento osservato al rialzo, una negativa uno al ribasso. Il segno non identifica la causa economica né distingue da solo salto, movimento continuo ed errore nei dati.
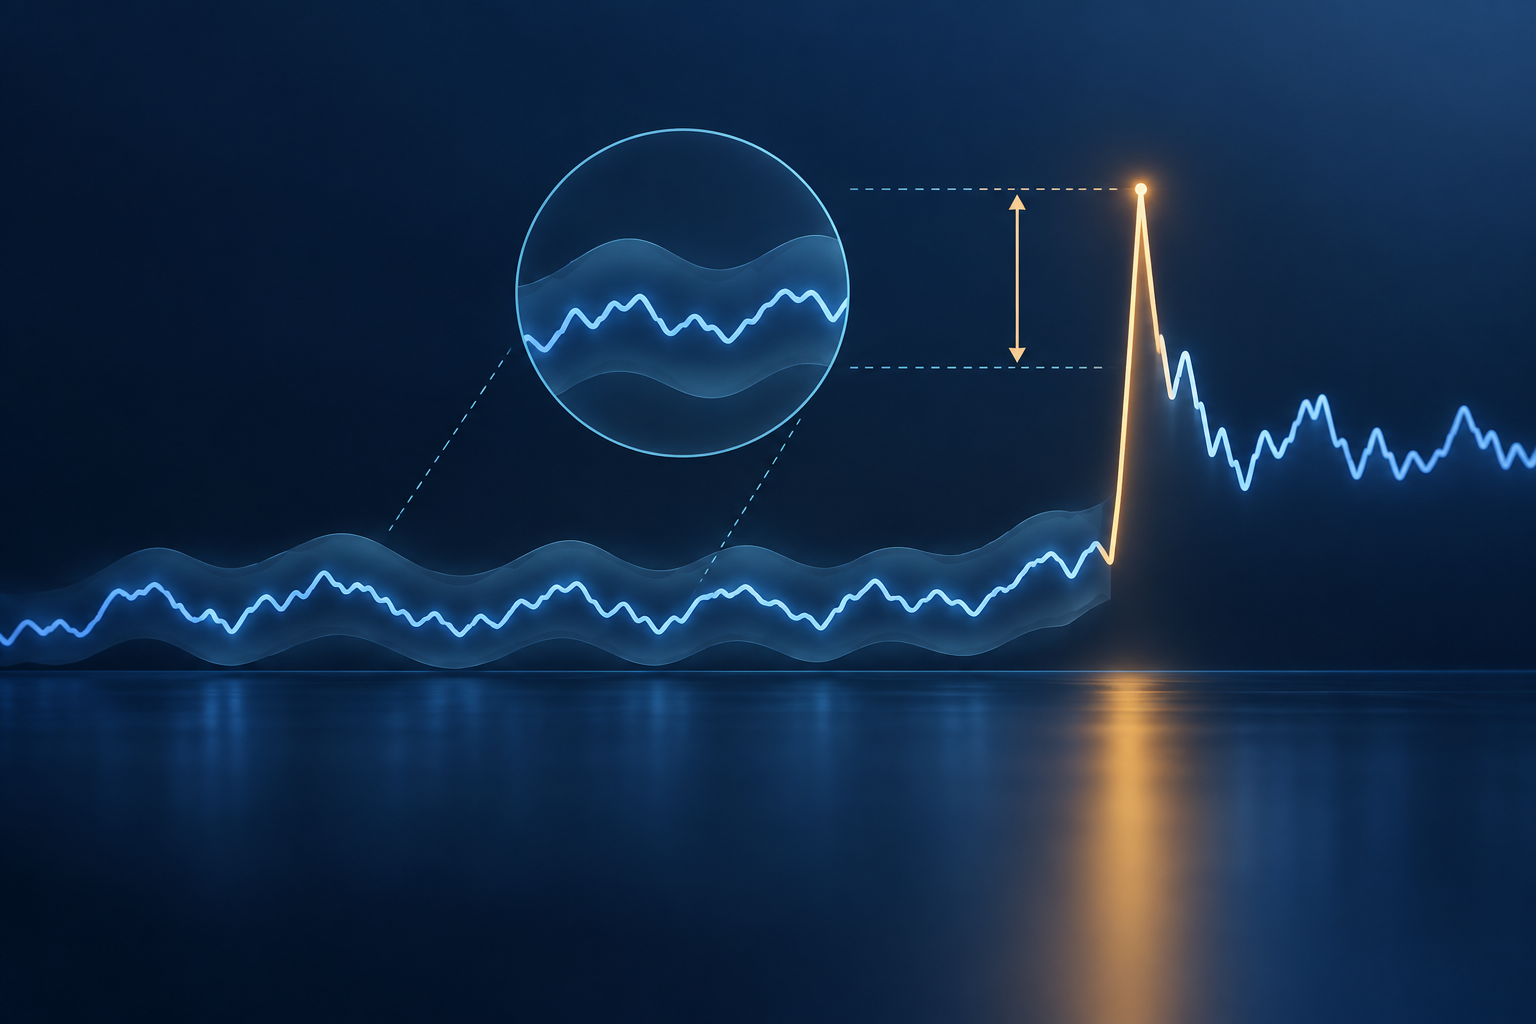
L'illustrazione seguente confronta un rendimento candidato con una scala locale stimata sugli intervalli precedenti. È concettuale, non un grafico dei prezzi o un evento rilevato.
<!-- learn:illustration --> <!-- Text-free concept: one sharp return pulse rises above a quiet sequence while a trailing window forms a soft local-volatility envelope; no prices, timestamps, thresholds, or detected events are shown. -->
Fissare una soglia per l'intero periodo di test
Se si esaminano \(n\) intervalli, applicare \(n\) soglie puntuali può produrre falsi allarmi solo perché sono state controllate molte osservazioni. Lee–Mykland calibra il massimo della statistica assoluta sull'orizzonte. Con \(c=\sqrt{2/\pi}\), definisci
\[ C_n= \frac{\sqrt{2\log n}}{c} - \frac{\log(\pi)+\log(\log n)} {2c\sqrt{2\log n}}, \qquad S_n=\frac{1}{c\sqrt{2\log n}}. \]
Sotto le condizioni asintotiche senza salti dell'articolo,
\[ \frac{\max_{1\le i\le n}|L_i|-C_n}{S_n} \]
ha una distribuzione limite Gumbel standard, con funzione di ripartizione \(F(x)=\exp(-e^{-x})\). Per una significatività a livello di sessione \(\alpha\), il valore critico è
\[ \beta_\alpha=-\log[-\log(1-\alpha)]. \]
Segnala l'intervallo se \((|L_i|-C_n)/S_n>\beta_\alpha\). La calibrazione del massimo considera la ricerca tra gli intervalli dell'orizzonte dichiarato, ma non corregge automaticamente scansioni ripetute su molti titoli, giorni, griglie o varianti di modello. Gli ulteriori confronti richiedono un disegno e una rendicontazione specifici.
Svolgere un esempio ipotetico
Supponi che i tre rendimenti precedenti all'intervallo candidato siano \(-0,40\%\), \(+0,30\%\) e \(-0,20\%\), e usa \(K=4\) solo per rendere breve il calcolo:
\[ \widehat{\sigma}_i^2 = \frac{|0,30||-0,40|+|-0,20||0,30|}{2} = 0,09\;(\%)^2, \qquad \widehat{\sigma}_i=0,30\%. \]
Se il rendimento successivo è \(+1,20\%\), la statistica locale è \(L_i=1,20/0,30=4\). Significa che il rendimento osservato è quattro volte la scala locale illustrativa; non implica ancora un rifiuto del test.
Per una sessione illustrativa con \(n=78\) intervalli, le formule asintotiche danno \(C_n\approx3,14\) e \(S_n\approx0,424\). Al livello di significatività di sessione dell'1%, \(\beta_\alpha\approx4,60\), quindi la soglia è circa \(3,14+0,424(4,60)=5,10\). La statistica 4 è sotto la soglia e l'intervallo non verrebbe segnalato a quel livello. I valori sono ipotetici e l'approssimazione del massimo può essere approssimativa con questo campione. \(K=4\) illustra solo il calcolo, non è un'impostazione raccomandata.
L'esempio mostra perché “quattro deviazioni standard” non descrive completamente una decisione Lee–Mykland. Scala di riferimento, normalizzazione asintotica, finestra, numero di intervalli e significatività cambiano la soglia. Indicali insieme al conteggio dei salti o all'elenco degli eventi.
Scegliere insieme griglia e finestra
Una griglia più fine offre in teoria maggiore risoluzione temporale, ma espone anche a rumore delle quotazioni, discrezione dei prezzi e disallineamenti temporali. Una griglia più rada attenua alcune variazioni brevi, ma può mescolare un salto con rendimenti continui vicini o nascondere più movimenti in un solo intervallo. La scelta modifica sia ciò che il test può rilevare sia l'aderenza delle ipotesi ai dati.
La finestra \(K\) dipende dalla griglia. Pochi rendimenti precedenti rendono instabile la stima locale; troppi possono mescolare regimi diversi e indebolire il significato di “locale”. Riporta \(K\) sia in osservazioni sia in tempo, specifica se la finestra si azzera ai confini della sessione e mostra come cambia l'elenco degli eventi con alternative difendibili. Non trasferire una scelta da mercati, sessioni o frequenze diverse senza verificarla.
La configurazione standard di Lee–Mykland non risolve in generale il rumore di microstruttura. Il pre-averaging e altri metodi che tengono conto del rumore cambiano rendimenti o stime di volatilità e richiedono inferenza coerente: non sono filtri intercambiabili da aggiungere senza modifiche (Aït-Sahalia, Jacod e Li, 2012). La guida al pre-averaging e quella alla volatilità realizzata two-scale illustrano due risposte ai prezzi ad alta frequenza rumorosi.
Interpretare l'intervallo rilevato come etichetta di ricerca
Un rendimento segnalato è difficile da conciliare con l'ipotesi nulla di percorso continuo alla soglia dichiarata. Non conferma che il movimento sia stato causato da una notizia, un guasto della borsa, una cascata di liquidazioni o altro. Confronta il timestamp con dati di evento verificati, ispeziona transazioni e quotazioni e controlla se il movimento persiste oltre l'intervallo. Tieni distinta questa analisi causale dal test statistico.
La procedura è diversa anche dal confronto di fine giornata tra varianza realizzata e bipower variation. Lee–Mykland localizza intervalli rispetto alla volatilità locale; il divario giornaliero stima la variazione aggregata da salti con altre ipotesi. La guida alla bipower variation e quella alla volatilità realizzata trattano queste misure di periodo. Il test di power variation di Aït-Sahalia e Jacod verifica i salti in una traiettoria osservata discretamente con una costruzione diversa. Obiettivi e ipotesi differiscono: concordanza o divergenza non convalidano direttamente l'elenco Lee–Mykland.
Nella ricerca di strategie, un'etichetta di salto è un input per analisi successive, non un ordine di acquisto o vendita. Un backtest deve includere il momento in cui il segnale diventa disponibile, spread e slippage, latenza, finestre di evento sovrapposte e valutazione fuori campione. Definisci un obiettivo di perdita o rischio e confronta un benchmark adatto. Un rendimento storico segnalato non dimostra che il prossimo evento sia prevedibile o negoziabile con profitto.
Domande frequenti
Q1Ogni grande rendimento infragiornaliero è un salto?
No. Un rendimento ampio può derivare da un percorso continuo durante alta volatilità, da un salto, dal rumore, da una quotazione errata o da un problema di timestamp. Il test lo confronta con la scala locale e le relative ipotesi.
Q2Il test Lee–Mykland usa la bipower variation?
Sì. Usa una scala locale mobile basata sui prodotti di rendimenti assoluti adiacenti prima dell'intervallo candidato. È diverso dal sottrarre la bipower variation alla varianza realizzata dell'intera sessione.
Q3Una soglia dell'1% significa una probabilità di falso allarme dell'1% per ogni intervallo?
No. La soglia è calibrata dal massimo nell'orizzonte dichiarato secondo ipotesi asintotiche. Ripetere la scansione su molte attività, giornate o scelte parametriche introduce ulteriori confronti.
Q4Si può applicare il test ai dati tick senza correzioni?
Non automaticamente. Discrezione dei prezzi, bid-ask bounce, quotazioni obsolete ed errori di tempo possono distorcere rendimenti e scala locale. I metodi che considerano il rumore cambiano stima e inferenza e richiedono calibrazione propria. ---
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa stima il denominatore del test Lee–Mykland?
Scegli una risposta per vedere la spiegazione