

Come leggere i risultati delle aste Treasury: bid-to-cover, rendimento e tail
Scopri cosa indicano copertura delle offerte, prezzi, rendimenti, tail d’asta e categorie dei partecipanti
In questa guidaIdentifica il titolo prima del numero in evidenza
Breve sintesi
I risultati di un’asta Treasury mostrano come un titolo specifico è stato assegnato sul mercato primario. Identifica prima tipo e CUSIP, poi leggi tasso o rendimento pertinente, prezzo, importi offerti e accettati e categorie dei partecipanti. Il bid-to-cover confronta le offerte pubbliche presentate con le assegnazioni pubbliche; il tail confronta il rendimento d’asta con il mercato when-issued poco prima della chiusura. Nessuno dei due numeri, da solo, prevede rendimenti futuri o dice se comprare.
Identifica il titolo prima del numero in evidenza
Il comunicato registra una vendita sul mercato primario, non una quotazione sul mercato secondario di un’obbligazione già emessa. Controlla CUSIP, tipo, scadenza, data di emissione, importo offerto e se si tratta di nuova emissione o riapertura. Una riapertura mantiene scadenza e cedola del titolo esistente, ma ha una data di emissione successiva e una vita residua più breve; il prezzo può differire. TreasuryDirect: aste raccoglie annunci e risultati; il glossario dei titoli negoziabili definisce le riaperture.
Separa le assegnazioni pubbliche dai totali che possono includere SOMA. Le note chiariscono quale importo entra in ogni calcolo.
L’asta a prezzo unico ha una soglia comune
Bills, notes, bonds, TIPS e FRN del Tesoro sono venduti con aste a prezzo unico. L’offerta competitiva indica tasso, rendimento o margine accettato; quella non competitiva indica un importo e accetta il risultato. TreasuryDirect accetta solo offerte non competitive.
Il rendimento, tasso o margine più alto accettato determina il prezzo o tasso unico per le offerte aggiudicate. Le offerte oltre la soglia possono non ricevere titoli; quelle al limite possono essere ripartite pro quota. “Allotted at High” mostra la quota assegnata al limite, non la quota degli investitori partecipanti. Vedi le FAQ sulle aste TreasuryDirect.
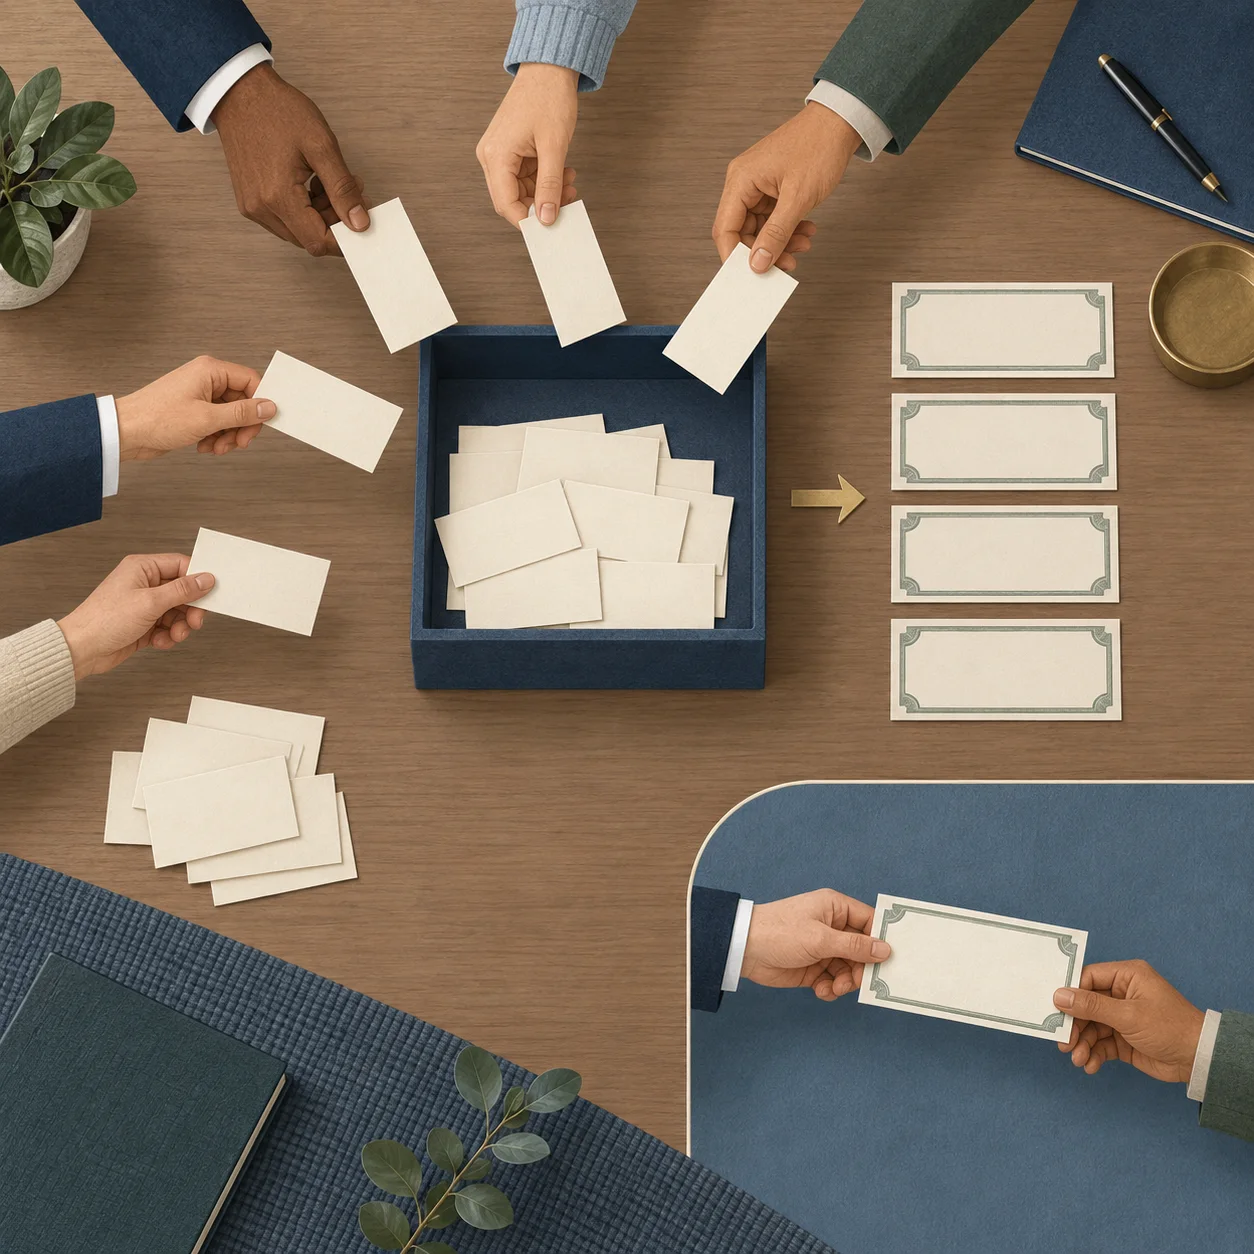
L’illustrazione mostra il meccanismo in modo concettuale: si consegnano schede vuote, solo alcune ricevono un’assegnazione e un titolo già emesso può essere scambiato in seguito su un altro mercato.
Scegli il rendimento e il prezzo adatti al titolo
Un Treasury bill non paga cedole periodiche. Il risultato può indicare tasso di sconto massimo, prezzo per 100 dollari nominali e tasso d’investimento. Nell’asta del bill a 56 giorni del 30 aprile 2026 i valori erano 3,620%, 99,436889 e 3,691%. Sono tutti riportati nel risultato ufficiale.
Con la convenzione di sconto a 360 giorni, il prezzo per 100 è 100 × (1 − 0,03620 × 56/360) = 99,436889. Su 1.000 dollari nominali equivale a circa 994,37 dollari prima di eventuali costi del conto. Il tasso d’investimento usa il prezzo pagato e annualizza il rendimento semplice di 56 giorni su 365 giorni: (100 − 99,436889) / 99,436889 × 365/56 ≈ 3,691%. Non è una seconda cedola né garantisce i tassi di reinvestimento.
Per note e bond, il rendimento massimo non è la cedola. Un titolo ipotetico a cinque anni da 1.000 dollari con cedola annua del 4% paga 20 dollari ogni sei mesi; al rendimento del 4,25% composto semestralmente, il prezzo alla data cedolare sarebbe circa 988,84 dollari prima di interessi maturati e commissioni. I TIPS riportano rendimenti reali; gli FRN un margine rispetto all’indice. Le FAQ Treasury distinguono questi campi.
Il bid-to-cover è un rapporto, non un voto
Il bid-to-cover pubblicato confronta gli importi offerti e assegnati al pubblico secondo il calcolo del Tesoro. Non sostituire il denominatore con l’importo annunciato né usare un totale che includa SOMA senza controllare il comunicato.
Il risultato del bill del 30 aprile 2026 mostra 209.498.161.900 dollari offerti e 75.000.616.900 assegnati nel subtotale usato per il rapporto: 209.498.161.900 / 75.000.616.900 ≈ 2,79. SOMA compare separatamente. Il calcolo spiega il rapporto tra quantità presentate e assegnate, ma non esiste una soglia universale per giudicare l’asta.
Confronta titoli e scadenze simili, distinguendo nuove emissioni e riaperture. Il rapporto può salire perché aumentano le offerte, diminuiscono le assegnazioni o entrambe. Non conta investitori distinti e non prevede prezzi futuri.
Confronta l’asta con il mercato when-issued
Dopo l’annuncio e prima della consegna, il nuovo titolo può essere scambiato when-issued. Questi scambi aiutano a scoprire il prezzo prima dell’asta; la Federal Reserve Bank di New York descrive il periodo when-issued.
Una misura comune del tail è rendimento massimo d’asta meno rendimento when-issued comparabile subito prima della chiusura. Se il mercato indica 4,10% e l’asta chiude a 4,12%, il tail è +2 punti base; a 4,08%, l’asta passa 2 bp “through”. Il Tesoro presenta la definizione dell’indicatore. Il tail confronta con il riferimento di quell’istante, non con l’asta del mese precedente.
Allinea titolo, lato della quotazione e ora. La misura è imperfetta perché anche eventi nelle ultime ore spostano il mercato di riferimento. La Fed di Dallas spiega questi limiti. Uno studio NY Fed del 2026 analizza come flussi degli ordini e vincoli di rischio dei dealer contribuiscano alla pressione intraday attorno alle aste.
Le categorie indicano il canale, non la nazionalità
Primary Dealer indica un dealer primario che offre per il proprio conto. Direct Bidder è un presentatore non primario che offre direttamente per il proprio conto. Indirect Bidder è un cliente che presenta un’offerta competitiva tramite un dealer primario o un presentatore diretto. Il Tesoro specifica che queste categorie non rivelano il domicilio: offerenti statunitensi e stranieri possono comparire in entrambe. Consulta le FAQ TreasuryDirect.
Le colonne descrivono il canale di presentazione e le assegnazioni, non l’elenco finale dei titolari. Una quota indiretta alta non dimostra da sola domanda straniera, detenzione durevole o il risultato della prossima asta.
Leggi il comunicato in quest’ordine
- Abbina CUSIP, tipo, scadenza, data e nuova emissione o riapertura.
- Scegli il campo giusto: tasso di sconto e d’investimento per i bill; rendimento e cedola per note e bond; rendimento reale per TIPS; margine di sconto per FRN.
- Leggi prezzo, Tendered, Accepted e Allotted at High con le note.
- Usa numeratore e denominatore ufficiali del bid-to-cover; separa SOMA salvo che entri nella formula.
- Per titoli cedolari, confronta rendimento d’asta e quotazione when-issued allo stesso orario e calcola il tail in punti base.
- Interpreta le categorie come canali d’offerta, non come segnale d’acquisto.
Poi controlla separatamente prezzo e rendimento sul mercato secondario. Per distinguere Treasury cash e futures, leggi Treasury futures rispetto ai Treasury cash e prezzo e rendimento dei Treasury futures.
Domande frequenti
Q1Un bid-to-cover alto significa che l’asta è stata buona?
Mostra il rapporto tra offerte pubbliche e assegnazioni pubbliche secondo il calcolo pubblicato. Non esiste una soglia universale che dimostri un prezzo conveniente. Confronta aste simili e il rendimento when-issued.
Q2Che cos’è un tail d’asta?
Di solito è rendimento massimo d’asta meno rendimento when-issued comparabile subito prima della chiusura. Confronta il risultato con il mercato in quel momento, non con il mese precedente.
Q3Gli offerenti indiretti sono stranieri?
Non necessariamente. Il Tesoro li definisce in base al canale usato per presentare l’offerta e dichiara che la categoria non indica la nazionalità.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Un bill a 56 giorni riporta tasso di sconto 3,620% e tasso d’investimento 3,691%. Perché?
Scegli una risposta per vedere la spiegazione