

AMM e DEX con order book: come si formano prezzi e liquidità
Confronta le quotazioni create dalle riserve AMM e dagli ordini in book, con due esempi ipotetici e le diverse esposizioni di trader e fornitori di liquidità.
In questa guidaChe cosa descrive la struttura di mercato
Breve sintesi
In un AMM, la quotazione deriva dallo stato del pool e dalla sua formula. In un DEX con order book, deriva dagli ordini di acquisto e vendita disponibili e dalle regole con cui vengono abbinati. Entrambe le strutture possono offrire esecuzioni medie peggiori quando la liquidità vicina al prezzo è limitata. La struttura, da sola, non dice chi custodisce gli asset, quando il regolamento diventa finale o quali protezioni esistono.
Che cosa descrive la struttura di mercato
Il termine «DEX» comprende mercati con meccanismi diversi. Un market maker automatizzato (AMM) usa riserve di token e una regola di prezzo: chi scambia interagisce direttamente con un pool.
Un order book raccoglie invece proposte di acquisto e vendita a prezzi e quantità scelti dagli utenti; gli ordini compatibili possono essere abbinati secondo le regole del mercato.
Questa differenza riguarda la formazione del prezzo eseguibile e il modo in cui viene messa a disposizione la liquidità. Non basta per concludere che un mercato sia sempre più economico o più sicuro.
Commissioni, profondità effettiva, percorso di instradamento, rete, custodia e regolamento dipendono dalla specifica applicazione e infrastruttura.
Un prezzo visualizzato va letto insieme alla quantità che si vuole scambiare.
Il prezzo migliore disponibile può riguardare una dimensione minima; un ordine più grande può attraversare più livelli del book o spostare maggiormente il rapporto tra le riserve di un pool.
Questa guida confronta i meccanismi con esempi ipotetici separati. Non sono due mercati identici e non costituiscono una classifica tra AMM e order book.
Per approfondire prezzo d’impatto, slippage, importo minimo ricevuto e MEV, consulta la guida dedicata agli swap DEX.
Come un AMM forma una quotazione
In un AMM a prodotto costante semplificato, x e y indicano le riserve dei due token e il loro prodotto è k: x × y = k.
Il rapporto tra riserve fornisce una quotazione marginale; quando uno scambio modifica le riserve, la quotazione cambia lungo la curva.
La documentazione di Uniswap spiega come funzionano i pool e gli swap, ma non tutti gli AMM usano la stessa curva o contabilizzazione.
Immagina un pool con ETH e USDC. Se la riserva di ETH diminuisce mentre quella di USDC aumenta, ogni ETH successivo costa più USDC rispetto ai precedenti.
Perciò il prezzo spot iniziale non è necessariamente il prezzo medio di un ordine che consuma una parte significativa del pool. La differenza dipende dalla dimensione dell’ordine rispetto alle riserve e dalla curva adottata.
La relazione x × y = k è una semplificazione utile, non una specifica universale. In Uniswap v3, per esempio, un fornitore sceglie un intervallo di prezzo; la liquidità concentrata opera entro quel range.
Gli swap e le commissioni possono inoltre modificare le riserve secondo la versione e le impostazioni del pool. Quando si confronta una quotazione, occorre identificare pool, coppia, versione, intervallo e commissioni.
Il percorso di instradamento conta anche se l’utente vede una sola schermata di swap: un aggregatore può confrontare pool o spezzare l’ordine tra più fonti.
La quotazione mostrata riflette allora il percorso proposto e le sue ipotesi, non una proprietà astratta di ogni AMM.
Come un order book forma una quotazione
Un order book presenta ordini di acquisto e vendita a diversi prezzi, con le rispettive quantità. Il miglior bid è il prezzo di acquisto più alto disponibile; il miglior ask è il prezzo di vendita più basso.
Lo spread è la differenza tra i due e il midpoint è la loro media, ma nessuno dei due garantisce che una quantità arbitraria possa essere eseguita a quel prezzo.
Un ordine di mercato o un ordine equivalente che attraversa il book consuma prima gli ordini compatibili più convenienti, poi può raggiungere livelli meno favorevoli.
Un ordine limite indica un prezzo massimo d’acquisto o minimo di vendita: può restare in attesa, essere eseguito solo in parte o non essere eseguito. Le opzioni dipendono dal mercato.
Nella documentazione di HyperCore, per esempio, gli ordini vengono abbinati con priorità prezzo-tempo e rispettano tick e lotti del mercato; la documentazione sugli ordini Hyperliquid descrive queste regole specifiche.
Un book può mostrare liquidità su molti livelli, ma ciò che conta per un ordine è la profondità accessibile al momento dell’esecuzione. Le quantità possono essere cancellate, modificate o già abbinate.
Le tipologie di ordine Hyperliquid includono ordini market e limit, oltre a opzioni come GTC e IOC; non vanno confuse con le regole di ogni altro DEX.
In entrambi i modelli la liquidità vicina al prezzo è decisiva. Un book con spread stretto ma poca quantità all’ask può avere un costo medio elevato per un acquisto grande.
Analogamente, un pool AMM profondo può assorbire lo stesso scambio con una variazione minore rispetto a un pool poco profondo.
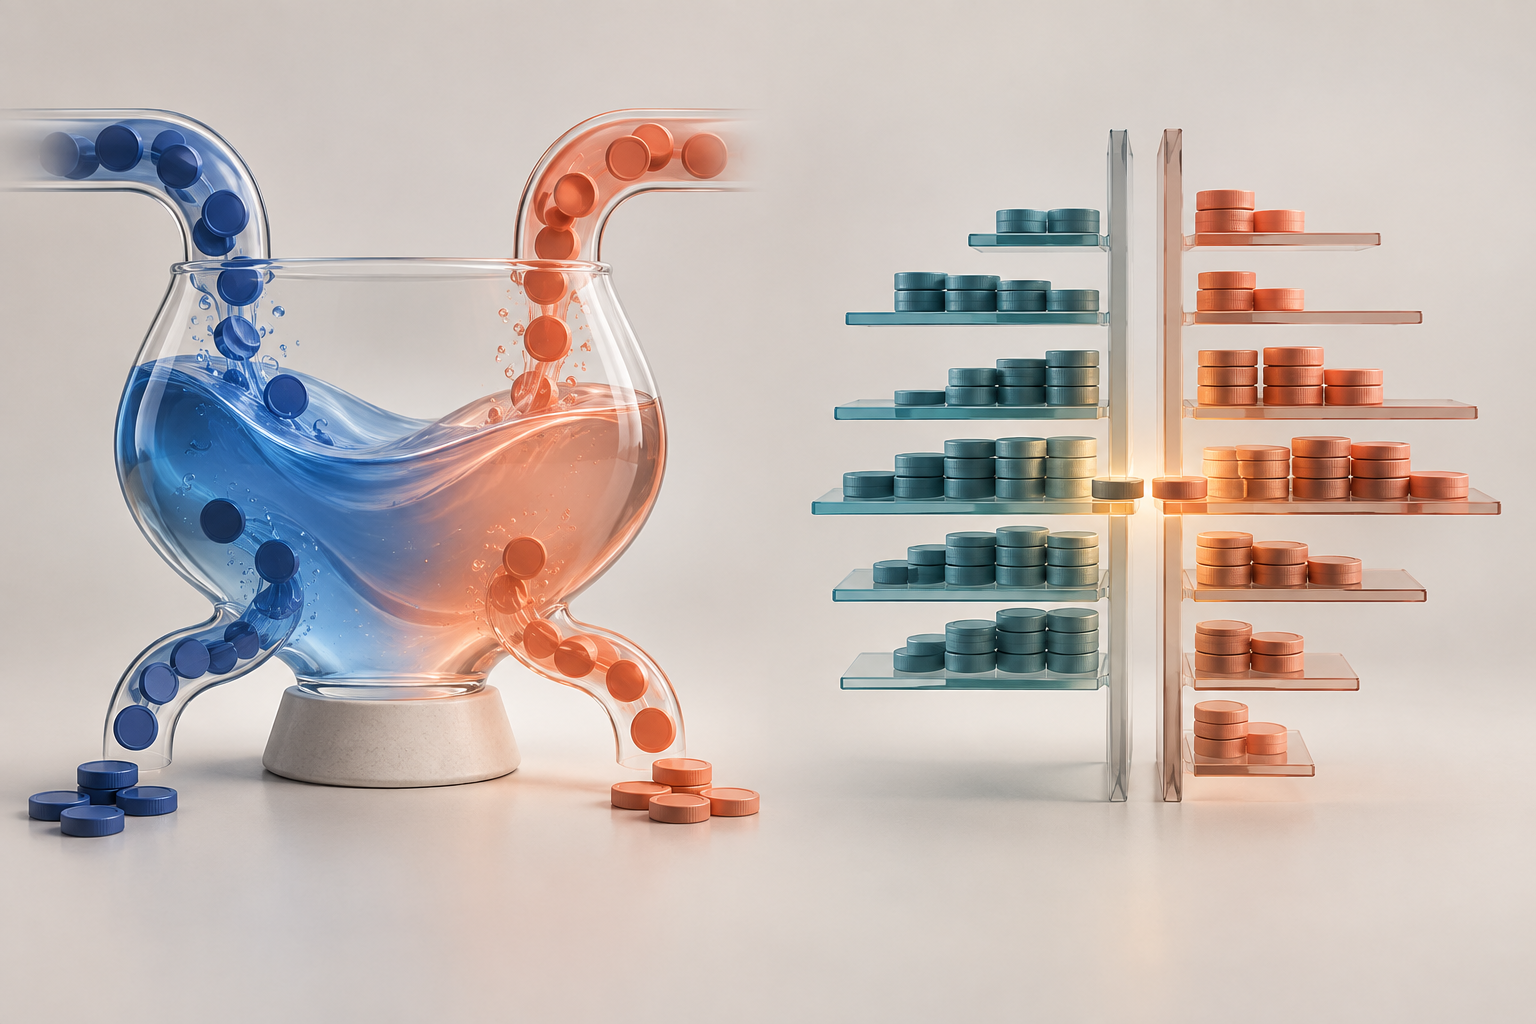
Due esempi ipotetici di esecuzione
Gli esempi seguenti isolano il meccanismo. Escludono commissioni e gas e assumono prezzi in USDC approssimativamente pari a dollari.
Usano profili di liquidità differenti, quindi non dimostrano che una struttura sia sempre migliore dell’altra.
Esempio AMM. Un pool v2 semplificato contiene 1.000 ETH e 2.000.000 USDC. Il prodotto iniziale è k = 1.000 × 2.000.000 = 2.000.000.000 e la quotazione spot iniziale è 2.000 USDC per ETH. Un acquirente richiede esattamente 100 ETH.
Dopo l’uscita, la riserva di ETH è 900; per rispettare il prodotto senza commissioni, la riserva di USDC deve diventare 2.000.000.000 ÷ 900 = 2.222.222,22 USDC. L’input richiesto è quindi circa 222.222,22 USDC.
Il prezzo medio pagato è 2.222,22 USDC per ETH, cioè circa 11,11% sopra lo spot iniziale. È un valore medio per i 100 ETH: il rapporto delle riserve dopo lo scambio, e quindi la quotazione marginale finale, è diverso.
Esempio order book. Il midpoint ipotetico è 2.000 USDC, con miglior bid a 1.999 e miglior ask a 2.001. Gli ask disponibili sono 20 ETH a 2.001, 30 ETH a 2.010 e 50 ETH a 2.030.
Un acquisto da 100 ETH consuma tutti e tre i livelli: 20 × 2.001 + 30 × 2.010 + 50 × 2.030 = 201.820 USDC. Il prezzo medio è 2.018,20 USDC per ETH, circa 0,91% sopra il midpoint.
Il calcolo presume che le quantità mostrate restino disponibili fino all’abbinamento e non include commissioni o gas.
Il confronto non è una gara: cambiano riserve, quantità esposte, prezzi iniziali e ipotesi. Nell’esempio AMM, l’ordine attraversa una curva continua; nel book, attraversa tre livelli discreti.
Un confronto operativo dovrebbe usare mercati reali, la stessa quantità e lo stesso momento, includendo commissioni, percorso, probabilità di riempimento e costi di regolamento.
Chi fornisce liquidità e quale esposizione assume
In un AMM, i fornitori di liquidità (LP) depositano capitale nel pool o in una posizione. Il pool determina come gli swap trasformano il mix dei token; gli LP possono ricevere una quota delle commissioni quando la loro liquidità è attiva.
In Uniswap v3, un intervallo scelto restringe i prezzi a cui la posizione fornisce liquidità; fuori range può restare a un solo lato e non maturare commissioni finché il prezzo non rientra.
La guida ufficiale alle posizioni v3 descrive la selezione del range.
Le commissioni non equivalgono automaticamente a un rendimento netto: contano la parte attiva della liquidità, le regole del pool, i token ricevuti, i costi e l’esposizione ai prezzi.
La guida Uniswap alle commissioni LP specifica che vengono distribuite alle posizioni attive; fuori dall’intervallo v3 la posizione non guadagna commissioni. Regole e contabilità variano tra protocolli.
In un order book, un maker sceglie prezzo e quantità dell’ordine che offre al mercato. Può cancellare o aggiornare un ordine secondo le regole della venue.
Se l’ordine viene eseguito solo in parte, la quantità residua può restare aperta o essere cancellata secondo il tipo scelto.
L’inventario del maker cambia quando gli ordini vengono eseguiti; un prezzo che si muove mentre un ordine resta sul book può rendere la quotazione svantaggiosa rispetto al nuovo mercato, rischio spesso chiamato adverse selection.
La distinzione non è «LP passivo contro maker senza rischio». Un LP delega al pool la curva e la composizione risultante entro i vincoli della posizione; un maker decide i propri livelli ma deve gestire ordini, inventario e cancellazioni.
Entrambi possono subire movimenti di prezzo e costi, e nessuna commissione o strategia garantisce un risultato positivo.
Ordini, commissioni e instradamento cambiano l’esecuzione
Un ordine limite può controllare il prezzo massimo o minimo accettabile, ma non assicura l’esecuzione. Un ordine market privilegia la probabilità di eseguire subito, ma può consumare più livelli del book.
Nei mercati che offrono IOC, l’eventuale parte non eseguita viene cancellata immediatamente; GTC lascia l’ordine aperto secondo le regole della venue.
Le opzioni documentate da Hyperliquid sono un esempio di convenzioni specifiche, non uno standard universale.
Per un AMM, un aggregatore può instradare lo swap attraverso una o più pool. Per un order book, un’interfaccia può inviare ordini alla venue o offrire condizioni aggiuntive.
In entrambi i casi, verifica quale quantità è effettivamente eseguibile e quali commissioni, spread, costi di rete, conversioni o tempi di attesa si applicano. Una quotazione indicativa può cambiare prima che l’ordine sia confermato.
Prezzo d’impatto e slippage sono collegati ma distinti: il primo stima l’effetto dell’ordine sul prezzo in base alla liquidità disponibile; il secondo è la differenza tra il prezzo atteso e quello eseguito.
La spiegazione Uniswap di price impact e price slippage approfondisce la distinzione.
Per un contesto diverso, la guida di ethereum.org sul MEV spiega come l’inclusione, l’esclusione e l’ordine delle transazioni in un blocco Ethereum possano creare opportunità di estrazione di valore.
Le dinamiche dipendono dall’architettura: non sono identiche su ogni venue.
La struttura non determina custodia, finalità o protezioni
«AMM» e «order book» descrivono come viene formata o abbinata una quotazione; non dicono, da soli, chi controlla le chiavi, dove sono custoditi i fondi, quale ledger registra il saldo o quando un trasferimento diventa finale.
Un DEX può basarsi su smart contract, su un order book con regolamento on-chain o su un’infrastruttura diversa. Anche meccanismi di deposito, prelievo, margine e gestione dei guasti sono specifici del sistema.
Prima di operare, individua quale componente custodisce gli asset, come si inviano e annullano ordini, quali controlli si applicano e cosa accade se un ordine resta parzialmente eseguito.
Una transazione on-chain può comportare costi e tempi di conferma; un sistema con stato interno può avere procedure di trasferimento e prelievo proprie.
La modalità di quotazione non garantisce reversibilità, liquidazione rapida, disponibilità continua o protezione dalle perdite.
Neppure la parola «decentralizzato» risolve queste domande. Controlla la documentazione della venue per le specifiche vigenti di custodia, settlement, accesso, commissioni, rete e indisponibilità.
Questo articolo spiega meccanismi di mercato; non raccomanda un token, un protocollo, una venue o una dimensione d’ordine.
Una checklist per confrontare una venue o fornire liquidità
Per uno scambio, annota coppia, lato dell’ordine, quantità, prezzo di riferimento e momento della quotazione. In un AMM, controlla pool e percorso, riserve, formula, commissioni e quantità stimata in uscita.
In un book, guarda spread, quantità ai livelli che l’ordine attraverserebbe, tipo d’ordine e rischio di riempimento parziale. Confronta il prezzo medio previsto, non solo spot, midpoint o miglior ask.
Poi aggiungi i costi applicabili: commissioni di trading e protocollo, gas o altre commissioni di rete, instradamento, conversioni e prelievi.
Chiediti quali ipotesi possono cambiare tra quotazione e conferma: movimenti di prezzo, ordini cancellati, liquidità rimossa, ritardi o condizioni di settlement.
Per un confronto equo, usa la stessa quantità e un intervallo temporale coerente.
Se fornisci liquidità, valuta la composizione dei token, il prezzo relativo, la quota attiva e il range, le commissioni effettivamente maturabili e i costi per depositare, gestire o ritirare.
Una posizione AMM e un ordine limite non sono strumenti intercambiabili: hanno modalità diverse di distribuzione della liquidità e di accumulo dell’inventario.
Per approfondire, leggi la guida alla liquidità AMM e all’impermanent loss, la guida a slippage e swap DEX e la guida ai perpetual HIP-3 di Hyperliquid.
Domande frequenti
Q1Un order book ha sempre costi inferiori a un AMM?
No. Dipende dalla profondità disponibile alla quantità che vuoi eseguire, dallo spread, dalle commissioni, dal routing e dagli altri costi. Un book può avere un ask iniziale competitivo ma poca quantità ai livelli vicini; anche un AMM cambia la quotazione lungo la curva. Gli esempi di questo articolo usano liquidità diversa e non classificano le due strutture.
Q2Un ordine limite garantisce il prezzo e l’esecuzione?
Può fissare un limite di prezzo secondo le regole della venue, ma non garantisce che ci siano controparti o che l’intera quantità venga eseguita. Potrebbe essere riempito in parte, restare aperto o non essere eseguito. Controlla anche la durata e le condizioni di cancellazione.
Q3Una curva AMM o un book indicano chi controlla i fondi?
No. La curva e il book spiegano come si forma una quotazione o si abbinano ordini. Custodia, settlement, finalità, prelievi e protezioni dipendono dall’architettura e dalle regole specifiche del protocollo o della venue.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Da dove deriva la quotazione di un AMM a prodotto costante semplificato?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Leggi la guida completaCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completa