

Estimator Spread Bid–Ask Roll: Rumus, Contoh, dan Batasan
Pelajari cara estimator Roll menyimpulkan spread bid–ask efektif dari autokovarians return negatif, ikuti contoh hipotetis, dan pahami batas asumsi modelnya
Dalam panduan iniApa yang dirancang untuk diukur oleh estimator Roll
Ringkasan singkat
Estimator Roll menyimpulkan spread bid–ask efektif yang tersirat oleh model dari kovarians negatif antara return harga transaksi yang berurutan. Estimator ini membutuhkan harga transaksi, bukan riwayat kuotasi, tetapi hasilnya bergantung pada asumsi tentang harga efisien, arah transaksi, pengambilan sampel, dan kestabilan spread.
Apa yang dirancang untuk diukur oleh estimator Roll
Spread kuotasi adalah harga ask dikurangi bid pada suatu waktu. Spread efektif merangkum biaya yang dihadapi transaksi yang benar-benar terjadi relatif terhadap harga tengah pada waktu yang sama. Estimator Roll merupakan proksi frekuensi rendah untuk spread efektif tersebut: estimator ini memakai kovarians serial dari perubahan harga transaksi yang diamati untuk menyimpulkan selisih harga yang mungkin menyebabkan pembalikan jangka pendek.
Keunggulannya adalah kebutuhan data yang terbatas. Jika harga transaksi yang andal tersedia, tetapi kuotasi bid dan ask historis atau penanda arah transaksi tidak tersedia, estimator ini tetap dapat dihitung. Karena itu, metode ini dapat berguna untuk perbandingan historis dan pasar dengan arsip kuotasi yang tidak lengkap. Namun, metode ini tidak merekonstruksi buku kuotasi, menentukan sisi setiap transaksi, atau memberi tahu trader spread yang tersedia saat ini. Makalah asli Roll menurunkan ukuran ini untuk pasar efisien dan mencatat bahwa besaran yang diestimasi adalah spread efektif, belum tentu spread kuotasi yang ditampilkan (Roll, 1984).
Estimasi ini juga bukan ukuran biaya transaksi yang lengkap. Ia tidak mencakup komisi, dampak pasar dari order tertentu, biaya menunggu, kuantitas yang tidak terisi, atau pergerakan harga setelah observasi. Perlakukan sebagai satu ringkasan berbasis model atas perilaku harga transaksi historis, bukan kuotasi yang bisa dieksekusi atau model biaya backtest yang lengkap.
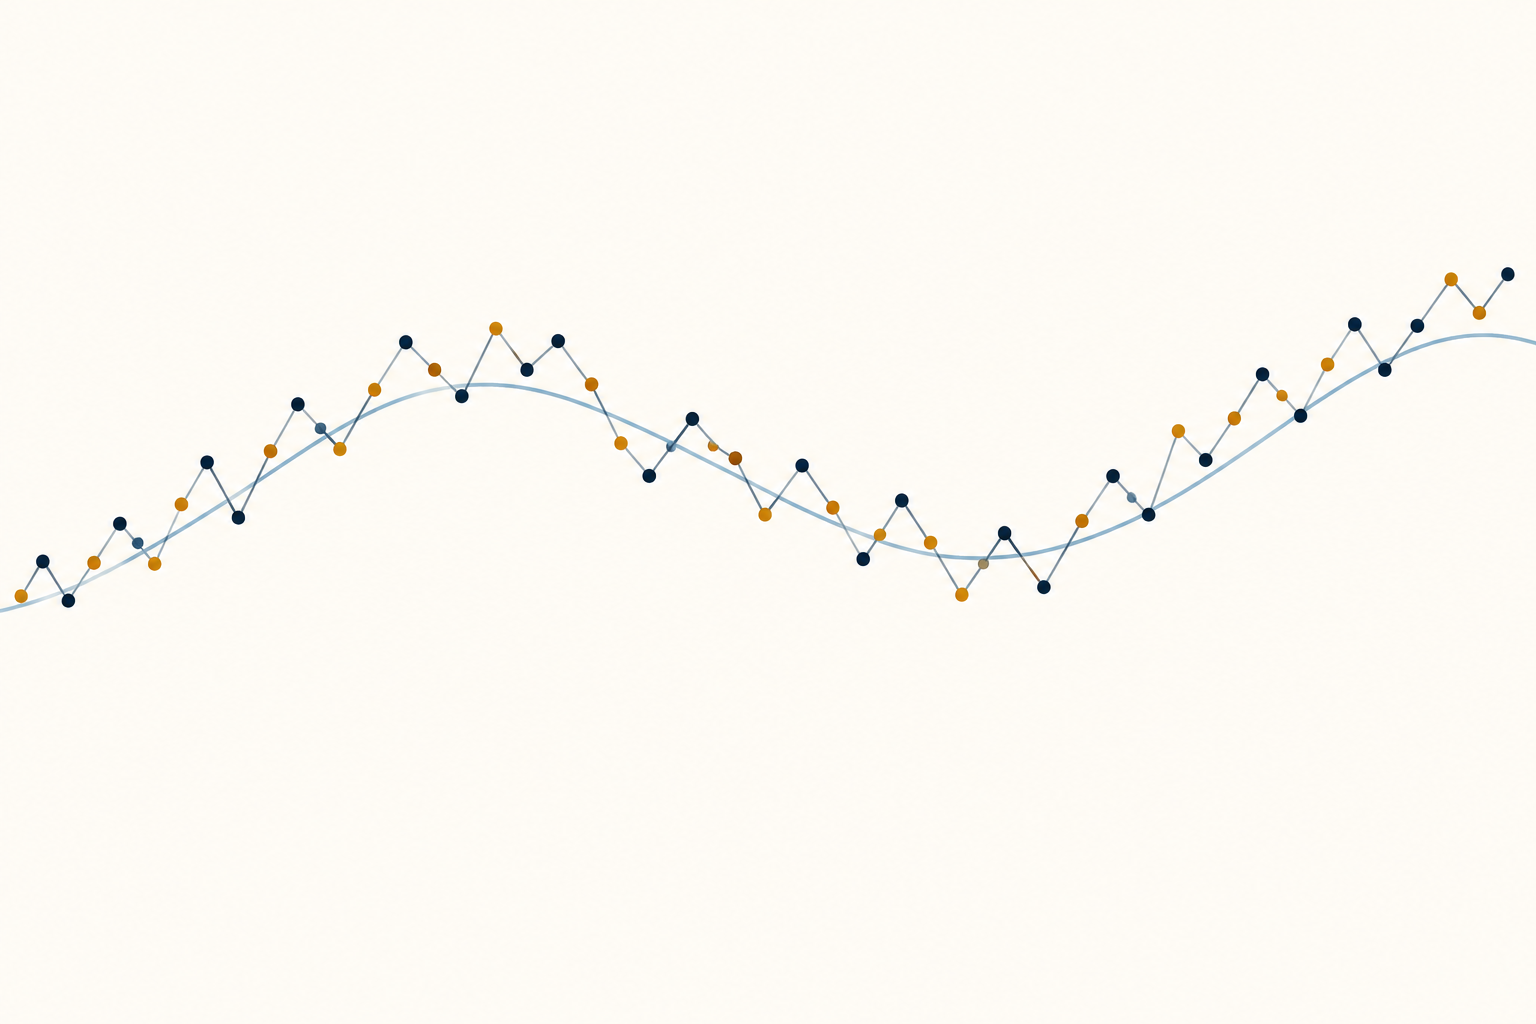
Bid–ask bounce menghasilkan kovarians negatif
Misalkan \(x_t\) adalah log harga transaksi, \(m_t\) log nilai tak teramati di sekitar mana bid dan ask berpusat, dan \(s\) spread efektif penuh dalam satuan log harga. Dalam model sederhana yang simetris,
\[ x_t=m_t+\frac{s}{2}q_t, \]
dengan \(q_t=+1\) untuk transaksi yang diprakarsai pembeli pada ask, dan \(q_t=-1\) untuk transaksi yang diprakarsai penjual pada bid. Karena itu, return teramati adalah
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
Anggap tanda transaksi saling independen dan peluang \(+1\) maupun \(-1\) sama, inovasi nilai efisien tidak memiliki kovarians serial, dan spread konstan sepanjang sampel. Ketika transaksi berpindah dari satu sisi ke sisi lain, harga transaksi bergerak melintasi spread meskipun nilai dasarnya hampir tidak berubah. Pembelian pada ask yang diikuti penjualan pada bid menghasilkan return negatif yang kemudian berbalik positif, atau urutan sebaliknya. Jika dua transaksi berturut-turut terjadi pada sisi yang sama, komponen spread di antara observasi tersebut dapat bernilai nol.
Dengan asumsi ini, komponen spread membuat return berurutan bergerak ke arah yang berlawanan secara rata-rata:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
Menyelesaikan persamaan ini untuk \(s\) menghasilkan rumus Roll. Pola kovarians tersebut merupakan implikasi model jika asumsinya berlaku, bukan bukti bahwa setiap pembalikan harga yang diamati berasal dari spread bid–ask.
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
Gunakan kovarians orde pertama, bukan autokorelasi
Tuliskan kovarians orde pertama sebagai \(C_1=\operatorname{Cov}(r_t,r_{t-1})\). Untuk sampel berisi \(T\) return, salah satu konvensi sampel yang umum adalah
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
dengan \(\bar r\) sebagai rata-rata sampel. Jika \(\widehat C_1<0\), estimasi plug-in adalah
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
Hasilnya memiliki satuan yang sama dengan return yang digunakan dalam kovarians. Jika \(r_t\) adalah return log, \(\widehat s\) merupakan spread proporsional atau spread harga log. Jika inputnya adalah perubahan harga dalam dolar, bukan return, estimasi berada dalam satuan harga. Nyatakan transformasi, interval pengambilan sampel, dan konvensi kovarians sebelum membandingkan estimasi antar aset atau periode.
Roll menekankan kovarians, bukan korelasi. Korelasi membagi dengan varians return tak bersyarat, yang mencakup variasi akibat informasi baru dalam nilai efisien. Varians yang digerakkan berita ini dapat berubah meskipun mekanisme spread tidak berubah. Kovarians yang tidak dinormalisasi memiliki hubungan langsung dengan spread kuadrat dalam model; menggantinya dengan autokorelasi mengubah estimator dan interpretasinya. Jika studi memakai harga log, return berskala, atau penyebut lain, nyatakan konvensi tersebut dengan jelas.
Perhitungan hipotetis mengubah −1.44 bp² menjadi estimasi 2.4 bp
Misalkan sampel hipotetis return log harga transaksi dinyatakan dalam basis poin dan kovarians sampel orde pertamanya setelah dikurangi rata-rata adalah \(-1.44\,\text{bp}^2\). Estimasinya adalah
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
Dalam model tersebut, ini adalah estimasi spread proporsional penuh sebesar \(2.40\) basis poin, atau \(0.024\%\). Pada harga tengah hipotetis \(\$100\), konversi dolar dengan pendekatan spread kecil adalah
\[ \$100\times 0.00024=\$0.024 \]
per saham untuk spread penuh. Setengahnya, sekitar \(\$0.012\) per saham, adalah jarak dari harga tengah ke salah satu sisi. Jika kuotasi tetap dan trader membeli di ask lalu menjual di bid untuk 1.000 saham, selisih harga spread penuh sekitar \(\$24\), sebelum komisi, biaya lain, perubahan harga, atau dampak pasar. Ini adalah konversi ilustratif, bukan kuotasi yang diamati atau biaya eksekusi yang dijamin.
Perhitungan ini tidak menunjukkan apakah \(\$100\) merupakan harga tengah yang dapat dieksekusi, berapa kuantitas yang tersedia, atau berapa harga eksekusi sebuah order. Satu estimasi Roll dapat merangkum sampel historis menjadi satu statistik dan menyembunyikan variasi menurut waktu, ukuran order, atau kondisi pasar. Jangan membandingkan estimasi ini dengan spread yang ditampilkan saat ini kecuali aset, interval, dan definisi spreadnya cocok.
Perubahan spread dan jendela sampel mengubah besaran yang diestimasi
Asumsi \(s\) konstan adalah penyederhanaan. Roll juga membahas spread yang berubah sepanjang waktu dan menurunkan hubungan dengan rata-rata kuadrat spread dalam model. Dalam kondisi itu, penerapan rumus akar kuadrat umumnya menghasilkan spread akar rata-rata kuadrat (RMS), bukan rata-rata aritmetika spread. Karena spread dikuadratkan, sejumlah kecil observasi dengan spread lebar dapat memengaruhi estimasi secara tidak proporsional.
Makalah asli juga memberikan hasil yang bisa terdengar lebih luas daripada cakupannya: menurut asumsi model, kovarians harapan yang disebabkan spread tidak bergantung pada panjang interval observasi yang tidak tumpang tindih. Ini bukan jaminan bahwa estimasi empiris harian, mingguan, dan intrahari akan sama. Tanda transaksi nyata dapat bertahan melewati beberapa observasi, sebagian interval tidak memiliki transaksi, dan kondisi spread berubah. Mengubah interval juga mengubah transaksi mana yang menjadi harga sampel dan seberapa banyak noise informasi masuk ke setiap return.
Pilih aturan pengambilan sampel sebelum melihat hasil. Misalnya, bandingkan harga transaksi yang diambil secara konsisten, jangan mencampur transaksi penutupan resmi, penanda harga tengah, dan harga transaksi terakhir yang sudah usang. Jelaskan apakah return mencakup waktu kalender atau sesi perdagangan, bagaimana hari libur dan periode tanpa perdagangan ditangani, serta apakah aksi korporasi atau pergantian kontrak telah disesuaikan. Interval sampel yang berbeda adalah desain empiris yang berbeda meskipun rumusnya sama.
Kovarians positif membuat estimasi dasar tidak terdefinisi
Akar kuadrat hanya bernilai riil jika kovarians sampel negatif. Jika \(\widehat C_1=0\), perhitungan plug-in menghasilkan nol; jika \(\widehat C_1>0\), rumus dasar tidak terdefinisi. Kovarians sampel nol atau positif bukan bukti bahwa spread sebenarnya nol. Hal itu dapat mencerminkan noise sampel, persistensi arah transaksi, diskretisasi harga, dependensi serial return nilai efisien, atau spread yang terlalu kecil untuk dibedakan dari noise dalam sampel pendek.
Sebagian implementasi empiris mengganti kovarians positif dengan nol sebelum menghitung akar kuadrat. Implementasi lain menggunakan nilai absolut atau hanya melaporkan jendela dengan kovarians negatif. Pilihan ini dapat menghasilkan angka, tetapi merupakan aturan tambahan, bukan konsekuensi persamaan Roll. Laporkan berapa banyak estimasi yang tidak terdefinisi, seberapa sering estimasi diatur menjadi nol, dan apakah pengecualian mengubah sampel. Mengambil nilai absolut tanpa penjelasan dapat mengubah kovarians yang bertentangan dengan model menjadi estimasi spread positif.
Sampel kecil menambah masalah lain. Kovarians itu sendiri diestimasi dengan error lalu ditransformasikan dengan akar kuadrat. Harris menganalisis sifat sampel kecil dalam model Roll dan menunjukkan bahwa noise dapat menghasilkan kovarians sampel positif serta transformasi nonlinear dapat menimbulkan bias material (Harris, 1990). Sertakan panjang sampel bersama estimasi titik dan tunjukkan sensitivitas terhadap perubahan jendela yang wajar; jangan tampilkan presisi melebihi dukungan data harga.
Persistensi tanda transaksi atau perubahan harga efisien dapat melanggar model
Derivasi sederhana membutuhkan lebih dari kovarians negatif. Model mengasumsikan transaksi yang diprakarsai pembeli dan penjual saling independen serta sama besar peluangnya; spread simetris di sekitar nilai efisien; inovasi nilai efisien tidak memiliki kovarians serial; dan proses pengambilan sampel mewakili mekanisme harga transaksi. Pemecahan order pasar dan pengelolaan inventori dapat membuat tanda transaksi persisten. Jika pembeli cenderung datang beruntun, return transaksi dapat mempertahankan komponen spread positif dan kovarians negatifnya lebih lemah daripada prediksi model.
Jalur harga tengah juga dapat memiliki dependensi serial. Momentum, reversal, harga usang, observasi asinkron, atau penyesuaian harga terjadwal dapat menghasilkan kovarians return positif atau negatif tanpa perubahan yang sesuai pada spread efektif. Diskretisasi harga dan efek ukuran tick juga dapat menimbulkan reversal. Efek ini tidak harus mendominasi sampel untuk menjadi penting: estimator menyimpulkan spread dari satu momen, sehingga proses lain yang memengaruhi momen tersebut dapat mengacaukan hasil.
Perubahan sepanjang waktu juga membedakan rata-rata sampel dari karakteristik pasar yang stabil. Spread dapat melebar di sekitar berita, pembukaan dan penutupan, perdagangan yang tipis, atau tekanan pasar. Estimasi seluruh periode dapat menyembunyikan episode tersebut, sedangkan jendela pendek bisa terlalu bising untuk mengestimasi kovarians. Periksa deret waktu dan laporkan definisi jendelanya. Kovarians serial negatif konsisten dengan bid–ask bounce dalam model, tetapi bukan dekomposisi kausal atas semua pergerakan harga jangka pendek.
Data kuotasi dan estimator frekuensi rendah lainnya menjawab pertanyaan berbeda
Jika data kuotasi dan transaksi yang andal tersedia, spread efektif langsung dapat dihitung dengan membandingkan setiap harga transaksi dengan harga tengah pada waktu yang sama dan memperhitungkan arah transaksi. Cara ini memerlukan observasi yang tersinkronisasi dan dibersihkan serta aturan jelas untuk kuotasi terkunci, silang, usang, atau tidak berurutan. Metode ini mengukur transaksi yang teramati dalam kumpulan data tersebut, sedangkan Roll menyimpulkan spread dari kovarians serial harga transaksi. Panduan klasifikasi arah transaksi menjelaskan mengapa tanda transaksi sendiri mungkin memerlukan aturan estimasi.
Metode frekuensi rendah lainnya menggunakan informasi dan asumsi berbeda. Hasbrouck mengembangkan estimator Gibbs sampler dari harga penutupan harian, alih-alih hanya mengandalkan transformasi plug-in dasar Roll (Hasbrouck, 2009). Corwin dan Schultz memakai harga tertinggi dan terendah harian untuk membangun estimator spread tanpa mengandalkan dinamika arah transaksi yang sama (Corwin and Schultz, 2012). Alternatif ini tidak membuat spread kuotasi dapat diamati dari sembarang deret harga; masing-masing memiliki asumsi dan cakupan validasi sendiri.
Pertanyaan praktis menentukan ukuran yang dipilih. Untuk perbandingan historis lintas pasar dengan data kuotasi terbatas, proksi frekuensi rendah dapat berguna jika tingkat kegagalan dan asumsinya dilaporkan. Untuk keputusan order, periksa bid, ask, kedalaman pasar, dan ukuran order saat ini. Panduan spread dan slippage futures membedakan spread kuotasi dari selisih eksekusi aktual, sementara panduan likuiditas ETF menjelaskan mengapa volume saja tidak menggambarkan likuiditas yang dapat dieksekusi.
Laporkan asumsi dan jangan masukkan estimasi ke kolom sinyal
Laporan yang dapat direplikasi harus menyatakan apakah observasi berupa transaksi, harga penutupan resmi, atau proksi harga transaksi lain; apakah inputnya perubahan harga atau return log; interval pengambilan sampel; jumlah observasi; penyebut kovarians; dan perlakuan terhadap kovarians nol atau positif. Sebutkan juga cakupan aset, rentang tanggal, penyesuaian aksi korporasi dan pergantian kontrak, filter data, serta apakah spread dilaporkan dalam satuan harga, persentase, atau basis poin. Jika kestabilan spread tidak masuk akal, tampilkan estimasi pada subperiode yang ditentukan sebelumnya, alih-alih memilih jendela dengan kovarians paling negatif.
Estimasi Roll adalah proksi biaya transaksi historis dalam suatu model. Estimasi ini tidak mengungkap kuotasi hari ini, menjamin harga eksekusi, mengukur seluruh biaya strategi, atau meramalkan return berikutnya. Evaluasi backtest tetap membutuhkan model biaya dan eksekusi yang memperhitungkan ukuran order, komisi, dampak pasar, pengisian sebagian, dan waktu. Estimasi spread yang lebih rendah bukan bukti adanya keunggulan yang bisa diperdagangkan. Untuk gambaran lebih luas tentang volatilitas teramati pada berbagai frekuensi pengambilan sampel, lihat panduan volatilitas terealisasi.
Pertanyaan umum
Q1Apakah estimator Roll membutuhkan kuotasi bid dan ask historis?
Tidak. Versi dasarnya menggunakan harga transaksi dan kovarians return yang berurutan. Karena itu, estimator dapat digunakan saat riwayat kuotasi tidak tersedia, tetapi hasilnya tetap berbasis model dan tidak merekonstruksi kuotasi aktual pada setiap waktu.
Q2Apakah autokovarians positif berarti spread sama dengan nol?
Tidak. Rumus dasar tidak terdefinisi untuk kovarians sampel positif. Konvensi yang memotong estimasi menjadi nol bukan bukti bahwa spread sebenarnya nol; laporkan aturan dan proporsi sampel yang terkena.
Q3Bisakah estimasi Roll digunakan sebagai biaya spread dalam backtest langsung?
Tidak jika berdiri sendiri. Estimasi ini merupakan proksi historis dengan asumsi tertentu. Backtest tetap memerlukan asumsi biaya dan eksekusi yang sesuai dengan venue, ukuran order, waktu, komisi, dan perilaku pengisian.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Input apa yang digunakan estimator Roll dasar untuk menyimpulkan spread?
Pilih jawaban untuk melihat penjelasannya