

Volume perdagangan dan likuiditas ETF: apa yang benar-benar penting?
Volume ETF harian saja tidak menunjukkan mudah atau sulitnya sebuah order diperdagangkan. Bandingkan spread bid-ask terkini, kedalaman kuotasi, ukuran order, dan likuiditas aset dasarnya.
Dalam panduan iniVolume dan likuiditas menjawab pertanyaan berbeda
Ringkasan singkat
Volume harian mencatat transaksi yang sudah terjadi; angka itu tidak langsung menunjukkan harga eksekusi order Anda sekarang. Periksa spread bid-ask terkini, jumlah yang tersedia di beberapa tingkat harga, dan kemudahan memperdagangkan keranjang aset dasar. Contoh berfokus pada ETF yang terdaftar di AS; aturan berbeda menurut pasar dan produk.
Volume dan likuiditas menjawab pertanyaan berbeda
Volume menghitung unit ETF yang berpindah tangan dalam suatu periode. Itu tidak berarti jumlah yang sama tersedia sekarang pada harga yang terlihat. Likuiditas menunjukkan apakah ukuran yang Anda inginkan dapat diperdagangkan segera tanpa banyak mengalah pada harga. Aset kelolaan adalah ukuran lain. Dana besar tidak menjamin spread sempit, sementara dana kecil tidak otomatis mahal.
ETF memiliki pasar bursa dan mekanisme penciptaan-penebusan
Investor perorangan biasanya membeli dan menjual unit ETF di bursa pada pasar sekunder. Harga pasar bisa berbeda dari nilai aset bersih (NAV), seperti dijelaskan Investor.gov ETF guide. Secara terpisah, peserta resmi dapat membuat atau menebus blok besar dengan dana sesuai prosedurnya. Mereka umumnya bukan investor ritel, dan mekanisme ini tidak menjamin harga NAV atau eksekusi langsung setiap saat.
Periksa spread dan kedalaman yang tersedia sekarang
Bid adalah harga yang ditawarkan pembeli; ask adalah harga yang diminta penjual. Selisihnya disebut spread. Pembeli segera biasanya bertransaksi dekat ask dan penjual dekat bid; harga tengah bukan jaminan eksekusi. Jika bid $99,95 dan ask $100,05, harga tengah $100 dan spread $0,10 atau 0,10% dari harga tengah. Ini perbandingan sederhana sebelum biaya, perubahan harga, dan dampak pasar. Jumlah yang terlihat dapat berubah.
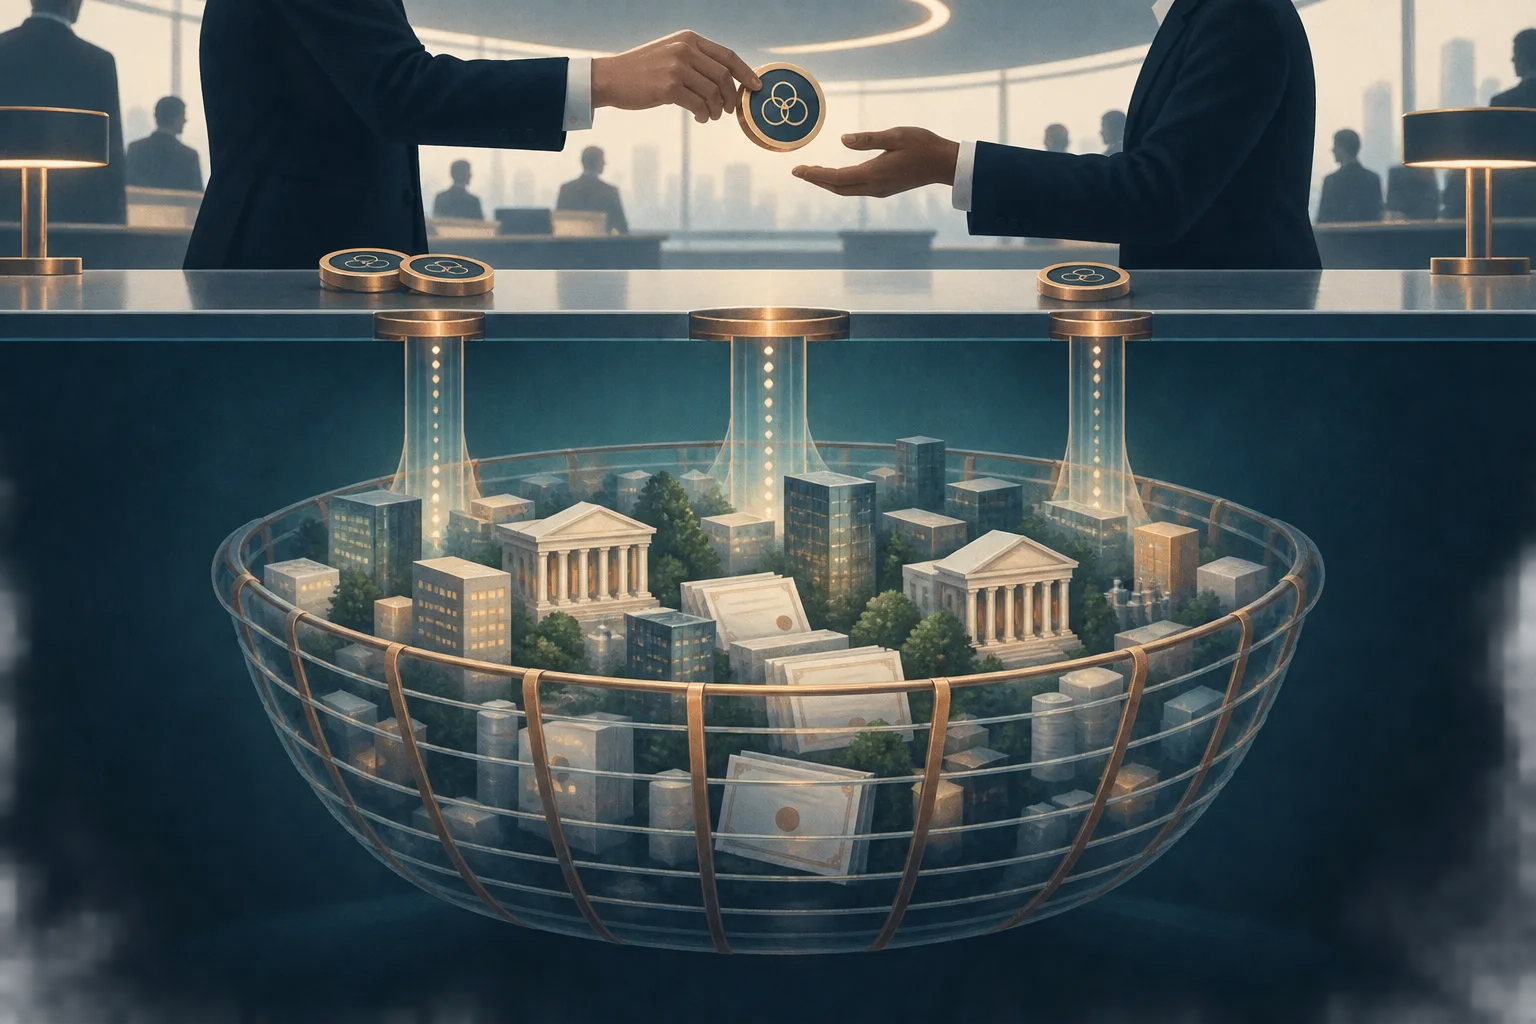
Bandingkan ukuran order dengan jumlah pada tiap tingkat harga
Spread sempit tidak cukup bila jumlah di harga terbaik sedikit. Order pasar besar dapat melewati tingkat berikutnya dan mendapat harga rata-rata yang lebih buruk; ini disebut dampak pasar atau slippage. ETF bervolume rendah masih dapat memiliki kedalaman cukup untuk order kecil. Vanguard ETF liquidity guide menyarankan melihat spread dan kedalaman ETF sekaligus spread serta likuiditas keranjang dasarnya. Volume adalah petunjuk, bukan tes lengkap.
Bayangkan ETF A dengan volume historis lebih rendah, tetapi spread saat ini sempit, kedalamannya cukup untuk order kecil Anda, dan keranjangnya likuid. ETF B bisa memiliki volume historis jauh lebih tinggi, namun spread terkini lebih lebar dan jumlah yang terlihat lebih kecil daripada order Anda. Volume saja tidak menunjukkan mana yang lebih murah diperdagangkan sekarang. Dengan spread $0,10 di atas, melintasi dari ask ke bid untuk 1.000 unit saat kuotasi tetap dan jumlahnya memadai berarti sekitar $100 sebelum biaya, pajak, perubahan harga, atau dampak pasar; kuotasi dan eksekusi nyata dapat berbeda.
Aset dalam dana memengaruhi biaya order besar
ETF berisi saham besar atau obligasi pemerintah yang sering diperdagangkan mungkin lebih mudah dilindungi risikonya daripada keranjang saham kecil yang jarang diperdagangkan atau obligasi pasar berkembang tertentu. Pelaku pasar mengelola risiko menggunakan ETF dan aset terkait. Karena itu, volume bursa ETF yang rendah dapat tetap disertai kuotasi yang layak bila keranjangnya likuid. Volume tinggi juga tidak menjamin biaya rendah bila keranjang sulit diperdagangkan.
Likuiditas berubah menurut waktu dan tekanan pasar
Volatilitas tinggi, penghentian perdagangan, atau pasar dasar yang tutup dapat menyulitkan lindung nilai dan pembentukan harga. Spread dapat melebar dan jumlah terlihat menyusut meski volume historis ETF tinggi. ETF internasional bisa tetap diperdagangkan setelah pasar lokal tutup sehingga harga ETF dan NAV memakai waktu berbeda. Kuotasi saat order lebih relevan daripada rata-rata historis. Mengapa ETF bergerak saat pasar dasarnya tutup membahas perbedaan waktu.
Lakukan pemeriksaan singkat sebelum mengirim order
Saat membeli, periksa ask; saat menjual, periksa bid dan bandingkan dengan harga tengah. Hitung spread dalam nilai dan persentase. Bandingkan jumlah di harga terbaik serta tingkat berikutnya dengan order Anda. Tinjau indeks, kepemilikan utama, kelas aset, dan cara penciptaan-penebusan. Perhatikan jam pasar, pasar dasar, dan volatilitas. Volume historis memberi konteks, bukan pengganti buku order terkini. Membagi order besar tidak selalu lebih murah.
Limit order membatasi harga, bukan menjamin eksekusi
Limit order menetapkan harga beli tertinggi atau jual terendah, tetapi dapat terisi sebagian atau tidak sama sekali. Market order biasanya mengutamakan eksekusi tanpa mengunci harga. Investor.gov order guide menjelaskan dampak jenis order pada harga dan eksekusi. Limit di harga tengah tidak menjamin transaksi, dan pasar dapat bergerak saat order menunggu. Pilih berdasarkan ukuran, urgensi, dan harga yang dapat diterima.
Tidak ada ambang volume yang berlaku untuk semua ETF
Aturan seperti “setidaknya 100 ribu unit per hari” tidak cocok untuk setiap ETF dan order. Arti volume yang sama berubah menurut harga unit, ukuran order, keranjang, bursa, dan kondisi pasar. Bandingkan jumlah rencana dengan spread dan kedalaman terkini, kondisi historis, kepemilikan, serta biaya total. Untuk jangka panjang, biaya dan tracking difference juga penting. Baca juga: NAV dan harga pasar ETF, Biaya total ETF, Tracking difference dan tracking error, Mata uang transaksi dan eksposur kurs Tanyakan berapa konsesi harga dan ketidakpastian yang akan dihadapi order Anda sekarang.
Pertanyaan umum
Q1Bisakah ETF dengan volume rendah diperdagangkan?
Volume saja tidak menentukan. Periksa kuotasi terkini, jumlah yang terlihat, ukuran order, dan aset dasar. Buku tipis atau spread lebar dapat meningkatkan biaya dan risiko tidak terisi.
Q2Apakah peserta resmi menyelesaikan semua masalah likuiditas?
Tidak. Mereka dapat mengurangi selisih bila akses ke keranjang, biaya lindung nilai, dan prosedur dana memungkinkan. NAV atau harga yang diinginkan tidak dijamin.
Q3Angka apa yang sebaiknya dilihat lebih dulu?
Bid dan ask terkini, spread, serta jumlah di tiap tingkat dibandingkan ukuran order Anda. Lalu periksa keranjang, jam, dan data historis.
Q4Apakah limit order menghindari spread?
Limit dapat membatasi harga terburuk yang diterima, tetapi tidak menjamin eksekusi. Pengisian sebagian, menunggu, dan perubahan pasar masih mungkin.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Bid $99,95 dan ask $100,05. Berapa spread sebagai persentase harga tengah?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Definisi jelas untuk istilah inti, dari call, put, dan rantai opsi hingga IV, Greeks, serta spread bid-ask
Lihat glosarium opsi