

Volatilitas Realisasi dengan Pre-Averaging: Estimator untuk Noise Mikrostruktur
Pelajari cara pre-averaging menghaluskan jendela imbal hasil frekuensi tinggi, mengoreksi bias noise utama, memilih panjang jendela, dan membedakannya dari TSRV serta realized kernel.
Dalam panduan iniMengapa imbal hasil yang sangat sering dapat menyimpangkan variasi harga
Ringkasan singkat
Pre-averaging mengestimasi variasi harga ketika harga yang dicatat sangat sering mengandung noise mikrostruktur. Alih-alih menguadratkan setiap imbal hasil mentah, metode ini membentuk jumlah tertimbang yang saling tumpang tindih dari imbal hasil berdekatan, lalu mengurangkan suku untuk kontribusi noise utama. Hasilnya bergantung pada bentuk bobot, panjang jendela, rancangan sampling, dan asumsi noise. Metode ini mengukur variasi selama interval yang diamati; ini bukan ramalan volatilitas atau sinyal perdagangan.
Mengapa imbal hasil yang sangat sering dapat menyimpangkan variasi harga
Jika harga tercatat hanya berbeda dari harga efisien karena tidak ada faktor lain, menjumlahkan kuadrat imbal hasil intrahari menjadi estimator alami untuk variasi selama sesi. Harga transaksi dan kuotasi juga dipengaruhi pantulan bid–ask, pembulatan ukuran tick, latensi, diskretisasi harga, dan pilihan pencatatan. Ketika interval sampling sangat pendek, faktor-faktor tersebut dapat menyumbang bagian besar dari setiap imbal hasil kuadrat. Menambah observasi lalu dapat meningkatkan kontribusi noise, bukan sekadar mengungkap lebih banyak pergerakan harga yang mendasarinya.
Pre-averaging menangani masalah itu dengan menggabungkan imbal hasil di jendela lokal yang pendek sebelum dikuadratkan. Fungsi bobot yang halus naik dari nol, memberi bobot pada imbal hasil sekitar, lalu turun kembali ke nol di tepi jendela. Jumlah tertimbang ini berperan seperti filter lokal: galat observasi yang independen dan berubah cepat dapat saling meniadakan sebagian, sementara pergerakan harga efisien yang lebih luas dapat tetap terlihat. Jendela yang bertumpang tindih memungkinkan informasi dari seluruh interval digunakan.
Penghalusan saja tidak membuat estimator menjadi tak bias. Noise yang tersisa tetap menyumbang variasi pada nilai kuadrat hasil filter, sehingga diperlukan suku koreksi. Jacod, Li, Mykland, Podolskij, dan Vetter mengembangkan pendekatan pre-averaging untuk volatilitas terintegrasi dengan asumsi eksplisit, dan menunjukkan bahwa versi yang sesuai mencapai laju konvergensi \(n^{-1/4}\). Makalah asli menjadi dasar metode ini; panduan ini membahas mekanisme, pilihan, dan batasannya.
Pisahkan harga laten, harga tercatat, dan target
Misalkan \(X_{t_i}\) adalah log harga efisien laten pada waktu observasi \(t_i\), sedangkan \(Y_{t_i}\) adalah log harga yang tercatat:
\[ Y_{t_i}=X_{t_i}+\epsilon_{t_i}, \]
dengan \(\epsilon_{t_i}\) sebagai noise observasi. Model dasar yang umum memperlakukan \(X_t\) sebagai semimartingal kontinu dengan varians lokal \(\sigma_t^2\). Target pada interval tetap \([0,T]\) adalah varians terintegrasi:
\[ IV_T=\int_0^T \sigma_t^2\,dt. \]
Imbal hasil tercatat terurai menjadi \(\Delta_iY=\Delta_iX+\epsilon_{t_i}-\epsilon_{t_{i-1}}\). Sekalipun galat harga independen antarobservasi, galat imbal hasil yang berdekatan berbagi galat titik ujung dengan tanda berlawanan. Ini menciptakan dependensi serial dalam imbal hasil dan membuat varians realisasi dari semua observasi peka terhadap jumlah selisih yang bising.
Gambaran teori yang sederhana biasanya mengasumsikan noise berpusat nol, independen sepanjang waktu dan dari proses harga efisien, serta memiliki momen hingga yang memadai. Asumsi ini berguna untuk menjelaskan estimator, tetapi tidak selalu berlaku untuk transaksi, kuotasi, atau harga tengah. Noise dapat berubah mengikuti likuiditas dan waktu, bergantung pada harga efisien, atau memiliki dependensi serial. Target yang dilaporkan juga penting: dengan lompatan, variasi kuadratik mencakup kuadrat lompatan, sedangkan varians terintegrasi kontinu tidak.
Ini adalah pengukuran ex post untuk seri harga dan jendela waktu tertentu. Metode ini tidak merekonstruksi setiap harga laten, tidak mengidentifikasi cetakan transaksi mana yang keliru, dan tidak memberi tahu volatilitas mendatang. Sebutkan apakah input berupa harga transaksi, titik tengah kuotasi, atau konstruksi lain sebelum membandingkan estimasi.
Bentuk imbal hasil pre-averaged yang saling tumpang tindih
Untuk \(n\) imbal hasil tercatat \(r_i=Y_{t_i}-Y_{t_{i-1}}\), pilih panjang jendela bilangan bulat \(k_n\) dan fungsi bobot \(g\) pada \([0,1]\). Bentuk standar imbal hasil pre-averaged adalah
\[ \bar r_i=\sum_{j=1}^{k_n-1}g\!\left(\frac{j}{k_n}\right)r_{i+j}, \qquad i=0,\ldots,n-k_n+1. \]
Fungsi ini biasanya kontinu, bernilai nol di kedua ujung, dan cukup mulus untuk hasil asimtotik. Contoh berbentuk segitiga adalah \(g(u)=\min(u,1-u)\). Nilai bobot di ujung jendela nol, sehingga imbal hasil pada tepinya tidak tiba-tiba mendapat bobot penuh. Bentuk bobot ini merupakan filter lokal, bukan ramalan atau tren hasil pemodelan.
Setiap \(\bar r_i\) menggabungkan imbal hasil berdekatan sebelum dikuadratkan. Karena jendela bertumpang tindih, imbal hasil pre-averaged saling berkorelasi meskipun imbal hasil mentah tidak berkorelasi. Dependensi tersebut merupakan bagian dari perilaku sampling estimator; banyak jumlah jendela tidak boleh dianggap sebagai observasi independen. Rentang indeks jendela dan konvensi titik ujung harus sesuai dengan normalisasi bobot.
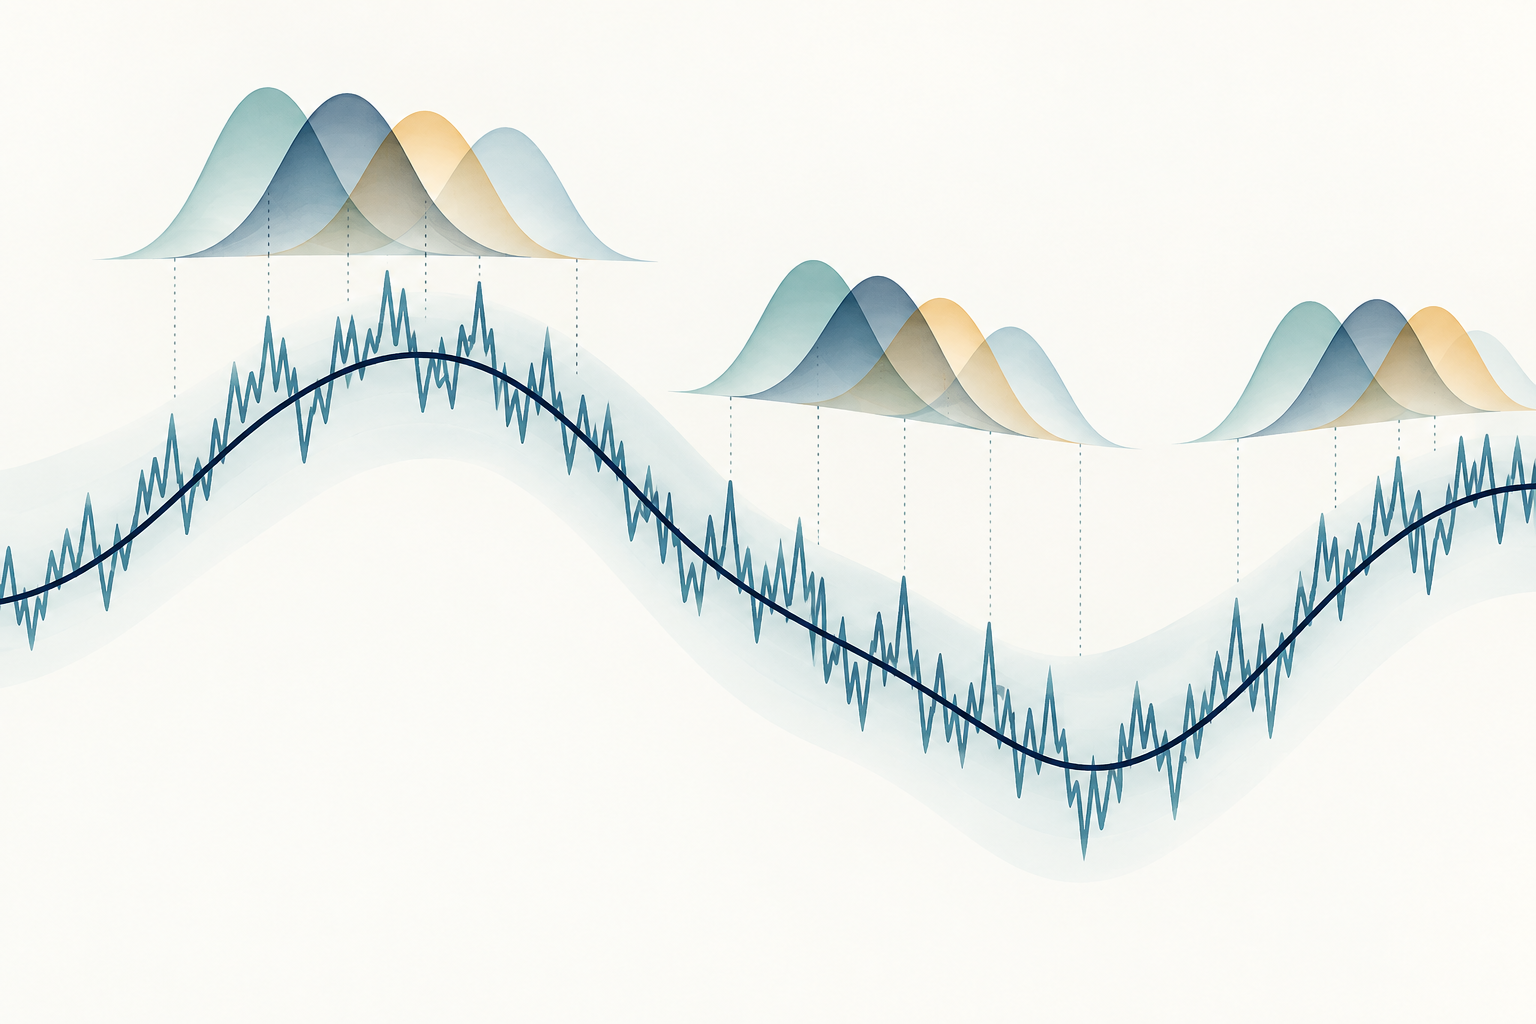
Ilustrasi memperlihatkan lintasan laten yang mulus, lintasan tercatat yang bergerigi, dan beberapa jendela bertumpang tindih yang bobotnya meruncing di tepi. Gambar ini menjelaskan penggabungan lokal; bukan catatan harga sampel maupun keluaran filter empiris.
<!-- learn:illustration --> <!-- Konsep tanpa teks: kurva harga laten yang mulus di samping lintasan tercatat yang bergerigi, dengan jendela lokal bertumpang tindih dan berbobot meruncing yang menggabungkan pergerakan sekitar. Konseptual saja; bukan data pasar, ramalan, atau sinyal perdagangan. -->
Koreksi kontribusi noise yang tersisa
Pre-averaging mengurangi pengaruh galat observasi yang berubah cepat, tetapi kuadrat imbal hasil hasil filter masih mengandung kontribusi noise. Pada grid reguler, bentuk estimator univariat yang umum dengan konstanta normalisasi asimtotik adalah
\[ \widehat{IV}_{PA} =\frac{1}{k_n\psi_2}\sum_{i=0}^{n-k_n+1}\bar r_i^2 -\frac{\psi_1}{2\psi_2 k_n^2}\sum_{i=1}^{n}r_i^2, \]
dengan konstanta bobot
\[ \psi_1=\int_0^1 \{g'(u)\}^2\,du, \qquad \psi_2=\int_0^1 g(u)^2\,du. \]
Suku pertama menyesuaikan skala jumlah kuadrat imbal hasil pre-averaged agar mendekati varians terintegrasi. Suku kedua mengestimasi dan mengurangkan kontribusi utama noise observasi di bawah model. Suku ini tidak mengestimasi setiap realisasi noise dan tidak dapat memperbaiki kolom harga yang salah, stempel waktu yang keliru, atau pencilan. Rumus sampel hingga dapat memakai versi diskret \(\psi_1\) dan \(\psi_2\), penyesuaian titik ujung, dan konvensi indeks imbal hasil tertentu. Semua itu perlu dilaporkan dan digunakan secara konsisten.
Koreksi dapat membuat estimasi sampel hingga kecil atau negatif. Ini bukan berarti aset memiliki varians fisik negatif; artinya, pada sampel tersebut, koreksi yang dipilih melebihi suku pertama. Jangan diam-diam mengganti estimasi negatif menjadi nol. Laporkan perhitungan awal dan aturan pemotongan terpisah jika ada, karena pemotongan mengubah estimator dan dapat memengaruhi rata-rata atau inferensi lanjutan.
Pilih panjang jendela dengan mempertimbangkan noise dan sampel
Panjang \(k_n\) mengatur tingkat penghalusan. Jika terlalu pendek, imbal hasil hasil filter masih mengandung lebih banyak noise frekuensi tinggi. Jika terlalu panjang, variasi harga lokal dirata-ratakan pada rentang waktu yang lebih lebar dan jumlah jendela yang berkontribusi berkurang, sehingga bentuk galat estimasi lain dapat meningkat. Fungsi bobot dan panjang jendela bekerja bersama; nilai \(k_n\) tidak bermakna tanpa bentuk bobot dan interval sampling.
Dalam rancangan klasik yang seimbang, dengan rentang waktu tetap dan \(n\) observasi yang semakin rapat, jendela tumbuh seorde \(\sqrt n\), sering ditulis \(k_n\sim\theta\sqrt n\) untuk konstanta penyetelan positif \(\theta\). Di bawah asumsi makalah, estimator dapat konvergen dengan laju \(n^{1/4}\), atau memiliki galat estimasi seorde \(n^{-1/4}\). Ini lebih lambat daripada laju \(n^{1/2}\) tanpa noise dan merupakan laju optimal pada kondisi bising dasar yang diteliti penulis; ini bukan jaminan untuk setiap kumpulan data pasar.
Nilai \(\theta\), fungsi bobot, dan prosedur pemilihan berbasis data memengaruhi bias dan varians sampel hingga. Pemilihan otomatis dapat bergantung pada estimasi noise dan volatilitas yang juga tidak pasti. Tunjukkan sensitivitas untuk beberapa jendela yang layak, jelaskan jam sampling dan batas sesi, serta jangan memilih jendela setelah melihat nilai mana yang paling mendukung kesimpulan yang diinginkan.
Contoh perhitungan hipotetis sederhana
Ambil enam imbal hasil tercatat hipotetis dalam basis poin:
\[ (r_1,\ldots,r_6)=(1,0,1,0,1,0)\ \mathrm{bp}. \]
Gunakan bobot segitiga \(g(u)=\min(u,1-u)\) dan jendela pendek \(k=3\), yang sengaja dipilih untuk memudahkan hitungan. Dua bobot grid yang bukan nol adalah \(g(1/3)=g(2/3)=1/3\). Untuk ilustrasi aritmetika pada grid hingga, definisikan
\[ \psi_{2,k}=\frac{1}{k}\sum_{j=1}^{k-1}g(j/k)^2=\frac{2}{27}, \qquad \psi_{1,k}=k\sum_{j=1}^{k}\{g(j/k)-g((j-1)/k)\}^2=\frac{2}{3}. \]
Dengan konvensi indeks di atas terdapat \(n-k+2=5\) jendela yang bertumpang tindih. Masing-masing menggabungkan imbal hasil \(1\) bp dan \(0\) bp yang berdekatan, sehingga \(\bar r_i=(1/3)(1+0)=1/3\) bp dan
\[ \sum_i\bar r_i^2=5\left(\frac13\right)^2=\frac59\ \mathrm{bp}^2, \qquad \sum_{i=1}^{6}r_i^2=3\ \mathrm{bp}^2. \]
Dengan normalisasi diskret yang sesuai, hasilnya
\[ \widehat{IV}_{PA} =\frac{1}{3(2/27)}\left(\frac59\right) -\frac{2/3}{2(2/27)3^2}(3) =2.5-1.5=1\ \mathrm{bp}^2. \]
Contoh ini memeriksa aritmetika dan satuan; enam imbal hasil dengan jendela berskala tiga terlalu sedikit untuk mendukung pendekatan asimtotik. Nilainya sengaja dibuat sederhana dan bukan data pasar, proses noise simulasi, ataupun bukti bahwa estimasi memulihkan varians terintegrasi laten. Tidak ada galat baku atau ramalan yang dihitung.
Pahami asumsi yang menopang koreksi
Penurunan standar dirancang untuk proses harga efisien kontinu yang diamati dengan frekuensi tinggi dan noise aditif di bawah syarat keteraturan. Contoh noise independen berpusat nol berguna sebagai titik awal, tetapi keterkaitan antara noise dan harga, galat serial, noise yang berubah waktu, waktu observasi tidak teratur, atau sampling endogen dapat membutuhkan estimator yang dimodifikasi atau teori yang sesuai. Aït-Sahalia, Mykland, dan Zhang mengkaji estimasi volatilitas terintegrasi dengan noise mikrostruktur dependen; makalah mereka mengingatkan bahwa rumus untuk noise iid bukan aturan universal.
Lompatan menimbulkan pertanyaan terpisah tentang target. Jika yang diukur adalah variasi kuadratik, kuadrat lompatan termasuk di dalamnya; jika yang dituju adalah varians terintegrasi kontinu, lompatan tidak termasuk. Estimator pre-averaging standar tidak otomatis memisahkan lompatan. Pemotongan yang tahan lompatan atau konstruksi lain memiliki asumsi dan parameter sendiri. Satu cetakan harga yang ekstrem juga dapat memengaruhi beberapa jendela bertumpang tindih, sehingga validasi data dan penanganan pencilan tetap diperlukan.
Pre-averaging juga bukan solusi lengkap untuk data multivariat atau asinkron. Christensen, Kinnebrock, dan Podolskij mengembangkan metode kovarians pre-averaging dan perluasan Hayashi–Yoshida yang tahan noise untuk observasi tidak sinkron dalam studi mereka. Konstruksi tersebut menangani persoalan desain tambahan. Menerapkan rumus univariat secara terpisah pada tiap aset tidak otomatis menyelaraskan stempel waktu atau menghasilkan matriks kovarians yang valid.
Bedakan pre-averaging dari TSRV dan realized kernel
Estimator-estimator ini menangani masalah variasi frekuensi tinggi yang berkaitan, tetapi menyusun informasinya secara berbeda. Two-scale realized volatility atau TSRV merata-ratakan estimasi pada grid sampling jarang yang digeser, kemudian mengurangkan estimasi grid rapat yang diskalakan untuk mengoreksi bias noise utama. Pre-averaging menyaring jendela imbal hasil pendek yang bertumpang tindih menggunakan bobot halus, menguadratkan imbal hasil hasil filter, lalu menerapkan koreksi yang sesuai. Makalah asli two-scale menjelaskan konstruksi yang berbeda itu.
Realized kernel berawal dari jumlah kuadrat imbal hasil dan menambahkan autokovarians imbal hasil tertimbang pada berbagai lag. Bandwidth mengatur rentang lag yang digunakan. Sebaliknya, pre-averaging memodifikasi imbal hasil lokal sebelum dikuadratkan. Keduanya memakai bobot dan pilihan penyetelan, tetapi rumus, normalisasi, dan asumsinya tidak dapat saling dipertukarkan. Panduan realized kernel menjelaskan konstruksi berbasis lag dan pembahasan bandwidth.
Pilih metode berdasarkan data dan besaran yang diperlukan, bukan namanya. Bandingkan rancangan sampling, model noise, perlakuan titik ujung, target saat ada lompatan, dan perilaku sampel hingga. Ketahanan asimtotik terhadap noise tidak menjamin metode tertentu paling tepat untuk aset jarang diperdagangkan, sesi pendek, noise yang berubah, atau feed data tidak teratur. Panduan two-scale membahas pilihan skala dan koreksinya.
Laporkan estimasi interval, bukan kesimpulan perdagangan
Agar hasil dapat direproduksi, sebutkan aset dan kolom harga, interval waktu, frekuensi sampling, aturan stempel waktu dan sesi, satuan imbal hasil, fungsi bobot, panjang jendela, normalisasi, konvensi titik ujung, serta asumsi noise. Jika estimasi digunakan untuk inferensi, laporkan estimator varians atau prosedur interval kepercayaan beserta asumsi yang diperlukan. Tabel sensitivitas untuk beberapa jendela yang masuk akal dapat mengungkap apakah kesimpulan bergantung pada satu pilihan penyetelan.
Varians terintegrasi diukur selama interval observasi yang sudah selesai. Akar kuadratnya menyatakan skala volatilitas untuk interval yang sama; annualisasi menambahkan konvensi waktu, tetapi tidak menjadikannya ramalan. Peramalan untuk horizon mendatang membutuhkan model prediktif terpisah dan evaluasi di luar sampel. Panduan perhitungan volatilitas realisasi menjelaskan benchmark jumlah kuadrat imbal hasil, sedangkan panduan variasi kuadratik membedakan variasi lintasan dari target varians terintegrasi kontinu.
Estimasi ini tidak menjelaskan penyebab pergerakan harga, tidak membuktikan strategi yang menguntungkan, dan tidak menjamin pengukuran risiko eksekusi. Biaya transaksi, likuiditas, lompatan, dinamika volatilitas, dan ketidakpastian estimator adalah persoalan terpisah. Pre-averaging adalah alat pengukuran statistik yang berguna bila asumsi-asumsinya cocok dengan data yang diamati.
Pertanyaan umum
Q1Apakah pre-averaging sama dengan rata-rata bergerak harga?
Tidak. Estimator membentuk jumlah imbal hasil berdekatan yang tertimbang, lalu menguadratkan dan mengoreksinya. Merata-ratakan level harga lalu menghitung selisih adalah transformasi lain dengan bobot serta perilaku batas yang berbeda.
Q2Apakah pre-averaging menghilangkan semua noise mikrostruktur?
Tidak. Metode ini mengurangi dampak utama di bawah asumsi noise dan sampling tertentu. Noise dependen atau berubah-ubah, lompatan, pencilan, serta masalah stempel waktu masih dapat memengaruhi hasil.
Q3Mengapa dua estimasi pre-averaging bisa berbeda?
Fungsi bobot, panjang jendela, normalisasi sampel hingga, kolom harga, aturan titik ujung, atau prosedur pembersihan dapat berbeda. Laporkan pilihan tersebut dan periksa sensitivitasnya.
Q4Apakah estimasi pre-averaging merupakan ramalan volatilitas?
Tidak dengan sendirinya. Estimasi ini mengukur variasi pada interval yang digunakan untuk menghitungnya. Ramalan membutuhkan model prediktif terpisah dan evaluasi di luar sampel.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa tujuan utama membentuk imbal hasil pre-averaged?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Baca panduan lengkapQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Baca panduan lengkap