

拋物線止蝕轉向指標:讀懂翻轉、加速因子與止損線
了解拋物線SAR如何趨近極值點、加速因子如何改變速度,以及圖表翻轉與實際止損成交的分別
本指南內容把點位看成狀態,而非預測
簡短摘要
拋物線SAR是一條依賴先前狀態的追蹤水平線。上升狀態下,點通常位於價格下方;下跌狀態下則位於上方。加速因子令投影值逐步趨近趨勢極值;價格穿越有效SAR時,狀態會翻轉並重設輸入。點位穿越只是規則事件,不代表趨勢必然反轉,也不保證止損按該價格成交。測試前先訂明K線、算法版本、觸發方式和風險規則。
把點位看成狀態,而非預測
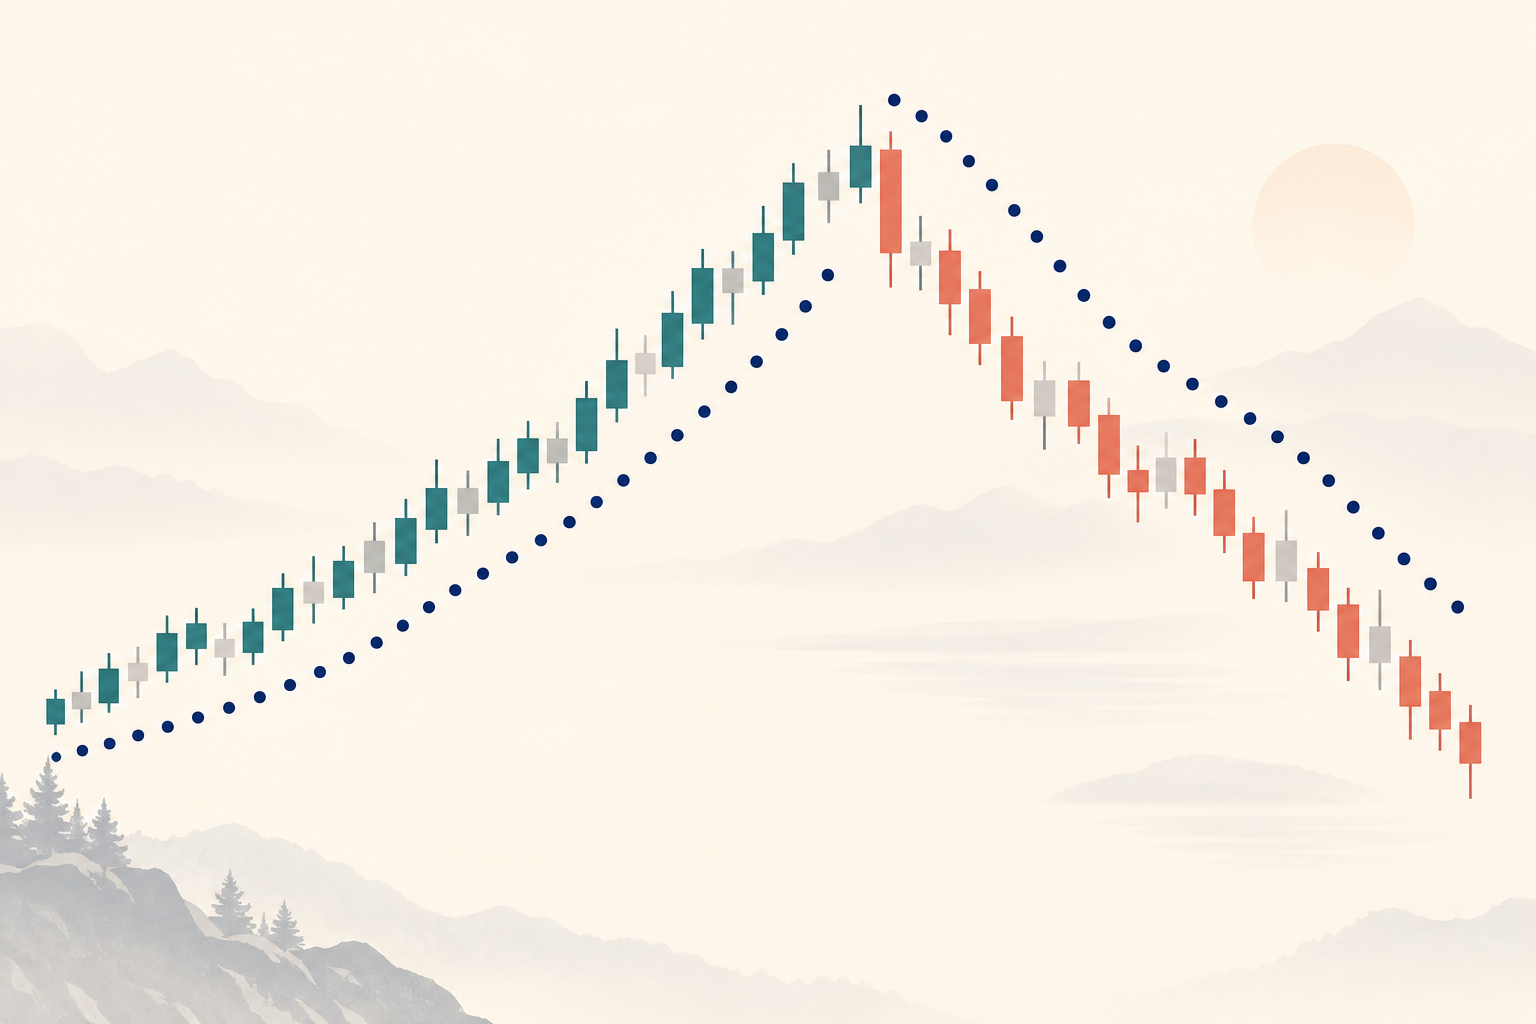
Parabolic SAR意指Stop And Reverse。上升狀態的點一般在價格下方,下跌狀態則在上方,表示所選算法目前所處的狀態。TradingView亦以此解釋點位,並把價格穿越視為潛在反轉事件 {source:tradingViewParabolicSar}。SAR不量度趨勢強度,不預測價格可走多遠,也不能證明新趨勢已開始。高低價觸及、收市確認和交易場所的止損觸發是不同事件,規則應說明採用哪一種。
令SAR向極值點更新
更新式為 SAR[下一期] = SAR[本期] + AF[本期] × (EP[本期] − SAR[本期])。上升狀態的EP是該狀態記錄的最高價,下跌狀態則是最低價。加速因子AF令新SAR向EP移動一部分。它是根據過往狀態產生的價格水平,不是移動平均或目標價。TA-Lib列出這個遞推式,亦指出算法依賴過往路徑 {source:taLibParabolicSar}。初始方向和數值會影響其後全部輸出。
只有創新極值才提高加速因子
AF由指定起點開始。上升時只有新高延伸EP才增加AF;下跌時創新低才增加。沒有新極值便維持不變,到達上限後停止增長。常見例子以0.02作起點和增量、0.20作上限,但並非固定常數。MQL5把step和maximum列為輸入,並說明這些常用值 {source:mql5ParabolicSar}。步長或上限較大,投影線會較快接近價格,可能較早翻轉,但不表示訊號較準。
套用區間限制和反轉重設
投影線亦受相鄰K線範圍約束。上升狀態的SAR不會高於前兩支K線的低位;下跌狀態則不會低於前兩支K線的高位。價格穿越有效SAR時,狀態切換,SAR重設至前一狀態的EP,AF回到起點,新狀態開始追蹤相反方向的極值。TradingView說明兩支K線限制和重設方法 {source:tradingViewParabolicSar}。TA-Lib的實作則列明穿越比較方式和計算次序;若高低價剛好觸線,不同版本可能有不同處理。
先核對計算,再把點位用作止損
假設上升狀態的SAR為96.00、EP為108.00、AF為0.08。下一個原始投影值是96 + 0.08 × (108−96) = 96.96。若其後高位升至110,增量為0.02,下一步的AF便升至0.10;下一個原始值為96.96 + 0.10 × (110−96.96) = 98.264,約98.26,尚未套用K線範圍限制。這個假設算例只說明遞推式,舊有低位可能會限制數值,其後穿越亦可能重設狀態。它不代表成交或回報預測。
分清圖表翻轉、訂單和成交
SAR穿越可用作回測訊號、平倉條件、止損觸發或反手規則,幾者並不相同。要說明採用盤中高低價還是收市價確認,以及退出後是否開立反向倉位。OHLC K線不會顯示盤中所有成交的先後次序;跳空時開市價可能已越過SAR,實際成交亦取決於訂單類型、市場規則和流動性。不要把圖表水平線當成保證成交價;應模擬下一個可執行價格和成本。
固定初始化、周期與數據口徑
Wilder最初的描述未有把首個有效K線的初始化方法定為一種。不同軟件可能採用不同初始方向、首個SAR或預熱歷史。TA-Lib指出算法依賴整條路徑,初始化方式亦可能不同 {source:taLibParabolicSar}。SAR通常使用高低價,交易時段、缺失K線、調整價格和周期都會改變結果;未完成K線的高低價亦會變動。記錄品種、交易所、周期、時段、AF起點/增量/上限、初始化規則、歷史長度和訊號讀取時點。
避免前視地測試完整退出規則
常見問題
Q1SAR翻轉是否保證趨勢反轉?
不是。它只表示算法狀態按規則切換,價格仍可能再次反向。
Q20.02和0.20必須作為參數嗎?
不必。這是常見例子。請記錄起點、增量、上限和初始化方法,不要根據整段樣本挑選。
Q3可以把SAR線當作確切止損成交價嗎?
不能保證。觸發與成交不同;跳空、訂單類型、交易場所規則和流動性都會影響價格。
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電郵。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
上升狀態中SAR點位在價格下方,這代表甚麼?
選擇答案即可查看解釋
期權術語表
清楚解釋從認購、認沽和期權鏈到 IV、希臘值、未平倉合約與最大痛點等核心期權術語
瀏覽期權術語表