

期貨止蝕中的 ATR:將真實波幅換算為單份合約風險
了解 ATR 如何計入跳空,平滑方式與圖表設置為何會改變讀數,以及如何把 ATR 距離換算成最小跳動和合約風險。
本指南內容ATR 能衡量什么,不能衡量什么
簡短摘要
平均真實波幅(Average True Range,ATR)衡量所選 K 線序列中真實波幅的平均大小,單位是價格,不表示方向。將 ATR 用作止蝕距離前,應讓合約、交易時段、週期、平滑方式和最小跳動價值與交易保持一致。
ATR 能衡量什么,不能衡量什么
ATR 匯總近期價格區間的大小。它不预測下一步漲跌,不估算止蝕能夠成交的概率,也不會把圖表變成预測。讀數升高只說明所選 K 線序列近期出現了更大的真實波幅,不是入場信號,也不是安全虧損上限。TradingView 將 ATR 描述為可反映跳空和受限價格變動的波動率指標([ATR 指南]({source:tradingViewAverageTrueRangeSupport}))。
ATR 使用圖表的價格單位,例如指數點或每桶美元。這還不是戶口幣種的風險;還要考慮合約乘數、最小跳動、合約數量和執行成本。
真實波幅不只看單根 K 線的高低差
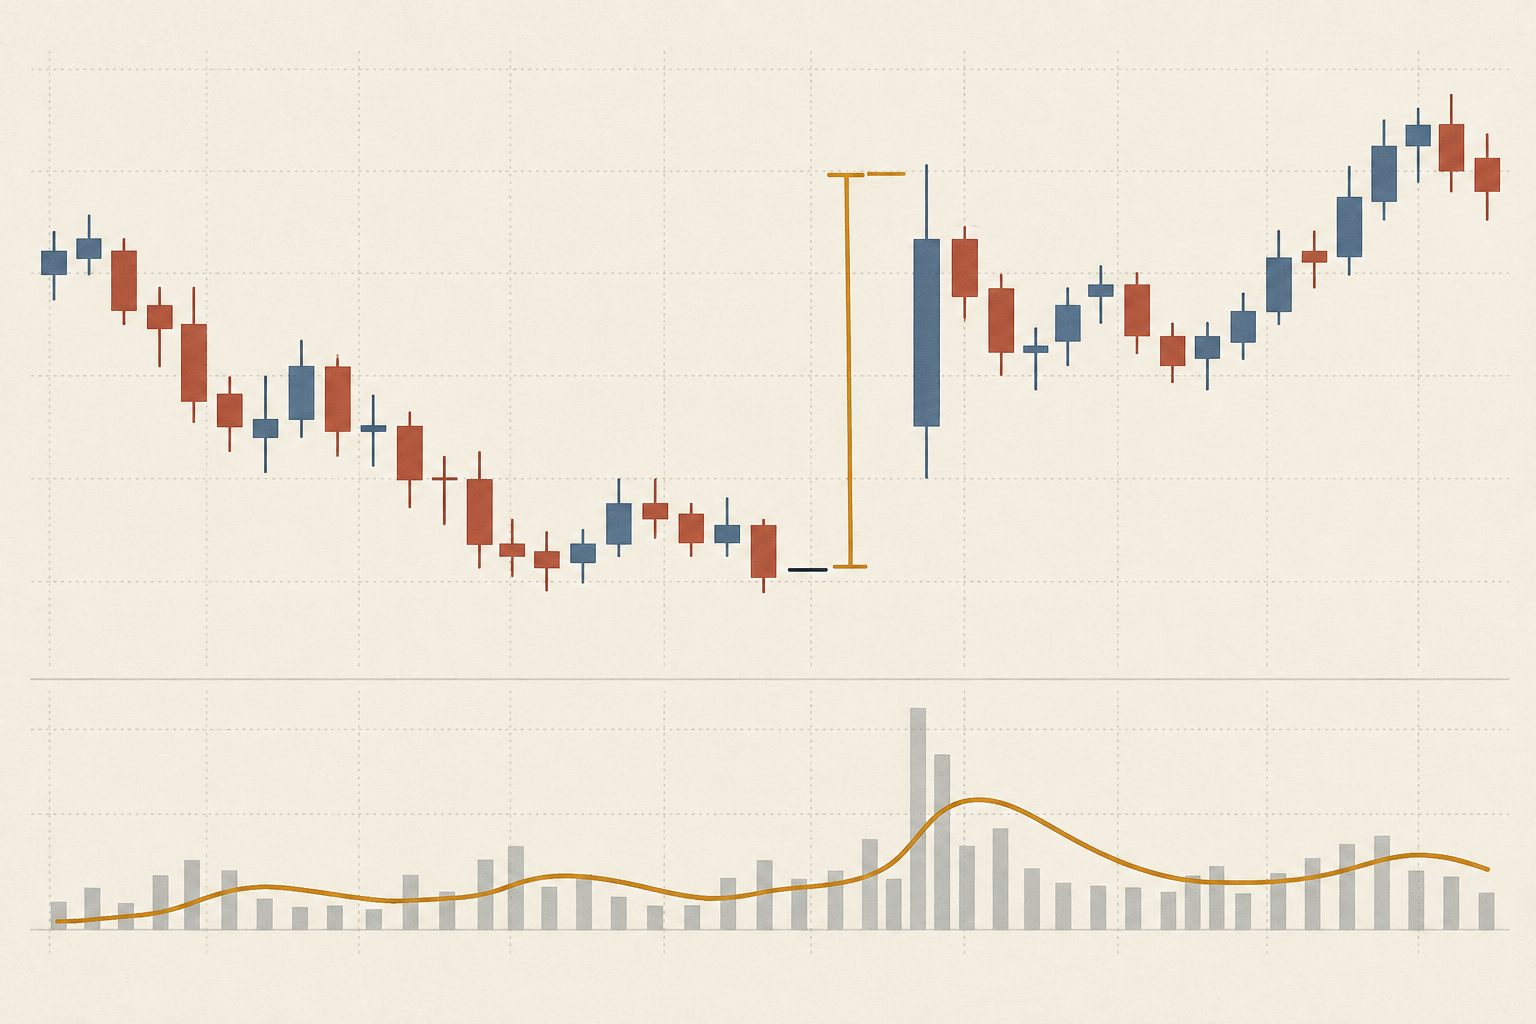
對第 t 根 K 線計算三種距離並取最大值:TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|)。H 和 L 是當前最高價與最低價,C₍t−1₎ 是上一根 K 線的收盤價。絕對值讓指標保持非负且不帶方向。
假設前一收盤價為 100.00,下一根 K 線最高 105.20、最低 104.40。高低差只有 0.80,前收至最高價的距離為 5.20,至最低價為 4.40,所以真實波幅是 5.20,跳空也被計入。TradingView 給出這三種比較;Pine 內置函數文档說明,沒有前收時 ta.tr(true) 會使用最高價減最低價([內置函數指南]({source:tradingViewPineBuiltins}))。
平滑方式會改變 ATR 的反應速度
初始值確定後,n 週期的 Wilder 式更新為:ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n。當 n = 14、前值為 1.20 點、新真實波幅為 2.60 點時,(13 × 1.20 + 2.60) ÷ 14 = 1.30 點。新 K 線會調整估值,但不會替換全部歷史。
TradingView 默認用 RMA 平滑,也可在設置中選擇 SMA、EMA 或 WMA。同一組 K 線采用不同方法會得出不同讀數,週期長度和初始值算法也有影響。不要把 14 根 K 線的 RMA 當作 14 根 K 線的簡單平均([ATR 指南]({source:tradingViewAverageTrueRangeSupport}))。
讓圖表序列匹配實際交易
記錄產品和合約月份、K 線週期、交易時段定義、數據源、前收規則、平滑方法、回看長度,以及 ATR 使用已完成還是正在形成的 K 線。只含常規時段與包含全時段的圖表,可能會以不同方式歸入隔夜行情。連續期貨序列可能拼接或調整合約月份;用異常大的區間計算倉位前,先確認實際可交易合約及換月處理。參見連續期貨圖表與可交易合約。
K 線尚未收盤時重新計算 ATR,高點、低點和區間仍會變化。若回測把最終 K 線值當成當時已知,就使用了決策時尚不存在的信息。明確使用最近一根已完成 K 線,還是實時估值,並在提醒和評估中保持同一時點。
把 ATR 倍數換算成有效的最小跳動
假設 ATR 為 1.30 個指數點,計劃距離為 2 ATR:1.30 × 2 = 2.60 點。CME 列出的 Micro E-mini S&P 500 期貨,每個指數點為 5 美元,最小跳動為 0.25 點。2.60 ÷ 0.25 = 10.4 個跳動;向外取整到 11 個跳動後,距離為 2.75 點。每跳價值 1.25 美元,因此成本前每份合約的計劃價格風險為 13.75 美元([CME 合約規格]({source:cmeMicroEMiniSP500ContractSpecifications}))。
倍數 2 仅是計算示例,並非推薦參數。向入場方向取整會讓止蝕窄于設定距離。其他產品要核對準確的最小跳動和跳動價值;點或 pip 沒有通用現金價值。參見期貨最小跳動價值與合約乘數。
用距離計算倉位,而不是為倉位找理由
假設計劃虧損预算為 100 美元,估算每份合約往返成本為 2 美元。分母為 13.75 + 2 = 15.75 美元。floor(100 ÷ 15.75) = 6 份合約,模型風險為 94.50 美元,尚未計入滑點或跳空越過觸發價。7 份合約則是 110.25 美元,超過预算。這些是假設計算,不是建議或當前費率。CME 的[倉位規模課程]({source:cmeProperPositionSize})也將止蝕距離和風險预算作為不同輸入。
止蝕觸發價不保證成交價或最大虧損。快速行情、跳空、部分成交或未成交的止蝕限價單都可能擴大實際損失。如果合理的失效位意味着風險過高,可以減少數量、考慮更小的合約或放弃交易。不要只為凑出想要的合約數而缩短止蝕。參見期貨倉位規模計算。
讓 ATR 與交易邏辑和信號分開
先確定什么價格會推翻交易想法,再用 ATR 說明該距離相對近期區間有多寬。ATR 倍數可以比較按波動率調整的規則,但不能證明該價位有結構意義、價格會在那里反轉,或策略具有正期望。某筆交易的 2 ATR 可能太近,另一筆則可能寬得不必要。
不同品種之間比較原始 ATR 時要谨慎。名義價格較高的品種通常有更大的原始 ATR。ATR 除以價格(常稱 ATR%)可以歸一化尺度,但不會換算成美元,也不會統一流動性或合約乘數。選擇與決策相匹配的指標。
固定並記錄定義規則的全部設置
評估結果前,固定週期、平滑方式、圖表週期、時段、輸入序列、已完成 K 線基準、倍數、跳動取整方向、成本假設和止蝕執行假設。如果尝試多個週期和倍數後只留下最好看的圖表,記錄完整搜索,並用後續數據評估規則。納入價差、費用、滑點、跳空和未成交止蝕。
記錄合約月份、ATR 數值和時間、前收、真實波幅輸入、公式與平滑方式、原始距離、取整後跳數、跳動價值、計劃數量、費用和實際成交。ATR 只是區間摘要;交易日志與執行記錄才能說明風險估算是否可複現。參見如何設置期貨止蝕。
常見問題
Q1ATR 會预測下一次價格變動吗?
不會。它根據所選數據和算法衡量近期真實波幅大小,不指示方向,也不保證下一段區間相似。
Q214 週期 ATR 總是正確設置吗?
不是。14 是常見默認值,不是通用最優值。K 線週期、時段、產品和決策週期共同決定該設置實際衡量什么。
Q3所有期貨止蝕都應該放在 2 ATR 之外吗?
不是。倍數只是規則參數,不是適用于所有交易的驗證距離。先定義邏辑失效位和風險,再用現實的跳動取整和執行成本檢驗。
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電郵。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
前收為 100.00;下一根 K 線最高 105.20、最低 104.40。真實波幅是多少?
選擇答案即可查看解釋