

SOFR לעומת EFFR: מה מודדות שתי ריביות הלילה
השוואה בין SOFR ל-EFFR לפי בטוחות, עסקאות, חישוב, פרסום והשאלה שכל ריבית יכולה לענות עליה.
במדריך הזהSOFR ו-EFFR מודדות שווקי לילה שונים
תקציר קצר
SOFR ו-EFFR הן שתיהן ריביות ייחוס דולריות ללילה שמפרסם הבנק הפדרלי של ניו יורק, אך הן מתארות שווקי עסקאות שונים. SOFR מודדת באופן רחב את עלות ההלוואה של מזומן ללילה כנגד אג״ח ממשלת ארה״ב כבטוחה; EFFR מסכמת עסקאות Fed funds לא מובטחות ללילה. אף אחת מהן אינה הצעת מחיר הזמינה לכל לווה, וטווח היעד של FOMC הוא קביעת מדיניות נפרדת.
SOFR ו-EFFR מודדות שווקי לילה שונים
Secured Overnight Financing Rate (SOFR) ו-Effective Federal Funds Rate (EFFR) מוצגות לעיתים קרובות זו לצד זו, משום ששתיהן ריביות ייחוס דולריות ללילה. אותה תקופת זמן אינה הופכת אותן לחלופיות. SOFR מבוססת על עסקאות ריפו המובטחות באג״ח ממשלת ארה״ב. EFFR מבוססת על עסקאות Fed funds ללילה — הלוואות דולריות לא מובטחות בשוק זה.
ההבדל מבהיר מה כל מספר מייצג. SOFR היא מדד רחב לעלות הכללית של מימון אג״ח ממשלת ארה״ב ללילה. EFFR מסכמת, על בסיס עסקאות, את ריבית ההלוואה ללילה בשוק Fed funds. הבנק הפדרלי של ניו יורק מפרסם את שתיהן בנפרד בעמוד ריביות הייחוס, על בסיס נתוני שוק ושיטות חישוב שונות.
אף אחת מהריביות אינה מייצגת את הריבית בכל הלוואה ללילה בארה״ב. SOFR אינה מתארת כל חוזה ריפו או את עלות המימון של כל אג״ח ממשלתית. EFFR אינה סקר של עלויות המימון בכל הבנקים, ריבית פיקדונות לצרכנים או ריבית לא מובטחת שכל חברה יכולה לקבל. לפני שמשתמשים בריבית כדי לענות על שאלה, בדקו אילו עסקאות היא מסכמת.
EFFR נובעת מעסקאות Fed funds לא מובטחות
שוק Fed funds כולל הלוואות דולריות מקומיות ולא מובטחות ללילה ממוסדות פיקדון למוסדות פיקדון אחרים ולישויות מסוימות נוספות, בעיקר גופים בחסות ממשלתית. אלה אינן הלוואות ריפו המובטחות באג״ח ממשלת ארה״ב. הבנק הפדרלי של ניו יורק מחשב את EFFR מעסקאות Fed funds ללילה שעליהן מדווחים בנקים מקומיים וסניפים וסוכנויות בארה״ב של בנקים זרים בדוח FR 2420 על ריביות נבחרות בשוק הכסף.
EFFR היא החציון המשוקלל לפי היקף של העסקאות המדווחות. בפועל, מסדרים את העסקאות לפי הריבית ומוצאים את הריבית בנקודת האמצע של היקף העסקאות; אין מדובר בממוצע פשוט של כל הריביות המדווחות. הריבית שפורסמה מעוגלת לנקודת הבסיס הקרובה ביותר. עמוד EFFR ומתודולוגיית ריביות הייחוס מפרטים את הנתונים והחישוב.
EFFR קשורה לטווח היעד של ריבית Fed funds, אך אינה זהה לו. FOMC קובע את טווח היעד, אך אינו קובע את הריבית בכל הלוואה ללילה שכבר בוצעה. הבנק הפדרלי משתמש בריביות מנהליות, ובהן ריבית על יתרות רזרבה ומסגרת ריפו הפוכה ללילה, כדי לכוון את ריביות השוק לעבר טווח היעד. סקירת ריביות המדיניות ושאלות נפוצות על IORB מסבירות את התפקידים האלה. EFFR היא ריבית שוק נצפית, לא היעד עצמו.
SOFR נובעת מעסקאות ריפו המובטחות באג״ח ממשלת ארה״ב
בריפו מחליפים מזומן וניירות ערך ומסכימים להפוך את ההחלפה במועד מאוחר יותר. בעסקאות שנכללות ב-SOFR, ההלוואה מובטחת באג״ח ממשלת ארה״ב. הבנק הפדרלי של ניו יורק מתאר את SOFR כמדד רחב לעלות הכללית של מימון אג״ח ממשלתיות ללילה, ולא כריבית של עסקת ריפו יחידה שנוהלה במשא ומתן.
חישוב SOFR שפורסם משלב עסקאות המשמשות ל-Broad General Collateral Rate (BGCR) עם עסקאות ריפו דו-צדדיות נוספות באג״ח ממשלת ארה״ב, שסולקו באמצעות שירות Delivery-versus-Payment (DVP) של Fixed Income Clearing Corporation (FICC). BGCR כולל גם עסקאות טרי-פארטי באג״ח ממשלתיות עם בטוחה כללית ועסקאות General Collateral Finance repo. הסגמנטים האלה מאגדים נתונים מחלקים שונים של שוק הריפו באג״ח ממשלת ארה״ב, אך אינם מפקד של כל עסקאות המימון הפרטיות באג״ח אלה. הרכיבים מסוכמים בעמוד ריביות הייחוס ומפורטים במתודולוגיה.
הבטוחה חשובה משום שאפשר לרצות באג״ח ממשלתיות מסיבות נוספות מעבר לשימוש בהן כבטוחה למזומן. בסגמנט DVP דו-צדדי שעובר סליקה מרכזית, העסקה מזהה ניירות ערך מסוימים לסליקה. כאשר הנפקה מסוימת נדירה או שימושית, ספק המזומן עשוי להסכים לתשואה נמוכה יותר על המזומן כדי להשיג אותה; מקובל לומר שאותה אג״ח נסחרת כ-special. צורך זה בנייר מסוים עשוי להשפיע על ריביות הריפו גם כשההלוואה היא ללילה.
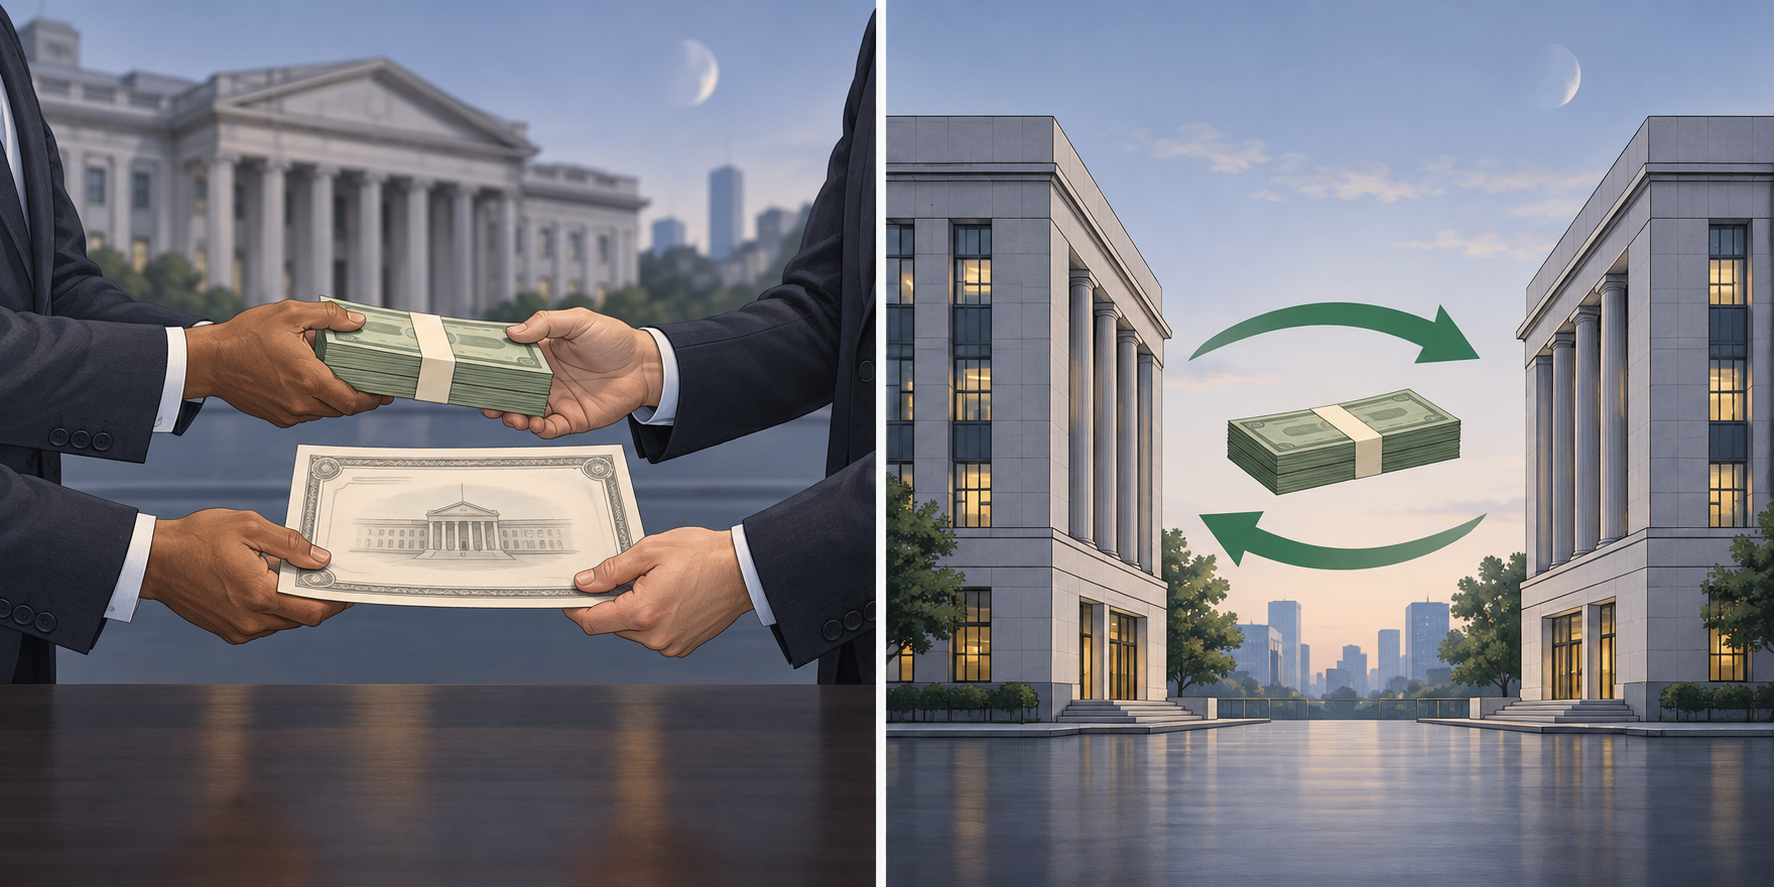
שתי הריביות משתמשות בחציונים, אך מדגמי העסקאות שונים
EFFR ו-SOFR משתמשות בחציון המשוקלל לפי היקף ומעוגלות לנקודת הבסיס הקרובה ביותר. אותו סיכום סטטיסטי אינו אומר שנתוני הקלט זהים. EFFR מתבססת על עסקאות Fed funds לא מובטחות שדווחו. SOFR משתמשת בסגמנטים מוגדרים של ריפו באג״ח ממשלת ארה״ב, שבהם הלווה מקבל מזומן כנגד אג״ח כבטוחה. הצדדים לעסקה, הבטוחות, מטרת העסקאות ומבנה השוק שונים.
מתודולוגיית SOFR גם מתאימה את תרומת סגמנט ה-DVP שעובר סליקה מרכזית. כדי לצמצם את השפעת עסקאות ה-special על מדד של עלות מימון כללית באג״ח ממשלת ארה״ב, הבנק הפדרלי של ניו יורק מסיר בכל יום את 20% מהיקף עסקאות ה-DVP בעלות הריביות הנמוכות ביותר, לאחר החרגת עסקאות רלוונטיות בין גופים קשורים. לפי המתודולוגיה, חלק מהעסקאות שבהן ניירות נסחרים כ-special עדיין נותרות. לכן SOFR היא מדד רחב למימון אג״ח ממשלתיות עם מסנן מוגדר, ולא ריבית טהורה של בטוחה כללית.
הבנק הפדרלי של ניו יורק בודק את נתוני העסקאות של שתי הריביות לאיתור שגיאות לכאורה או עסקאות חריגות ומפרסם מידע נלווה על החישוב. המתודולוגיה מתארת החרגות, אפשרות לתיקונים באותו יום ונהלים חלופיים אם נתונים של סגמנט שוק אינם זמינים. ריבית ייחוס שפורסמה היא סיכום מוגדר בקפידה של הנתונים הזמינים, ולא הבטחה שכל עסקה או מלווה נכללו ללא תיקון מאוחר יותר.
מועדי פרסום וטיפול בנתונים עשויים להשפיע על ההשוואה
שתי הריביות מתפרסמות בלוחות זמנים שונים. SOFR מתפרסמת בדרך כלל בימי עסקים בסביבות 8:00 בבוקר לפי שעון החוף המזרחי, ומשקפת פעילות ריפו ללילה באג״ח ממשלת ארה״ב לתאריך הערך שלה. EFFR מתפרסמת בדרך כלל בסביבות 9:00 בבוקר לפי שעון החוף המזרחי עבור יום העסקים הקודם. פרטי הפרסום מופיעים בעמוד ריביות הייחוס של הבנק הפדרלי של ניו יורק, בעמוד EFFR ובעמודי המתודולוגיה.
גם חגים והיעדר נתונים חשובים. ריביות הייחוס של ריפו באג״ח ממשלת ארה״ב פועלות לפי לוח הפרסום המתואר לסגירת שוק ניירות הערך הממשלתיים בארה״ב, ואילו EFFR פועלת לפי לוח החגים של הבנק הפדרלי של ניו יורק. אם נתונים של סגמנט שוק ב-SOFR אינם זמינים, המתודולוגיה מאפשרת בנסיבות מוגדרות להשתמש בנתונים קודמים לאחר התאמה. ניתן גם לתקן ריביות שפורסמו לפי הכללים שנקבעו, כאשר מתגלות שגיאות או מתקבלים נתונים באיחור.
בהשוואה של שתי תצפיות יומיות, התאימו את תאריכי הערך ולא רק את התאריכים או השעות שמופיעים בשני מסכים. מערכת עשויה לסמן ריבית לפי תאריך הפרסום, תאריך הערך או מועד קבלת הנתונים אצל ספק. בסופי שבוע, בחגים, בסגירות מוקדמות או לאחר תיקון, התוויות האלה עלולות להסתיר אילו עסקאות ללילה סוכמו. עיינו בעמודי המתודולוגיה כדי לזהות את הרשומה הרלוונטית.
הבנק הפדרלי של ניו יורק מפרסם נוסף על SOFR יומי גם ממוצעים מורכבים לתקופות של 30, 90 ו-180 ימים קלנדריים וכן SOFR Index. אלה מדדי תקופה המבוססים על SOFR יומי, ולא שם אחר לקיבוע של יום אחד. אם השאלה היא על עלות הלוואה אחת ללילה המגובה באג״ח ממשלת ארה״ב, ממוצע מורכב עונה על שאלה אחרת. אם מסמך מציין ממוצע או מדד, השתמשו בסדרה המדויקת ובתאריכים המוגדרים לה.
מדוע SOFR ו-EFFR עשויות להיות שונות ביום מסוים
הריביות עשויות להיות שונות משום שהן מסכמות עסקאות עם בטוחות, צדדים שכנגד ומטרות מימון שונים. תנאים המשפיעים על היצע המזומן או הביקוש ל-Fed funds לא מובטחים אינם חייבים לנוע יחד עם תנאי מימון הריפו באג״ח ממשלת ארה״ב. גם שינוי בביקוש להנפקה מסוימת עשוי להשפיע על ריביות ריפו מסוג special, ואילו EFFR אינה כוללת בטוחה באג״ח ממשלתיות.
מסחר ב-special הוא גורם אפשרי להבדל, אך אינו הסבר מלא לכל פער שנצפה. הבנק הפדרלי של ניו יורק משמיט את 20% מהיקף עסקאות ה-DVP בעלות הריביות הנמוכות ביותר כדי לצמצם את השפעתן על SOFR, אך לפי המתודולוגיה נותרות חלק מעסקאות ה-special. השפעתן על החציון שפורסם תלויה בהתפלגות העסקאות כולה ובסגמנטים האחרים של הריפו שנכללו. אי אפשר לזהות את ה-special כסיבה על סמך הפער היומי בין SOFR ל-EFFR בלבד.
גם תהליך הדיווח והפרסום מוסיף שכבה. הריביות מבוססות על דיווחי עסקאות ונתוני סגמנטים שונים, מתפרסמות בשעות שונות ויכולות לפעול לפי נהלים שונים לחגים ולתיקונים. פרטים אלה עשויים להשפיע על העסקאות שנכללות במדד של יום מסוים או על התאריך שמוצג לתצפית. בלי לבדוק את נתוני אותו יום ואת הודעות המתודולוגיה הרשמיות, הם אינם מוכיחים את הסיבה לפער מסוים.
ההגדרות אינן מרמזות על מרווח קבוע או על סדר קבוע לאורך זמן. תנאי מדיניות מוניטרית ונזילות משותפים עשויים להשפיע על שתי הריביות, אך כל אחת מייצגת שוק אחר. אל תסיקו מפער לבדו על שינוי מדיניות, לחץ מימון או הזדמנות ארביטראז׳.
בחרו את הריבית שמתאימה לשאלה
השתמשו ב-SOFR כאשר השאלה נוגעת למדד רחב של עלות הלוואת מזומן ללילה כנגד אג״ח ממשלת ארה״ב, על פני סגמנטי הריפו שהגדיר הבנק הפדרלי של ניו יורק. זו אינה ריבית ההלוואה בפועל של כל מוסד, כל אג״ח ממשלתית או כל חוזה ריפו.
השתמשו ב-EFFR כאשר השאלה נוגעת לריבית האפקטיבית בעסקאות לא מובטחות ללילה בשוק Fed funds. זו אינה טווח היעד של FOMC, ריבית הלוואה המובטחת באג״ח ממשלתיות או התחייבות לריבית שבנק או עסק מסוימים יכולים לקבל. לשאלה על קביעת המדיניות, בדקו בנפרד את טווח היעד של FOMC.
בחוזה או במודל, השתמשו בריבית שהמסמך המחייב מציין בפועל. חוזה יכול לציין SOFR יומי, ממוצע SOFR מורכב, EFFR או סדרה אחרת, עם מועדי תצפית ותנאי חלופה משלה. העובדה ששתי הריביות הן ריביות ייחוס ללילה אינה הופכת את הגדרותיהן או את השימוש החוזי בהן לחלופיים.
רשימת בדיקה מעשית להשוואת שתי הריביות
לפני פירוש ההפרש, רשמו את שם הריבית ואת השאלה שהיא אמורה לענות עליה. בדקו אם התצפית היא SOFR או EFFR, את תאריך הערך ואת תאריך הפרסום, את היחידות, והאם הייתה עדכון או הודעת מתודולוגיה. כאשר הערך המדויק חשוב, השתמשו בסדרה הרשמית של הבנק הפדרלי של ניו יורק במקום במספר מעוגל מצילום מסך.
לאחר מכן השאירו גלוי את בסיס העסקאות. EFFR מסכמת עסקאות Fed funds לא מובטחות שדווחו. SOFR מסכמת סגמנטים מוגדרים של ריפו המובטח באג״ח ממשלת ארה״ב, ובתוכם סגמנט DVP עם מסנן מסוים לעסקאות special. שתי הריביות משתמשות בחציון משוקלל לפי היקף, אך אין פירוש הדבר שהן מודדות אותו שוק.
לבסוף, תארו את ההבדל לפני שאתם מסבירים אותו. ״SOFR הייתה גבוהה מ-EFFR באותו תאריך ערך״ היא השוואה. ״מחסור באג״ח ממשלת ארה״ב גרם לפער״ היא טענה סיבתית שדורשת ראיות מעבר לשני הערכים שפורסמו. בדקו את המתודולוגיה, סיכומי העסקאות, לוח החגים וכל הודעת תיקון לפני שיוך סיבה. השוואה טובה מציינת את השוק, הבטוחה, תאריך הנתונים, תהליך הפרסום ומגבלות המדד.
רישום השוואה תמציתי יכול לכלול את שם המדד, שוק העסקאות, הבטוחה, תאריך הערך, שעת הפרסום, שיטת החישוב וכל הערת תיקון. לגבי SOFR, ציינו אם מדובר בקיבוע היומי או בסדרה מורכבת וזכרו שמסנן DVP חל רק על סגמנט אחד. ציינו את EFFR כתצפית של עסקאות Fed funds לא מובטחות מיום העסקים הקודם. ריכוז השדות האלה מאפשר לשחזר את ההשוואה ומונע מתווית תאריך או מקיצור של שם ריבית להחליף את נתוני העסקאות.
להסבר על יעד המדיניות ועל הקשר בין EFFR לריבית ההלוואות של בנקים, ראו את המדריך לריבית הקרנות הפדרליות מול ריבית הפריים. למכניקת מימון ריפו מובטח, ראו את המדריך לריפו וריפו הפוך.
שאלות נפוצות
Q1האם SOFR ו-EFFR הן שתיהן ריביות ללילה?
כן. שתיהן ריביות ייחוס דולריות ללילה, אך SOFR מודדת מימון ריפו המובטח באג״ח ממשלת ארה״ב ו-EFFR מסכמת עסקאות Fed funds לא מובטחות. אותו משך אינו הופך אותן לאותה ריבית.
Q2האם SOFR היא ריבית המדיניות של הבנק הפדרלי?
לא. FOMC קובע טווח יעד לריבית Fed funds. EFFR היא מדד שוק לעסקאות Fed funds, ו-SOFR היא ריבית ייחוס לריפו באג״ח ממשלת ארה״ב. הבנק הפדרלי משפיע על ריביות קצרות באמצעות כלי יישום המדיניות, אך SOFR אינה יעד FOMC.
Q3באיזו ריבית חוזה צריך להשתמש?
השתמשו בריבית הייחוס שהחוזה מציין ופעלו לפי מועדי התצפית, שיטת הממוצע או הצבירה וסעיפי החלופה שלו. אין ריבית אחת שמתאימה לכולם; הסדרה המתאימה תלויה במטרת החוזה ובתנאיו.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
איזה שוק עסקאות EFFR מסכמת?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיקCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיק