

Repo ו-Reverse Repo: בטוחות, מימון והבדלים בריבית
למדו כיצד repo ו-reverse repo נראים מכל צד, כיצד לחשב את מחיר הרכישה החוזרת ומה SOFR האמריקאי מודד.
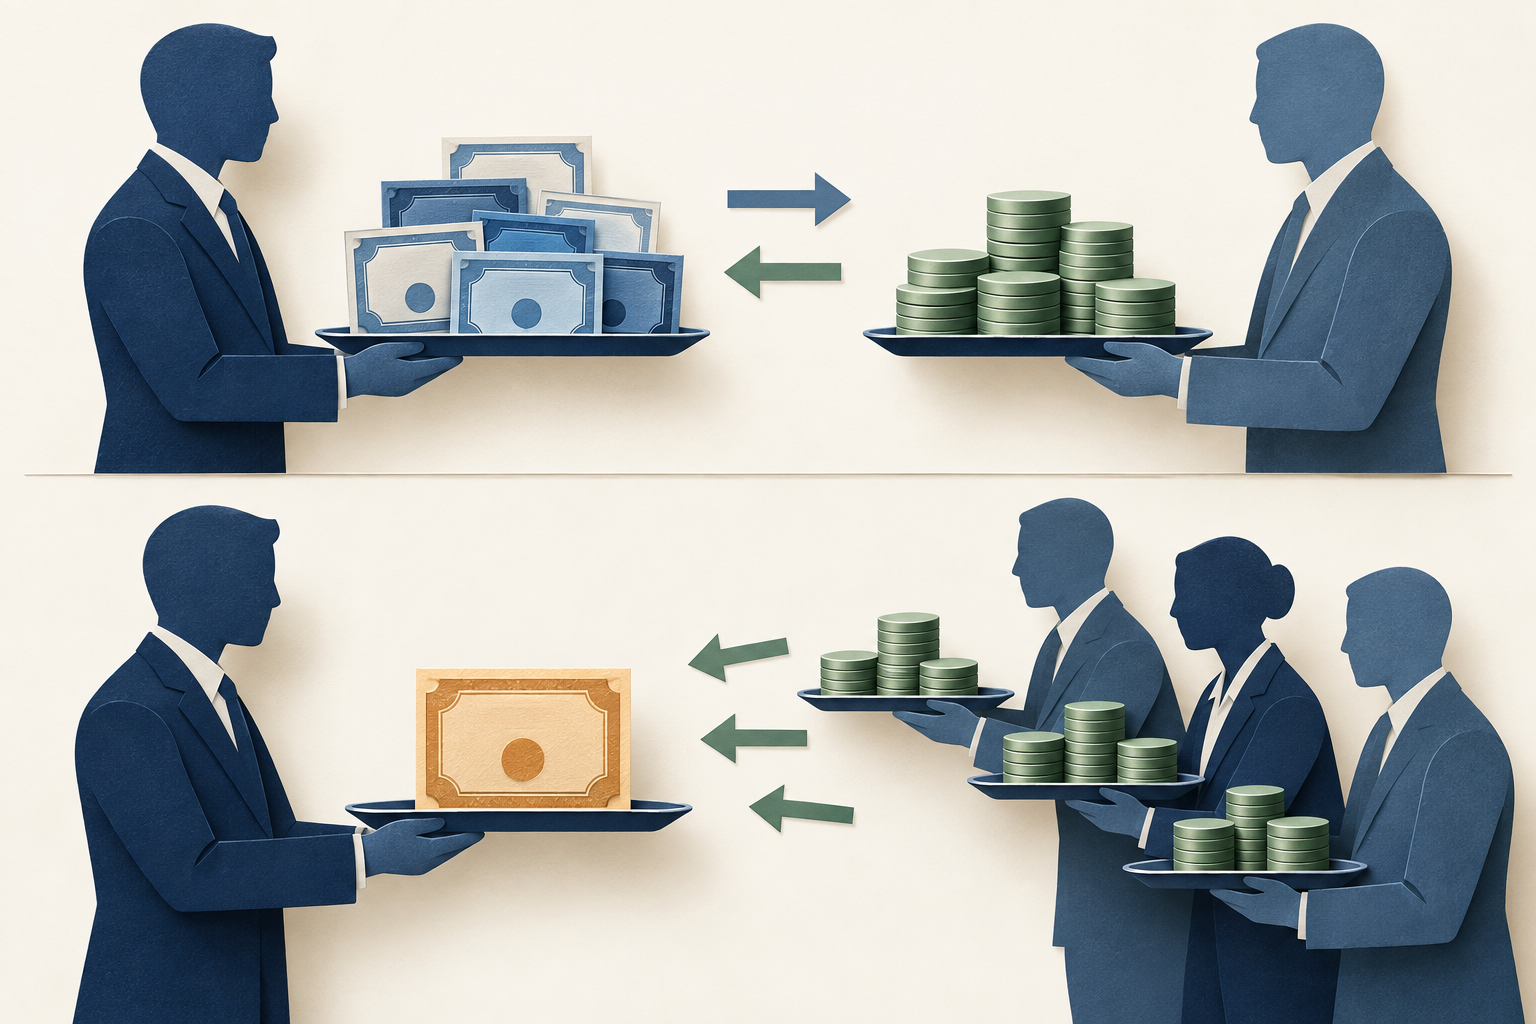
במדריך הזהב-repo יש תזרים מזומן ותזרים ניירות ערך
תקציר קצר
Repo הוא עסקה בשני שלבים: נייר ערך מועבר תמורת מזומן, והצדדים מסכימים להפוך את ההחלפה במועד מאוחר יותר ובמחיר שנקבע. הצד שמוכר נייר ערך כדי לגייס מזומן מכנה בדרך כלל את הצד שלו repo; הצד שמספק מזומן ומקבל את נייר הערך עשוי לכנות את אותה עסקה reverse repo. גם לאג״ח מסוימת יכולה להיות חשיבות כבטוחה בפני עצמה, ולכן ריבית ה-repo שלה עשויה להיות שונה מריבית על בטוחה כללית.
ב-repo יש תזרים מזומן ותזרים ניירות ערך
בהסכם רכישה חוזרת, צד אחד מעביר ניירות ערך ומקבל מזומן, ומתחייב לרכוש אותם מחדש בהמשך תמורת סכום מוסכם. הצד השני מספק את המזומן ומקבל את ניירות הערך במשך התקופה. שתי ההעברות קשורות להסכם אחד: סכום המזומן הראשוני, נייר הערך או סל הבטוחות, התקופה, מחיר הרכישה החוזרת ותנאי הסליקה מעצבים יחד את העסקה.
הצד שמגייס מזומן יכול להשתמש בתמורה למימון מלאי אג״ח, לכיסוי צורך קצר טווח במזומן או לתמיכה בפוזיציה אחרת. ספק המזומן עשוי לחפש השקעה קצרה המגובה בבטוחות. משתתף אחר עשוי להעדיף לקבל אג״ח מסוימת על פני השגת התשואה הגבוהה ביותר במזומן. לכן שוקי repo מעבירים במערכת הפיננסית גם מזומן וגם ניירות ערך. BIS מתאר את חשיבות ה-repo לתנועת המזומן וניירות הערך, וה-ECB דן באופן שבו נזילות repo יכולה לתמוך גם בנזילות שוק האג״ח ובפעילות בשוקי ההחלף.
מבחינה כלכלית, repo דומה להלוואה קצרת טווח המגובה בניירות ערך, אך אין פירוש הדבר שכל עסקת repo היא אותה הלוואה מבחינה משפטית. הטיפול המשפטי, הזכויות לשימוש חוזר בבטוחה או להחלפתה, סגירת העסקה במקרה של חדלות פירעון והגנות הסליקה תלויים בהסכם ובדין החל. מדויק יותר לתאר את תזרימי המזומנים ואת תנאי החוזה מאשר להניח צורה משפטית אחידה בכל העולם. ראו את סקירת BIS על תפקוד שוק ה-repo ואת דיון ה-ECB ב-repo ובנזילות שוק האג״ח.
Repo ו-Reverse Repo תלויים בנקודת המבט של הצד
בשימוש המקובל בשוק, הצד שמוכר נייר ערך כדי לגייס מזומן ומסכים לקנות אותו בחזרה מתאר את הצד שלו כ-repo. הצד הנגדי שמשלם מזומן ומקבל את נייר הערך עשוי לתאר את אותה עסקה כ-reverse repo. המונחים עלולים להישמע סותרים כי הם מתארים את אותן העברות של מזומן וניירות ערך מכיוונים מנוגדים.
בנק מרכזי עשוי לתת שם לפעולה מנקודת המבט של המוסד עצמו. הבנק הפדרלי של ניו יורק מסביר שפעולת repo של הדסק שלו היא רכישת ניירות ערך מצד נגדי, עם הסכם למכור אותם מחדש בהמשך. בפעולת reverse repo הדסק מוכר ניירות ערך לצד נגדי ומסכים לרכוש אותם בחזרה מאוחר יותר. הצד הנגדי נמצא בצד השני של כל העברה. לכן המשפט ״ריביות ה-repo עלו״ אינו שלם בלי לציין את השוק, הבטוחה, התקופה ושיטת קביעת הריבית.
כשמשווים שני תיאורים, כתבו מי משלם מזומן ראשון ומי מעביר ניירות ערך ראשון. לאחר מכן זהו מי מחזיר את המזומן ומי מחזיר את ניירות הערך במועד הפירעון. בדיקת כיוון פשוטה זו מונעת בלבול בין תווית repo לבין נייר ערך אחר, ריבית ייחוס אחרת או מכירה סופית של אג״ח ללא שלב שני מוסכם. הסקירה של הפד של ניו יורק על repo ו-reverse repo מסבירה את שיטת השמות של הדסק.
חישוב סכום הרכישה החוזרת המוסכם
הצד שמקבל את המזומן מחזיר בדרך כלל סכום גבוה מהסכום שקיבל בתחילה. בעסקה מפושטת ללא תשלום קופון במהלך התקופה, אפשר לייצג את ריבית המזומן כך:
ריבית במזומן = קרן המזומן × ריבית repo שנתית × ימי צבירה ÷ מכנה ספירת הימים
נניח עסקה היפותטית שבה צד מקבל 100,000,000 דולר ליום צבירה אחד, בריבית repo שנתית פשוטה והיפותטית של 3.60%, לפי ACT/360. הריבית היא 100,000,000 × 0.036 × 1 ÷ 360 = 10,000 דולר. לכן סכום הרכישה החוזרת ההיפותטי הוא 100,010,000 דולר: 100,000,000 דולר המזומן המקורי בתוספת 10,000 דולר ריבית repo.
זו דוגמה חשבונית היפותטית, לא ריבית שוק נוכחית ולא הצעת מחיר לנייר ערך מסוים. היא מניחה יום צבירה אחד, ריבית פשוטה קבועה, ללא קופון או תשלום חלופי במהלך התקופה וללא עמלות או התאמות אחרות. הסכמים בפועל מגדירים את תאריך הערך והפירעון, את שיטת ספירת הימים ואת הטיפול בתזרימי המזומנים. תקופה מיום שישי עד יום שני עשויה לצבור יותר מיום קלנדרי אחד לפי כללי ההסכם; ״overnight״ מתאר תקופת שוק ואינו מבטל את חשיבות התאריכים.
בדוגמה המפושטת, 10,000 הדולר הם עלות המימון של רגל המזומן. הם אינם מייצגים לבדם את תשואת ההשקעה נטו של ספק המזומן לאחר עלויות תפעול, מאזן, סיכון בטוחה ותנאים אחרים. הם גם אינם מלמדים אם הפוזיציה הכוללת של מוכר נייר הערך הרוויחה או הפסידה. החישוב עונה על שאלה מצומצמת יותר: כמה מזומן יש לשלם ברכישה החוזרת לפי ההנחות שצוינו?
Haircut הוא מרווח ביטחון, לא ערבות
מלווה מזומן עשוי לקבל בטוחה ששווי השוק שלה גבוה מהמזומן שנמסר. בדוגמה היפותטית נפרדת, צד מוסר ניירות ערך בשווי שוק של 102,000,000 דולר כדי לקבל 100,000,000 דולר. ההפרש של 2,000,000 דולר הוא מרווח מול שינויי מחיר ועלויות מימוש, בכפוף לתנאי הערכת השווי והמרווח שבהסכם.
האחוז שמכונה haircut תלוי במכנה. אם מחלקים את ההפרש בשווי הבטוחה, (102,000,000 − 100,000,000) ÷ 102,000,000 שווה לכ-1.96%. אם מודדים את עודף שווי הבטוחה על פני המזומן כאחוז מהמזומן, התוצאה היא 2.00%. שתי הדרכים מתארות את אותו מרווח, לא שני סכומים שונים. לפני השוואת שיעורי haircut יש לבדוק באיזו הגדרה משתמשים החוזה או מאגר הנתונים.
המרווח עלול להישחק אם מחיר הבטוחה יורד, אם קשה למכור את נייר הערך או אם צד נגדי נכשל לפני כיסוי החשיפה. דרישות מרווח עשויות לחייב הוספת בטוחה או מזומן, אך התזמון, הספים, הנכסים הכשירים והטיפול במחלוקות תלויים בהסכם. בעסקת repo נותרים סיכוני צד נגדי, שוק, נזילות, תפעול, משפט וסליקה. ניתוח BIS מ-2025 מראה ששיעורי haircut משתנים לפי מניע העסקה, התקופה ומאפייני הבטוחה; הוא מציג ראיות לעסקאות שנבדקו ולא לוח שיעורים אוניברסלי. ראו את מחקר BIS על haircuts בעסקאות repo.
בטוחה כללית שונה מאג״ח מסוימת
בעסקת בטוחה כללית, או GC, ספק המזומן מקבל כל נייר ערך מסל בטוחות כשירות שהוגדר מראש. הסל המדויק וזכויות החלפת הבטוחה תלויים בשוק ובהסכם. הצורך העיקרי של הצדדים הוא מימון כנגד בטוחה מקובלת, ולא קבלת הנפקה מסוימת בשמה.
בעסקה עם בטוחה מסוימת, מזהים את נייר הערך בעת הסיכום, לרוב לפי מזהה ההנפקה. ספק המזומן עשוי להזדקק לאג״ח כדי להשלים מסירה, לתמוך בעשיית שוק או לעמוד בהתחייבות אחרת בניירות ערך. ״בטוחה מסוימת״ ו-״special״ אינם אותו דבר. עסקה על נייר ערך מסוים היא special כאשר ריבית ה-repo שלה נמוכה במידה ניכרת מריבית GC דומה, משום שספק המזומן מסכים לתשואת מזומן נמוכה יותר כדי לקבל את אותו נייר ערך.
הדיווח של ה-ECB על שוק הכסף בגוש האירו מבחין בין בטוחה כללית לעסקאות מול ניירות ערך מזוהים, ומסביר ש-specialness הוא מצב שבו repo על נייר מסוים נסחר מתחת לריבית GC. סיווגים וכיסוי הנתונים משתנים ממאגר למאגר. הפד של ניו יורק מציין גם שחישוב SOFR כולל חלק מסונן של עסקאות DVP בסליקה מרכזית, שיכולות לכלול עסקאות בבטוחה מיוחדת. לכן אין לתאר את SOFR כריבית GC בלבד. ראו את מחקר ה-ECB לשנת 2022 על שוק הכסף בגוש האירו ואת תיאור SOFR של הפד של ניו יורק.
ביקוש למזומן ולניירות ערך יכול להרחיק בין ריביות
ריבית repo על GC נתפסת לעיתים כמחיר של מימון מזומן לטווח קצר כנגד סל אג״ח מקובל. הריבית על אג״ח מסוימת עשויה להיות שונה משום שאחד הצדדים רוצה דווקא את נייר הערך הזה. אם ספק המזומן רוצה מאוד הנפקה נדירה, הוא עשוי להסכים לקבל תשואה נמוכה יותר על המזומן כדי לקבל אותה. אז ריבית ה-repo על אותה הנפקה עשויה להיות נמוכה מריבית GC, אף שהמטבע והתקופה דומים.
ריבית נמוכה יותר אינה מוכיחה כשלעצמה שלצד שמגייס מזומן יש סיכון אשראי גבוה יותר. היא עשויה לשקף את הערך שספק המזומן מייחס לגישה לאג״ח. מנגד, ריבית GC גבוהה יותר עשויה לנבוע מביקוש למזומן, מהיצע קטן יותר של מזומן להלוואה, ממגבלות מאזן של מתווכים, מהתקופה או מתנאים אחרים. חשוב להביא בחשבון הן את תנאי המימון והן את זמינות הבטוחות; ריבית בודדת אינה מגלה איזה גורם היה דומיננטי.
ניתוחי ECB על שוק ה-repo בגוש האירו תיעדו תקופות שבהן אג״ח ממשלתיות נדירות נסחרו בריביות repo נמוכות מריביות על בטוחה כללית. דוח 2022 מתאר את היצע ניירות הערך ואת הביקוש להם כגורמים חשובים במדגם שנבדק. הממצאים קשורים לתקופות שנחקרו ואינם טענה לגבי המרווח כיום או לגבי כל תחום שיפוט. גם BIS מדגיש ששווקי repo נבדלים בין מדינות ועשויים להיות מושפעים ממבנה השוק וממגבלות מאזן. ראו את מחקר ה-ECB לתקופות שצוינו ואת דוח ועדת BIS למערכת הפיננסית הגלובלית.
SOFR ומתקני הפדרל ריזרב הם דוגמאות אמריקאיות
SOFR הוא שיעור ייחוס בדולר אמריקאי המנוהל בידי הבנק הפדרלי של ניו יורק. הבנק מתאר אותו כמדד רחב לעלות של הלוואת מזומן overnight כנגד אג״ח ממשלת ארה״ב. הוא מחושב מנתוני עסקאות במקטעים מוגדרים של שוק ה-repo באג״ח האוצר האמריקאי, ולא מעסקה בודדת שנוהלה במשא ומתן או מכל שוקי ה-repo בעולם. המתודולוגיה שפורסמה מפרטת חציון משוקלל לפי היקף, את המקטעים הכלולים ואת הטיפול בחלק מהעסקאות המיוחדות.
ריבית repo דו-צדדית עשויה להיות שונה מ-SOFR בגלל הבטוחה, הצד הנגדי, התקופה, הסליקה, מועד העסקה והמניע למימון או להשגת נייר ערך. SOFR מסייע לתאר את שוק המימון האמריקאי לטווח overnight, אך הוא אינו הצעת מחיר אוניברסלית ל-repo, ריבית מדיניות או בהכרח הריבית שבה לווה מסוים יכול לבצע עסקה. הפד של ניו יורק עשוי לעדכן את מתודולוגיית הייחוס; לפני שימוש בקיבוע מסוים או בסדרה היסטורית, בדקו את דף SOFR העדכני ואת מידע המתודולוגיה.
מתקני ה-repo של הפדרל ריזרב הם דוגמה אמריקאית נוספת, והם נקראים מנקודת המבט של דסק המסחר. לפי הפד של ניו יורק, רכישת ניירות ערך בידי הדסק בפעולת repo מגדילה זמנית את יתרות הרזרבה, ומכירת ניירות ערך בפעולת reverse repo מקטינה אותן זמנית. Standing Repo נועד להגביל לחץ כלפי מעלה על ריביות שוק הכסף; Overnight Reverse Repo נועד להגביל לחץ כלפי מטה. הגדרות המדיניות, הצדדים הנגדיים והבטוחות הכשירים, ריביות הפעולה ופרטי הביצוע יכולים להשתנות. בדקו את החומרים העדכניים של הפד של ניו יורק ואל תתייחסו להגדרה ישנה כאל הגדרה נוכחית. מתקנים אלה אינם קובעים את השמות או המחירים של כל שוקי ה-repo הפרטיים.
כדי לקרוא הצעת repo, זהו קודם את העסקה
לפני פירוש ריבית repo, זהו את המטבע, סכום המזומן, נייר הערך או סל הבטוחות, התקופה, תאריכי הערך, שיטת ספירת הימים והצד שמציג את הריבית. בדקו אם מדובר ב-GC או בהנפקה מסוימת, אם העסקה בסליקה מרכזית או דו-צדדית, וכיצד מעריכים, מחליפים ומעדכנים את הבטוחה. בלי הפרטים האלה, שתי ריביות עם אותה תווית עשויות לענות על שאלות שונות.
לאחר מכן הפרידו בין ריבית עסקה, ריבית ייחוס וריבית של מתקן בנק מרכזי. קיבוע SOFR יומי הוא תצפית מצרפית לפי מתודולוגיה מוגדרת. הצעת repo לנייר עם מזהה CUSIP מסוים היא עסקה שנוהלה במשא ומתן ומשקפת את תנאי המזומן והבטוחה. ריבית פעולה של הפדרל ריזרב היא תנאי יישום מדיניות לפעולה אמריקאית כשירה. המדדים קשורים זה לזה, אך אינם ניתנים להחלפה.
לבסוף, תארו מה הנתונים מראים לפני שמייחסים להם סיבה. ״ריבית ה-repo של ההנפקה הזאת הייתה נמוכה מריבית GC באותו תאריך״ היא השוואה. ״הלווה היה במצוקה״ היא מסקנה שהריבית לבדה אינה מוכיחה. השאירו ברורים את כיוון תזרימי המזומן, זהות הבטוחה, התקופה, השוק ותאריך התצפית.
לקריאה נוספת
- ריבית ה-repo הגלומה בחוזים עתידיים על Treasury: זהו חישוב היפותטי המשווה רכישת אג״ח מזומן כשירה לתמורת מסירתה בחוזה עתידי מסוים; אין זו הצעת מימון repo בפועל.
- אפשרויות המסירה בחוזים עתידיים על Treasury: הסבר על הבחירות החוזיות של הצד הקצר לגבי נייר המסירה ומועד המסירה.
שאלות נפוצות
Q1האם repo הוא מבחינה משפטית פשוט הלוואה?
לא בהכרח. לרוב מתעדים repo כמכירת ניירות ערך עם התחייבות מוסכמת לרכישה חוזרת, ומבחינה כלכלית הוא דומה להלוואה מובטחת. הטיפול המשפטי והזכויות תלויים בהסכם ובתחום השיפוט.
Q2האם ריבית special repo נמוכה אומרת שהלווה מסוכן יותר?
לא כשלעצמה. ספק המזומן עשוי להסכים לתשואה נמוכה יותר כי הוא רוצה לקבל נייר ערך מסוים. יש לבחון בנפרד את שאר התנאים ואת סיכון הצד הנגדי.
Q3האם SOFR הוא הריבית שבה אוכל לבצע עסקת repo?
לא. SOFR הוא שיעור ייחוס רחב למימון overnight בארה״ב כנגד Treasury, המחושב ממקטעי עסקאות מוגדרים. עסקה מסוימת יכולה להיות שונה לפי הבטוחה, הצד הנגדי, התקופה, מועד העסקה ותנאים נוספים.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
ב-repo פשוט ליום אחד לפי ACT/360, מהי הריבית על 100,000,000 דולר בריבית שנתית היפותטית של 3.60%?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיקCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיקPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיק