

זמן מחצית החיים של Ornstein–Uhlenbeck: חזרה לממוצע במסחר
למדו כיצד מודל Ornstein–Uhlenbeck מגדיר זמן מחצית חיים של חזרה לממוצע, כיצד לחשב אותו מ־AR(1) בדיד ומדוע הוא אינו תחזית למשך עסקה.
במדריך הזהזמן מחצית החיים מסכם את דעיכת הסטייה הצפויה
תקציר קצר
מודל Ornstein–Uhlenbeck (OU) מתאר משתנה שהתוחלת המותנית שלו נוטה לחזור לממוצע ארוך טווח. זמן מחצית החיים הוא הזמן שבו המרחק הצפוי מהממוצע מצטמצם בחצי. הוא מסכם דינמיקה אחת שנאמדה; הוא אינו אומר מתי מסלול רועש יחצה סף יציאה מעסקה או אם התנהגות המרווח תישאר דומה.
זמן מחצית החיים מסכם את דעיכת הסטייה הצפויה
נניח שהמרווח גבוה מהממוצע ארוך הטווח שנאמד לו. מודל של חזרה לממוצע אומר שהמרווח הצפוי נוטה לנוע לעבר הממוצע עם הזמן. זמן מחצית החיים עונה על שאלה מצומצמת: לפי המודל שנאמד, כמה זמן נדרש עד שהסטייה הצפויה קטנה למחצית מגודלה? אם הסטייה ההתחלתית היא 100 נקודות בסיס, זמן מחצית חיים של ארבע תקופות פירושו שהתוחלת המותנית במודל תהיה בערך 50 נקודות בסיס אחרי ארבע תקופות.
הטענה נוגעת לתוחלת על פני מסלולים אפשריים. מרווח ממומש עשוי לעלות תחילה, לחצות את הממוצע במהירות או להישאר רחוק ממנו זמן רב יותר. זמן מחצית החיים תלוי גם ביחידת התצפית: אומדן מנתונים יומיים נמדד בימים, ואומדן מנתונים שעתיים נמדד בשעות. ציינו תמיד את מרווח הדגימה ואת המודל ששימש לאמידת קצב החזרה.
משוואת OU בזמן רציף נותנת את הנוסחה
אפשר לכתוב תהליך OU עם גורם אחד כך:
\[ dX_t = \kappa(\mu-X_t)\,dt + \sigma\,dW_t, \]
כאשר \(\mu\) הוא הממוצע ארוך הטווח, \(\kappa>0\) הוא קצב החזרה לממוצע, \(\sigma\) קובע את מידת השונות האקראית המיידית, ו־\(W_t\) הוא תהליך בראוני. הסחף פונה לעבר \(\mu\): מעל הממוצע הכיוון המותנה כלפי מטה, ומתחתיו הכיוון כלפי מעלה.
הסטייה הצפויה המותנית מקיימת:
\[ \mathbb{E}[X_{t+\tau}-\mu\mid X_t] = e^{-\kappa\tau}(X_t-\mu). \]
נשווה את מכפיל הדעיכה למחצית, \(e^{-\kappa h}=1/2\), ונפתור עבור הזמן שחלף:
\[ h_{1/2}=\frac{\ln 2}{\kappa}. \]
\(\sigma\) אינה מופיעה בזמן מחצית החיים. התנודתיות משפיעה על מידת התנועה של מסלולים בודדים סביב התוחלת המותנית, ואילו \(\kappa\) קובע במודל זה את קצב דעיכת התוחלת. הניתוח של Uhlenbeck ו־Ornstein לתנועה בראונית מספק את הבסיס הקלאסי לתהליך הסטוכסטי; מאוחר יותר השתמש Vasicek בתהליך מסוג OU למודל ריבית קצרה.
AR(1) בדיד נותן דעיכה זהה בתנאים מסוימים
בתצפיות שהמרווח ביניהן קבוע ושווה ל־\(\Delta\), מדגם מדויק של תהליך OU מקיים:
\[ X_{t+\Delta}-\mu = \phi(X_t-\mu)+\eta_{t+\Delta}, \qquad \phi=e^{-\kappa\Delta}. \]
במודל OU סקלרי עם \(\kappa>0\), מתקיים \(0<\phi<1\). זמן מחצית החיים הבדיד, במספר תצפיות, הוא:
\[ h_{1/2}=\frac{\ln(1/2)}{\ln(\phi)}, \]
ואת הזמן שחלף מקבלים על ידי הכפלת ערך זה ב־\(\Delta\). אם אומדן מקדם AR(1) הוא אפס או שלילי, או שווה לאחד או גדול ממנו, ההמרה הפשוטה הזאת לקצב OU חיובי אינה מתאימה. ייתכן שצריך מודל דינמי אחר במקום לכפות עליו פירוש של OU.
אפשר לאמוד את אותה משוואה גם בצורת שינוי, \(\Delta X_t=a+bX_{t-1}+\epsilon_t\). עבור AR(1) סטציונרי המקיים גם \(0<1+b<1\), נגדיר \(\phi=1+b\), \(\kappa=-\ln(\phi)/\Delta\), והממוצע ארוך הטווח המשתמע הוא \(-a/b\) כאשר \(b\ne0\). שמרו על מרווח הדגימה בהמרה; מעבר מנתונים יומיים לשבועיים משנה את סולם הזמן של המקדם.
סולם הזמן נקבע לפי \(\Delta\). בסדרת מניות יומית, צעד תצפית אחד הוא בדרך כלל סשן מסחר אחד ולא 24 שעות קלנדריות, ולכן אין לתאר אוטומטית זמן מחצית חיים של ארבע תצפיות כארבעה ימים קלנדריים כאשר הוא חוצה סוף שבוע או חג שוק. אם המרווחים בין הנרות אינם קבועים, למשל בדגימה לפי אירועים או נפח, ייתכן שהמרה המניחה מרווח קבוע אינה מתאימה. ציינו את הנכס, את לוח הדגימה ואם היחידה המדווחת היא תצפית, סשן מסחר או זמן שחלף. גם ארבעה נרות בני 15 דקות אינם מבטיחים שעברה בדיוק שעה על השעון אם יש פערים בנתונים.
דוגמה היפותטית מראה איך לקרוא את המספר
נניח שמודל של מרווח יומי אומד \(\phi=0.84\) מתצפיות יומיות במרווח קבוע. זהו ערך היפותטי להמחשה, לא אומדן עדכני. קצב החזרה לממוצע ליום הוא \(\kappa=-\ln(0.84)\approx0.1744\), ולכן:
\[ h_{1/2}=\frac{\ln(0.5)}{\ln(0.84)}\approx3.98\text{ ימי מסחר}. \]
אחרי ארבעה ימים, הסטייה הצפויה היא \(0.84^4\approx0.498\) מגודלה ההתחלתי. לכן סטייה של 100 נקודות בסיס מקבלת תוחלת מותנית של כ־49.8 נקודות בסיס אחרי ארבע תצפיות, לפני התחשבות באי־ודאות האמידה או בשינויים בתהליך.
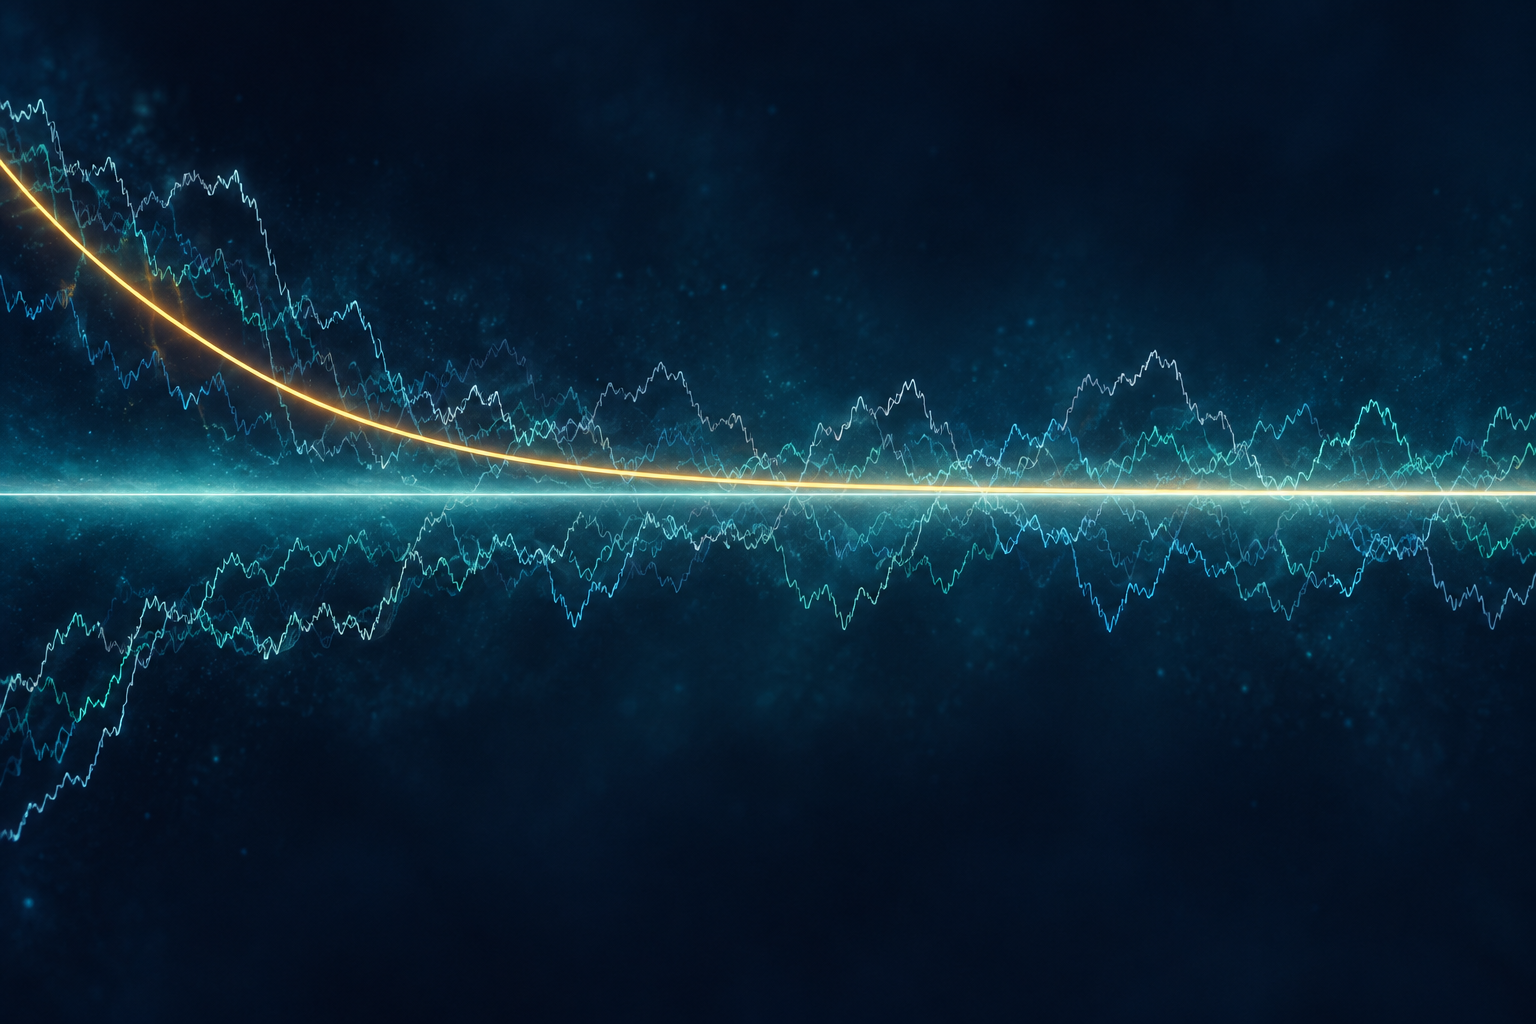
האיור להלן מפריד בין הממוצע המותנה הדועך בצורה חלקה לבין מסלולי מדגם שממשיכים להתנודד סביבו. זו המחשה מושגית, לא היסטוריית מחירים ולא טענה שכל מרווח פועל לפי הממוצע שהמודל מתאר.
בחירות האמידה קובעות מה זמן מחצית החיים מתאר
התחילו בהגדרת \(X_t\). שארית קו־אינטגרציה, הפרש מחירים, מרווח של מחירים בלוגריתם, אות מתוקנן לתנודתיות והפרש תשואות הם סדרות שונות, עם יחידות ודינמיקה שונות. תוצאת קו־אינטגרציה עשויה לתמוך בצירוף ליניארי סטציונרי תחת הנחותיה, אך אינה מבססת שהשארית היא תהליך OU עם פרמטרים קבועים.
בחרו תדירות דגימה, חלון יצירה, מפרט הממוצע ומבנה השהיות לפני אומדן הדעיכה. AR(1) פשוט עלול להסתיר מתאם סדרתי, תנודתיות משתנה, קפיצות, רעש מיקרו־מבני תוך־יומי או שינויי משטר. בדקו את התנהגות השאריות ואת יציבות הפרמטרים, ודווחו אם האומדן מותנה במדגם מסוים. ההשוואה האמפירית של Chan, Karolyi, Longstaff ו־Sanders ממחישה מדוע ראיות לחזרה לממוצע עלולות להיות חלשות ותלויות במודל גם בריביות קצרות.
במרווח למסחר, אמדו פרמטרים עם נתונים שהיו זמינים בכל מועד יצירה. אמידה מחדש של המרווח או הממוצע באמצעות תצפיות עתידיות יוצרת הטיית מבט לעתיד. אם מכיילים את הקשר מחדש לאורך זמן, תארו את לוח העדכונים והעריכו את ההליך כולו על נתונים מאוחרים יותר, במקום להתייחס למקדם שנאמד כידוע.
אי־ודאות יכולה לגרום לזמן מחצית קצר להיראות מדויק כשאינו כזה
ההמרה מ־\(\phi\) לזמן מחצית החיים אינה ליניארית. כאשר \(\phi\) מתקרב לאחד מלמטה, \(\ln(\phi)\) מתקרב לאפס וזמן מחצית החיים המשתמע גדל במהירות. לכן שינוי קטן במקדם שנאמד יכול ליצור שינוי גדול בזמן המדווח. לדוגמה, האומדנים ההיפותטיים \(\phi=0.80\), \(0.84\) ו־\(0.88\) משמעם בערך 3.11, 3.98 ו־5.42 תצפיות לכל חצי חיים.
דווחו על אי־הוודאות של המהירות או של זמן מחצית החיים לאחר ההמרה, בשיטת הסקה שמתאימה לאומד ולמדגם. אם רווח הסמך של \(\phi\) מגיע לאחד או חוצה אותו, ייתכן שאינו תומך בזמן OU סופי, חיובי וסטציונרי. אל תדווחו רק על אומדן נקודתי, ואל תבחרו את הסדרה שנראית המהירה ביותר בחיפוש רחב בלי להביא בחשבון בחירה. סמוך לשורש יחידה, שגיאת האמידה עלולה לגבור על הדיוק המדומה של מספר יחיד.
להמחשת הסדר גודל, נניח שרווח סמך היפותטי של 95% למקדם המדוגם הוא \( [0.78,0.92] \). בתחום ה־OU הסטציונרי, זמן מחצית החיים לאחר ההמרה גדל עם \(\phi\), ולכן הרווח מתורגם לכ־2.79–8.31 תצפיות, אף שאומדן הנקודה \(0.84\) נותן 3.98. זו המחשה ולא תוצאה אמפירית. אם רווח המקדם מגיע לאחד, הגבול העליון של זמן מחצית החיים עשוי להיות בלתי חסום; ערכים של אחד ומעלה נמצאים מחוץ להמרה הסטציונרית הזאת. אל תקצצו את הערכים האלה כדי לייצר רווח סופי. שיטת אי־הוודאות צריכה להביא בחשבון גם תלות סדרתית ואת בניית המרווח שנאמדה, וחיפוש בין זוגות או חלונות רבים צריך להביא בחשבון את שלב הבחירה.
זמן מחצית החיים שונה מזמן חצייה או מתקופת החזקה
זמן מחצית החיים עוקב אחר הגודל הצפוי המותנה של הסטייה. זמן חצייה שואל מתי מסלול אקראי מגיע לראשונה לרמה כמו הממוצע שנאמד או סף יציאה. התפלגות זמן ההגעה הראשון תלויה גם בסחף וגם בתנודתיות ועשויה להיות רחבה. הניתוח של William Bertram לארביטראז' סטטיסטי מיטבי עוסק במשך עסקה ובתשואה באמצעות חישובי הגעה ראשונה, מושג נפרד מנוסחת זמן מחצית החיים המעריכי.
מערכת מסחר עדיין צריכה כללי כניסה ויציאה מפורשים, גודל פוזיציה, מגבלות סיכון ותגובה לקשר שנשבר. מרווח יכול להתרחק יותר מהממוצע לפני שיחזור, ואולי לא יחזור באופק הרלוונטי. חישוב הדעיכה הצפויה אינו נותן רמת עצירת הפסד, הסתברות להגיע ליעד רווח לפני עצירה או אומדן תשואה לאחר עמלות.
שימוש למסחר דורש מרווח יציב ועלויות מציאותיות
במסחר בזוגות, בדרך כלל מודלים מרווח שנבנה ולא אחד מהנכסים לבדו. יחס הגידור, המטבע, התאמות לאירועי חברה, מימון, זמינות השאלה ומדיניות איזון מחדש משפיעים כולם על הפוזיציה בפועל. בדקו אם הקשר ארוך הטווח של המרווח נותר סביר בחלונות תיקוף כרונולוגיים; אומדן מהיר של זמן מחצית החיים אינו מתקן שבר מבני.
כללו מרווח קנייה־מכירה, השפעת שוק, עמלות, עלויות מימון או השאלה, ואת הזמן הדרוש לביצוע שתי הרגליים. העלויות האלה נצברות לאורך המסלול הממומש, לא רק במשך זמן מחצית החיים הצפוי. בחירה בין זוגות, חלונות מבט לאחור ותדירויות דגימה רבות עלולה גם לגרום לאומדן קצר ומוצלח במקרה להיראות אמין יותר מכפי שהוא. הממצאים האמפיריים של Chan ועמיתיו במודלי ריבית מזכירים שצורה מוכרת של חזרה לממוצע אינה מבטיחה ראיות חזקות בנתונים מסוימים.
מסגרת OU יכולה לארגן השערה על הדינמיקה הצפויה של מרווח. השאלה אם כלל מסחר עובד היא שאלה אמפירית נפרדת, שתלויה ביציבות, באי־ודאות, בביצוע ובתוצאות מחוץ למדגם.
דווחו על המודל ועל יחידות הזמן לצד כל אומדן
ציינו את הגדרת הסדרה, מוסכמת המחיר או התשואה, מרווח הדגימה, חלון המדגם, הממוצע שנאמד, פרמטר המהירות ופרמטר התנודתיות. הבהירו אם משוואת OU היא בזמן רציף או הוסקה ממודל AR בדיד. הציגו את אומדן המקדם ואי־הוודאות, הסבירו כיצד הומר לזמן מחצית חיים, והראו רגישות לחלון מדגם או למרווח דגימה חלופי וסביר.
ביישום מסחרי תארו גם כיצד נבנה המרווח, כיצד הפרמטרים מתעדכנים, איזה מידע זמין בכל החלטה וכיצד מטפלים בעלויות עסקה ובאי־התכנסות. הציגו זמן מחצית חיים כסיכום מודלי של דעיכה צפויה, יחד עם אי־הוודאות והיחידות. אל תשתמשו בו לבדו כאות כניסה, יציאה או רווחיות.
מאמרם של Uhlenbeck ו־Ornstein על תנועה בראונית משנת 1930 מפתח את הבסיס לתהליך הסטוכסטי החוזר לממוצע. מודל מבנה הטווח של Vasicek90016-2) משתמש בתהליך ריבית קצרה מסוג OU. Chan, Karolyi, Longstaff ו־Sanders משווים מפרטים של ריבית קצרה בזמן רציף ומראים שהראיות וההתאמה תלויות בבחירת המודל. Bertram גוזר תוצאות לארביטראז' סטטיסטי מיטבי באמצעות זמני הגעה ראשונה, וממחיש שמשך עסקה הוא גודל נפרד. מדריכים קשורים מסבירים קו־אינטגרציה ומתאם במסחר בזוגות, שורשי יחידה וחזרה לממוצע, ואת מבחן הקו־אינטגרציה של Engle–Granger.
שאלות נפוצות
Q1האם זמן מחצית חיים של ארבעה ימים הוא אופק מסחר של ארבעה ימים?
לא. הוא מתאר את דעיכת הסטייה הצפויה המותנית במודל. זמן היציאה במסלול ממומש תלוי בתנודתיות, בספים ובכלל המסחר.
Q2האם קו־אינטגרציה פירושה שהמרווח מתפלג כתהליך OU?
לא. קו־אינטגרציה עוסקת בצירוף ליניארי סטציונרי תחת הנחות מוגדרות. דינמיקת OU היא מודל מסוים של חזרה לממוצע בזמן רציף שצריך לבדוק בנפרד.
Q3מה אם מקדם AR(1) שלי הוא אחד או יותר?
ההמרה הפשוטה של OU סטציונרי אינה נותנת זמן מחצית חיים חיובי וסופי במקרה כזה. בדקו מחדש את המודל ואת אי־הוודאות במקום לכפות את הנוסחה על אומדן לא־סטציונרי.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה מתאר זמן מחצית החיים של OU?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
קראו את המדריך המעמיקMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
קראו את המדריך המעמיק