

מבחן הקפיצות של Lee–Mykland: זיהוי קפיצות מחיר תוך־יומיות
למדו כיצד מבחן Lee–Mykland מתאים כל תשואה תוך־יומית לפי שונות דו־עוצמתית קודמת, מכייל סף לכל המושב ומתחשב במגבלות דגימה וברעש שוק.
במדריך הזהלזהות מרווח מסוים, ולא רק יום תנודתי
תקציר קצר
שיטת Lee–Mykland בודקת אם תשואה יחידה בתדירות גבוהה גדולה באופן חריג ביחס לאומדן עדכני של תנודתיות מקומית. היא משתמשת בסולם של שונות דו־עוצמתית המבוסס על תשואות קודמות, ובסף שמכויל לסטטיסטי המרבי לאורך תקופת הבדיקה. סימון של מרווח הוא ראיה נגד השערת האפס של מסלול רציף, בהינתן הנחות השיטה; הוא אינו מוכיח סיבה חדשותית, תחזית או אות מסחר.
לזהות מרווח מסוים, ולא רק יום תנודתי
שונות ממומשת מחברת את ריבועי התשואות התוך־יומיות לאורך מושב מסחר. תחת הנחות מסוימות על קפיצות ודגימה, שונות דו־עוצמתית יכולה לאמוד את רכיב התנועה הרציפה. שתי המדידות מסכמות תקופה ולכן אינן מצביעות לבדן מתי התרחש מהלך חריג. שיטת Lee ו־Mykland בוחנת תשואות מרווח אחר מרווח ומשווה כל מהלך לתנודתיות שאומדה מהתשואות שקדמו לו.
ההבחנה שימושית למחקרי אירועים, למודלי תנודתיות ולתיאור תזמון של קפיצות. תשואה של 1% עשויה להיות חריגה בשוק שקט ורגילה במושב תנודתי. תקנון לפי התנודתיות המקומית האחרונה מתחשב בשינוי הזה בסולם. השיטה נועדה לזהות הגעה של קפיצות תוך־יומיות ולאמוד את גודלן הממומש; היא אינה קובעת מה גרם למהלך או אם ניתן היה לסחור בו (Lee ו־Mykland, 2008).
השערת האפס מתייחסת לתהליך המחיר במרווח מסוים: בהינתן תנאי סדירות, לא התרחשה בו קפיצה והרכיב נע באופן רציף. אין פירושה שהתשואה אפס. גם מסלולי מחיר רציפים יכולים להניב תשואות גדולות, במיוחד כשהתנודתיות גבוהה, ולכן סף המבוסס רק על גודל התשואה אינו מספיק.
לבנות את סדרת התשואות שבה משתמש המבחן
נסמן ב־\(P_i\) את המחיר שנצפה ברשת זמנים קבועה בזמן \(t_i\). התשואה הלוגריתמית במרווח (i) היא
\[ r_i=\log(P_i/P_{i-1}). \]
נדרשת עקביות בשדה המחיר וברשת. אפשר להשתמש במחירי עסקאות, באמצע הציטוט או בקירוב מתועד אחר, אך שינוי הקירוב עלול לשנות הן את התשואה והן את סימון הקפיצה. יש להגדיר כיצד מטפלים בפתיחת מושב וסגירתו, במכרזים, בהפסקות מסחר ובציטוטים חסרים. אין לערבב בשקט תשואה מסגירת יום לפתיחתו עם מרווחים תוך־יומיים רגילים.
דגימה סדירה חשובה משום שהסולם המקומי וסף הערכים הקיצוניים נגזרים עבור תכנית תצפית מוגדרת. אם התצפיות אינן סדירות, בחרו כלל סנכרון או דגימה שניתן להצדיק והסבירו איזה מידע הוא משמיט. הנוסחה אינה מתקנת ציטוטים מיושנים או מוצלבים, חותמות זמן שגויות או שגיאות רישום בודדות. אין להתייחס למחירים מזירות או מנכסים שונים כמסונכרנים בלי לבדוק את היישור בזמן.
זהו מבחן לתשואות נצפות ולא למחירים חבויים. התאוריה המקורית משתמשת במודלי סמימרטינגייל בתדירות גבוהה ובתנאים שאינם מתקיימים אוטומטית בכל זרם ציטוטים או זירת נכסים דיגיטליים. תעדו את המקור, אזור הזמן, הרשת, מושב המסחר והמסננים כדי שאנליסט אחר יוכל לשחזר את הסדרה.
לאמוד תנודתיות מהחלון שקדם למרווח
בזמן המועמד \(t_i\), אומדים את השונות המקומית מתשואות שקדמו ל־\(r_i\):
\[ \widehat{\sigma}_i^2=\frac{1}{K-2}\sum_{j=i-K+2}^{i-1}|r_j|\,|r_{j-1}|,\qquad \widehat{\sigma}_i=\sqrt{\widehat{\sigma}_i^2}. \]
הפרמטר \(K\) קובע את אורך החלון המתגלגל. הסכום כולל מכפלות של ערכים מוחלטים של תשואות סמוכות ואינו כולל את התשואה המועמדת \(r_i\). הצורה הדו־עוצמתית עוזרת למנוע מקפיצה מבודדת קודמת להשתלט על הסולם שבו מעריכים מרווח מאוחר יותר. ספרות התנודתיות הממומשת מסבירה כיצד סכומים ומכפלות של תשואות בתדירות גבוהה יכולים לאמוד מאפיינים שונים של השונות הריבועית (Barndorff-Nielsen ו־Shephard, 2002).
זהו אומדן מקומי, לא תחזית תנודתיות למושב כולו. חלון קצר מסתגל במהירות אך עלול להיות לא יציב; חלון ארוך חלק יותר אך עשוי לפגר אחרי שינוי בתנודתיות. בטיעון האסימפטוטי המקורי, \(K\) גדל כשמרווח הדגימה מצטמצם, אך נשאר קצר ביחס לאופק הכולל. במדגם סופי יש לתעד את הבחירה ולבדוק רגישות; אין \(K\) אחיד שמתאים לכל נכס, רשת ומשטר שוק.
צריך לקבוע גם מדיניות לאומדנים אפסיים או קרובים לאפס. חלוקה בסולם זעיר עלולה להפוך שינוי קטן בטיק לסטטיסטי קיצוני. אל תחליפו ערכים כאלה בשקט ברצפה שרירותית: דווחו את הכלל, בדקו את הציטוטים והציגו אם חלופות סבירות משנות את המרווחים המסומנים.
לתקנן כל מרווח מועמד
סטטיסטי הקפיצה המקומי הוא
\[ L_i=\frac{r_i}{\widehat{\sigma}_i}. \]
הסימן שומר על כיוון התשואה שנצפתה, והגודל המוחלט מודד את המהלך ביחס לסולם המקומי שקדם לו. המכנה משתמש במכפלות של תשואות מוחלטות סמוכות ללא קבוע הנרמול המקובל של שונות דו־עוצמתית. תחת האסימפטוטיקה ללא קפיצה שבמאמר, \(L_i\) בקירוב \(Z_i/c\), כאשר \(Z_i\) נורמלי סטנדרטי ו־\(c=E|Z_i|=\sqrt{2/\pi}\). הדבר חשוב לכיול הסף: התייחסות ל־\(L_i\) כאילו היה נורמלי סטנדרטי נותנת התפלגות ייחוס שגויה.
ערך גדול של \(|L_i|\) מסמן מרווח מועמד, לא ממצא אוטומטי. המבחן בודק את המהלך בהתחשב בתכנית הדגימה, בחלון ובמספר המרווחים שנבדקו. סטטיסטי חיובי מציין תשואה נצפית כלפי מעלה ושלילי — כלפי מטה. הסימן אינו מזהה סיבה כלכלית ואינו מבחין לבדו בין קפיצה, מהלך רציף ושגיאת נתונים.
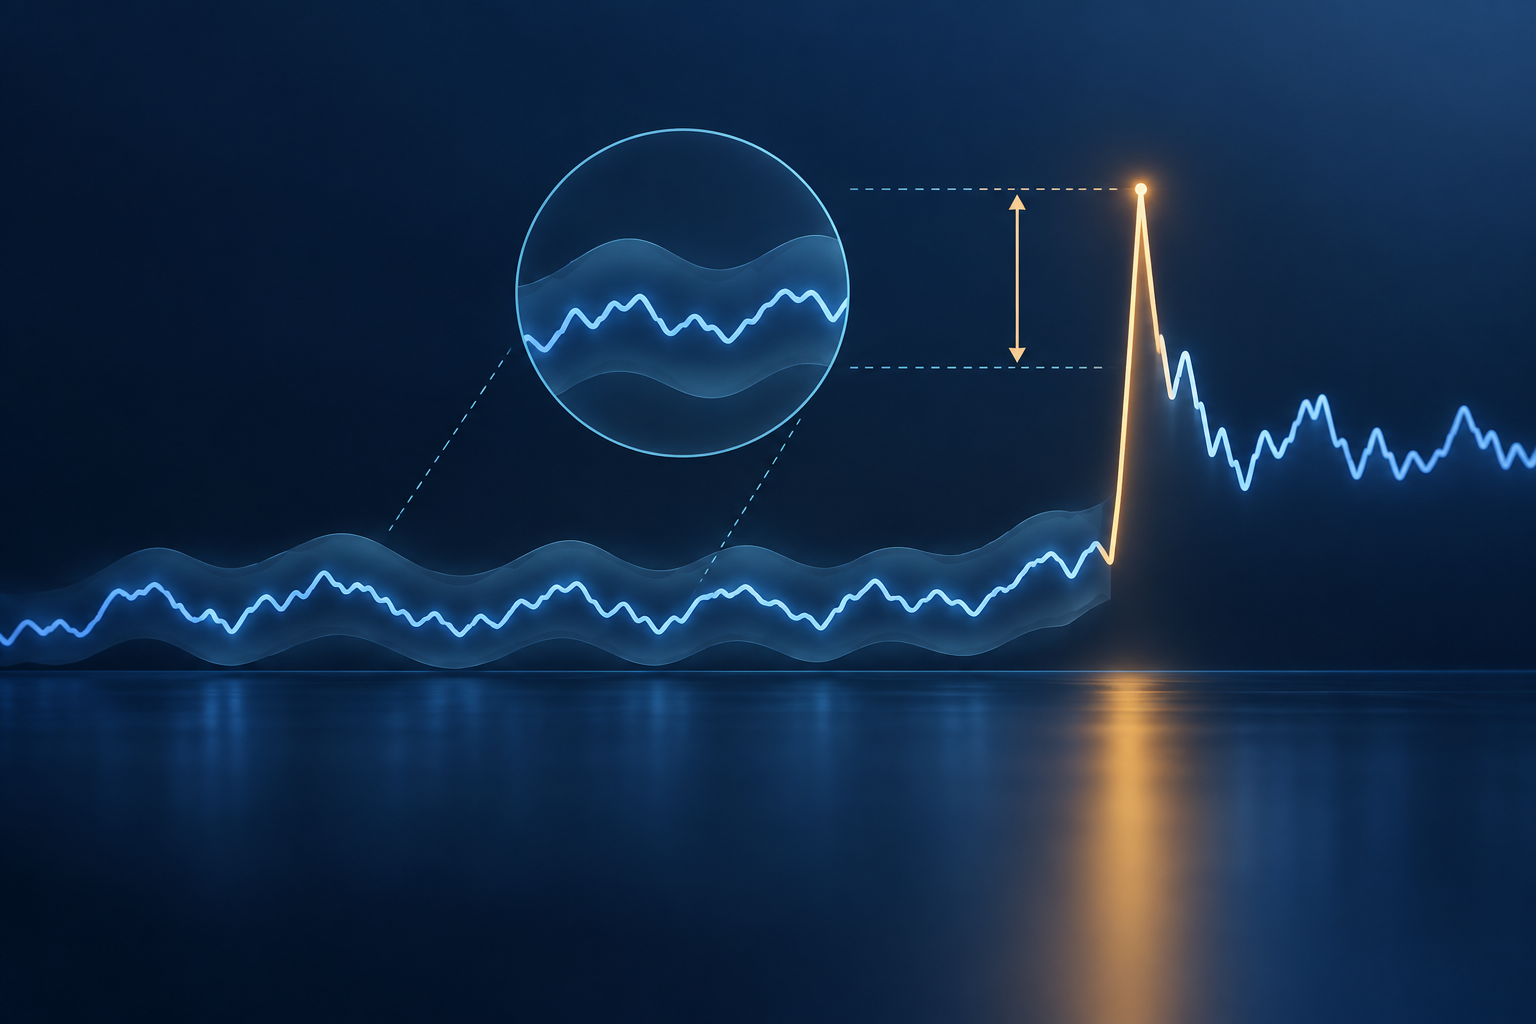
האיור משווה תשואה מועמדת לסולם מקומי שאומד מתצפיות קודמות. זהו תרשים מושגי, לא גרף מחיר או אירוע שזוהה.
<!-- learn:illustration --> <!-- המחשה ללא טקסט: פעימת תשואה חדה מעל רצף שקט, ולצדה חלון עבר היוצר מעטפת רכה של תנודתיות מקומית; בלי מחירים, זמנים, ספים או אירועים מזוהים. -->
לקבוע סף לכל תקופת הבדיקה
כשסורקים \(n\) מרווחים, החלה של סף נקודתי \(n\) פעמים עלולה לייצר אזעקות שווא רק משום שנבדקו תצפיות רבות. Lee–Mykland מכיילים את הסטטיסטי המוחלט המרבי לאורך האופק. כאשר \(c=\sqrt{2/\pi}\), נגדיר
\[ C_n=\frac{\sqrt{2\log n}}{c}-\frac{\log(\pi)+\log(\log n)}{2c\sqrt{2\log n}},\qquad S_n=\frac{1}{c\sqrt{2\log n}}. \]
בתנאים האסימפטוטיים ללא קפיצות של המאמר,
\[ \frac{\max_{1\le i\le n}|L_i|-C_n}{S_n} \]
מתכנס להתפלגות גומבל סטנדרטית עם פונקציית התפלגות מצטברת \(F(x)=\exp(-e^{-x})\). עבור רמת מובהקות α לכל המושב, הערך הקריטי הוא
\[ \beta_\alpha=-\log[-\log(1-\alpha)]. \]
מסמנים מרווח אם \((|L_i|-C_n)/S_n>\beta_\alpha\). כיול המקסימום מטפל בחיפוש בין המרווחים באופק שצוין. הוא אינו מתקן אוטומטית חזרות על הסריקה בנכסים, בימים, ברשתות דגימה או בגרסאות מודל רבות; להשוואות נוספות דרושים תכנון וגילוי נפרדים.
לחשב מרווח היפותטי
נניח ששלוש התשואות שקדמו מיד למרווח המועמד הן \(-0.40\%\), \(+0.30\%\) ו־\(-0.20\%\), ונבחר \(K=4\) רק כדי לקצר את החשבון. אזי
\[ \widehat{\sigma}_i^2=\frac{|0.30||-0.40|+|-0.20||0.30|}{2}=0.09\;(\%)^2,\qquad \widehat{\sigma}_i=0.30\%. \]
אם התשואה הבאה היא \(+1.20\%\), הסטטיסטי המקומי הוא \(L_i=1.20/0.30=4\). התשואה הנצפית גדולה פי ארבעה מהסולם המקומי להמחשה, אך עדיין אין בכך כדי לקבוע דחייה.
במושב היפותטי עם \(n=78\) מרווחים, הנוסחאות האסימפטוטיות נותנות \(C_n\approx3.14\) ו־\(S_n\approx0.424\). ברמת מובהקות של 1% למושב, \(\beta_\alpha\approx4.60\), והסף הוא בקירוב \(3.14+0.424(4.60)=5.10\). הסטטיסטי 4 נמוך ממנו, ולכן המרווח לא יסומן ברמה זו. המספרים היפותטיים וקירוב המקסימום עשוי להיות גס בגודל מדגם כזה. החלון הקטן \(K=4\) נועד להדגים חשבון בלבד ואינו המלצת אומדן.
לכן הביטוי «ארבע סטיות תקן» אינו מתאר במלואה החלטת Lee–Mykland. סולם הייחוס, הנרמול האסימפטוטי, החלון, מספר המרווחים ורמת המובהקות משפיעים כולם על הסף. ציינו אותם לצד מספר הקפיצות או רשימת האירועים.
לבחור יחד את רשת הדגימה ואת החלון
רשת צפופה יותר משפרת תאורטית את הרזולוציה בזמן, אך חושפת גם יותר רעש ציטוטים, בדידות מחירים ואי־התאמה בחותמות זמן. רשת גסה יותר מחליקה חלק מהשונות קצרה־הטווח, אך עלולה למזג קפיצה עם תשואות רציפות סמוכות או להסתיר כמה מהלכים במרווח אחד. לכן הבחירה משנה גם את מה שהמבחן יכול לזהות וגם את התאמת ההנחות.
החלון \(K\) קשור לרשת. מעט מדי תשואות קודמות הופכות את אומדן השונות הדו־עוצמתית המקומי לרועש; רבות מדי עלולות לערבב משטרי תנודתיות ולרוקן מתוכן את המילה «מקומי». דווחו את \(K\) במספר תצפיות ובזמן שעון, הסבירו אם החלון מתאפס בגבולות מושב, והציגו כיצד רשימת האירועים משתנה תחת חלופות סבירות. אל תעתיקו המלצת חלון משוק, משך מושב או תדירות דגימה אחרים בלי לבדוק.
המסגרת הסטנדרטית של Lee–Mykland אינה פתרון כללי לרעש מיקרו־מבני. Pre-averaging ושיטות אחרות המותאמות לרעש משנות את אומדני התשואה או התנודתיות ודורשות הסקה תואמת; הן אינן מסננים שאפשר להחליף ביניהם (Aït-Sahalia, Jacod ו־Li, 2012). מדריך ה־pre-averaging ומדריך התנודתיות בשני סולמות מציגים שתי גישות קשורות למחירי תדירות גבוהה רועשים.
לפרש מרווח שזוהה כתווית מחקר
תשואה שסומנה היא ראיה לכך שקשה ליישב את התצפית עם השערת המסלול הרציף בסף שנבחר. היא אינה מאשרת שהמהלך נגרם מהודעה מתוכננת, מתקלה בזירה, מגל חיסולים או מגורם אחר. השוו את הזמן לנתוני אירועים מאומתים, בדקו עסקאות וציטוטים ובחנו אם המהלך נמשך אחרי המרווח. הפרידו בין הסברים אלה לבין המבחן הסטטיסטי.
ההליך גם שונה מהשוואה בסוף היום בין שונות ממומשת לשונות דו־עוצמתית. סטטיסטי Lee–Mykland נועד לאתר מרווחים ביחס לתנודתיות המקומית; הפער בין מדדי היום אומד שונות מצטברת מקפיצות תחת הנחות אחרות. המדריך לשונות דו־עוצמתית והמדריך לשונות ממומשת עוסקים במדדי תקופה אלה. מבחן שונות החזקות של Aït-Sahalia ו־Jacod משתמש בבנייה אחרת כדי לבדוק קפיצות במסלול שנצפה בדגימה בדידה. היעדים וההנחות שונים, ולכן הסכמה או אי־הסכמה עם רשימת Lee–Mykland אינה אימות ישיר.
באסטרטגיה, תווית קפיצה היא קלט למחקר המשך ולא הוראת קנייה או מכירה. בדיקה היסטורית צריכה להביא בחשבון מתי האות נעשה זמין, מרווח קנייה־מכירה והחלקה, השהיה, חלונות אירועים חופפים והערכה מחוץ למדגם. תשואה היסטורית שסומנה אינה מראה שאפשר לחזות את האירוע הבא או לסחור בו ברווח.
שאלות נפוצות
Q1האם כל תשואה תוך־יומית גדולה היא קפיצה?
לא. תשואה גדולה יכולה לנבוע ממסלול רציף בתנודתיות גבוהה, מקפיצה, מרעש, מציטוט שגוי או מבעיית זמן. המבחן משווה אותה לאומדן תנודתיות מקומי ולהנחות שלו.
Q2האם מבחן Lee–Mykland משתמש בשונות דו־עוצמתית?
כן. הוא משתמש בסולם מקומי מתגלגל המבוסס על מכפלות תשואות מוחלטות סמוכות לפני המרווח המועמד. זה שונה מהחסרת שונות דו־עוצמתית משונות ממומשת של מושב שלם.
Q3האם סף של 1% פירושו סיכוי של 1% לאזעקת שווא בכל מרווח?
לא. הסף מכויל מהמקסימום לאורך אופק הבדיקה שצוין ובהנחות אסימפטוטיות. חיפוש חוזר בנכסים, בימים או בבחירות פרמטרים רבות מוסיף השוואות.
Q4האם אפשר להחיל את המבחן על נתוני טיקים ללא התאמה?
לא באופן אוטומטי. בדידות מחירים, תנודת bid–ask, ציטוטים מיושנים ושגיאות תזמון עלולים לעוות את התשואות ואת הסולם המקומי. שיטות המותאמות לרעש משנות את האמידה וההסקה ודורשות כיול משלהן.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה אומד המכנה של מבחן Lee–Mykland?
בחר תשובה כדי לראות את ההסבר