

אומד השונות המשותפת של Hayashi–Yoshida: הסבר על מחירים אסינכרוניים
למדו כיצד אומד Hayashi–Yoshida משתמש במרווחי תשואה חופפים כדי לאמוד שונות משותפת משולבת כאשר מחירי הנכסים נצפים בזמנים שונים, ומהן מגבלות השיטה.
במדריך הזהמדוע קשה לאמוד שונות משותפת בין מחירי נכסים כשקצב המסחר שונה
תקציר קצר
אומד Hayashi–Yoshida (HY) מודד את השונות המשותפת המשולבת של שתי סדרות מחירים שנצפות בזמנים שונים. הוא מכפיל תוספות תשואה כאשר מרווחי הזמן שהן מכסות חופפים, ולכן אין צורך לאמוד תחילה את מחירו של נכס אחד בזמני התצפית של האחר. בצורתו הקלאסית HY מטפל בדגימה אסינכרונית תחת מודל דיפוזיה; הוא אינו מסיר רעש מיקרו־מבני בשוק ואינו הופך אומדן שונות משותפת לתחזית.
מדוע קשה לאמוד שונות משותפת בין מחירי נכסים כשקצב המסחר שונה
שני נכסים יכולים להיסחר באותן שעות שוק, אך עסקאות או עדכוני ציטוטים שלהם יתרחשו ברגעים שונים. מניה סחירה עשויה להציג עסקאות רבות, בעוד שבמניה פחות פעילה אין עסקה או ציטוט חדשים במשך זמן מה. השינויים הנצפים במחיריהם נמצאים אז על רשתות זמן שונות. ייתכן שהמטרה היא למדוד תנועה משותפת בו־זמנית, אך זוג תשואות נצפות אינו מכסה בהכרח אותו מרווח זמן.
חלופה מוכרת היא להציב את שתי הסדרות על רשת זמן קבועה ולשאת קדימה את המחיר האחרון שנצפה. כך מתקבלות עמודות תשואה מיושרות, אך מחיר שלא השתנה ונישא קדימה אינו תצפית עצמאית חדשה של המחיר החבוי. הדבר עשוי ליצור תשואות אפס ותנועות השלמה מאוחרות, ובכך לעוות את התנועה המשותפת הנמדדת. Epps תיעד כי המתאם הנצפה בין תשואות מניות עשוי לרדת ככל שמרווח המדידה מתקצר; תצפיות אסינכרוניות הן מנגנון חשוב אחד לצד השפעות אחרות בנתוני שוק. דפוס זה במרווחים קצרים מכונה בדרך כלל אפקט Epps (Epps, 1979).
Hayashi ו־Yoshida הציעו אומד שפועל על תוספות התשואה האסינכרוניות המקוריות, במקום לבחור תחילה כלל אינטרפולציה. מחקרם המקורי הראה עקיבות למחירי דיפוזיה בתנאי דגימה בתדירות גבוהה (Hayashi & Yoshida, 2005); מאמר מאוחר יותר גזר נורמליות אסימפטוטית תחת מערך כללי של דגימה אסינכרונית (Hayashi & Yoshida, 2008). הרעיון המרכזי פשוט לתיאור אך קל ליישום שגוי: מצמידים תוספות לפי חפיפת מרווחי הזמן שלהן, ולא רק לפי קרבת חותמות הזמן.
הגדירו את יעד השונות המשותפת לפני החישוב
יהיו \(X_t\) ו־\(Y_t\) מחירי הלוג היעילים החבויים של שני נכסים לאורך אופק משותף \([0,T]\). במודל פשוט של דיפוזיה רציפה נכתוב
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
עם מתאם בראוני רגעי \(d[W^X,W^Y]_t=\rho_t\,dt\). היעד הוא הקו־וריאציה המשולבת
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
זו כמות מסלולית המצטברת לאורך חלון התצפית שנבחר. היא אינה השונות המשותפת בין שתי רמות מחיר קבועות ואינה מתאם באופן אוטומטי. היחידות שלה הן מכפלת יחידות התשואה: אם תשואות הלוג נמדדות בנקודות אחוז, יחידת האומד היא נקודות אחוז בריבוע. המדריך לחישוב תנודתיות ממומשת מסביר את מדד סכום התשואות בריבוע של משתנה יחיד, והמדריך לשונות ריבועית במימון מסביר את הכמות המסלולית שהשונות המשותפת הממומשת מרובת המשתנים מרחיבה.
היעד יכול להיות חיובי או שלילי. קו־וריאציה משולבת חיובית פירושה שמכפלות השינויים במחיר באותו חלון נטו לקבל אותו סימן; שלילית פירושה שמכפלות בעלות סימנים מנוגדים היו דומיננטיות. אף אחד מהסימנים לבדו אינו מוכיח מדוע הנכסים נעו יחד, אם אחד גרם לתנועת האחר או אם כלל תיק כלשהו היה רווחי.
מדוע סנכרון לפי המחיר האחרון עלול לעוות את האומד
כדי לחשב שונות משותפת ממומשת רגילה, מנתח עשוי לבחור זמנים קבועים ולהשתמש במחיר העדכני ביותר שזמין לכל נכס. זה נוח, אך התוצאה עשויה להיות תלויה ברוחב הרשת ובכלל האינטרפולציה. כאשר המחיר מיושן, כמה תצפיות רשת חוזרות על אותו ציטוט. עדכון מאוחר יותר עלול להיראות כתשואה אחת המכסה זמן רב יותר מהתשואה המקבילה של הנכס האחר.
כך יכולה שונות משותפת בו־זמנית לעבור לאיברים שנראים כמו הובלה ופיגור, או להיחלש לכיוון אפס ככל שהרשת נעשית צפופה יותר. הממצא האמפירי של Epps מתאר כיצד התנועה המשותפת הנצפית משתנה כאשר מרווח המדידה מתקצר; מחקרים מאוחרים יותר גוזרים הטיה בשונות משותפת לפי המחיר האחרון כאשר הדגימה אסינכרונית והמחירים הנצפים מכילים רעש. לכן ירידה במתאם הנצפה בתדירות גבוהה היא דפוס אבחוני, אך אינה הוכחה לכך שהאסינכרוניות היא הסיבה היחידה.
HY נמנע מבחירת סנכרון מסוימת בכך שהוא שומר על מרווח התשואה המקורי של כל תצפית. איכות חותמות הזמן עדיין חשובה: שתי הסדרות זקוקות לשעון משותף, לגבולות מסחר נכונים ולכלל ברור להתחלה ולסיום של האופק. HY גם אינו מתקן מחירי עסקאות רועשים, ציטוטים שגויים או שילוב של שעות מסחר שונות.
הכפילו תשואות כאשר מרווחי התצפית שלהן חופפים
נניח שהנכס \(X\) נצפה בזמנים \(0=t_0<t_1<\cdots<t_n=T\), והנכס \(Y\) בזמנים \(0=s_0<s_1<\cdots<s_m=T\). תוספות התשואה הלוגריתמיות הנצפות הן
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
נייחס לכל תשואה את מרווח הזמן שלה: \(I_i=(t_{i-1},t_i]\) ו־\(J_j=(s_{j-1},s_j]\). אומד HY הוא
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
פונקציית האינדיקטור כוללת מכפלה צולבת כאשר שני מרווחי התשואה חופפים במשך זמן חיובי. מגע בנקודת קצה משותפת בלבד אינו נחשב חפיפה בעלת משך חיובי. תוספת אחת עשויה לחפוף ליותר מתוספת אחת של הנכס האחר, וכל מכפלה כזו נכללת פעם אחת. השיטה אינה נושאת מחירים קדימה ואינה מחלקת תשואה לתשואות משנה מומצאות.
תחת מודל הדיפוזיה הרציפה הקלאסי, עם מרווחי תצפית קטנים מספיק ותנאי דגימה מתאימים, הסכום מתכנס לקו־וריאציה המשולבת כאשר אורך המרווח המרבי קטן. התוצאה המקורית עוסקת בתצפיות אסינכרוניות ומניחה שהמחירים הנצפים אינם משובשים ברעש מיקרו־מבני הנפוץ בנתוני עסקאות גולמיים.
<!-- learn:illustration -->
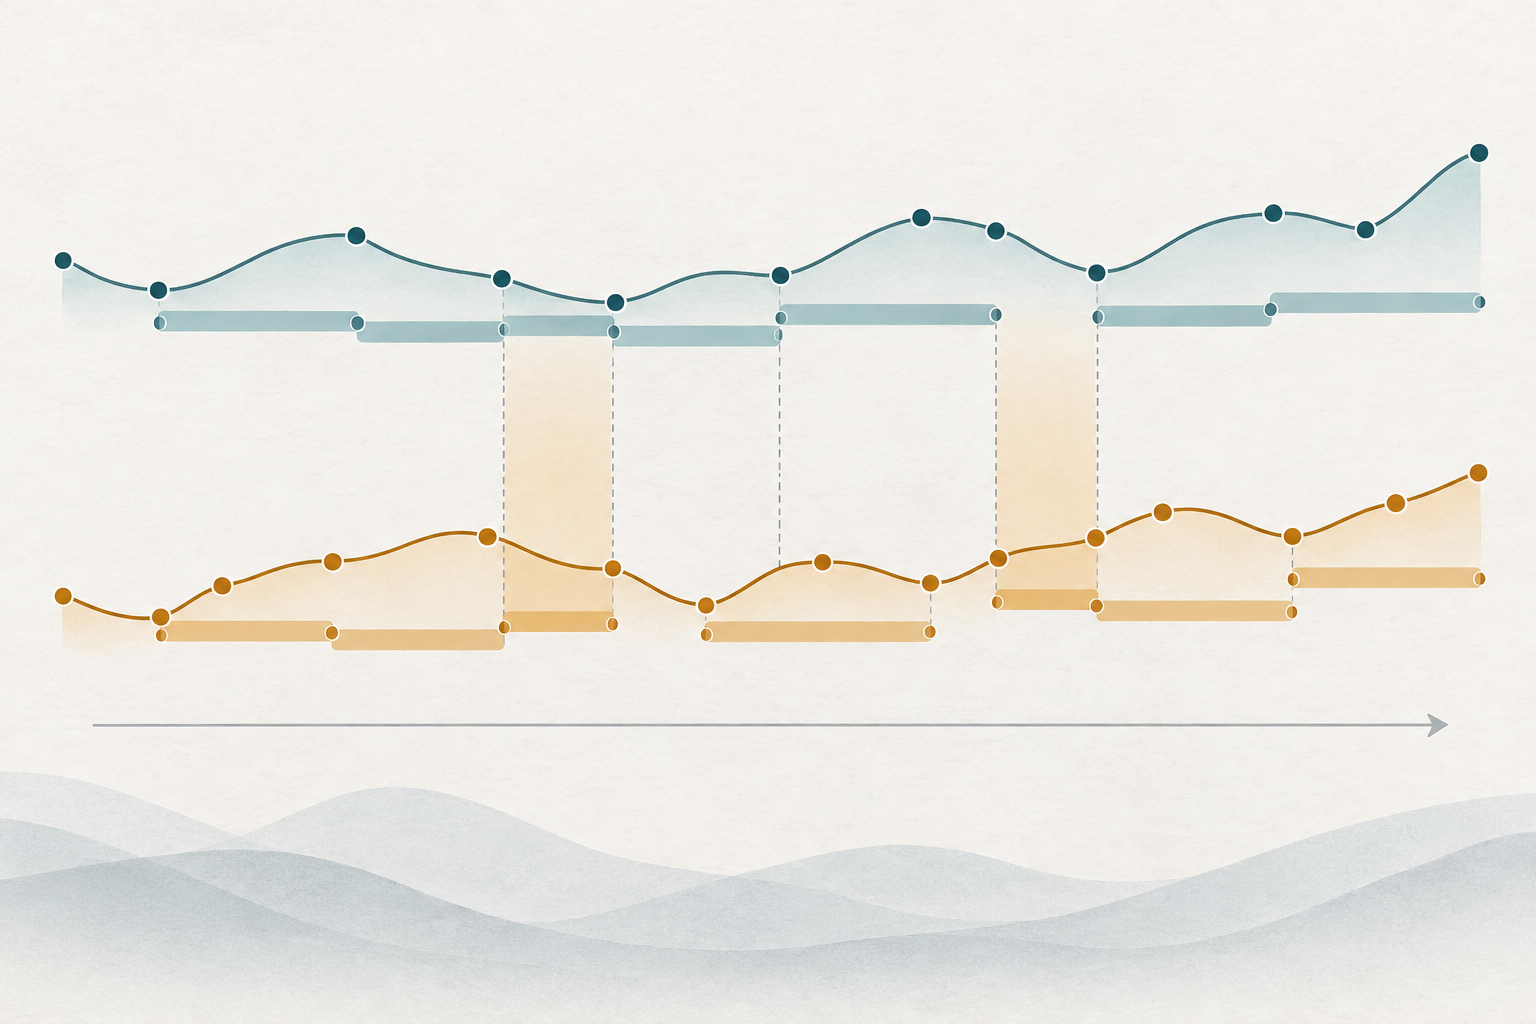
שחזרו חישוב חפיפה היפותטי קטן
נניח ששני נכסים נצפו באותו סשן בן חמש יחידות זמן. הטבלה מציגה תשואות לוג היפותטיות בנקודות אחוז ואת המרווח שכל תשואה מכסה. זמני התצפית מוזזים, ולכן לא כל נקודות הסיום זהות.
| מרווח של X | תשואה | מרווח של Y | תשואה | מכפלת חפיפה |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
לדוגמה, המרווח הראשון של \(X\) חופף למרווח הראשון של \(Y\) בין 0 ל־1.0, ולשני בין 1.0 ל־1.8, ולכן שתי המכפלות הצולבות נכללות. תשואת \(X\) הבאה חופפת לתשואה השנייה של \(Y\) בין 1.8 ל־2.4 ולשלישית בין 2.4 ל־3.2. שתי החפיפות האחרונות של \(X\) תורמות \(0.02-0.01\ \mathrm{pp}^2\). סכום שש המכפלות שנכללו הוא
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
נקודת אחוז אחת שווה ל־\(0.01\) ביחידות תשואה עשרוניות, ולכן \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) ביחידות ריבועיות של תשואה לוגריתמית עשרונית. הנתונים מומצאים רק כדי לאפשר חישוב שניתן לשחזר; הם אינם מחירים או נתוני שוק שנצפו. התוצאה היא אומדן שונות משותפת מצטבר לחלון הזה, לא תשואה באחוזים, לא מתאם ולא תצפית שוק.
פרשו את הסימן והגודל בלי להפוך שונות משותפת לאות מסחר
הסכום החיובי בדוגמה אומר שמכפלות חיובי-חיובי ושלילי-שלילי של המרווחים החופפים עלו על המכפלות השליליות. הוא אינו אומר שאחד הנכסים עלה ב־0.39%, או ש־39% מהתנועות שלהם היו משותפות. השונות המשותפת תלויה ביחידות התשואה, באורך החלון ובפעילות בו; מספר גדול יותר עשוי לשקף יחידה או אופק אחרים ולא תלות מתוקננת חזקה יותר.
למתאם אין יחידות, ויש לתקנן את השונות המשותפת באמצעות אומדני תנודתיות. יחס פשוט המבוסס על איברי שונות שאומדו בנפרד או בתדירויות דגימה שונות אינו בהכרח אומד מתאם תקף. במדגם סופי היחס עשוי אף לצאת מחוץ ל־\([-1,1]\). הקו־וריאציה המשולבת לבדה גם אינה מבדילה בין חדשות משותפות, התאמת מחיר מאוחרת, חשיפה משותפת או מנגנונים אחרים.
ביישום לתיק, ציינו את משקלי הנכסים, האופק, יחידות התשואה והגדרת השונות המשותפת. אין לפרש אומדן HY חיובי כאות קנייה או אומדן שלילי כהוראת גידור. המדריך למתאם בין צמדי מטבעות מסביר מדוע יש לפרש בזהירות מתאם וחשיפה משותפת. מדד ממומש היסטורי מסכם את חלון הנתונים שנבחר; הוא אינו חוזה את התשואה הבאה ואינו מבטיח שגידור יקזז הפסדים עתידיים.
הכירו את הנחות הדגימה והמחירים של HY הקלאסי
האומד הקלאסי פותח למחירים מסוג דיפוזיה שנצפים בדידים ובזמנים אסינכרוניים. קירוב מעשי דורש מספיק תצפיות, כך שהפער הגדול ביותר בכל סדרה יהיה קטן יחסית לחלון הניתוח. פרקי זמן ארוכים ללא עסקאות משאירים תשואות רחבות שמכסות תנועות אפשריות רבות; עדיין אפשר לחשב את הנוסחה, אך קירוב הדגימה הצפופה עלול להיות חלש.
מחירי עסקאות נצפים עשויים להכיל תנודות bid–ask, דיסקרטיות במחיר, ציטוטים מיושנים, השהיה והשפעות מדידה אחרות. כלל החפיפה של HY מטפל בפערי התזמון, אך אינו מסיר שגיאות מחיר אלה. Griffin ו־Oomen בדקו שונות משותפת ממומשת, התאמות הובלה־פיגור ו־HY בדגימה אסינכרונית עם רעש מיקרו־מבני iid, והראו שהביצועים היחסיים במדגמים סופיים תלויים בתנאי הרעש והמתאם (Griffin & Oomen, 2011). לכן אין לתאר HY רגיל כעמיד לרעש באופן כללי.
המודל דורש גם אופק משותף שניתן להצדקה. אם שוק אחד נסגר לפני האחר, חלון קלנדרי בעל אותם תאריכים אינו בהכרח מייצג את אותה תקופת פעילות. המרת אזורי זמן, שעון קיץ, עסקאות במכרז, פעולות תאגידיות, מרווחים חסרים וסינון חריגים יכולים לשנות את קבוצת החפיפות. תעדו את הבחירות הללו במקום להתייחס לחותמות הזמן כאל פרטים מנהליים בלבד.
בחרו היסק וטיפול ברעש בנפרד מהאומדן הנקודתי
אומדן נקודתי אינו רווח סמך. Hayashi ו־Yoshida הוכיחו בהמשך נורמליות אסימפטוטית תחת מערך כללי של דגימה אסינכרונית, אך שגיאת תקן שימושית עדיין דורשת אומד שונות ישים והנחות שמתאימות לתכנון הדגימה. תצפיות דלילות או לא אחידות מאוד עשויות ליצור אי־ודאות גדולה גם כאשר סכום החפיפות נראה יציב.
במחירי תדירות גבוהה רועשים, השתמשו בשיטה שנועדה לטפל גם ברעש וגם באסינכרוניות, או הצדיקו כלל דגימה ועיבוד מקדים שמגבילים את הרעש. Christensen, Kinnebrock ו־Podolskij פיתחו אומדני שונות משותפת באמצעות ממוצע־מוקדם למודלי דיפוזיה רועשים עם נתונים אסינכרוניים, ובהם אומד בסגנון HY עם ממוצע־מוקדם שאפשר ליישם בלי ליישר תחילה את המחירים הגולמיים (Christensen et al., 2010). גרעינים ממומשים מרובי משתנים של Barndorff-Nielsen ושותפיו מכוונים לקו־וריאציה בנוכחות רעש ומסחר אסינכרוני, ומתוכננים להניב אומדני שונות משותפת חיוביים למחצה (Barndorff-Nielsen et al., 2011). המדריך לאומד realized kernel מפרט את החלופה הזאת.
תכונת המטריצה חשובה כשאופטימייזר של תיק או מערכת סיכונים דורשים מטריצת שונות משותפת עקבית. אומדני HY זוגיים שחושבו על קבוצות חפיפה שונות אינם מבטיחים שהמטריצה המורכבת תהיה חיובית למחצה. אל "תתקנו" אותה בשקט באמצעות שינוי הערכים העצמיים; דווחו על כל הקרנה, כיווץ או אומד חלופי כשלב מידול נפרד. גם לאומדים עמידים לרעש יש פרמטרי כוונון והנחות משלהם, והם אינם תיקון אוטומטי לכל פגם בנתוני שוק.
דווחו על אומדן שניתן לשחזר ועל מגבלותיו
דוח שימושי מציין את שתי סדרות המחירים ואם מדובר בעסקאות, בציטוטים או בנקודות אמצע; את השעון והסשן המשותפים; את תחילת \([0,T]\) וסופו; את טרנספורמציית התשואה; את כלל החפיפה; סיכום של פערי הדגימה; ואת האומד ששימש. הציגו את יחידות השונות המשותפת ואת חלון הזמן. פרטו כיצד טופלו תצפיות מיושנות, חריגים, קפיצות, מכרזים, סגירות שוק ורעש מיקרו־מבני. אם הקלטים אסינכרוניים, ציינו אם השתמשתם במרווחים המקוריים או שסנכרנתם תחילה את המחירים.
אל תבצעו שנתון של קו־וריאציה משולבת מתוך הרגל. אם אתם ממירים אומדן לחלון לשיעור או לערך שנתי, ציינו את הנחת קנה המידה בזמן וכיצד מטופלים לילה וסגירות שוק. אם משתמשים בו לאמידת מתאם, ציינו את אומדני השונות במכנה ובדקו את אילוצי המטריצה המתקבלת. בחירות הדיווח הללו משפיעות על הפרשנות לא פחות מנוסחת החפיפה.
יתרונו של אומד Hayashi–Yoshida הוא בכך שהוא מציע דרך ישירה וניתנת לשחזור לצבור מכפלות צולבות של מרווחים אסינכרוניים בלי להמציא מחירים מסונכרנים. ההבטחה הקלאסית שלו מותנית במסגרת דיפוזיה מתאימה וחסרת רעש ובדגימה צפופה מספיק. הוא אינו מוכיח סיבתיות, אינו פותר רעש מיקרו־מבני ואינו מבטיח גידור אמין או כלל מסחר.
שאלות נפוצות
Q1האם אומד HY דורש ששני הנכסים ייסחרו באותו רגע?
לא. הוא נועד להתמודד עם פערי התזמון. הוא מכפיל תשואות כאשר המרווחים שלהן חופפים, גם אם זמני התצפית שונים.
Q2האם HY מתאים ישירות למחירי עסקאות רועשים?
האומד הקלאסי מטפל בדגימה אסינכרונית תחת מודל דיפוזיה, ולא בכל סוג של רעש מיקרו־מבני. תנודות bid–ask, מחירים בדידים, ציטוטים מיושנים והשפעות דומות עשויים לדרוש שיטה נפרדת עמידה לרעש או נוהל דגימה מנומק היטב.
Q3האם אומדן HY הוא מתאם?
לא. הוא אומד קו־וריאציה משולבת, שיחידותיה הן מכפלת יחידות התשואה. כדי לקבל מתאם צריך לתקנן לפי תנודתיות, ואומדני מדגם סופי המבוססים על קלטים אסינכרוניים עשויים לא לעמוד באילוצי מטריצת המתאם.
Q4האם אפשר להשתמש באומדן HY חיובי כאות מסחר?
לא בפני עצמו. הוא מסכם מכפלות צולבות בחלון היסטורי; הוא אינו מראה סיבתיות, חוזה תנועה משותפת בעתיד או מביא בחשבון עלויות ביצוע ושינוי בסיכון.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
אילו זוגות תשואה נכנסים לסכום הקלאסי של Hayashi–Yoshida?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
קראו את המדריך המעמיקQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
קראו את המדריך המעמיק