

סיכון סליקה במטבע חוץ: מה מנגנון PvP באמת מגן עליו?
הבחינו בין חשיפת קרן, עלות החלפה ונזילות, והבינו מדוע PvP שונה מקיזוז ואינו מבטיח תשלום במועד.
במדריך הזהקביעת שער חליפין אינה משלימה את החלפת המטבעות
תקציר קצר
סיכון סליקה במטבע חוץ נוצר כאשר אי אפשר עוד לבטל בוודאות את התשלום במטבע שנמכר, אך המטבע שנרכש עדיין לא התקבל באופן סופי. מנגנון Payment-versus-Payment (PvP) קושר בין ההעברות הסופיות של שני המטבעות. הוא מטפל בסיכון הקרן בהוראות סליקה מכוסות, אך אינו מבטיח סליקה בזמן או מסיר את כל יתר הסיכונים.
קביעת שער חליפין אינה משלימה את החלפת המטבעות
נניח שחברה קונה מיליון אירו בשער של 1.10 דולר לאירו במועד ערך מסוים. עליה לשלם 1.1 מיליון דולר ולקבל מיליון אירו. המחיר הוסכם, אך המטבעות עדיין צריכים להימסר. אישור העסקה מתעד את התנאים, אך אינו מוכיח ששני התשלומים הושלמו באופן סופי.
ניתוח הסליקה של BIS מבחין בין דרכי סליקה של עסקאות מטבע הכוללות מסירה. השאלה היא אם התשלום היוצא עשוי להפוך לסופי בנפרד מהתשלום הנכנס. שליחת שתי הודעות באותו הזמן אינה פותרת זאת בהכרח: מערכות שונות עשויות לפעול בשעות אחרות ולפי כללים משפטיים שונים.
חוזה forward יכול לקבוע את השער, אך חובת מסירת המטבעות במועד הפירעון נשארת. נקודות forward במטבע חוץ מסבירות את מחיר ההחלפה העתידי; סיכון הסליקה עוסק בשאלה אם המטבעות אכן מגיעים. ייתכן שהחברה זקוקה גם לקיבוע השער וגם ליורו שניתן להשתמש בו בזמן לתשלום לספק.
סיכון הקרן, עלות החלפה ונזילות הם דברים שונים
כל הסכומים להלן היפותטיים, ללא עמלות וריבית, ובהתחלה מניחים עסקה אחת ללא קיזוז. אם החברה שילמה 1.1 מיליון דולר באופן שאינו ניתן לביטול ולא קיבלה יורו, קרן התשלום חשופה לסיכון. אין מדובר רק במרווח או בתנועת שער קטנה. גבייה מאוחרת בהליך חדלות פירעון עשויה להפחית את ההפסד הסופי; סכום החשיפה אינו תחזית להפסד הסופי.
בתרחיש אחר הצד שכנגד נכשל לפני שאחד הצדדים שילם, והחברה עדיין יכולה לבטל בוודאות את הוראת התשלום שלה. היא עדיין זקוקה למיליון יורו. אם השער החדש הוא 1.12 דולר לאירו, רכישת יורו חלופית עולה 1,000,000 × 1.12 = 1,120,000 דולר, 20,000 דולר יותר מהמחיר המקורי, 1,100,000 דולר. זו דוגמה מפושטת לעלות החלפה, לא לאובדן קרן של 1.1 מיליון דולר.
אלה הנחות חלופיות; אין לחבר את הסכומים אוטומטית. הנחיות ועדת באזל מפרידות בין סיכון הקרן, עלות החלפה וסיכון נזילות. גם בלי אובדן קרן ייתכן צורך ביורו לפני שהעסקה החלופית נסלקת. עלות גיוס דחוף תלויה באשראי הזמין, בעיתוי ובתנאי השוק.
החשיפה עשויה להתחיל לפני שהחיוב מופיע בחשבון
בסליקה ללא PvP יש לזהות את הרגע האחרון שבו אפשר לבטל באופן חד-צדדי ובוודאות את התשלום היוצא. חשיפת הקרן מתחילה כשיכולת זו מסתיימת ונמשכת עד שהמטבע הנרכש מתקבל באופן סופי. גם התאמת התשלומים חשובה: חלוף מועד הקבלה הצפוי אינו מוכיח שהכסף הגיע.
נניח ציר זמן היפותטי באזור זמן אחד: ערבות הביטול מסתיימת ב-09:00, החיוב מופיע ב-10:00, קבלת המטבע הנגדי נעשית סופית ב-15:00 וההתאמה מאשרת אותה ב-15:30. החשיפה הכלכלית לקרן נמשכת שש שעות, מ-09:00 עד 15:00. מדידה מהחיוב הגלוי תחמיץ את השעה הראשונה. ניטור תפעולי צריך לטפל גם באי-הוודאות עד האישור ב-15:30.
אלה אינן שעות CLS ואינן זמני חיתוך אוניברסליים של בנקים. מועד הערך לבדו אינו מגדיר את חלון החשיפה. חגים של שני המטבעות, שעות מערכות התשלומים, הסדרים מול בנקים מתכתבים וכללי ביטול עשויים לשנות אותו. קבלה שלא הותאמה מחייבת בדיקה, אך אינה מוכיחה כשלעצמה אובדן קבוע.
PvP מתנה את שתי ההעברות הסופיות זו בזו
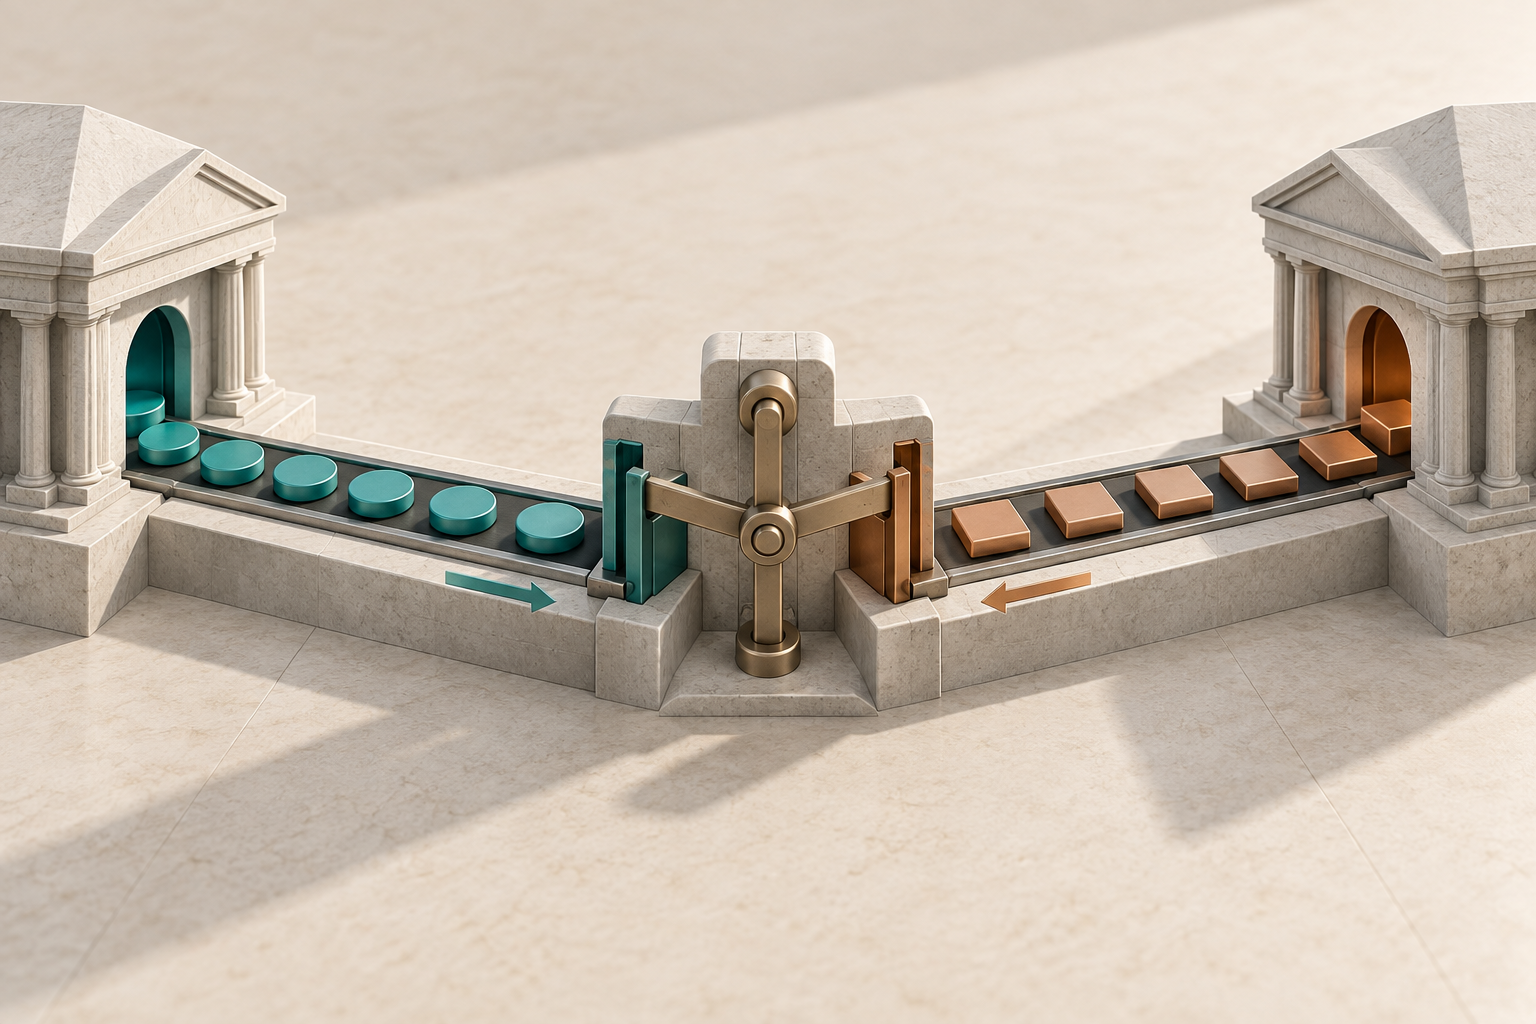
ב-PvP ההעברה הסופית של מטבע אחד מתרחשת אם ורק אם ההעברה הסופית של המטבע האחר מתרחשת. זה חזק יותר מהבטחת תשלום או משתי הוראות שמופיעות על המסך. העיקר הוא הקשר בין סופיות הסליקות, ולא חותמות זמן זהות בשני מסכים.
בעסקת EUR/USD המכוסה, אף מטבע אינו אמור להיסלק סופית בנפרד מהאחר. אם התנאים הדרושים אינם מתקיימים, ייתכן שההחלפה לא תושלם. החברה עשויה להיות מוגנת מפני מסירה חד-צדדית של הקרן, אך עדיין לא לקבל בזמן את היורו הדרושים לתשלום לספק.
דוח CPMI על הרחבת השימוש ב-PvP דן ביתרונות ובחסמי האימוץ. איור של שני שערים מחוברים הוא המחשה מושגית להחלפה מותנית, ולא תרשים של חשבונות, נהלי כשל או לוח זמנים של מערכת מסוימת. יש לבחון מימון מראש ותביעות מול ספק השירות בנפרד מההגנה על הוראות סליקת מטבע.
PvP גם אינו זהה לסליקה מרכזית. צד נגדי מרכזי (CCP) נכנס בין הצדדים ונוטל התחייבויות לפי הכללים שלו; PvP מתאר את הקשר בין העברות המטבע. הסדר מסוים עשוי לשלב תפקידים, אך הכינוי PvP לבדו אינו מעיד ש-CCP מבטיח את העסקה.
קיזוז מפחית סכומים; PvP קושר בין מטבעות
נניח התחייבויות כשירות בין אותם צדדים, באותו מטבע ובאותו מועד: A צריך לשלם ל-B 1.1 מיליון דולר, ו-B צריך לשלם ל-A 0.9 מיליון דולר. אם הסכם תקף וניתן לאכיפה מאפשר לקזז התחייבויות תשלום, נותר ל-A לשלם ל-B 1.1 מיליון − 0.9 מיליון = 0.2 מיליון דולר.
0.2 מיליון הדולר הם התחייבות תשלום שנותרה, לא רווח או חיסכון בהפסדי מסחר. הם גם אינם מוכיחים שתשלום ביורו מותנה בתשלום בדולרים. קיזוז עשוי להפחית את הקרן המועברת; PvP קושר את הסליקה בין המטבעות. אי אפשר לחסר יורו מדולר כאילו היו אותן יחידות.
גיליון פנימי אינו יוצר כשלעצמו קיזוז משפטי. דרישת מימון נטו עשויה להתקיים לצד הוראות סליקה ברוטו. קיזוז סגירה לאחר כשל, קיזוז התחייבויות לפני תשלום וחישוב מימון תפעולי הם תהליכים בעלי מטרות שונות. השפעתם תלויה בהסכמים ובדין החל.
ל-CLS יש תנאי גישה וזכאות
CLS מתארת את CLSSettlement כשירות PvP עם קיזוז רב-צדדי. בתיאור הציבורי שנבדק ב-26 בספטמבר 2026 צוינו 18 מטבעות כשירים. זהו היקף השירות המוצהר במועד הבדיקה, ולא טענה שכל עסקה באותם מטבעות עוברת בו אוטומטית.
העסקה המסוימת צריכה להיות כשירה וההוראות צריכות להיות תקינות. חברה המשתמשת בשירות דרך בנק צריכה להבחין בין השתתפות הבנק לבין מסלול העסקה שלה: אילו הוראות נכללות, כיצד מדווח המצב, איזה מימון עדיין נחוץ ומה קורה להוראה שאינה יכולה לעבור במסלול המתוכנן?
הגנת הקרן אינה ביטוח פיקדונות או הגנה מפני כל כשל של ספק השירות. היא גם אינה מוכיחה שיתרה אצל ברוקר קמעונאי מוגנת. מאמר זה עוסק בתשלומים הכרוכים במסירת מטבע. עסקאות NDF, חוזי CFD בסליקה כספית וחוזים עתידיים נסחרים משתמשים במבני תשלום וסליקה אחרים. המדריך חוזים עתידיים לעומת Forex מספק הקשר בלי לזהות ביניהם.
אילו סיכונים נותרים?
קישור הסליקה אינו מקבע את שער ההחלפה לעסקה חלופית. מחיר המטבע עשוי לעלות, וקבלה מאוחרת עשויה לחייב מימון זמני. הוראות שגויות, השבתת מערכות וסכסוכים משפטיים עדיין עלולים לשבש פעילות.
אם הספק זקוק ליורו בצהריים וההחלפה מסתיימת מאוחר יותר, החברה עשויה להחמיץ מועד עסקי בלי לאבד את הקרן. צריך לוודא שהמטבע המתאים זמין במקום ובזמן הנכונים. החזקת דולרים אינה הופכת אותם אוטומטית ליורו זמינים.
מן הצד האחר, שינוי בשער כשלעצמו אינו כשל סליקה. אם שני התשלומים החוזיים מגיעים באופן סופי, העסקה עשויה להיסלק בהצלחה אף ששער מאוחר יותר נראה טוב יותר. יש לתעד בנפרד סיכון מחיר, ביצוע תשלומים ולוחות זמנים עסקיים.
איזה מידע צוות האוצר צריך לבקש?
רשמו את המטבעות, הסכומים, הצד הנגדי המשפטי, מועד הערך ויעד התשלום של העסקה הספציפית. בררו את מועד הביטול האחרון, מתי צפויה קבלה סופית ואיזה מסמך מאשר את הקבלה; ציינו את אזור הזמן בכל מועד. מסלול הסליקה של העסקה המסוימת מועיל יותר מהצהרת שיווק כללית של הבנק.
בשימוש ב-PvP בדקו זכאות, התאמת הוראות, מועדי מימון וטיפול בחריגים. בשימוש בקיזוז בררו אילו התחייבויות מכוסות והאם ההסכם משנה את החוב המשפטי או רק את דרישת המימון. הכינו תהליך לחקירת תקבולים חסרים, לרכישה חלופית ולמימון זמני של המטבע. אלה שאלות להבנת השירות, לא רשימת בדיקה משפטית אוניברסלית.
התוצאה צריכה להסביר אילו העברות קרן קשורות זו בזו, מתי אפשר להשתמש במטבע שנרכש ואילו חשיפות נשארות מחוץ לקשר. הצעת מחיר טובה, שער forward קבוע או צורך קטן במימון נטו אינם משיבים על כך לבדם.
שאלות נפוצות
Q1האם חוזה forward מסיר את סיכון הסליקה?
הוא יכול לקבע שער, אך forward עם מסירה משאיר התחייבויות תשלום. ההגנה תלויה בהסדר הסליקה.
Q2האם PvP מסיר את כל הסיכונים?
לא. הוא מטפל בקרן של הוראות מכוסות; עיכובים, החלפה, נזילות ובעיות תפעוליות או משפטיות נשארים נפרדים.
Q3האם בנק החבר ב-CLS מסלק שם את כל העסקאות שלי?
החברות לבדה אינה מספיקה. הזכאות, ההוראות, תנאי השירות והסדרי הבנק קובעים את המסלול.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מתי מתחיל סיכון הקרן ללא PvP?
בחר תשובה כדי לראות את ההסבר