

השוואה בין G-spread, I-spread, Z-spread ו-OAS
השוו בין מרווחי G, I ו-Z לבין מרווח מותאם לאופציות, בעזרת נוסחאות, דוגמה ומגבלות המודל
במדריך הזהמדוע יש כמה מדדי מרווח?
תקציר קצר
מרווחי אג״ח מתארים פער בתשואה או בתמחור, אך אינם משתמשים באותה עקומת ייחוס או באותן הנחות לגבי תזרימי המזומנים. G ו-I משווים לתשואת ייחוס אחת; Z משתמש בכל עקומת הספוט; ו-OAS מוסיף התאמה מודלית לאופציה מובנית.
מדוע יש כמה מדדי מרווח?
מרווח אג״ח הוא ההפרש בין התשואה או שיעור ההיוון הממודל של האג״ח לבין מדד ייחוס. משקיעים משתמשים בו להשוואה בין אג״ח, לתיאור פיצוי בגין סיכון ולהפרדה בין חלק מתנועת הריבית לבין השפעות של המנפיק או השוק. התוצאה תלויה בעקומה ובשיטת החישוב, ולכן שני מספרים שונים אינם בהכרח טעות חשבונית.
CFA Institute מונה בנפרד מרווח ייחוס, G-spread, I-spread, Z-spread ומרווח מותאם לאופציות, ולכל אחד יתרונות ומגבלות. השאלה החשובה אינה איזה קיצור תמיד עדיף, אלא איזו עקומה משמשת כייחוס, האם החישוב משתמש בתשואה אחת או בכל תזרים בנפרד, והאם האופציה המובנית נכללת בו.
מרווחים מוצגים לרוב בנקודות בסיס. נקודת בסיס אחת היא 0.01 נקודת אחוז, ולכן פער של 1.25 נקודות אחוז הוא 125 נקודות בסיס. מרווח אינו קופון, אינו תשואה נוספת מובטחת ואינו הסתברות ישירה לחדלות פירעון. זהו מדד השוואתי בשוק לפי מוסכמות מוגדרות.
מרווח ייחוס פשוט ו-G-spread
במרווח פשוט או נומינלי מחסרים תשואת אג״ח ממשלתית שנבחרה מתשואת האג״ח המסוכנת יותר לפדיון. להשוואה משמעותית רצוי להשתמש באותו מטבע ובמועדי פדיון קרובים. פער גדול במועד הפדיון מערבב בין נקודות שונות בעקומת התשואה לבין הבדל בין מנפיקים.
G-spread, או מרווח ממשלתי, משווה בדרך כלל בין תשואת האג״ח לפדיון לבין תשואה ממשלתית שעברה אינטרפולציה למועד דומה. אם אג״ח חברה לשבע שנים נושאת תשואה של 5.20% והמדד הממשלתי התואם הוא 4.55%, הפער הוא 0.65 נקודת אחוז, או 65 נקודות בסיס. האינטרפולציה מעריכה נקודה בין אג״ח ממשלתיות נצפות; בחירת הניירות ובניית העקומה תלויות במוסכמות השוק.
הפחתת תשואה אחת בנקודת פדיון אחת הופכת את G-spread לפשוט להסבר. עם זאת, הוא אינו מהוון כל קופון לפי ריבית העקומה במועד התשלום שלו. הוא גם אינו מנטרל מהפער השפעות של נזילות, אשראי, מס או אופציות.
I-spread מבוסס על ריבית החלף
I-spread הוא תשואת האג״ח לפדיון פחות ריבית החלף לתקופה דומה. האות I מתייחסת למוסכמת interbank או לעקום ההחלפים הרלוונטי בשוק. בפועל צריך לציין מטבע, עקום החלף, תקופה, מוסכמת ריבית ומקור הציטוט; המוסכמות שונות בין שווקים וספקי נתונים.
אם תשואת אותה אג״ח היא 5.20% וריבית ההחלף שנבחרה לשבע שנים היא 4.70%, ה-I-spread הוא 50 נקודות בסיס. הוא נמוך ב-15 נקודות בסיס מה-G-spread של 65, מפני שריבית הייחוס שונה. שינוי עקומת הייחוס אינו אומר שסיכון האשראי של האג״ח השתנה.
עקום החלף הוא מדד שוק, לא בהכרח עקום חסר סיכון או אג״ח ממשלתית למסחר במזומן. שיעורי החלף ותנאי המימון עשויים לנוע בנפרד מתשואות ממשלתיות. בהשוואת I-spread יש לוודא ששתי התצפיות משתמשות באותה מוסכמת עקום ובאותו זמן.
Z-spread משתמש בכל תזרימי המזומנים המתוכננים
מרווח אפס תנודתיות, או Z-spread, הוא המרווח הקבוע שמוסיפים לכל נקודה בעקומת ספוט של איגרות אפס כדי שהערך הנוכחי של תזרימי המזומנים המתוכננים יהיה שווה למחיר השוק. בעקומת ספוט יש ריבית לכל מועד תשלום, ולא תשואה אחת למועד הפדיון הסופי.
בהנחת צבירה שנתית ותזרימים שנתיים קבועים, משוואת התמחור הפשוטה היא: מחיר = סכום CF(t) חלקי (1 + ריבית הספוט(t) + Z-spread)^t. בחישוב בפועל יש להתאים גם לוח תשלומים, תאריך סליקה, ריבית צבורה, שיטת ספירת ימים, צבירה, בניית עקומה ומוסכמת מחיר.
שימוש בריבית ספוט לכל מועד קופון מביא בחשבון שהקופון הראשון והקרן הסופית מהוונים לפרקי זמן שונים. זהו ההבדל העיקרי לעומת הפחתת תשואה ממשלתית יחידה ב-G-spread. עם זאת, Z-spread עדיין מוסיף תוספת קבועה במקביל לעקומה ואינו מדמה מסלולים עתידיים שונים של ריבית.
החישוב פשוט יותר באג״ח עם תזרים קבוע. אופציית פירעון מוקדם, מכר או רכש עשויה לשנות את מועד התשלום או את סכומו. הנחה שכל תזרימי המזומנים העתידיים ידועים עלולה לעוות את ההשוואה.
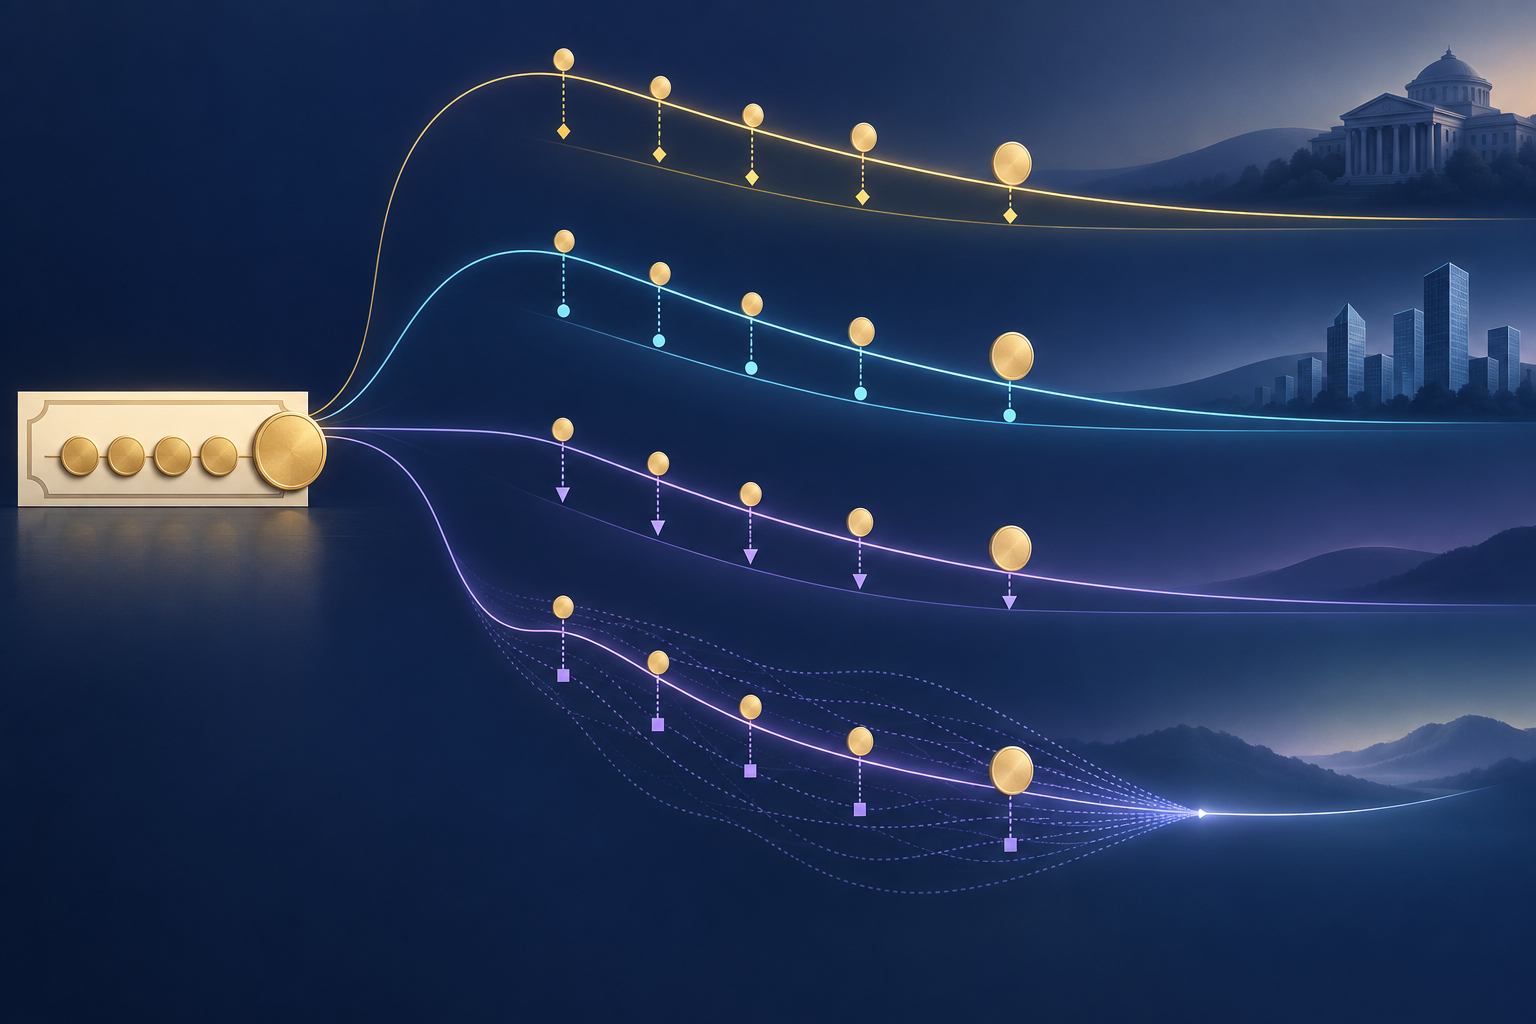
OAS מוסיף מודל לאופציה מובנית
מרווח מותאם לאופציה, OAS, מחושב במודל תמחור אג״ח שמביא בחשבון אופציה מובנית. מנפיק יכול לפרוע אג״ח callable מוקדם לפי תנאיה; בנייר מגובה משכנתאות, הלווים יכולים להחזיר קרן לפני המועד המתוכנן. לכן תזרימי המזומנים העתידיים תלויים במסלול הריבית ובתנאים נוספים.
המודל חוזה תזרימים אפשריים, מהוון אותם לאורך מסלולי ריבית ממודלים ומוצא את המרווח שמביא את שווי המודל למחיר שנצפה. מתודולוגיית המדדים שפרסמה ICE מתארת את ה-OAS כהזזה של עקומת ספוט ממשלתית ומשתמשת במודל ריבית קצרה לניירות עם אופציות מובנות. ספקים אחרים עשויים להשתמש בעקומות, מודלים, תנודתיות והנחות תזרים שונות.
OAS נועד להפריד את ערך האופציה שחושב במודל, אך אינו עצמאי מהמודל. שינוי בתנודתיות המונחת או בהתנהגות הפירעון המוקדם עשוי לשנות את התזרימים החזויים ואת ה-OAS גם כאשר מחיר האג״ח לא השתנה. הפער בין Z-spread ל-OAS הוא התאמת אופציה מודלית, לא עמלה מצוטטת או תשואה מובטחת.
באג״ח ללא אופציה, OAS לפי אותה עקומה ואותן מוסכמות תזרים בדרך כלל קרוב ל-Z-spread או שווה לו. אין להחיל את הקשר אוטומטית על אג״ח callable, ניירות מגובי משכנתאות או חישובי ספקים שונים.
שלושה חישובי מרווח לאג״ח היפותטית
נניח אג״ח היפותטית ללא אופציית פירעון מוקדם, לשלוש שנים, עם ערך נקוב של 100 דולר, קופון שנתי של 5% ומחיר נקי של 98 דולר. היא משלמת 5 דולר לאחר שנה, 5 לאחר שנתיים ו-105 לאחר שלוש שנים. נניח צבירה שנתית ומתעלמים מריבית צבורה ועלויות עסקה.
פתרון המשוואה 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 נותן תשואה לפדיון של כ-5.7447%. אם התשואה הממשלתית שעברה אינטרפולציה לשלוש שנים היא 4.30% ושיעור ההחלף שנבחר הוא 4.45%, ה-G-spread הוא כ-144.5 נקודות בסיס וה-I-spread כ-129.5 נקודות בסיס.
כעת נניח שיעורי ספוט ממשלתיים היפותטיים של 4.00% לשנה אחת, 4.20% לשנתיים ו-4.40% לשלוש. חישוב לפי שיעור לכל מועד תשלום נותן Z-spread של כ-1.3579%, או 135.8 נקודות בסיס, שמאזן את המחיר של 98 דולר. שלושת המספרים שונים בגלל עקומות הייחוס ושיטות החישוב, לא מפני שהאג״ח השתנתה.
אלה נתונים היפותטיים שנועדו להדגים את החישוב, ולא ציטוטי שוק. מכיוון שבדוגמה אין אופציה, לא חושב OAS מודלי נפרד. חישוב OAS אמיתי דורש תנאי אג״ח, מוסכמות מחיר וסליקה, עקומה, ואם רלוונטי גם הנחות אופציה, תנודתיות ותזרים.
מה מרווח יכול ולא יכול ללמד
מרווח רחב יותר עשוי לשקף הפסד אשראי צפוי, סיכון להורדת דירוג, נזילות נמוכה, אי-ודאות, מסים, פרמיית סיכון בשוק, או היצע וביקוש. FINRA מציינת שמרווחי אג״ח יכולים להשתנות עם סיכון אשראי, היצע וביקוש ותנאים כלכליים. המספר לבדו אינו מזהה איזה גורם השתנה.
מרווח אינו הסתברות לחדלות פירעון. הפסד צפוי תלוי גם בסיכוי לחדלות פירעון וגם בסכום שייגבה לאחריה; מרווח השוק עשוי לכלול גם פרמיות נזילות וסיכון. המרווח יכול להתרחב בלי שינוי בדוחות הכספיים שפרסם המנפיק, או להצטמצם בזמן שסיכונים מהותיים עדיין קיימים.
OAS של מדד הוא צבירה של האג״ח המרכיבות אותו ושל שיטת המשקלול, ולא המרווח של כל אג״ח במדד. הוא עשוי להשתנות כשהרכב המדד או המשקולות משתנים. המדריך לתשואות אג״ח חברות וממשלת ארה״ב מסביר מדוע תשואת הייחוס ומרווח החברה עשויים לנוע בכיוונים הפוכים.
איך להשוות מרווחים בצורה הוגנת
תחילה זהו את האג״ח ואת התצפית: נייר הערך, צד הקנייה או המכירה של המחיר, מועד הציטוט, תאריך הסליקה, המטבע, הקדימות, מועד הפדיון והאופציות המובנות. הצעת מחיר של סוחר, מחיר אמצע מוערך ועסקה אחרונה עשויים להפיק תשואות ומרווחים שונים עוד לפני בחירת עקומה אחרת.
לאחר מכן ציינו את המדד ואת עקומת הייחוס. עבור G בדקו עקום ממשלתי ואינטרפולציה; עבור I עקום החלף ותקופה; עבור Z עקום אפס, לוח תזרימים וצבירה; עבור OAS תעדו את מודל התמחור, תנודתיות הריבית, הנחות פירעון או מימוש ואת עקומת הייחוס.
לבסוף השוו אג״ח בעלות מטבע, מבנה, דירוג, קדימות ונזילות דומים. OAS של 150 נקודות בסיס באג״ח callable אינו בהכרח "זול" יותר מ-G-spread של 140 באג״ח bullet. המדריך לקמירות אג״ח עוסק ברגישות המחיר; המדריך לפירעונות מוקדמים במשכנתאות מראה מדוע תזרים ממודל חשוב.
שאלות נפוצות
Q1האם OAS גבוה יותר תמיד מצביע על השקעה טובה יותר?
לא. הוא עשוי לשקף סיכון אשראי או נזילות גבוה יותר, או הערכת שווי שונה לפי המודל. השוו אותו מדד, עקומה, זמן ומאפייני אג״ח.
Q2האם אפשר להשתמש ב-G-spread לנייר מגובה משכנתאות?
אפשר לחשב הפרש תשואה פשוט אם מציינים אותו בבירור, אך הוא אינו משקף פירעונות מוקדמים שתלויים בריבית. OAS נועד למדל תזרים משתנה, אך הוא רגיש להנחות המודל.
Q3האם מרווח אג״ח זהה להסתברות לחדלות פירעון?
לא. זהו פער בתשואה או בתמחור שעשוי לכלול הפסד אשראי צפוי ופרמיות סיכון, אך אינו הסתברות ישירה לחדלות פירעון של המנפיק.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה G-spread משווה בדרך כלל?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיקCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיק